
AbdullRauf
8.2k Bài đăng
AbdullRauf
 Đã xác minh trên Square
Báo cáo
Chặn người dùng
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
Giao dịch mở

Người nắm giữ DUSK
Trader thường xuyên
{thời gian} năm
1.1K+ Đang theo dõi
32.5K+ Người theo dõi
29.0K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
·
--
Đã xác minh
Bài viết
ARB Tăng 17,85% khi Mở Khóa 13 Triệu USD Sắp Diễn Ra: Tín Hiệu Sức Mạnh Tương Đối Hiếm GặpBạn có lẽ đã nhận thấy cuốn băng lại trở nên xấu đi. Bitcoin trượt về gần và thậm chí có lúc chạm dưới mốc 75 nghìn USD, phần lớn các altcoin đang giảm 4-10%, và toàn bộ hệ sinh thái Layer 2 rộng hơn cũng đang mềm yếu. Tuy nhiên, token ARB của Arbitrum lại làm điều gì đó khác biệt. Nó vừa ghi nhận một mức tăng đột ngột hai chữ số, khoảng trong dải 12-16% tùy theo khung thời gian chính xác, trong khi các đối thủ khác bị tụt lại. Động thái này diễn ra đúng vào thời điểm có một đợt mở khóa theo lịch khoảng 92,65 triệu ARB (được định giá gần 13-14 triệu USD theo giá hiện tại, tương đương khoảng 1,4% giá trị thị trường) sẽ diễn ra vào ngày 16 tháng 9.
ARB Tăng 17,85% khi Mở Khóa 13 Triệu USD Sắp Diễn Ra: Tín Hiệu Sức Mạnh Tương Đối Hiếm Gặp
Bạn có lẽ đã nhận thấy cuốn băng lại trở nên xấu đi. Bitcoin trượt về gần và thậm chí có lúc chạm dưới mốc 75 nghìn USD, phần lớn các altcoin đang giảm 4-10%, và toàn bộ hệ sinh thái Layer 2 rộng hơn cũng đang mềm yếu. Tuy nhiên, token ARB của Arbitrum lại làm điều gì đó khác biệt. Nó vừa ghi nhận một mức tăng đột ngột hai chữ số, khoảng trong dải 12-16% tùy theo khung thời gian chính xác, trong khi các đối thủ khác bị tụt lại. Động thái này diễn ra đúng vào thời điểm có một đợt mở khóa theo lịch khoảng 92,65 triệu ARB (được định giá gần 13-14 triệu USD theo giá hiện tại, tương đương khoảng 1,4% giá trị thị trường) sẽ diễn ra vào ngày 16 tháng 9.
2
427
·
--
Bài viết
Đạo luật CLARITY Thất Bại: 635 Triệu USD Thanh Lý khi BTC Rơi Xuống Dưới 75KBạn hẳn đã cảm nhận điều đó trên sổ lệnh rồi. Một khoảnh khắc Bitcoin đang ì ạch hướng tới một lần thử nghiệm khác quanh vùng giữa 70 nghìn USD với tâm lý lạc quan hậu mùa hè quen thuộc, ngay sau đó nó lại cắt xuyên qua mốc 75.000 USD như thể mức đó chẳng hề quan trọng. Việc Đạo luật CLARITY thất bại ở Thượng viện không chỉ là kịch chính trị. Nó đã kéo “cục” động lực pháp lý quan trọng gần hạn cuối cùng khỏi bàn và khiến nhiều vị thế đang dùng đòn bẩy bỗng trở nên lộ rõ rủi ro.
Phiên bỏ phiếu diễn ra với kết quả 50-49, thấp xa so với 60 phiếu cần thiết để thông qua. Bốn thượng nghị sĩ Cộng hòa gia nhập một bức tường thống nhất của phe Dân chủ, và ngay lập tức, dự luật cấu trúc thị trường toàn diện nhất mà crypto từng có coi như bị “đắp chiếu” ít nhất đến năm 2027. Thị trường không chờ cho phần giải thích. Bitcoin đã giao dịch thoáng qua dưới 75K, tổng thanh lý đạt khoảng 635 triệu USD trong 24 giờ, và 115.716 nhà giao dịch bị cuốn khỏi vị thế. Long BTC chịu thiệt hại nhiều nhất với 224 triệu USD; ETH không kém phía sau ở mức 212 triệu USD. Chỉ số Sợ hãi & Tham lam Crypto giảm 16 điểm xuống 52 (Trung lập) sau nhiều tuần nằm trong vùng “tham lam” khá thoải mái. Kiểu đảo chiều tâm lý như vậy không xảy ra trong chân không.
Đạo luật CLARITY Thất Bại: 635 Triệu USD Thanh Lý khi BTC Rơi Xuống Dưới 75K
Bạn hẳn đã cảm nhận điều đó trên sổ lệnh rồi. Một khoảnh khắc Bitcoin đang ì ạch hướng tới một lần thử nghiệm khác quanh vùng giữa 70 nghìn USD với tâm lý lạc quan hậu mùa hè quen thuộc, ngay sau đó nó lại cắt xuyên qua mốc 75.000 USD như thể mức đó chẳng hề quan trọng. Việc Đạo luật CLARITY thất bại ở Thượng viện không chỉ là kịch chính trị. Nó đã kéo “cục” động lực pháp lý quan trọng gần hạn cuối cùng khỏi bàn và khiến nhiều vị thế đang dùng đòn bẩy bỗng trở nên lộ rõ rủi ro.
Phiên bỏ phiếu diễn ra với kết quả 50-49, thấp xa so với 60 phiếu cần thiết để thông qua. Bốn thượng nghị sĩ Cộng hòa gia nhập một bức tường thống nhất của phe Dân chủ, và ngay lập tức, dự luật cấu trúc thị trường toàn diện nhất mà crypto từng có coi như bị “đắp chiếu” ít nhất đến năm 2027. Thị trường không chờ cho phần giải thích. Bitcoin đã giao dịch thoáng qua dưới 75K, tổng thanh lý đạt khoảng 635 triệu USD trong 24 giờ, và 115.716 nhà giao dịch bị cuốn khỏi vị thế. Long BTC chịu thiệt hại nhiều nhất với 224 triệu USD; ETH không kém phía sau ở mức 212 triệu USD. Chỉ số Sợ hãi & Tham lam Crypto giảm 16 điểm xuống 52 (Trung lập) sau nhiều tuần nằm trong vùng “tham lam” khá thoải mái. Kiểu đảo chiều tâm lý như vậy không xảy ra trong chân không.
Phiên bỏ phiếu diễn ra với kết quả 50-49, thấp xa so với 60 phiếu cần thiết để thông qua. Bốn thượng nghị sĩ Cộng hòa gia nhập một bức tường thống nhất của phe Dân chủ, và ngay lập tức, dự luật cấu trúc thị trường toàn diện nhất mà crypto từng có coi như bị “đắp chiếu” ít nhất đến năm 2027. Thị trường không chờ cho phần giải thích. Bitcoin đã giao dịch thoáng qua dưới 75K, tổng thanh lý đạt khoảng 635 triệu USD trong 24 giờ, và 115.716 nhà giao dịch bị cuốn khỏi vị thế. Long BTC chịu thiệt hại nhiều nhất với 224 triệu USD; ETH không kém phía sau ở mức 212 triệu USD. Chỉ số Sợ hãi & Tham lam Crypto giảm 16 điểm xuống 52 (Trung lập) sau nhiều tuần nằm trong vùng “tham lam” khá thoải mái. Kiểu đảo chiều tâm lý như vậy không xảy ra trong chân không.
2
231
·
--
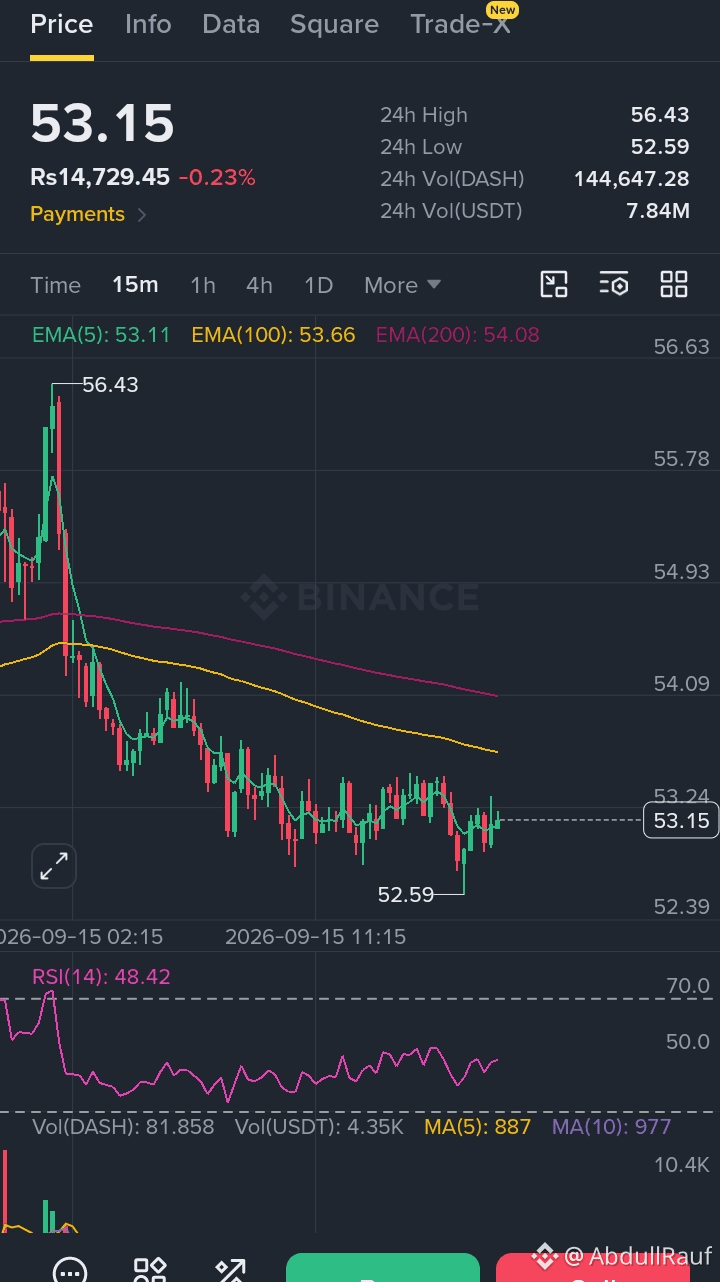
$DASH /USDT Long Scalp Setup
Giá đã xác nhận một đáy cục bộ tại 52.59. Mua khi điều chỉnh về sẽ mang lại tỷ lệ Rủi ro/ Lợi nhuận tối ưu.
Vùng vào lệnh tốt nhất: 52.80 – 53.10 (Khi kiểm tra lại đường EMA 5)
Cắt lỗ (SL): Dưới 52.40 (Thoát ngay nếu nến khung 15m đóng cửa dưới đáy 52.59)
Các mức chốt lời:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
$DASH /USDT Long Scalp Setup
Giá đã xác nhận một đáy cục bộ tại 52.59. Mua khi điều chỉnh về sẽ mang lại tỷ lệ Rủi ro/ Lợi nhuận tối ưu.
Vùng vào lệnh tốt nhất: 52.80 – 53.10 (Khi kiểm tra lại đường EMA 5)
Cắt lỗ (SL): Dưới 52.40 (Thoát ngay nếu nến khung 15m đóng cửa dưới đáy 52.59)
Các mức chốt lời:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
Giá đã xác nhận một đáy cục bộ tại 52.59. Mua khi điều chỉnh về sẽ mang lại tỷ lệ Rủi ro/ Lợi nhuận tối ưu.
Vùng vào lệnh tốt nhất: 52.80 – 53.10 (Khi kiểm tra lại đường EMA 5)
Cắt lỗ (SL): Dưới 52.40 (Thoát ngay nếu nến khung 15m đóng cửa dưới đáy 52.59)
Các mức chốt lời:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
1
363
·
--
Đã xác minh
Tác động của việc làm mạnh + CPI đối với cổ phiếu và vàng
Tháng Tám bổ sung 162.000 việc làm — trong khi mức trung bình của 12 tháng trước chỉ khoảng 31.000. Sự chênh lệch này rất đáng kể.
Câu hỏi quan trọng hiện nay là CPI hôm nay sẽ tác động đến thị trường như thế nào.
Nếu CPI thấp hơn dự kiến, nỗi lo về khả năng tăng lãi suất sẽ giảm bớt và cổ phiếu có thể tăng. Nhóm công nghệ và cổ phiếu tăng trưởng có khả năng được hưởng lợi nhiều nhất.
Nếu CPI nóng hơn, xác suất tăng lãi suất sẽ tăng và cổ phiếu — đặc biệt là các mã tăng trưởng — có thể chịu áp lực.
Vàng thường biến động theo hướng ngược lại. CPI nóng hơn thường củng cố đồng USD và gây sức ép lên vàng. CPI hạ nhiệt hơn có thể làm đồng USD yếu đi và hỗ trợ vàng.
Việc làm đang mạnh, nhưng lạm phát đã cho thấy dấu hiệu hạ nhiệt dần dần. Hai tín hiệu này khiến quyết định của Fed trở nên phức tạp hơn. CPI hôm nay sẽ đóng vai trò quan trọng trong việc làm rõ bức tranh.
Phản ứng đầu tiên của bạn sẽ là gì sau khi CPI hôm nay được công bố?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC
Tác động của việc làm mạnh + CPI đối với cổ phiếu và vàng
Tháng Tám bổ sung 162.000 việc làm — trong khi mức trung bình của 12 tháng trước chỉ khoảng 31.000. Sự chênh lệch này rất đáng kể.
Câu hỏi quan trọng hiện nay là CPI hôm nay sẽ tác động đến thị trường như thế nào.
Nếu CPI thấp hơn dự kiến, nỗi lo về khả năng tăng lãi suất sẽ giảm bớt và cổ phiếu có thể tăng. Nhóm công nghệ và cổ phiếu tăng trưởng có khả năng được hưởng lợi nhiều nhất.
Nếu CPI nóng hơn, xác suất tăng lãi suất sẽ tăng và cổ phiếu — đặc biệt là các mã tăng trưởng — có thể chịu áp lực.
Vàng thường biến động theo hướng ngược lại. CPI nóng hơn thường củng cố đồng USD và gây sức ép lên vàng. CPI hạ nhiệt hơn có thể làm đồng USD yếu đi và hỗ trợ vàng.
Việc làm đang mạnh, nhưng lạm phát đã cho thấy dấu hiệu hạ nhiệt dần dần. Hai tín hiệu này khiến quyết định của Fed trở nên phức tạp hơn. CPI hôm nay sẽ đóng vai trò quan trọng trong việc làm rõ bức tranh.
Phản ứng đầu tiên của bạn sẽ là gì sau khi CPI hôm nay được công bố?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC
Tháng Tám bổ sung 162.000 việc làm — trong khi mức trung bình của 12 tháng trước chỉ khoảng 31.000. Sự chênh lệch này rất đáng kể.
Câu hỏi quan trọng hiện nay là CPI hôm nay sẽ tác động đến thị trường như thế nào.
Nếu CPI thấp hơn dự kiến, nỗi lo về khả năng tăng lãi suất sẽ giảm bớt và cổ phiếu có thể tăng. Nhóm công nghệ và cổ phiếu tăng trưởng có khả năng được hưởng lợi nhiều nhất.
Nếu CPI nóng hơn, xác suất tăng lãi suất sẽ tăng và cổ phiếu — đặc biệt là các mã tăng trưởng — có thể chịu áp lực.
Vàng thường biến động theo hướng ngược lại. CPI nóng hơn thường củng cố đồng USD và gây sức ép lên vàng. CPI hạ nhiệt hơn có thể làm đồng USD yếu đi và hỗ trợ vàng.
Việc làm đang mạnh, nhưng lạm phát đã cho thấy dấu hiệu hạ nhiệt dần dần. Hai tín hiệu này khiến quyết định của Fed trở nên phức tạp hơn. CPI hôm nay sẽ đóng vai trò quan trọng trong việc làm rõ bức tranh.
Phản ứng đầu tiên của bạn sẽ là gì sau khi CPI hôm nay được công bố?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC

5
10
663
·
--
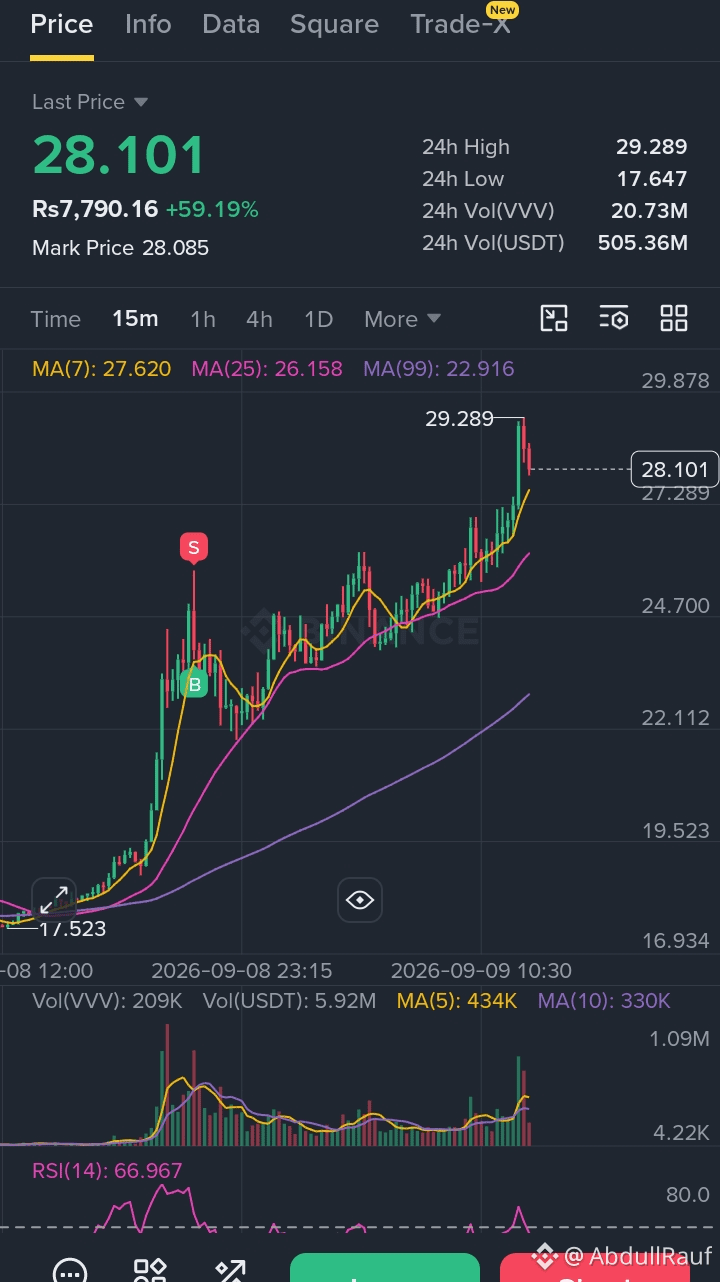
$VVV Hits $28 Sau Bước Nhảy Tăng Khổng Lồ 59% — Liệu Điều Này Có Bền Vững?
Nhìn vào biểu đồ VVVUSDT ngay lúc này:
Giá hiện tại: 28.101
Thay đổi 24h: +59.19%
Đỉnh 24h: 29.289
Đáy 24h: 17.647
Khối lượng 24h: Hơn 505 Triệu USD
Biểu đồ cho thấy một đợt tăng mạnh từ vùng 17.5, với giá hiện đang giữ vững trên các đường trung bình động ngắn hạn (MA7 ở 27.62 và MA25 ở 26.16). RSI ở mức 66.9 — cao, nhưng chưa chạm vùng quá mua cực đoan.
Diễn biến này được hậu thuẫn bởi khối lượng lớn và các chất xúc tác thực sự (đốt token + cắt giảm phát thải + nhu cầu sử dụng nền tảng AI đang tăng). Đây không phải là một cú bơm thanh khoản thấp. Tuy nhiên, sau mức tăng gần 60% trong một ngày, việc chốt lời ngắn hạn hoặc một nhịp điều chỉnh là hoàn toàn có thể. Những trader đã có lợi nhuận có thể cân nhắc đặt trailing stop hoặc chốt một phần. Mua mới ở các mức hiện tại sẽ có rủi ro cao hơn — chờ một lần retest vùng 26–27 có thể mang lại tỷ lệ rủi ro/lợi nhuận tốt hơn.
Mình đang theo dõi $VVV với sự quan tâm nhờ các nền tảng vững trong câu chuyện AI + quyền riêng tư, nhưng mình không đuổi theo cây nến này một cách mù quáng.
Bạn nghĩ sao? Bạn cho rằng giá còn tiếp tục tăng hay trước tiên sẽ có một đợt điều chỉnh?
Theo dõi để biết thêm các phân tích thị trường cân bằng.
$VVV #VeniceToken #Aİ
$VVV Hits $28 Sau Bước Nhảy Tăng Khổng Lồ 59% — Liệu Điều Này Có Bền Vững?
Nhìn vào biểu đồ VVVUSDT ngay lúc này:
Giá hiện tại: 28.101
Thay đổi 24h: +59.19%
Đỉnh 24h: 29.289
Đáy 24h: 17.647
Khối lượng 24h: Hơn 505 Triệu USD
Biểu đồ cho thấy một đợt tăng mạnh từ vùng 17.5, với giá hiện đang giữ vững trên các đường trung bình động ngắn hạn (MA7 ở 27.62 và MA25 ở 26.16). RSI ở mức 66.9 — cao, nhưng chưa chạm vùng quá mua cực đoan.
Diễn biến này được hậu thuẫn bởi khối lượng lớn và các chất xúc tác thực sự (đốt token + cắt giảm phát thải + nhu cầu sử dụng nền tảng AI đang tăng). Đây không phải là một cú bơm thanh khoản thấp. Tuy nhiên, sau mức tăng gần 60% trong một ngày, việc chốt lời ngắn hạn hoặc một nhịp điều chỉnh là hoàn toàn có thể. Những trader đã có lợi nhuận có thể cân nhắc đặt trailing stop hoặc chốt một phần. Mua mới ở các mức hiện tại sẽ có rủi ro cao hơn — chờ một lần retest vùng 26–27 có thể mang lại tỷ lệ rủi ro/lợi nhuận tốt hơn.
Mình đang theo dõi $VVV với sự quan tâm nhờ các nền tảng vững trong câu chuyện AI + quyền riêng tư, nhưng mình không đuổi theo cây nến này một cách mù quáng.
Bạn nghĩ sao? Bạn cho rằng giá còn tiếp tục tăng hay trước tiên sẽ có một đợt điều chỉnh?
Theo dõi để biết thêm các phân tích thị trường cân bằng.
$VVV #VeniceToken #Aİ
Nhìn vào biểu đồ VVVUSDT ngay lúc này:
Giá hiện tại: 28.101
Thay đổi 24h: +59.19%
Đỉnh 24h: 29.289
Đáy 24h: 17.647
Khối lượng 24h: Hơn 505 Triệu USD
Biểu đồ cho thấy một đợt tăng mạnh từ vùng 17.5, với giá hiện đang giữ vững trên các đường trung bình động ngắn hạn (MA7 ở 27.62 và MA25 ở 26.16). RSI ở mức 66.9 — cao, nhưng chưa chạm vùng quá mua cực đoan.
Diễn biến này được hậu thuẫn bởi khối lượng lớn và các chất xúc tác thực sự (đốt token + cắt giảm phát thải + nhu cầu sử dụng nền tảng AI đang tăng). Đây không phải là một cú bơm thanh khoản thấp. Tuy nhiên, sau mức tăng gần 60% trong một ngày, việc chốt lời ngắn hạn hoặc một nhịp điều chỉnh là hoàn toàn có thể. Những trader đã có lợi nhuận có thể cân nhắc đặt trailing stop hoặc chốt một phần. Mua mới ở các mức hiện tại sẽ có rủi ro cao hơn — chờ một lần retest vùng 26–27 có thể mang lại tỷ lệ rủi ro/lợi nhuận tốt hơn.
Mình đang theo dõi $VVV với sự quan tâm nhờ các nền tảng vững trong câu chuyện AI + quyền riêng tư, nhưng mình không đuổi theo cây nến này một cách mù quáng.
Bạn nghĩ sao? Bạn cho rằng giá còn tiếp tục tăng hay trước tiên sẽ có một đợt điều chỉnh?
Theo dõi để biết thêm các phân tích thị trường cân bằng.
$VVV #VeniceToken #Aİ
303
·
--
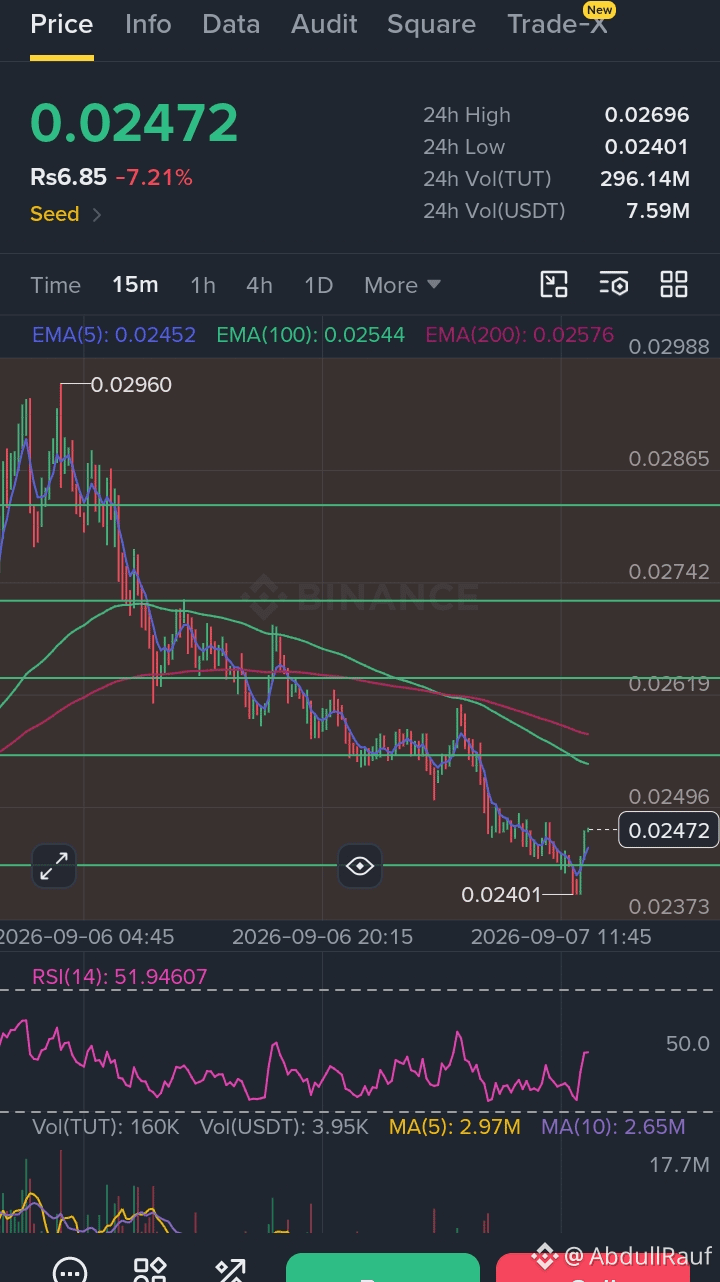
$TUT /USDT Kế hoạch vào lệnh/ Thiết lập scalp Long)
Vì đã hình thành một đáy cục bộ tại 0.02401 và RSI trên khung 15m đang đi lên, nên có một thiết lập giao dịch scalp chặt chẽ:
Vùng vào lệnh tốt nhất: 0.02430 – 0.02460 (Nếu giá có một nhịp điều chỉnh nhỏ để kiểm tra lại EMA 5)
Dừng lỗ (SL): Dưới 0.02380 (Đóng vị thế ngay lập tức nếu một nến 15m đóng dưới mức đáy 0.02401)
Mục tiêu chốt lời:
Mục tiêu 1 : 0.02540
Mục tiêu 2 : 0.02580
Mục tiêu 3 : 0.02640
$TUT /USDT Kế hoạch vào lệnh/ Thiết lập scalp Long)
Vì đã hình thành một đáy cục bộ tại 0.02401 và RSI trên khung 15m đang đi lên, nên có một thiết lập giao dịch scalp chặt chẽ:
Vùng vào lệnh tốt nhất: 0.02430 – 0.02460 (Nếu giá có một nhịp điều chỉnh nhỏ để kiểm tra lại EMA 5)
Dừng lỗ (SL): Dưới 0.02380 (Đóng vị thế ngay lập tức nếu một nến 15m đóng dưới mức đáy 0.02401)
Mục tiêu chốt lời:
Mục tiêu 1 : 0.02540
Mục tiêu 2 : 0.02580
Mục tiêu 3 : 0.02640
Vì đã hình thành một đáy cục bộ tại 0.02401 và RSI trên khung 15m đang đi lên, nên có một thiết lập giao dịch scalp chặt chẽ:
Vùng vào lệnh tốt nhất: 0.02430 – 0.02460 (Nếu giá có một nhịp điều chỉnh nhỏ để kiểm tra lại EMA 5)
Dừng lỗ (SL): Dưới 0.02380 (Đóng vị thế ngay lập tức nếu một nến 15m đóng dưới mức đáy 0.02401)
Mục tiêu chốt lời:
Mục tiêu 1 : 0.02540
Mục tiêu 2 : 0.02580
Mục tiêu 3 : 0.02640
1
335
·
--
Đã xác minh
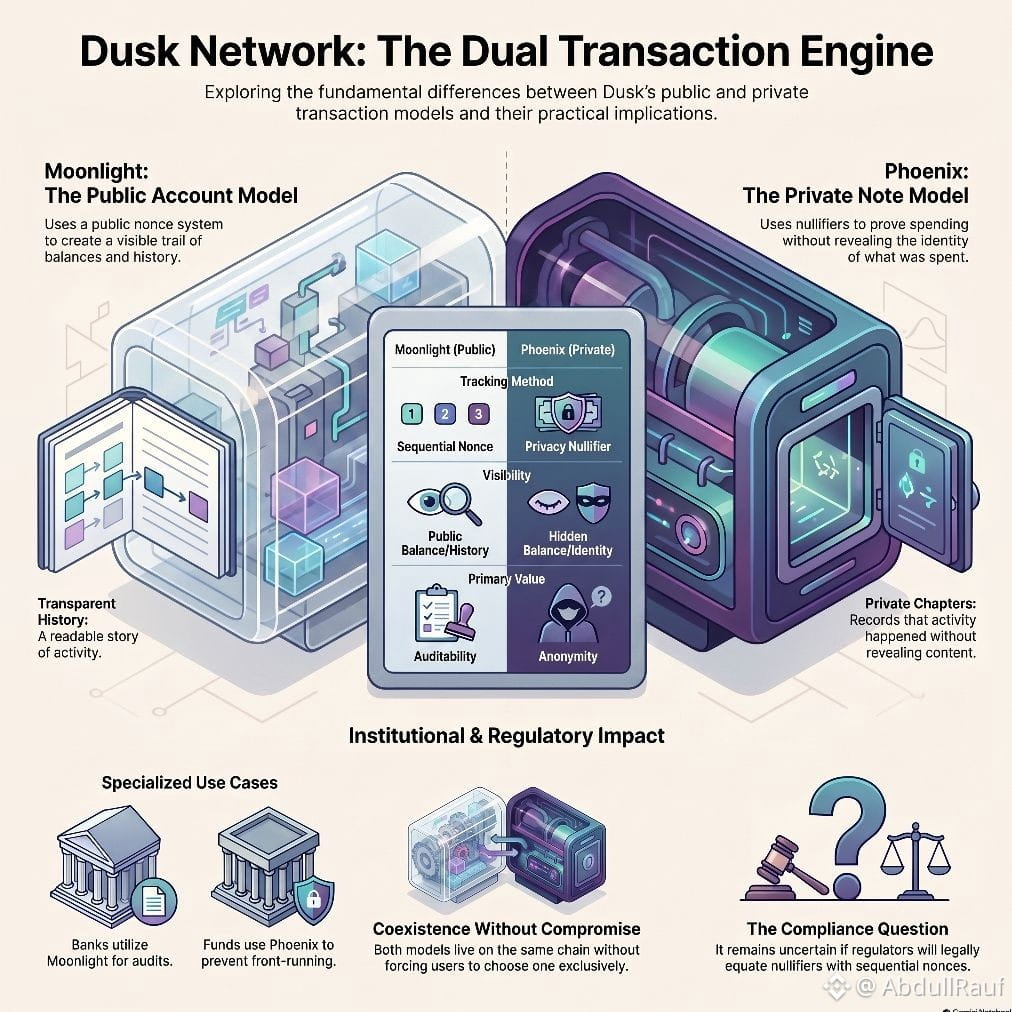
Ban đầu tôi cho rằng hai mô hình giao dịch trên Dusk chỉ là một tùy chọn quyền riêng tư. Công khai hay riêng tư. Một công tắc. Lựa chọn đơn giản.
Sự khác biệt thực sự đi sâu hơn thế.
Moonlight hoạt động như Ethereum. Tài khoản của bạn có một nonce. Mỗi giao dịch đều làm tăng nó một cách công khai. Bất kỳ ai cũng có thể xem số dư của bạn, lịch sử của bạn, chuỗi của bạn. Nonce là một bộ đếm. Nó cũng là một dấu vết.
Phoenix hoạt động khác. Không có tài khoản. Không có số dư hiển thị. Không có bộ đếm tuần tự. Thay vào đó, khi bạn chi tiêu một ghi chú (note), bạn tạo ra một nullifier. Mạng ghi lại nullifier đó và biết rằng ghi chú đã biến mất. Nhưng mạng không thể liên kết nullifier đó ngược trở lại với ghi chú mà nó xuất phát từ.
Việc chi tiêu là có thể chứng minh được. Danh tính của thứ đã được chi tiêu không phải.
Sự khác biệt đó quan trọng hơn những gì âm thanh của nó gợi ra. Trong Moonlight, lịch sử giao dịch của bạn là một câu chuyện có thể đọc được. Trong Phoenix, mạng biết rằng các chương đang được viết, mà không biết chúng nói gì.
Điều tôi cứ suy nghĩ là các tổ chức thực sự muốn mô hình nào. Một ngân hàng xử lý thanh toán bù trừ có thể cần Moonlight để phục vụ lộ trình kiểm toán. Một quỹ thực thi chiến lược có thể cần Phoenix để tránh bị rình trước. Cả hai đều có thể cùng tồn tại trên một chuỗi. Không bên nào ép bên kia phải thỏa hiệp.
Thứ tôi không thể tìm thấy trong tài liệu là cách các cơ quan quản lý xem nullifier như bằng chứng. Nonce chứng minh trình tự. Nullifier chứng minh việc chi tiêu mà không tiết lộ ghi chú. Chúng có được xem là tương đương về mặt pháp lý trong bối cảnh tuân thủ không?
Bạn nghĩ sao — khi một cơ quan quản lý yêu cầu bằng chứng về giao dịch, thì một nullifier có thỏa mãn yêu cầu hay nó chỉ đặt ra một câu hỏi khó hơn?
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi cho rằng hai mô hình giao dịch trên Dusk chỉ là một tùy chọn quyền riêng tư. Công khai hay riêng tư. Một công tắc. Lựa chọn đơn giản.
Sự khác biệt thực sự đi sâu hơn thế.
Moonlight hoạt động như Ethereum. Tài khoản của bạn có một nonce. Mỗi giao dịch đều làm tăng nó một cách công khai. Bất kỳ ai cũng có thể xem số dư của bạn, lịch sử của bạn, chuỗi của bạn. Nonce là một bộ đếm. Nó cũng là một dấu vết.
Phoenix hoạt động khác. Không có tài khoản. Không có số dư hiển thị. Không có bộ đếm tuần tự. Thay vào đó, khi bạn chi tiêu một ghi chú (note), bạn tạo ra một nullifier. Mạng ghi lại nullifier đó và biết rằng ghi chú đã biến mất. Nhưng mạng không thể liên kết nullifier đó ngược trở lại với ghi chú mà nó xuất phát từ.
Việc chi tiêu là có thể chứng minh được. Danh tính của thứ đã được chi tiêu không phải.
Sự khác biệt đó quan trọng hơn những gì âm thanh của nó gợi ra. Trong Moonlight, lịch sử giao dịch của bạn là một câu chuyện có thể đọc được. Trong Phoenix, mạng biết rằng các chương đang được viết, mà không biết chúng nói gì.
Điều tôi cứ suy nghĩ là các tổ chức thực sự muốn mô hình nào. Một ngân hàng xử lý thanh toán bù trừ có thể cần Moonlight để phục vụ lộ trình kiểm toán. Một quỹ thực thi chiến lược có thể cần Phoenix để tránh bị rình trước. Cả hai đều có thể cùng tồn tại trên một chuỗi. Không bên nào ép bên kia phải thỏa hiệp.
Thứ tôi không thể tìm thấy trong tài liệu là cách các cơ quan quản lý xem nullifier như bằng chứng. Nonce chứng minh trình tự. Nullifier chứng minh việc chi tiêu mà không tiết lộ ghi chú. Chúng có được xem là tương đương về mặt pháp lý trong bối cảnh tuân thủ không?
Bạn nghĩ sao — khi một cơ quan quản lý yêu cầu bằng chứng về giao dịch, thì một nullifier có thỏa mãn yêu cầu hay nó chỉ đặt ra một câu hỏi khó hơn?
#dusk $DUSK @Dusk
Sự khác biệt thực sự đi sâu hơn thế.
Moonlight hoạt động như Ethereum. Tài khoản của bạn có một nonce. Mỗi giao dịch đều làm tăng nó một cách công khai. Bất kỳ ai cũng có thể xem số dư của bạn, lịch sử của bạn, chuỗi của bạn. Nonce là một bộ đếm. Nó cũng là một dấu vết.
Phoenix hoạt động khác. Không có tài khoản. Không có số dư hiển thị. Không có bộ đếm tuần tự. Thay vào đó, khi bạn chi tiêu một ghi chú (note), bạn tạo ra một nullifier. Mạng ghi lại nullifier đó và biết rằng ghi chú đã biến mất. Nhưng mạng không thể liên kết nullifier đó ngược trở lại với ghi chú mà nó xuất phát từ.
Việc chi tiêu là có thể chứng minh được. Danh tính của thứ đã được chi tiêu không phải.
Sự khác biệt đó quan trọng hơn những gì âm thanh của nó gợi ra. Trong Moonlight, lịch sử giao dịch của bạn là một câu chuyện có thể đọc được. Trong Phoenix, mạng biết rằng các chương đang được viết, mà không biết chúng nói gì.
Điều tôi cứ suy nghĩ là các tổ chức thực sự muốn mô hình nào. Một ngân hàng xử lý thanh toán bù trừ có thể cần Moonlight để phục vụ lộ trình kiểm toán. Một quỹ thực thi chiến lược có thể cần Phoenix để tránh bị rình trước. Cả hai đều có thể cùng tồn tại trên một chuỗi. Không bên nào ép bên kia phải thỏa hiệp.
Thứ tôi không thể tìm thấy trong tài liệu là cách các cơ quan quản lý xem nullifier như bằng chứng. Nonce chứng minh trình tự. Nullifier chứng minh việc chi tiêu mà không tiết lộ ghi chú. Chúng có được xem là tương đương về mặt pháp lý trong bối cảnh tuân thủ không?
Bạn nghĩ sao — khi một cơ quan quản lý yêu cầu bằng chứng về giao dịch, thì một nullifier có thỏa mãn yêu cầu hay nó chỉ đặt ra một câu hỏi khó hơn?
#dusk $DUSK @Dusk
1
4
10
955
·
--
Quyền riêng tư được gắn thêm vào EVM không giống với quyền riêng tư được tích hợp ngay từ đầu.#dusk
Quyền riêng tư được gắn thêm vào EVM không giống với quyền riêng tư được tích hợp ngay từ đầu.#dusk
AbdullRauf
·
--
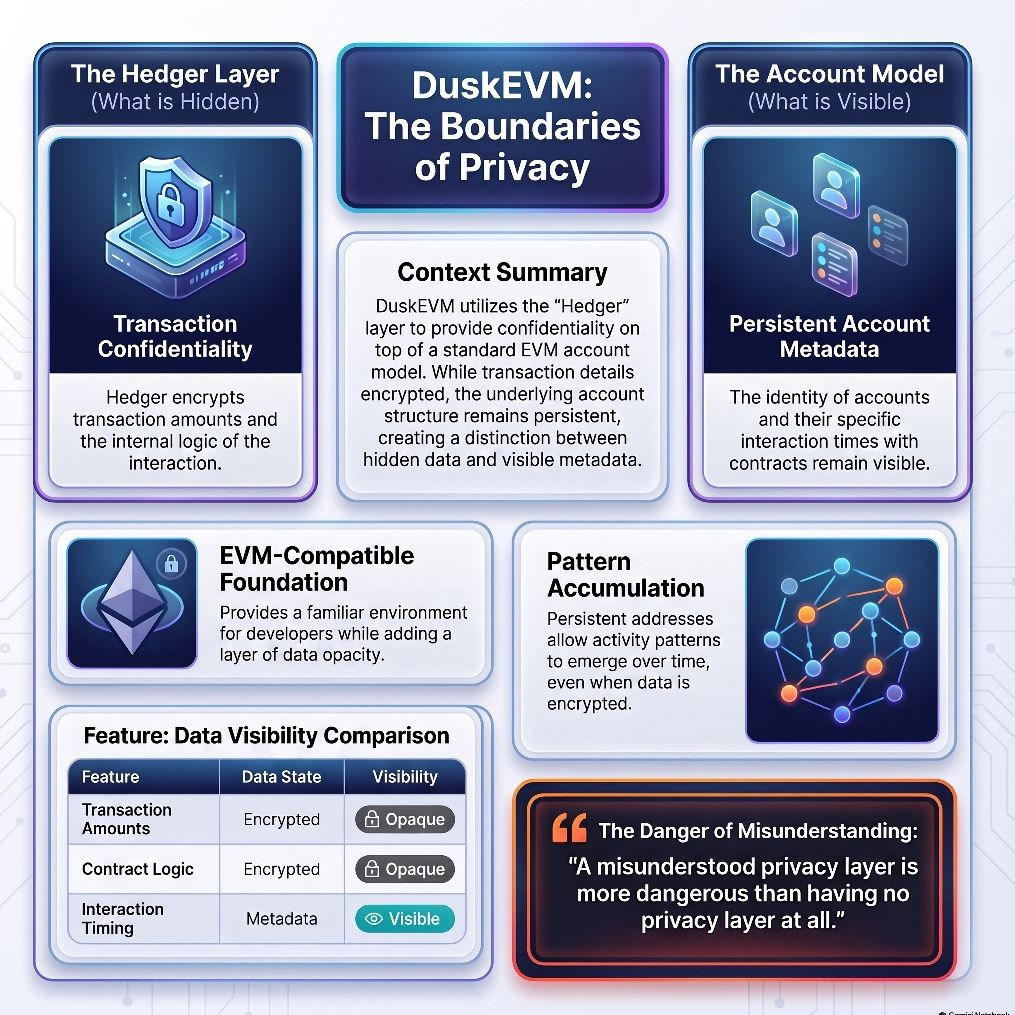
Ban đầu tôi cho rằng việc bổ sung quyền riêng tư vào một môi trường EVM cũng giống như xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài thì hai thứ này có vẻ giống nhau. Nhưng bên trong thì không.
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
1
2
1.1k
·
--
Đã xác minh
Tôi từng nhìn một thiết kế đồng thuận mới và hỏi trước một câu hỏi: “Kẻ tấn công sẽ phá vỡ điều này bằng cách nào?”
Việc nghiên cứu Dusk đã thay đổi thói quen đó. Với “Chứng thực Ngắn gọn” (Succinct Attestation), một bối cảnh khác xuất hiện. Hãy tưởng tượng bạn đã được chọn để tạo một khối ở một lần lặp sau. Đồng thời, bạn cũng đang bỏ phiếu cho khối hiện tại. Bạn sẽ giúp khối hiện tại thành công để nhận phần thưởng cho người bỏ phiếu, hay giữ im lặng để lần lặp thất bại và vị trí bộ tạo của bạn trong tương lai được cải thiện?
Đó là “Vấn đề Khuyến khích cho Bộ tạo Tương lai” (Future Generator Incentive Problem). Nó không đến từ bên ngoài. Nó đến từ các động cơ sẵn có đối với một người tham gia hợp pháp.
Phản hồi của Dusk là định hình lại các động cơ đó. Tách phần thưởng của bộ tạo và người bỏ phiếu. Loại trừ bộ tạo của lần lặp tiếp theo khỏi việc bỏ phiếu hiện tại. Giới hạn số lần lặp có thể chạy.
Có một sự đánh đổi. Mỗi quy tắc động cơ bổ sung lại thêm một giả định nữa vẫn cần phải đúng ngay cả khi chịu áp lực.
Trò chơi thực sự nằm bên dưới mật mã là liệu nước đi hợp lý nhất có vẫn là nước đi trung thực hay không.
#dusk $DUSK @Dusk_Foundation
Tôi từng nhìn một thiết kế đồng thuận mới và hỏi trước một câu hỏi: “Kẻ tấn công sẽ phá vỡ điều này bằng cách nào?”
Việc nghiên cứu Dusk đã thay đổi thói quen đó. Với “Chứng thực Ngắn gọn” (Succinct Attestation), một bối cảnh khác xuất hiện. Hãy tưởng tượng bạn đã được chọn để tạo một khối ở một lần lặp sau. Đồng thời, bạn cũng đang bỏ phiếu cho khối hiện tại. Bạn sẽ giúp khối hiện tại thành công để nhận phần thưởng cho người bỏ phiếu, hay giữ im lặng để lần lặp thất bại và vị trí bộ tạo của bạn trong tương lai được cải thiện?
Đó là “Vấn đề Khuyến khích cho Bộ tạo Tương lai” (Future Generator Incentive Problem). Nó không đến từ bên ngoài. Nó đến từ các động cơ sẵn có đối với một người tham gia hợp pháp.
Phản hồi của Dusk là định hình lại các động cơ đó. Tách phần thưởng của bộ tạo và người bỏ phiếu. Loại trừ bộ tạo của lần lặp tiếp theo khỏi việc bỏ phiếu hiện tại. Giới hạn số lần lặp có thể chạy.
Có một sự đánh đổi. Mỗi quy tắc động cơ bổ sung lại thêm một giả định nữa vẫn cần phải đúng ngay cả khi chịu áp lực.
Trò chơi thực sự nằm bên dưới mật mã là liệu nước đi hợp lý nhất có vẫn là nước đi trung thực hay không.
#dusk $DUSK @Dusk
Việc nghiên cứu Dusk đã thay đổi thói quen đó. Với “Chứng thực Ngắn gọn” (Succinct Attestation), một bối cảnh khác xuất hiện. Hãy tưởng tượng bạn đã được chọn để tạo một khối ở một lần lặp sau. Đồng thời, bạn cũng đang bỏ phiếu cho khối hiện tại. Bạn sẽ giúp khối hiện tại thành công để nhận phần thưởng cho người bỏ phiếu, hay giữ im lặng để lần lặp thất bại và vị trí bộ tạo của bạn trong tương lai được cải thiện?
Đó là “Vấn đề Khuyến khích cho Bộ tạo Tương lai” (Future Generator Incentive Problem). Nó không đến từ bên ngoài. Nó đến từ các động cơ sẵn có đối với một người tham gia hợp pháp.
Phản hồi của Dusk là định hình lại các động cơ đó. Tách phần thưởng của bộ tạo và người bỏ phiếu. Loại trừ bộ tạo của lần lặp tiếp theo khỏi việc bỏ phiếu hiện tại. Giới hạn số lần lặp có thể chạy.
Có một sự đánh đổi. Mỗi quy tắc động cơ bổ sung lại thêm một giả định nữa vẫn cần phải đúng ngay cả khi chịu áp lực.
Trò chơi thực sự nằm bên dưới mật mã là liệu nước đi hợp lý nhất có vẫn là nước đi trung thực hay không.
#dusk $DUSK @Dusk
6
7
849
·
--
$DUSK đã giảm 93%… nhưng vẫn duy trì quan hệ đối tác và một kế hoạch phát hành trị giá hơn 200 triệu euro. Hầu hết các giao thức ở mức giá này không có
$DUSK đã giảm 93%… nhưng vẫn duy trì quan hệ đối tác và một kế hoạch phát hành trị giá hơn 200 triệu euro. Hầu hết các giao thức ở mức giá này không có
AbdullRauf
·
--
Đã mất thời gian để cố đọc hai tín hiệu chỉ theo hai hướng khác nhau. Giá đã giảm chín mươi ba phần trăm so với mức cao nhất mọi thời đại. Quan hệ đối tác NPEX đã đi vào hoạt động. Có một lộ trình phát hành được xác nhận với quy mô hơn hai trăm triệu euro. Nâng cấp Boreas đã được gửi đi vào tháng Năm. Hai hình ảnh đó không thuộc cùng một câu chuyện. Một hình gợi ý một dự án đã không giữ được đà ra mắt của mình. Hình còn lại gợi ý một dự án vẫn tiếp tục được xây dựng trong khi giá giảm. Token hạ tầng gặp vấn đề về thời điểm mà thị trường cổ phiếu không gặp. Giá cổ phiếu của một công ty và doanh thu của nó thường di chuyển cùng một hướng theo thời gian. Giá token của một giao thức và mức sử dụng thực tế của nó có thể lệch nhau trong nhiều năm. Giá phản ánh điều mà các nhà giao dịch nghĩ hôm nay. Mức sử dụng phản ánh những gì các tổ chức đã quyết định từ vài tháng trước. Điều tôi không thể đối chiếu là khoảng cách giữa con số phát hành đã được xác nhận và khối lượng giao dịch hằng ngày. Hai trăm triệu euro trong lộ trình so với ba phẩy năm triệu euro trong khối lượng mỗi ngày là một khoảng cách rất lớn. Hoặc việc phát hành vẫn chưa đến được chuỗi, hoặc khối lượng không phải là thước đo đúng. <@Dusk > có các quan hệ đối tác mà đa số giao thức ở mức giá này sẽ không có. Liệu điều đó cuối cùng sẽ xuất hiện trên giá hay chỉ nằm trong sử sách là câu hỏi mà các biểu đồ giá chưa bao giờ được thiết kế để trả lời. Khi giá và mức độ áp dụng lệch nhau xa đến vậy, cái nào đang nói dối?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
1.2k
·
--
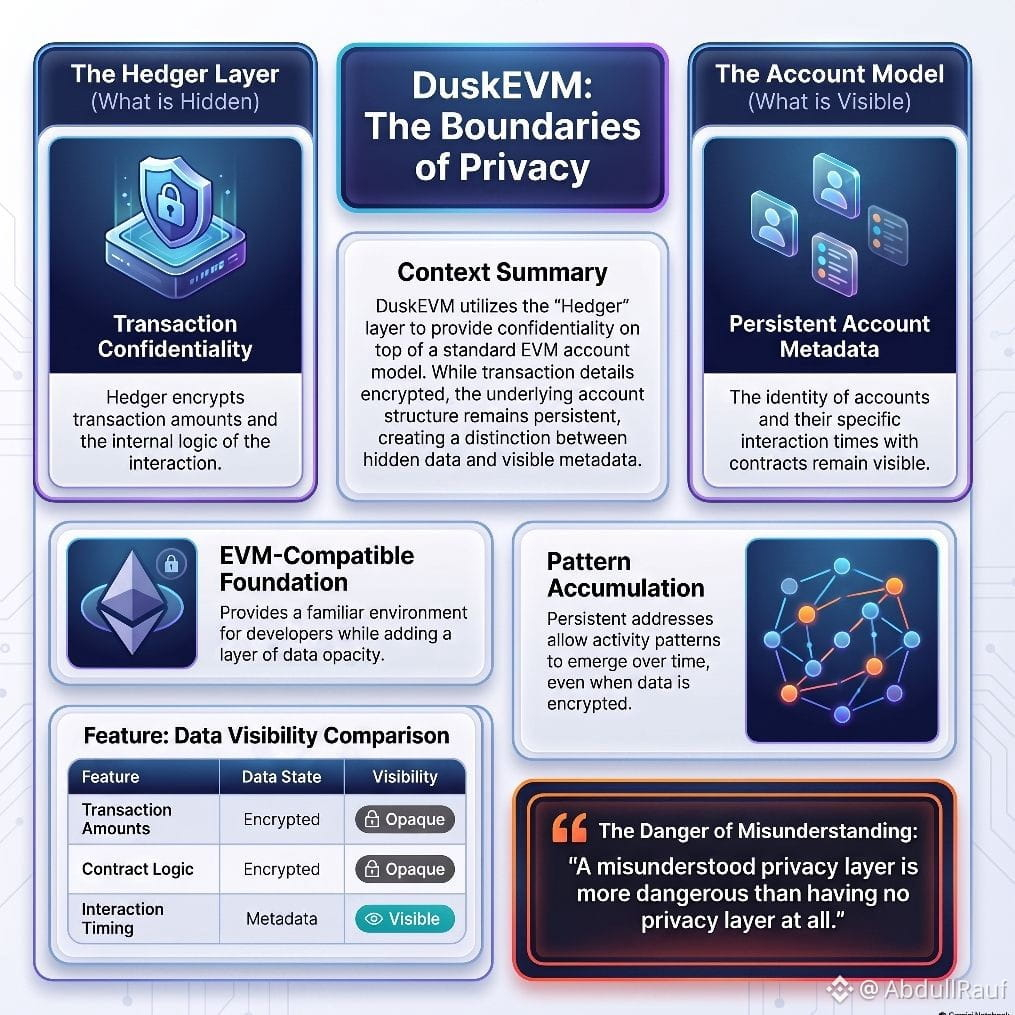
Ban đầu tôi cho rằng việc thêm quyền riêng tư vào một môi trường EVM là giống với việc xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài, hai thứ này có vẻ tương tự. Nhưng bên trong thì không.
Mô hình tài khoản của EVM mang theo một giả định mang tính cấu trúc. Địa chỉ vẫn tồn tại. Hoạt động được tích lũy. Dù từng giao dịch riêng lẻ có thể được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger bổ sung tính bảo mật thông tin dựa trên mô hình ấy. Dữ liệu giao dịch có thể trở nên không thể nhận dạng (mờ đục). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được ẩn và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ kín. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhận thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào đôi khi còn quan trọng không kém gì việc họ đã giao dịch cái gì.
Đây không phải là một lỗi thiết kế. EVM theo mô hình tài khoản phù hợp và thực tế cho các nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở sự hiểu nhầm. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể còn nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu sự bảo mật ở cấp độ giao dịch có cung cấp đủ mức bảo vệ cho các tổ chức, hay mô hình tài khoản nằm bên dưới âm thầm giới hạn toàn bộ lời hứa đó?
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi cho rằng việc thêm quyền riêng tư vào một môi trường EVM là giống với việc xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài, hai thứ này có vẻ tương tự. Nhưng bên trong thì không.
Mô hình tài khoản của EVM mang theo một giả định mang tính cấu trúc. Địa chỉ vẫn tồn tại. Hoạt động được tích lũy. Dù từng giao dịch riêng lẻ có thể được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger bổ sung tính bảo mật thông tin dựa trên mô hình ấy. Dữ liệu giao dịch có thể trở nên không thể nhận dạng (mờ đục). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được ẩn và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ kín. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhận thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào đôi khi còn quan trọng không kém gì việc họ đã giao dịch cái gì.
Đây không phải là một lỗi thiết kế. EVM theo mô hình tài khoản phù hợp và thực tế cho các nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở sự hiểu nhầm. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể còn nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu sự bảo mật ở cấp độ giao dịch có cung cấp đủ mức bảo vệ cho các tổ chức, hay mô hình tài khoản nằm bên dưới âm thầm giới hạn toàn bộ lời hứa đó?
#dusk $DUSK @Dusk
Mô hình tài khoản của EVM mang theo một giả định mang tính cấu trúc. Địa chỉ vẫn tồn tại. Hoạt động được tích lũy. Dù từng giao dịch riêng lẻ có thể được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger bổ sung tính bảo mật thông tin dựa trên mô hình ấy. Dữ liệu giao dịch có thể trở nên không thể nhận dạng (mờ đục). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được ẩn và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ kín. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhận thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào đôi khi còn quan trọng không kém gì việc họ đã giao dịch cái gì.
Đây không phải là một lỗi thiết kế. EVM theo mô hình tài khoản phù hợp và thực tế cho các nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở sự hiểu nhầm. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể còn nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu sự bảo mật ở cấp độ giao dịch có cung cấp đủ mức bảo vệ cho các tổ chức, hay mô hình tài khoản nằm bên dưới âm thầm giới hạn toàn bộ lời hứa đó?
#dusk $DUSK @Dusk
1
1
768
·
--
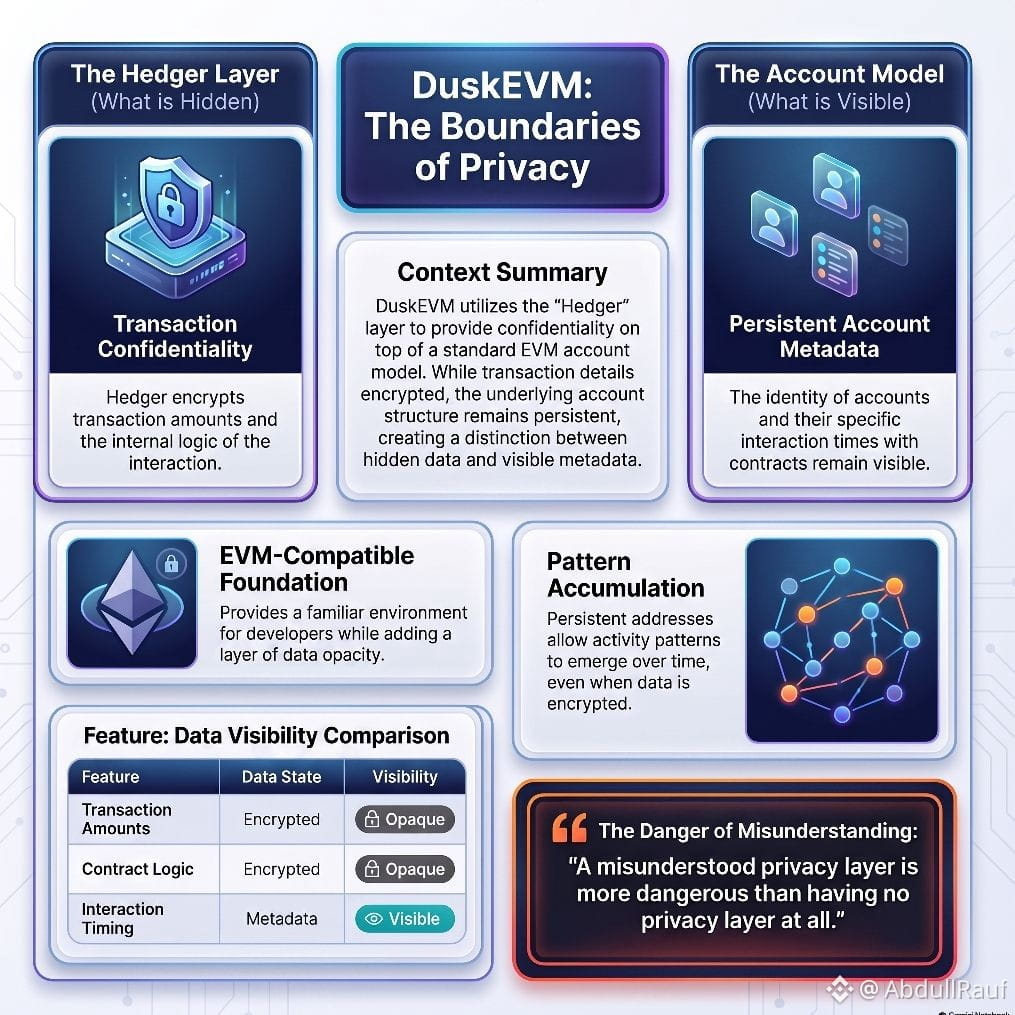
Ban đầu tôi cho rằng việc bổ sung quyền riêng tư vào một môi trường EVM cũng giống như xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài thì hai thứ này có vẻ giống nhau. Nhưng bên trong thì không.
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi cho rằng việc bổ sung quyền riêng tư vào một môi trường EVM cũng giống như xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài thì hai thứ này có vẻ giống nhau. Nhưng bên trong thì không.
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
23
1
12
1.2k
·
--
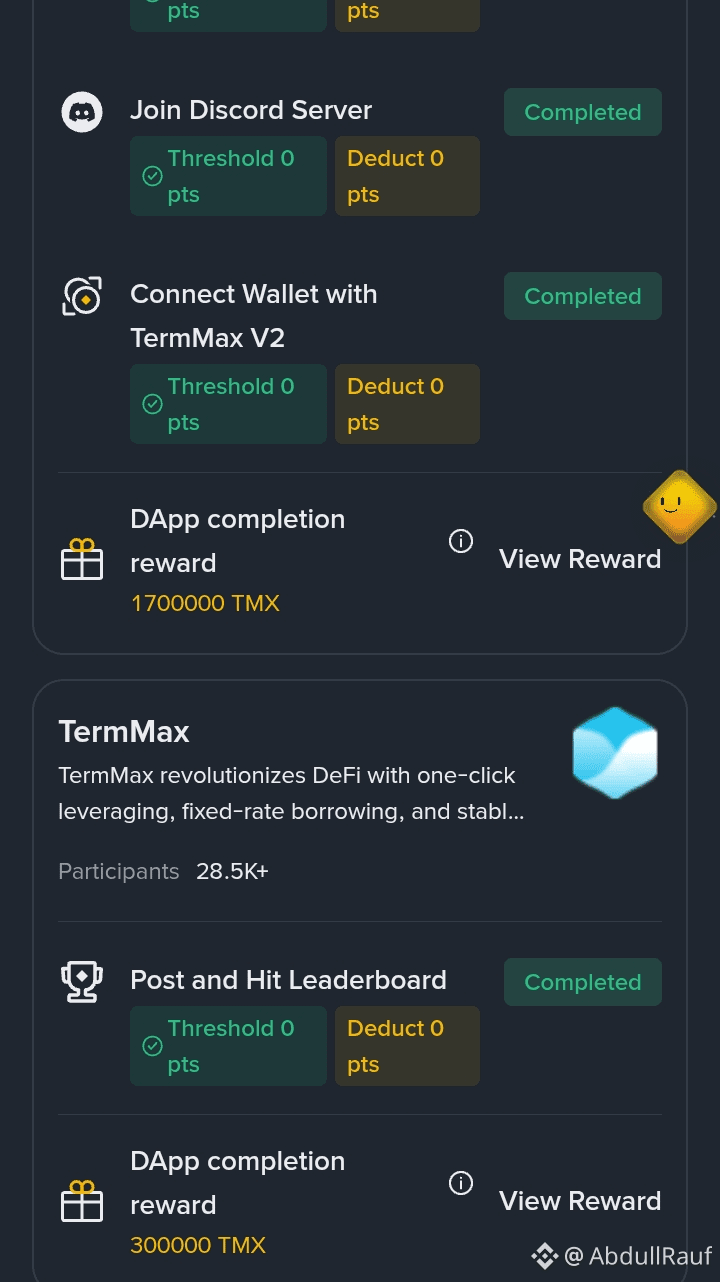
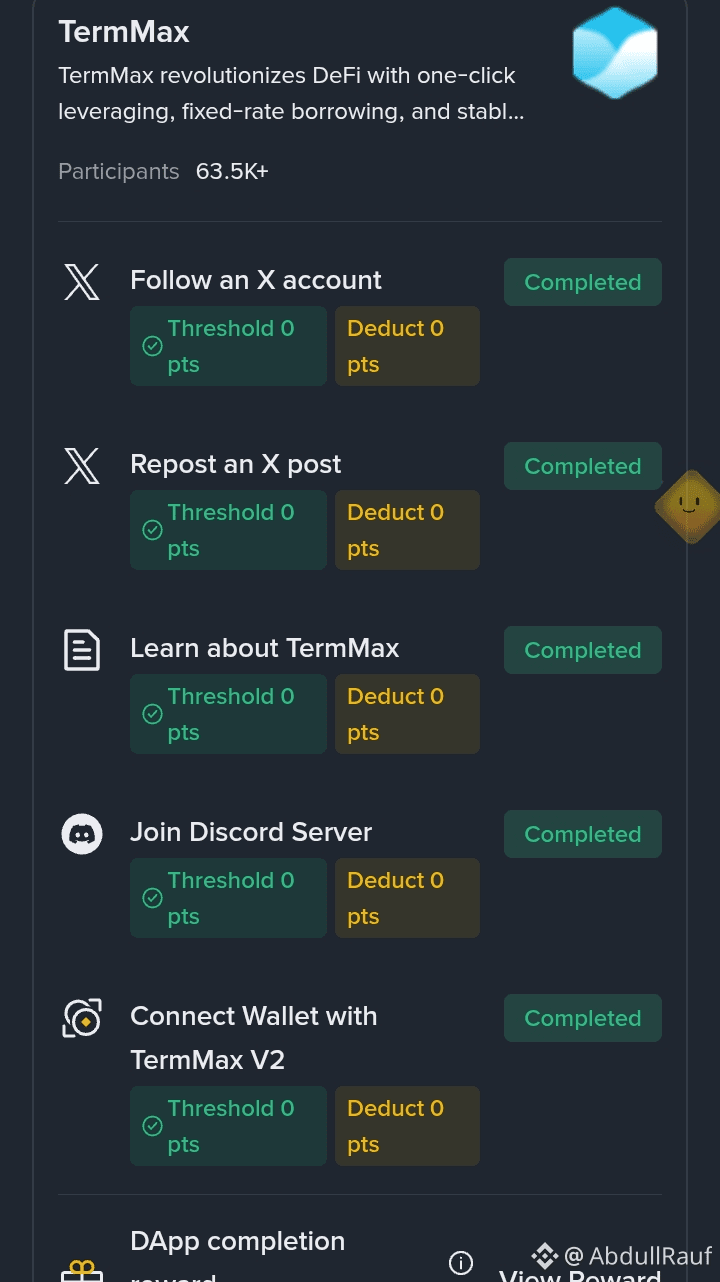
Ban đầu tôi nghĩ việc xuất hiện trên bảng xếp hạng là đã đủ.
Đã dành thời gian xem kỹ quy định và nhận ra khâu xác minh mới là “cánh cổng” thực sự.
Hôm nay là khung thời gian duy nhất.
Binance Wallet → Discover → Booster → TermMax → Square task → Hoàn thành & Xác minh.
Bỏ qua bước này thì thứ hạng cũng không có ý nghĩa gì
Công việc âm thầm xác nhận vẫn là thứ quyết định ai thật sự được chi trả.
@termmax
#TermMax
Ban đầu tôi nghĩ việc xuất hiện trên bảng xếp hạng là đã đủ.
Đã dành thời gian xem kỹ quy định và nhận ra khâu xác minh mới là “cánh cổng” thực sự.
Hôm nay là khung thời gian duy nhất.
Binance Wallet → Discover → Booster → TermMax → Square task → Hoàn thành & Xác minh.
Bỏ qua bước này thì thứ hạng cũng không có ý nghĩa gì
Công việc âm thầm xác nhận vẫn là thứ quyết định ai thật sự được chi trả.
@TermMax
#TermMax
Đã dành thời gian xem kỹ quy định và nhận ra khâu xác minh mới là “cánh cổng” thực sự.
Hôm nay là khung thời gian duy nhất.
Binance Wallet → Discover → Booster → TermMax → Square task → Hoàn thành & Xác minh.
Bỏ qua bước này thì thứ hạng cũng không có ý nghĩa gì
Công việc âm thầm xác nhận vẫn là thứ quyết định ai thật sự được chi trả.
@TermMax
#TermMax
265
·
--
Đã xác minh
Đã mất thời gian để cố đọc hai tín hiệu chỉ theo hai hướng khác nhau. Giá đã giảm chín mươi ba phần trăm so với mức cao nhất mọi thời đại. Quan hệ đối tác NPEX đã đi vào hoạt động. Có một lộ trình phát hành được xác nhận với quy mô hơn hai trăm triệu euro. Nâng cấp Boreas đã được gửi đi vào tháng Năm. Hai hình ảnh đó không thuộc cùng một câu chuyện. Một hình gợi ý một dự án đã không giữ được đà ra mắt của mình. Hình còn lại gợi ý một dự án vẫn tiếp tục được xây dựng trong khi giá giảm. Token hạ tầng gặp vấn đề về thời điểm mà thị trường cổ phiếu không gặp. Giá cổ phiếu của một công ty và doanh thu của nó thường di chuyển cùng một hướng theo thời gian. Giá token của một giao thức và mức sử dụng thực tế của nó có thể lệch nhau trong nhiều năm. Giá phản ánh điều mà các nhà giao dịch nghĩ hôm nay. Mức sử dụng phản ánh những gì các tổ chức đã quyết định từ vài tháng trước. Điều tôi không thể đối chiếu là khoảng cách giữa con số phát hành đã được xác nhận và khối lượng giao dịch hằng ngày. Hai trăm triệu euro trong lộ trình so với ba phẩy năm triệu euro trong khối lượng mỗi ngày là một khoảng cách rất lớn. Hoặc việc phát hành vẫn chưa đến được chuỗi, hoặc khối lượng không phải là thước đo đúng. <@Dusk_Foundation > có các quan hệ đối tác mà đa số giao thức ở mức giá này sẽ không có. Liệu điều đó cuối cùng sẽ xuất hiện trên giá hay chỉ nằm trong sử sách là câu hỏi mà các biểu đồ giá chưa bao giờ được thiết kế để trả lời. Khi giá và mức độ áp dụng lệch nhau xa đến vậy, cái nào đang nói dối?
#dusk $DUSK @Dusk_Foundation
Đã mất thời gian để cố đọc hai tín hiệu chỉ theo hai hướng khác nhau. Giá đã giảm chín mươi ba phần trăm so với mức cao nhất mọi thời đại. Quan hệ đối tác NPEX đã đi vào hoạt động. Có một lộ trình phát hành được xác nhận với quy mô hơn hai trăm triệu euro. Nâng cấp Boreas đã được gửi đi vào tháng Năm. Hai hình ảnh đó không thuộc cùng một câu chuyện. Một hình gợi ý một dự án đã không giữ được đà ra mắt của mình. Hình còn lại gợi ý một dự án vẫn tiếp tục được xây dựng trong khi giá giảm. Token hạ tầng gặp vấn đề về thời điểm mà thị trường cổ phiếu không gặp. Giá cổ phiếu của một công ty và doanh thu của nó thường di chuyển cùng một hướng theo thời gian. Giá token của một giao thức và mức sử dụng thực tế của nó có thể lệch nhau trong nhiều năm. Giá phản ánh điều mà các nhà giao dịch nghĩ hôm nay. Mức sử dụng phản ánh những gì các tổ chức đã quyết định từ vài tháng trước. Điều tôi không thể đối chiếu là khoảng cách giữa con số phát hành đã được xác nhận và khối lượng giao dịch hằng ngày. Hai trăm triệu euro trong lộ trình so với ba phẩy năm triệu euro trong khối lượng mỗi ngày là một khoảng cách rất lớn. Hoặc việc phát hành vẫn chưa đến được chuỗi, hoặc khối lượng không phải là thước đo đúng. <@Dusk > có các quan hệ đối tác mà đa số giao thức ở mức giá này sẽ không có. Liệu điều đó cuối cùng sẽ xuất hiện trên giá hay chỉ nằm trong sử sách là câu hỏi mà các biểu đồ giá chưa bao giờ được thiết kế để trả lời. Khi giá và mức độ áp dụng lệch nhau xa đến vậy, cái nào đang nói dối?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
9
1
9
884
·
--
Đã xác minh
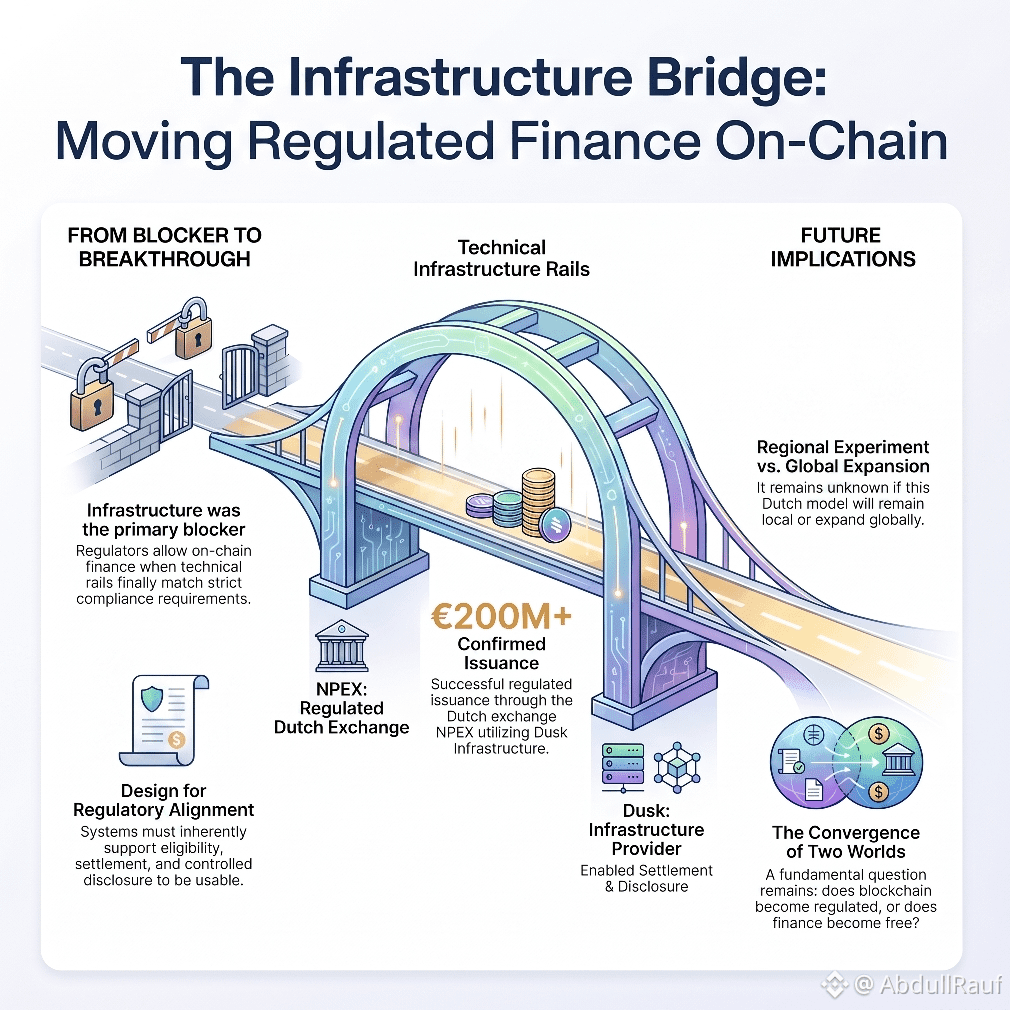
Ban đầu tôi cho rằng tài chính được quản lý sẽ không thể chuyển lên chuỗi vì cơ quan quản lý sẽ không bao giờ cho phép. Các quy định quá chặt chẽ. Các hệ thống thì quá đóng. Blockchain thì quá mở.
Rồi các con số xuất hiện. Hơn 200 triệu € đã được xác nhận phát hành thông qua NPEX, một sàn giao dịch Hà Lan được quản lý, hợp tác với Dusk. Điều đó không giống như sự phản kháng. Nó trông giống điều ngược lại.
Thứ giữ tôi lại là một nhận thức yên lặng ở bên dưới. Cơ quan quản lý không phải là trở ngại chính. Vấn đề nằm ở hạ tầng. Khi các “đường ray” có thể hỗ trợ tính đủ điều kiện, thanh toán và công bố có kiểm soát, thì lộ trình tuân thủ trở nên khả thi. Quyền được cấp không phải là chuyện “xin sau”. Nó trở nên có thể vì thiết kế cuối cùng đã khớp với các yêu cầu.
Điều tôi vẫn chưa thể yên tâm là mức độ điều này được giữ lại ở phạm vi địa phương đến đâu. NPEX là một nền tảng tại Hà Lan. Liệu mô hình này có mở rộng ra ngoài châu Âu hay chỉ còn là một thí nghiệm mang tính khu vực vẫn còn là câu hỏi.
Khi tài chính được quản lý chuyển lên chuỗi, liệu blockchain có trở nên được quản lý chặt chẽ hơn, hay tài chính trở nên tự do hơn?
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi cho rằng tài chính được quản lý sẽ không thể chuyển lên chuỗi vì cơ quan quản lý sẽ không bao giờ cho phép. Các quy định quá chặt chẽ. Các hệ thống thì quá đóng. Blockchain thì quá mở.
Rồi các con số xuất hiện. Hơn 200 triệu € đã được xác nhận phát hành thông qua NPEX, một sàn giao dịch Hà Lan được quản lý, hợp tác với Dusk. Điều đó không giống như sự phản kháng. Nó trông giống điều ngược lại.
Thứ giữ tôi lại là một nhận thức yên lặng ở bên dưới. Cơ quan quản lý không phải là trở ngại chính. Vấn đề nằm ở hạ tầng. Khi các “đường ray” có thể hỗ trợ tính đủ điều kiện, thanh toán và công bố có kiểm soát, thì lộ trình tuân thủ trở nên khả thi. Quyền được cấp không phải là chuyện “xin sau”. Nó trở nên có thể vì thiết kế cuối cùng đã khớp với các yêu cầu.
Điều tôi vẫn chưa thể yên tâm là mức độ điều này được giữ lại ở phạm vi địa phương đến đâu. NPEX là một nền tảng tại Hà Lan. Liệu mô hình này có mở rộng ra ngoài châu Âu hay chỉ còn là một thí nghiệm mang tính khu vực vẫn còn là câu hỏi.
Khi tài chính được quản lý chuyển lên chuỗi, liệu blockchain có trở nên được quản lý chặt chẽ hơn, hay tài chính trở nên tự do hơn?
#dusk $DUSK @Dusk
Rồi các con số xuất hiện. Hơn 200 triệu € đã được xác nhận phát hành thông qua NPEX, một sàn giao dịch Hà Lan được quản lý, hợp tác với Dusk. Điều đó không giống như sự phản kháng. Nó trông giống điều ngược lại.
Thứ giữ tôi lại là một nhận thức yên lặng ở bên dưới. Cơ quan quản lý không phải là trở ngại chính. Vấn đề nằm ở hạ tầng. Khi các “đường ray” có thể hỗ trợ tính đủ điều kiện, thanh toán và công bố có kiểm soát, thì lộ trình tuân thủ trở nên khả thi. Quyền được cấp không phải là chuyện “xin sau”. Nó trở nên có thể vì thiết kế cuối cùng đã khớp với các yêu cầu.
Điều tôi vẫn chưa thể yên tâm là mức độ điều này được giữ lại ở phạm vi địa phương đến đâu. NPEX là một nền tảng tại Hà Lan. Liệu mô hình này có mở rộng ra ngoài châu Âu hay chỉ còn là một thí nghiệm mang tính khu vực vẫn còn là câu hỏi.
Khi tài chính được quản lý chuyển lên chuỗi, liệu blockchain có trở nên được quản lý chặt chẽ hơn, hay tài chính trở nên tự do hơn?
#dusk $DUSK @Dusk
7
7
981
·
--
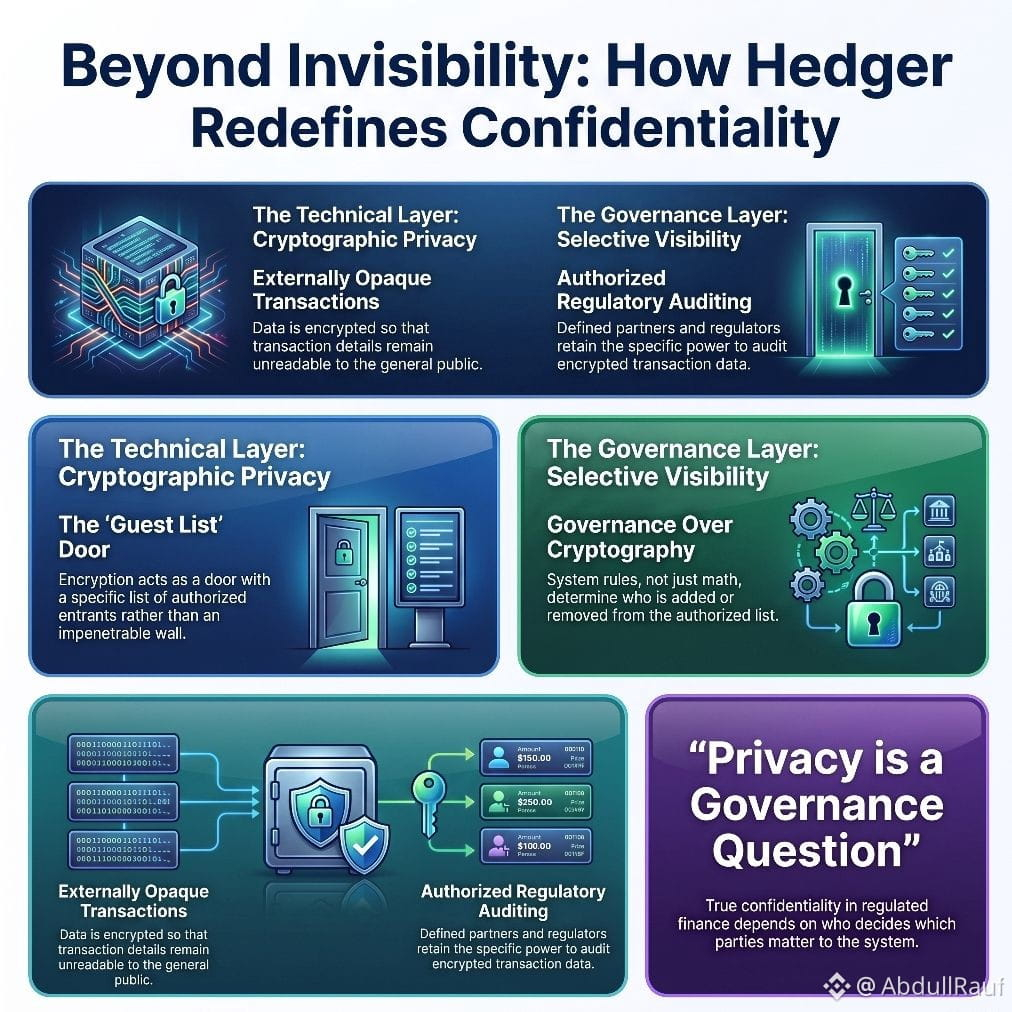
Ban đầu tôi cho rằng “bí mật” nghĩa là được che giấu khỏi mọi người. Dữ liệu được mã hóa, không ai nhìn thấy, giao dịch vẫn tồn tại nhưng không ai bên ngoài có thể đọc được. Hedger hoạt động khác đi. Dữ liệu giao dịch được mã hóa và không thể nhận dạng từ bên ngoài. Các cơ quan quản lý được ủy quyền vẫn có thể kiểm tra/audit nó. Mã hóa không phải là một bức tường. Nó giống như một cánh cửa có danh sách khách mời. Điều khiến tôi cứ phải suy nghĩ chính là cụm từ “các cơ quan quản lý được ủy quyền”. Cụm từ đó âm thầm làm rất nhiều việc. Nó quyết định ai được đưa vào danh sách. Nó quyết định cách một người được thêm vào. Có vẻ như nó cũng quyết định cách một người được loại bỏ. Tất cả những điều đó không nằm ở phần mật mã. Tất cả đều thuộc về quản trị (governance). Quyền riêng tư kỹ thuật là có thật. Quyền riêng tư trong quản trị là một câu hỏi hoàn toàn khác. Bạn không phải là vô hình bên trong Hedger. Bạn chỉ hiển thị có chọn lọc đối với một tập hợp các bên mà @Dusk_Foundation và các đối tác của họ đã xác định. Đó có thể chính xác là thiết kế đúng cho tài chính được quản lý. Và cũng không phải là điều mà phần lớn mọi người hiểu khi họ nghe từ “bí mật/confidential”. Khi quyền riêng tư nghĩa là bị ẩn khỏi tất cả mọi người ngoại trừ những người quan trọng đối với hệ thống, thì ai sẽ quyết định ai là người “quan trọng”?
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi cho rằng “bí mật” nghĩa là được che giấu khỏi mọi người. Dữ liệu được mã hóa, không ai nhìn thấy, giao dịch vẫn tồn tại nhưng không ai bên ngoài có thể đọc được. Hedger hoạt động khác đi. Dữ liệu giao dịch được mã hóa và không thể nhận dạng từ bên ngoài. Các cơ quan quản lý được ủy quyền vẫn có thể kiểm tra/audit nó. Mã hóa không phải là một bức tường. Nó giống như một cánh cửa có danh sách khách mời. Điều khiến tôi cứ phải suy nghĩ chính là cụm từ “các cơ quan quản lý được ủy quyền”. Cụm từ đó âm thầm làm rất nhiều việc. Nó quyết định ai được đưa vào danh sách. Nó quyết định cách một người được thêm vào. Có vẻ như nó cũng quyết định cách một người được loại bỏ. Tất cả những điều đó không nằm ở phần mật mã. Tất cả đều thuộc về quản trị (governance). Quyền riêng tư kỹ thuật là có thật. Quyền riêng tư trong quản trị là một câu hỏi hoàn toàn khác. Bạn không phải là vô hình bên trong Hedger. Bạn chỉ hiển thị có chọn lọc đối với một tập hợp các bên mà @Dusk và các đối tác của họ đã xác định. Đó có thể chính xác là thiết kế đúng cho tài chính được quản lý. Và cũng không phải là điều mà phần lớn mọi người hiểu khi họ nghe từ “bí mật/confidential”. Khi quyền riêng tư nghĩa là bị ẩn khỏi tất cả mọi người ngoại trừ những người quan trọng đối với hệ thống, thì ai sẽ quyết định ai là người “quan trọng”?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
14
10
1.1k
·
--
Đúng một phần
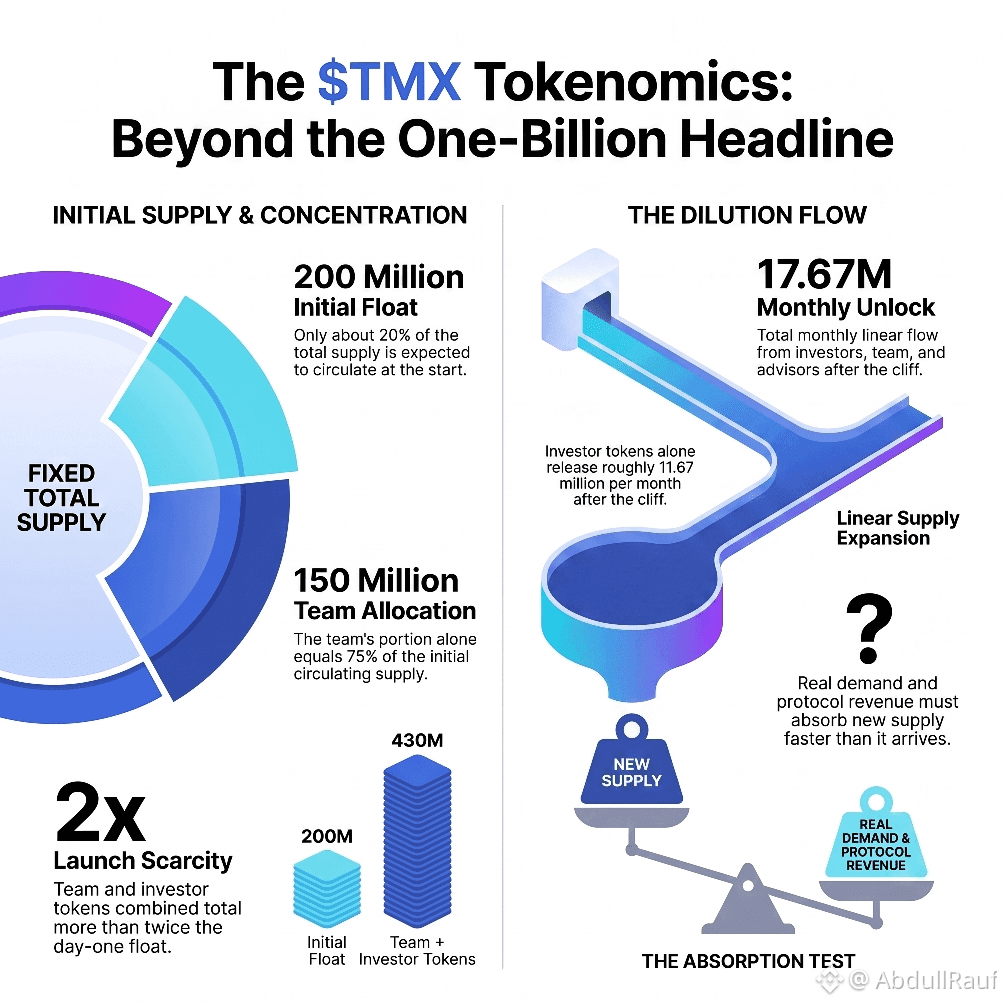
Ban đầu tôi cho rằng nguồn cung cố định 1 tỷ là tín hiệu mạnh nhất trong thiết kế $TMX. Dành thời gian xem lịch mở khóa thực tế và nhận ra con số quan trọng hơn là phần float.
Chỉ khoảng 200 triệu được kỳ vọng sẽ lưu hành ngay từ đầu. Riêng token nhà đầu tư sẽ phát hành khoảng 11,67 triệu mỗi tháng sau thời gian cliff. Cộng thêm phần mở khóa của đội ngũ và cố vấn, luồng tuyến tính hằng tháng có thể đạt khoảng 17,67 triệu. Pha loãng theo lịch trình là bình thường. Bài kiểm tra thực sự là liệu nhu cầu thực và doanh thu giao thức có hấp thụ lượng cung mới nhanh hơn so với thời điểm nó được đưa ra hay không.
Phần phân bổ 150 triệu cho đội ngũ tương đương 75% nguồn cung lưu hành ban đầu. Đội ngũ cộng với nhà đầu tư tổng cộng nhiều hơn 430 triệu so với lượng float của ngày đầu, tức là hơn gấp đôi. Điều đó làm thay đổi cách cụm từ “nguồn cung cố định” được hiểu như thế nào. Khan hiếm trên giấy là một chuyện. Việc thứ gì có thể bán được và khi nào có được lại là chuyện khác.
Tôi đang theo dõi free float và tốc độ nó mở rộng nhanh hơn cả con số tỷ được nêu trên tiêu đề. Kỷ luật về cung không chỉ là thứ tồn tại về sau. Mà còn là thứ trở nên sẵn có khi nào.
#termmax @termmax
Ban đầu tôi cho rằng nguồn cung cố định 1 tỷ là tín hiệu mạnh nhất trong thiết kế $TMX. Dành thời gian xem lịch mở khóa thực tế và nhận ra con số quan trọng hơn là phần float.
Chỉ khoảng 200 triệu được kỳ vọng sẽ lưu hành ngay từ đầu. Riêng token nhà đầu tư sẽ phát hành khoảng 11,67 triệu mỗi tháng sau thời gian cliff. Cộng thêm phần mở khóa của đội ngũ và cố vấn, luồng tuyến tính hằng tháng có thể đạt khoảng 17,67 triệu. Pha loãng theo lịch trình là bình thường. Bài kiểm tra thực sự là liệu nhu cầu thực và doanh thu giao thức có hấp thụ lượng cung mới nhanh hơn so với thời điểm nó được đưa ra hay không.
Phần phân bổ 150 triệu cho đội ngũ tương đương 75% nguồn cung lưu hành ban đầu. Đội ngũ cộng với nhà đầu tư tổng cộng nhiều hơn 430 triệu so với lượng float của ngày đầu, tức là hơn gấp đôi. Điều đó làm thay đổi cách cụm từ “nguồn cung cố định” được hiểu như thế nào. Khan hiếm trên giấy là một chuyện. Việc thứ gì có thể bán được và khi nào có được lại là chuyện khác.
Tôi đang theo dõi free float và tốc độ nó mở rộng nhanh hơn cả con số tỷ được nêu trên tiêu đề. Kỷ luật về cung không chỉ là thứ tồn tại về sau. Mà còn là thứ trở nên sẵn có khi nào.
#termmax @TermMax
Chỉ khoảng 200 triệu được kỳ vọng sẽ lưu hành ngay từ đầu. Riêng token nhà đầu tư sẽ phát hành khoảng 11,67 triệu mỗi tháng sau thời gian cliff. Cộng thêm phần mở khóa của đội ngũ và cố vấn, luồng tuyến tính hằng tháng có thể đạt khoảng 17,67 triệu. Pha loãng theo lịch trình là bình thường. Bài kiểm tra thực sự là liệu nhu cầu thực và doanh thu giao thức có hấp thụ lượng cung mới nhanh hơn so với thời điểm nó được đưa ra hay không.
Phần phân bổ 150 triệu cho đội ngũ tương đương 75% nguồn cung lưu hành ban đầu. Đội ngũ cộng với nhà đầu tư tổng cộng nhiều hơn 430 triệu so với lượng float của ngày đầu, tức là hơn gấp đôi. Điều đó làm thay đổi cách cụm từ “nguồn cung cố định” được hiểu như thế nào. Khan hiếm trên giấy là một chuyện. Việc thứ gì có thể bán được và khi nào có được lại là chuyện khác.
Tôi đang theo dõi free float và tốc độ nó mở rộng nhanh hơn cả con số tỷ được nêu trên tiêu đề. Kỷ luật về cung không chỉ là thứ tồn tại về sau. Mà còn là thứ trở nên sẵn có khi nào.
#termmax @TermMax
3
3
811
·
--
🎙️ Trâu quay về nhanh, Musk đã lên tàu Dogecoin chưa?

Kết thúc
04 giờ 09 phút 31 giây
6.7k
83
273
·
--
🎙️ Đã đến rồi, hãy cùng bàn về chiến lược giao dịch!
Kết thúc
03 giờ 26 phút 42 giây
17.3k
29
39
·
--
🎙️ Thị trường tiền mã hóa tăng mạnh cấp độ một, còn có thể đuổi theo không? Đầu tư định kỳ BNB
Kết thúc
02 giờ 30 phút 11 giây
5.7k
8
17
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
FedRateWatch
1M lượt xem
4,897 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng truy cập trong Chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: FOMC tháng 9 — Kế tiếp Cục Dự trữ Liên bang sẽ làm gì?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết với hashtag #FedRateWatch
Tạo nội dung dựa trên các góc nhìn dưới đây:
- CPI lõi tháng 8 tăng 0,3% theo tháng và hiện xác suất Fed tăng lãi suất 25bp trong tuần này đã gần 90%. Bạn có dự đoán Fed sẽ tăng lãi suất trong tuần này không? Đó chỉ là một lần duy nhất hay là khởi đầu cho một chu kỳ tăng lãi suất dài hơn?
- Nếu đợt tăng lãi suất diễn ra, nó sẽ ảnh hưởng thế nào đến BTC, cổ phiếu công nghệ và vàng? Tăng giá hay giảm giá?
- Bạn dự định giao dịch như thế nào tiếp theo? Chia sẻ giao dịch/nắm giữ BTC, cổ phiếu hoặc vàng của bạn với tiện ích chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận được mức tăng lưu lượng truy cập ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký cấp nội dung trên nguồn cấp nếu bài đăng của bạn được chọn.
- Có cơ hội để bài viết của bạn được giới thiệu trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #FedRateWatch hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·554 lượt thích
·1.3M lượt xem
TheoDõiFOMC
79,939 lượt xem
526 đang thảo luận
45NgayTuDoTaiChinh
902,315 lượt xem
3,090 đang thảo luận