Các lựa chọn của Oracle đang định giá thấp lịch sử của chính mình
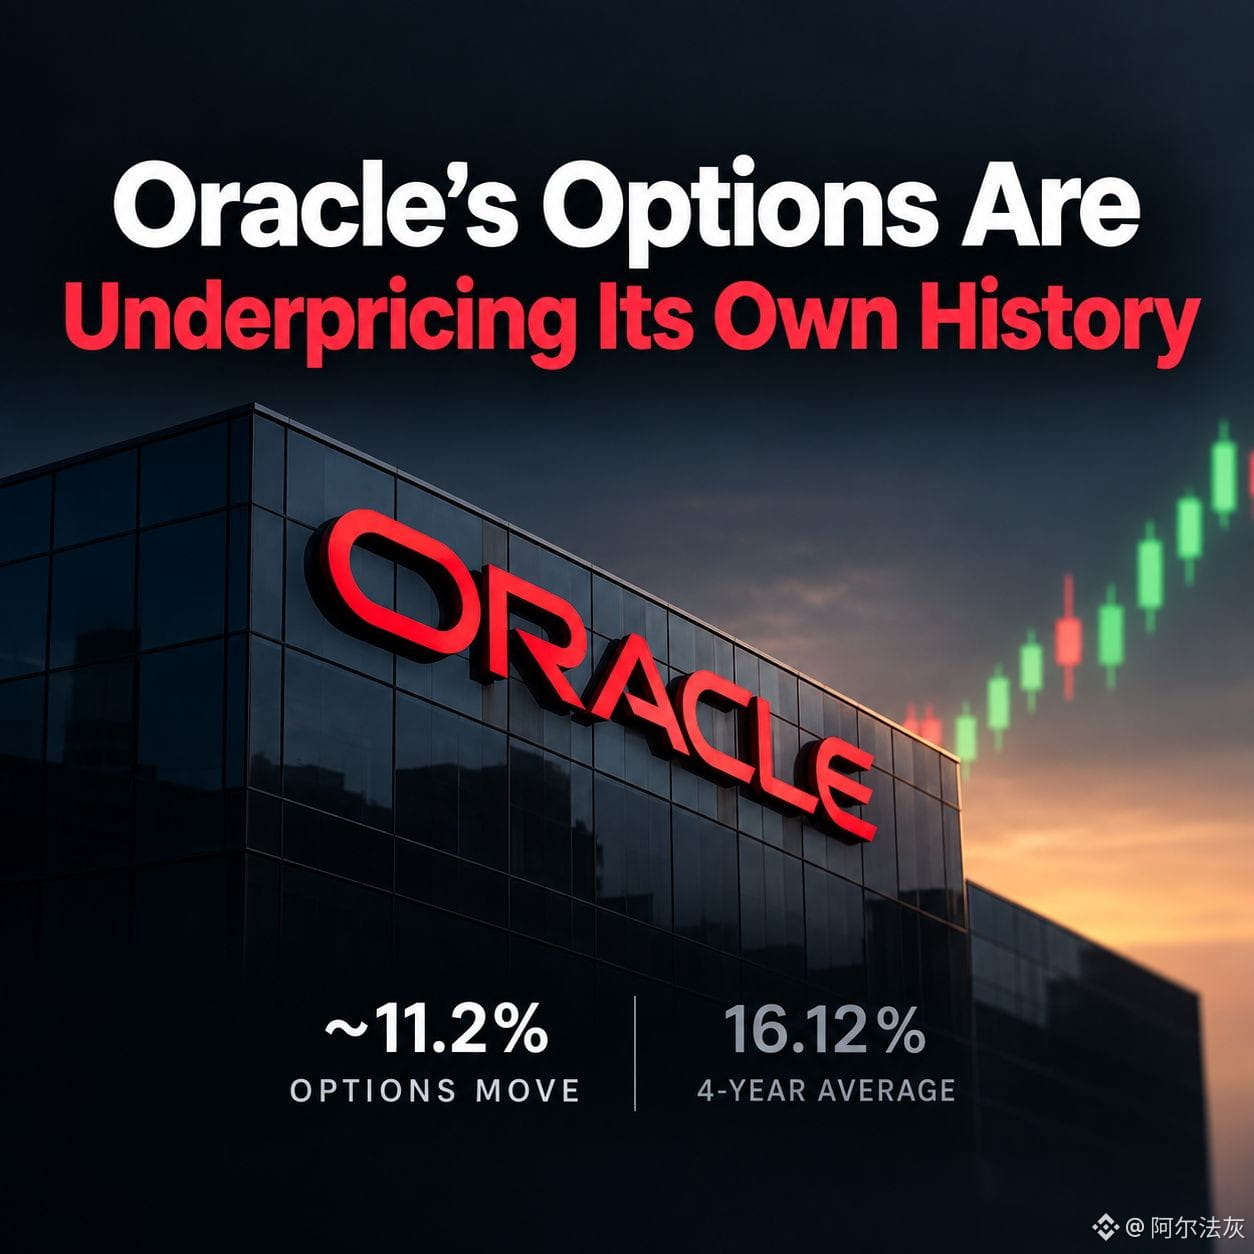
Oracle công bố vào tối nay lúc 5 giờ chiều ET. thị trường quyền chọn đã đưa ra dự báo: biến động khoảng 11,2% cho đến hết phiên giao dịch của ngày mai.
nghe có vẻ hợp lý cho đến khi bạn đối chiếu với phản ứng lợi nhuận trong bốn lần gần đây nhất của chính Oracle, vốn đạt trung bình 16,12%. Trong một trong bốn lần đó—đúng một năm trước, vào tháng này—cổ phiếu đã bật tăng 40% chỉ trong một đêm.
vì vậy, thị trường đang định giá mức biến động của lần công bố này thấp hơn khoảng 30% so với những gì lịch sử gần đây của Oracle cho thấy nên kỳ vọng. Và điều đó xảy ra trong bối cảnh cổ phiếu đã tăng 42% kể từ tháng 7, tức là vào thời điểm công bố vốn đã “nóng”.
có hai cách đọc thẳng thắn cho khoảng chênh lệch đó. Một là câu chuyện AI-capex đã là động lực chi phối trong suốt cả một năm qua; nhà đầu tư đã “calibrate” với điều đó, và phản ứng yên ắng hơn thật sự có thể hợp lý lần này. Hai là các nhà bán quyền (premium sellers) đang định giá thấp rủi ro đuôi trong một cổ phiếu được biết đến đặc biệt với việc vượt qua mức biến động suy ra (implied move) của chính nó—3 lần trong 4 lần gần đây.
dưới đây là lý do khiến “khung thời gian đáo hạn” vào ngày mai lộn xộn hơn thường lệ. CPI rơi vào lúc 8:30 sáng ET vào thứ Sáu, trước khi thị trường mở cửa. Các quyền chọn sẽ đáo hạn trùng với phản ứng khi Oracle công bố lợi nhuận cũng sẽ phải hấp thụ toàn bộ tác động của số liệu CPI đó.
rủi ro lợi nhuận và rủi ro vĩ mô, được “chồng” vào một lần đáo hạn, được định giá như thể đó chỉ là một chất xúc tác gọn gàng.
con số thực sự quan trọng là phép tính theo straddle. mua straddle ngày thứ Sáu tốn khoảng 19,25 USD. Oracle cần đóng cửa thấp hơn xấp xỉ 145,75 USD hoặc cao hơn 184,25 USD để vị thế này có lãi tại thời điểm đáo hạn.
hiện tại, cổ phiếu đang ở mức 161,88 USD—nằm đúng giữa khoảng đó. Mọi thứ giữ gần mức này, kể cả một phản ứng với lợi nhuận có tính “đáng tin” và được đưa tin, vẫn có thể khiến ai đó thua lỗ nếu họ đã mua cho “đợt biến động” nhưng không nhận được đủ mức biến động đó trước khi biến động suy ra sụt giảm.
tối nay và ngày mai sẽ quyết định lần nào đúng. Nếu biến động được kiềm chế sẽ xác nhận luận điểm “một năm bình lặng hơn”. Bất cứ điều gì vượt quá 11% một cách đáng kể—tiến gần hơn mức trung bình 16% của chính Oracle, hoặc thậm chí là bất kỳ điều gì gần mức ngoại lệ 40% từ năm ngoái—đều cho thấy rủi ro đuôi lại một lần nữa bị định giá thấp.
$ORCL
Oracle công bố vào tối nay lúc 5 giờ chiều ET. thị trường quyền chọn đã đưa ra dự báo: biến động khoảng 11,2% cho đến hết phiên giao dịch của ngày mai.
nghe có vẻ hợp lý cho đến khi bạn đối chiếu với phản ứng lợi nhuận trong bốn lần gần đây nhất của chính Oracle, vốn đạt trung bình 16,12%. Trong một trong bốn lần đó—đúng một năm trước, vào tháng này—cổ phiếu đã bật tăng 40% chỉ trong một đêm.
vì vậy, thị trường đang định giá mức biến động của lần công bố này thấp hơn khoảng 30% so với những gì lịch sử gần đây của Oracle cho thấy nên kỳ vọng. Và điều đó xảy ra trong bối cảnh cổ phiếu đã tăng 42% kể từ tháng 7, tức là vào thời điểm công bố vốn đã “nóng”.
có hai cách đọc thẳng thắn cho khoảng chênh lệch đó. Một là câu chuyện AI-capex đã là động lực chi phối trong suốt cả một năm qua; nhà đầu tư đã “calibrate” với điều đó, và phản ứng yên ắng hơn thật sự có thể hợp lý lần này. Hai là các nhà bán quyền (premium sellers) đang định giá thấp rủi ro đuôi trong một cổ phiếu được biết đến đặc biệt với việc vượt qua mức biến động suy ra (implied move) của chính nó—3 lần trong 4 lần gần đây.
dưới đây là lý do khiến “khung thời gian đáo hạn” vào ngày mai lộn xộn hơn thường lệ. CPI rơi vào lúc 8:30 sáng ET vào thứ Sáu, trước khi thị trường mở cửa. Các quyền chọn sẽ đáo hạn trùng với phản ứng khi Oracle công bố lợi nhuận cũng sẽ phải hấp thụ toàn bộ tác động của số liệu CPI đó.
rủi ro lợi nhuận và rủi ro vĩ mô, được “chồng” vào một lần đáo hạn, được định giá như thể đó chỉ là một chất xúc tác gọn gàng.
con số thực sự quan trọng là phép tính theo straddle. mua straddle ngày thứ Sáu tốn khoảng 19,25 USD. Oracle cần đóng cửa thấp hơn xấp xỉ 145,75 USD hoặc cao hơn 184,25 USD để vị thế này có lãi tại thời điểm đáo hạn.
hiện tại, cổ phiếu đang ở mức 161,88 USD—nằm đúng giữa khoảng đó. Mọi thứ giữ gần mức này, kể cả một phản ứng với lợi nhuận có tính “đáng tin” và được đưa tin, vẫn có thể khiến ai đó thua lỗ nếu họ đã mua cho “đợt biến động” nhưng không nhận được đủ mức biến động đó trước khi biến động suy ra sụt giảm.
tối nay và ngày mai sẽ quyết định lần nào đúng. Nếu biến động được kiềm chế sẽ xác nhận luận điểm “một năm bình lặng hơn”. Bất cứ điều gì vượt quá 11% một cách đáng kể—tiến gần hơn mức trung bình 16% của chính Oracle, hoặc thậm chí là bất kỳ điều gì gần mức ngoại lệ 40% từ năm ngoái—đều cho thấy rủi ro đuôi lại một lần nữa bị định giá thấp.
$ORCL