
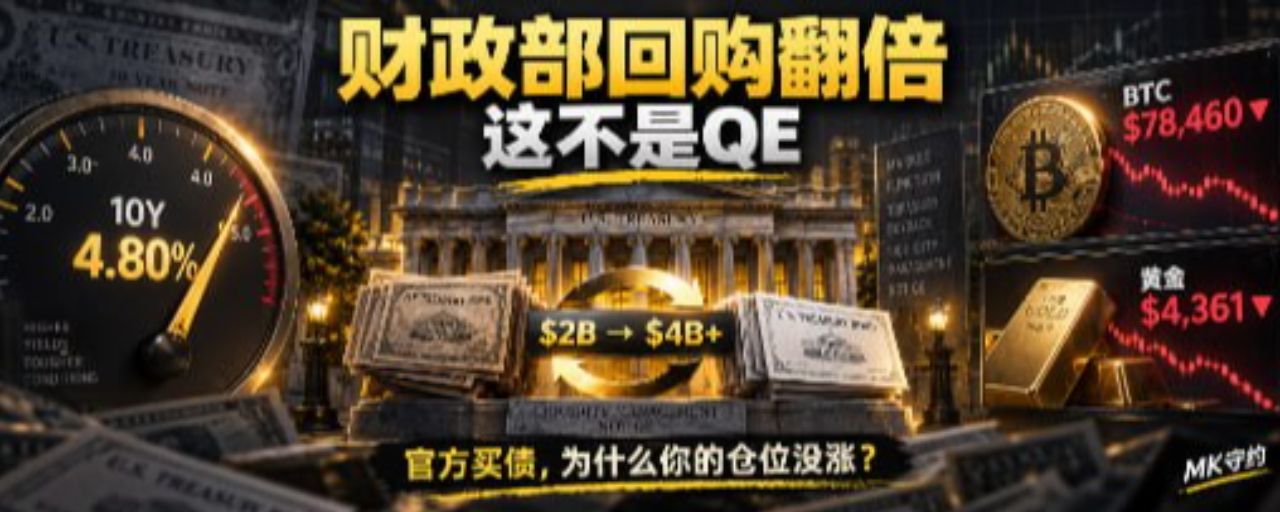


Lợi suất TPC Mỹ 4,8%, Bộ Tài chính tăng gấp đôi repo trái phiếu dài hạn: bạn nghĩ là sắp xả thanh khoản, vậy tại sao BTC vẫn ở mức 78.000 và vàng lại rơi xuống 4.360?
Khi bạn thấy “Bộ Tài chính Mỹ mua lại trái phiếu (repo)”, phản ứng đầu tiên của bạn là gì?
Nới lỏng tiền tệ đã đến rồi.
BTC nên tăng rồi.
Vàng nên cất cánh rồi.
Nếu bạn vì ba chữ này mà cứ tiếp tục mua thêm (gia tăng vị thế), hôm nay có thể lại phải đóng học phí.
Tính đến 06:13 ngày 9 tháng 9 (giờ CST), chỉ số đô la Mỹ đã hạ về quanh 98,84; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vẫn ở mức 4,80%. BTC chỉ khoảng 78.460 USD, trong khi vàng lại giảm xuống quanh 4.361 USD.
Bộ Tài chính thực sự đang phải mở rộng chương trình mua lại (repo) trái phiếu dài hạn.
Nhưng đây không phải QE của Cục Dự trữ Liên bang, cũng không phải tự nhiên bơm thanh khoản vào vị thế của bạn.
4 tỷ USD có thể mua lại một loạt trái phiếu cũ có tính thanh khoản kém hơn.
Nó không mua nổi tình hình lạm phát do giá dầu tiến gần 100 USD; cũng không mua nổi thâm hụt tài chính của Mỹ; và càng không thể ép dòng vốn toàn cầu mượn tiền cho nước Mỹ trong 30 năm bằng đúng giá của hôm nay.
Vì vậy lần này, đừng chỉ nhìn vào hai chữ “mua trái phiếu” mà hưng phấn.
Trước hết xem lợi suất có chịu giảm hay không.
I. Rốt cuộc Bộ Tài chính đã làm gì?
Bộ Tài chính Mỹ công bố rằng từ ngày 9/9, hạn mức mua lại hỗ trợ thanh khoản đối với các trái phiếu danh nghĩa kỳ hạn 10–20 năm và 20–30 năm sẽ được nâng từ 2 tỷ USD mỗi lần lên ít nhất 4 tỷ USD, và được duy trì đến ngày 4/11.
Nhiều tiêu đề viết câu chuyện này thành “Mỹ bắt đầu xả tiền”.
Cách nói này quá thô.
Bộ Tài chính mua lại các trái phiếu cũ có thanh khoản kém, tức những trái phiếu off-the-run mà thị trường hay gọi. Định vị của cơ quan chức năng cho các hoạt động kiểu này là tạo cho người tham gia thị trường một “cửa sổ” bán định kỳ các trái phiếu cũ, nhằm cải thiện thanh khoản ở thị trường thứ cấp.
QE của Fed là công cụ chính sách tiền tệ của FOMC; mục tiêu là thông qua mua tài sản quy mô lớn để kéo lợi suất dài hạn và phần bù kỳ hạn xuống.
Cả hai đều có thể tạo ra bức tranh “chính thức mua trái phiếu”, nhưng nguồn vốn, mục tiêu chính sách và ý nghĩa đối với thị trường là khác nhau.
Việc Bộ Tài chính mua lại cũng không thể khiến nợ chính phủ “biến mất” một cách vô hình.
Trái phiếu cũ được mua lại không thay đổi việc Bộ Tài chính vẫn phải sắp xếp nguồn tài trợ cho chính phủ. Thứ được cải thiện là thanh khoản trên thị trường, chứ không phải xóa đi nhu cầu tài trợ tài khóa.
Càng phải chú ý đến độ trễ thời gian.
Ngày 9/9 là ngày có hiệu lực đối với trần mới; không có nghĩa là ngay trong ngày đó sẽ thực hiện việc mua lại trái phiếu dài hạn trị giá 4 tỷ USD.
Lịch trình dự kiến cho thấy tại Mỹ (giờ miền Đông) ngày 9/9 sẽ thực hiện nghiệp vụ quản lý tiền mặt mua lại trong 1 tháng đến 2 năm, hạn mức tối đa 12,5 tỷ USD; phiên mua lại trái phiếu kỳ hạn 10–20 năm dự kiến diễn ra vào 9/10, với mức trần 2 tỷ USD theo lịch cũ, sau đó đã được thông báo mới nâng lên ít nhất 4 tỷ USD.
Vì vậy hôm nay thị trường giao dịch theo kỳ vọng.
Bài kiểm tra thật sự nằm ở việc thực thi.
II. Phải chăng trái phiếu chính phủ Mỹ giờ đã không còn ai mua?
Cuộc đấu thầu trái phiếu chính phủ kỳ hạn 3 năm tối qua đã đưa ra một bằng chứng phản bác rất tốt.
Bộ Tài chính Mỹ đấu thầu 58 tỷ USD trái phiếu chính phủ kỳ hạn 3 năm, lợi suất cao nhất 4,474%, tỷ lệ đặt thầu 2,72. Nhà đầu tư gián tiếp nhận 62,1% phân bổ theo cạnh tranh; nhà đầu tư trực tiếp nhận 26,9%; nhà kinh doanh sơ cấp chỉ nắm 10,9%.
Bộ dữ liệu này không thể chứng minh rằng trái phiếu Mỹ hoàn toàn không cần lo lắng gì nữa.
Nhưng ít nhất nó chứng minh một điều:
Thị trường không phải đang từ chối tất cả trái phiếu chính phủ Mỹ.
Người mua sẵn sàng cho Mỹ vay tiền trong ba năm.
Họ chỉ ngày càng không muốn dùng mức lợi suất hiện tại để khóa tiền trong 10, 20, thậm chí 30 năm.
Trái phiếu ngắn chủ yếu giao dịch theo việc Fed lần tới sẽ hành động thế nào.
Trái phiếu dài hạn còn phải gánh giá dầu, lạm phát, thâm hụt tài khóa, lượng phát hành trong tương lai và phần bù kỳ hạn.
Bạn có thể đoán lãi suất chính sách sau một năm.
Nhưng ai dám đảm bảo lạm phát và kỷ luật tài khóa trong ba mươi năm tới?
Đó mới là chỗ “đắt” thật sự ở kỳ hạn dài.
Bộ Tài chính tăng gấp đôi hạn mức mua lại cũng là phản ứng trước sức ép của giai đoạn thị trường này.
Không phải tất cả các trái phiếu đều không bán được.
Đó là nhà đầu tư trái phiếu dài hạn đòi hỏi mức bù rủi ro cao hơn.
III. 4 tỷ USD có ép được lợi suất 4,8% không?
Trong ngắn hạn có thể hữu dụng.
Lâu dài không thể chỉ nhìn vào con số tiền.
Khi Bộ Tài chính công bố mở rộng việc mua lại, lợi suất kỳ hạn dài đã giảm trong một thời gian, USD suy yếu, và vàng lẫn BTC đều có xuất hiện mức tăng rõ rệt. Chính sách đã chứng minh rằng nó có thể thay đổi cảm xúc ngắn hạn.
Nhưng cả thị trường trái phiếu Mỹ tính theo hàng nghìn tỷ USD.
Mỗi lần mua lại 4 tỷ USD, xét tương quan với nguồn cung dài hạn và quy mô tồn lượng, vẫn còn quá nhỏ.
Nhận định của CFR về chính sách này rất chính xác: tín hiệu của nó có thể quan trọng hơn cả con số.
Tín hiệu là gì?
Bộ Tài chính đã thừa nhận rằng thanh khoản ở phần kỳ hạn dài xứng đáng được chính sách chuyên biệt duy trì.
Điều này mang lại hai cách lý giải hoàn toàn trái ngược cho thị trường.
Người lạc quan sẽ nói rằng Bộ Tài chính đã tạo một lớp đệm cho trái phiếu dài hạn, nên không gian để lợi suất đi lên sẽ bị hạn chế.
Người thận trọng sẽ nói: nếu thị trường trái phiếu dài hạn không có vấn đề, vậy tại sao lại đột ngột tăng gấp đôi hạn mức mua lại giữa chừng quý?
Hai phía không cần phải tranh cãi.
Để giá trả lời.
Nếu sau khi thực hiện mua lại, lợi suất 10 năm giảm rõ rệt xuống dưới 4,8%, đồng thời đầu kỳ 30 năm cũng hạ theo, thì cho thấy “đệm” chính sách có hiệu quả.
Nếu Bộ Tài chính bắt đầu mua mà lợi suất vẫn đứng ở mức cao, thì cho thấy thị trường lo ngại không phải là thanh khoản, mà là lạm phát, thâm hụt và nguồn cung trái phiếu mới.
Cái trước là tin tốt cho BTC, vàng và cổ phiếu tăng trưởng.
Còn vị thế kia chỉ cho chúng một nhịp hồi ngắn ngủi.
IV. USD đã giảm rồi, vì sao BTC vẫn ở 78.000?
Tính đến thời điểm chốt dữ liệu, chỉ số USD Index khoảng 98,84, giảm khoảng 0,32% so với ngày trước.
Theo công thức giao dịch đơn giản nhất: USD giảm thì BTC phải tăng.
Nhưng BTC vẫn ở quanh 78.460 USD.
Nguyên nhân nằm ở vị thế.
Lượng mở hợp đồng global của BTC trong 24 giờ tăng 0,18%; tỷ lệ long/short của nhóm nhà đầu tư lớn vẫn ở 2,13; trong khi đó, trong 24 giờ, dòng tiền ròng vào hợp đồng giảm khoảng 548 triệu USD.
Giá chưa đi lên.
Vẫn còn dòng tiền chảy ra.
Nhưng vị thế phe mua vẫn chưa rút lui hoàn toàn.
Mặt tốt là, trong 15 phút và 1 giờ gần đây, dòng tiền đã quay lại nhẹ; lượng nắm giữ trên Binance trong 24 giờ giảm 0,87%, cho thấy đang diễn ra quá trình giảm đòn bẩy cục bộ.
Mặt xấu là, các nhà đầu tư quy mô lớn vẫn rõ ràng đang nghiêng về vị thế mua; quanh 78.000 USD vẫn chưa hoàn tất việc xả sạch hoàn toàn.
Mức tập trung nhất phía trên hiện nằm ở 79.150–79.350 USD; sau đó mới đến 79.950–80.150 USD. Ở phía dưới, trước tiên là 77.550–77.650 USD, rồi đến quanh 77.000 USD.
Nếu việc mua lại của Bộ Tài chính thật sự có thể kìm lợi suất xuống, thì ít nhất BTC trước tiên phải lấy lại 79.300 USD, rồi mới đứng vững trên 80.000 USD một lần nữa.
Nếu tỷ suất lợi nhuận giảm mà BTC vẫn không lấy lại được ngay cả mốc 79.300 USD, thì đừng đổ lỗi thêm cho vĩ mô.
Điều đó cho thấy vấn đề nằm ở cấu trúc vốn của riêng thị trường coin.
V. Vị thế vàng còn nguy hiểm hơn BTC
Vàng đã giảm từ vùng quanh 4.400 USD xuống 4.361 USD.
Đồng USD vẫn đang suy yếu.
Bộ Tài chính lại chuẩn bị tăng mạnh việc mua lại trái phiếu dài hạn.
Về lý thuyết, vàng lẽ ra phải thấy thoải mái.
Còn vàng thì lượng hợp đồng toàn cầu trong 24 giờ tăng vọt 9,09%, lượng nắm giữ trên Binance tăng 7,49%; tỷ lệ long/short của các tài khoản lớn tăng lên 3,14, funding rate khoảng 0,0152%, và vẫn đang dương.
Chẳng phải là không ai đoán tăng.
Quá nhiều người đã cộng thêm vị thế khi giá đang giảm.
Logic vĩ mô rốt cuộc có thể có lợi cho vàng.
Nhưng đòn bẩy đang bị “quá tải” đó có thể trước tiên sẽ quét ra những người đang ở phe đúng.
Trước tiên, với vàng ở dưới thì nhìn 4.350–4.360 USD. Nếu thủng thì là 4.320–4.330 USD, và thấp hơn nữa là 4.310–4.320 USD.
Đi lên thì trước hết phải lấy lại 4.400 USD.
Chỉ khi đứng lại trên 4.440–4.460 USD, thì mới cho thấy thị trường bắt đầu giao dịch trở lại theo hướng lợi suất giảm và USD yếu đi.
Nếu Bộ Tài chính mua trái phiếu, lợi suất đi xuống mà vàng vẫn tiếp tục giảm, thì nghĩa là việc dọn dẹp vị thế phe mua vẫn chưa kết thúc.
Động tác nguy hiểm nhất lúc này là lấy “Bộ Tài chính xả nước” để tìm lý do cho đòn bẩy của bạn.
VI. Tiếp theo có ba con đường
Hạng mục 1: Sau khi mua lại, lợi suất kỳ hạn dài giảm rõ rệt
Đây là con đường thoải mái nhất với BTC và vàng.
USD tiếp tục suy yếu; BTC lấy lại 79.300 và thách thức 80.000; vàng lại đứng trên 4.400 USD.
Nhưng cây nến xanh đầu tiên không đáng để đuổi theo.
Lợi suất, USD và dòng tiền ít nhất phải được xác nhận cùng lúc bằng hai “mặt vé”.
Hạng mục 2: Bộ Tài chính bắt đầu mua lại, còn lợi suất kỳ hạn 10 năm vẫn trên 4,8%
Con đường này là đáng cảnh giác nhất.
Nó cho thấy 4 tỷ USD có thể cải thiện giao dịch, nhưng không thể thay đổi cách thị trường định giá lạm phát và nguồn cung tài khóa.
BTC tiếp tục kiểm tra 77.600 và 77.000 USD.
Vàng kiểm tra 4.355 và 4.325 USD.
Cái bạn thấy là “tin tốt từ chính sách” có thể chỉ là cho phe long ở vùng cao thêm một cơ hội giảm bớt vị thế.
Con đường thứ ba: lợi suất giảm, nhưng BTC và vàng vẫn không tăng
Việc này khó xử lý hơn cả khi lợi suất tăng.
Áp lực vĩ mô đã hạ nhiệt nhưng giá không phản ứng, cho thấy đòn bẩy nội bộ tài sản, dòng tiền và lượng bán vẫn chưa được “xả hết”
Đừng vội bắt đáy.
Hãy chờ giá chứng minh điều đó trước.
VII. Đừng coi “chính thức mua trái phiếu” là điểm cắt lỗ của bạn
Thị trường thích dùng những từ ngữ na ná nhau để bán cho bạn những câu chuyện hoàn toàn khác nhau.
Fed mua trái phiếu, Bộ Tài chính mua trái phiếu—nghe thì đều là mua trái phiếu.
QE, hỗ trợ thanh khoản, quản lý tiền mặt—nhìn thì đều là tiền.
Nhưng vị thế của bạn không nên kiếm lời chỉ dựa vào vài từ khóa.
Bộ Tài chính có thể mua lại trái phiếu cũ.
Nó không mua nổi niềm tin vào lạm phát và thâm hụt của thị trường.
4 tỷ USD có thể tạo thêm một lớp đệm cho trái phiếu dài hạn.
Nó không thể đảm bảo lợi suất 10 năm nhất định giảm, cũng không thể đảm bảo BTC nhất định quay về 80.000 USD, càng không thể thay phe mua vàng chịu đựng vị thế chen chúc.
Vì vậy, tiếp theo đừng hỏi: “Bộ Tài chính đã ra tay rồi, có thể bắt đáy không?”.
Trước tiên hãy nhìn 3 việc:
Lợi suất kỳ hạn 10 năm có giảm xuống dưới 4,8% không?
Khi USD giảm, BTC có quay trở lại và đứng vững ở 79.300 USD không?
Khi vàng bật hồi, lượng nắm giữ và funding rate có hạ nhiệt không.
Chính sách cung cấp cho bạn một “cửa sổ quan sát”, không phải thẻ miễn tử.
Thị trường có thể xem việc mua lại là tin tốt.
Vị thế của bạn phải cho phép rốt cuộc nó chỉ là một lần “sửa chữa” về thanh khoản.
—MK giữ lời

