Hôm nay chúng ta sẽ xem xét độ lệch thời gian giữa hai nhóm tín hiệu.
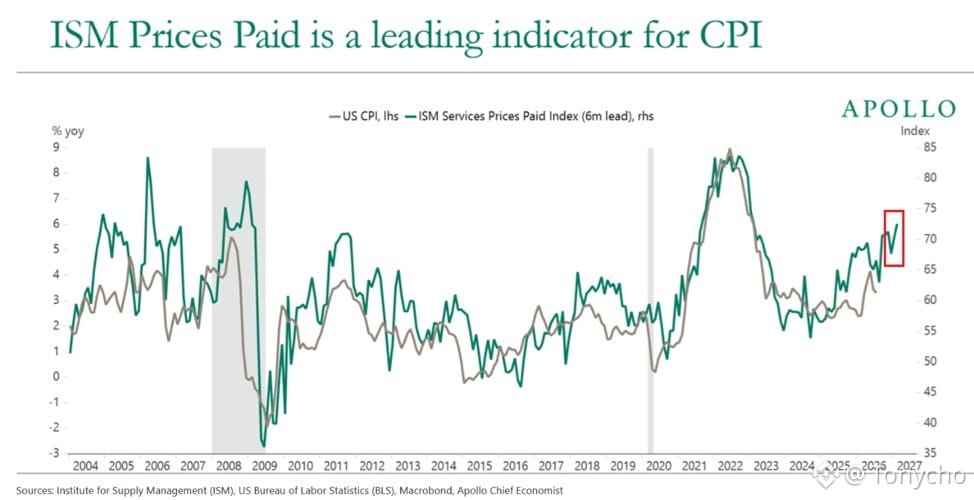
1️⃣ Chỉ số giá thanh toán dịch vụ ISM tháng 8 tăng +2,3 điểm so với tháng trước lên 72,6, mức cao nhất kể từ tháng 7/2022. Về mặt lịch sử, chỉ số này có độ trễ khoảng 6 tháng dẫn trước đối với CPI/PCE lõi. Nếu tương quan này tiếp tục duy trì, CPI có khả năng dao động từ mức 7,3% trong tháng 7 lên vùng 6%. (Hình 1)
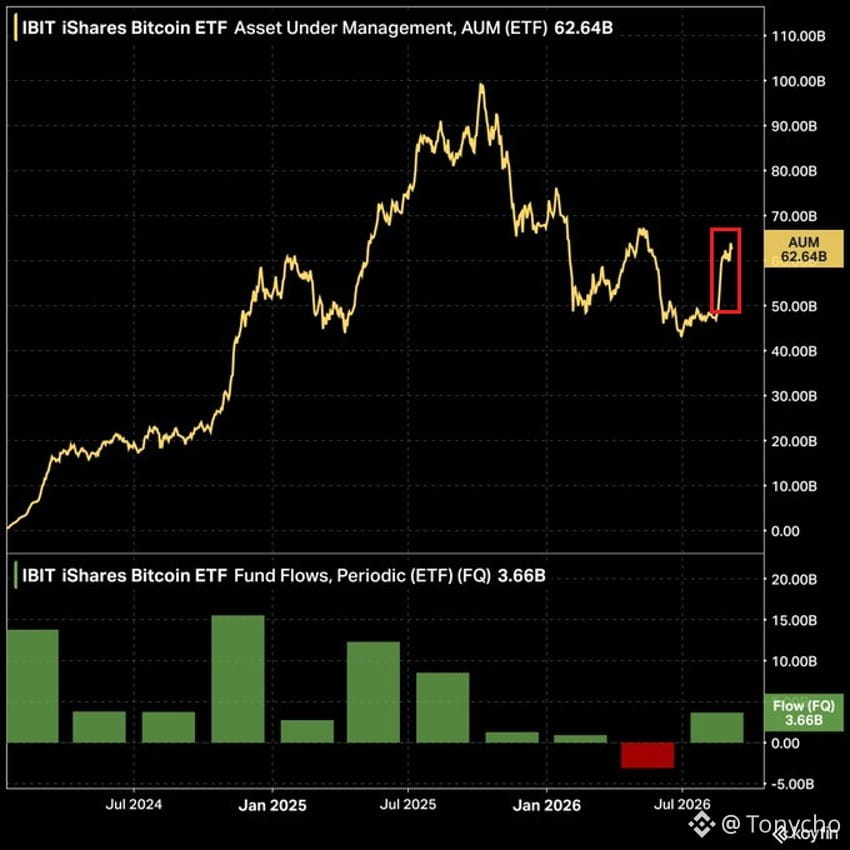
2️⃣ ETF Bitcoin IBIT lớn nhất toàn cầu ghi nhận dòng tiền ròng vào 3,7 tỷ USD trong quý này, và từ tháng 9 đến nay đã vào thêm 459,8 triệu USD. Nhịp độ tổ chức mua vào cho thấy đang chạy trước dữ liệu lạm phát trước khi “được xác nhận rõ ràng”. (Hình 2)
Nhưng Ông Tony cho rằng: sự lệch pha này sẽ không thể kéo dài vô hạn.
Cần một điểm kiểm chứng rõ ràng cho lập luận này: cuộc họp quyết định lãi suất của Fed ngày 16/9.
Thị trường từng định giá cho đợt tăng lãi suất lần này ở mức lên tới 60%. Điều đó có nghĩa là câu chuyện “tổ chức vào sớm để giao dịch tái lạm phát” về bản chất là một thương vụ theo khung thời gian có ngày kết thúc — nếu Fed phát tín hiệu mang tính “diều hâu”, logic dòng vốn có thể đảo chiều ngay lập tức, từ “định giá trước” sang “bắt đầu giai đoạn phân phối ở vùng cao”.
Diễn biến dữ liệu ngắn hạn:
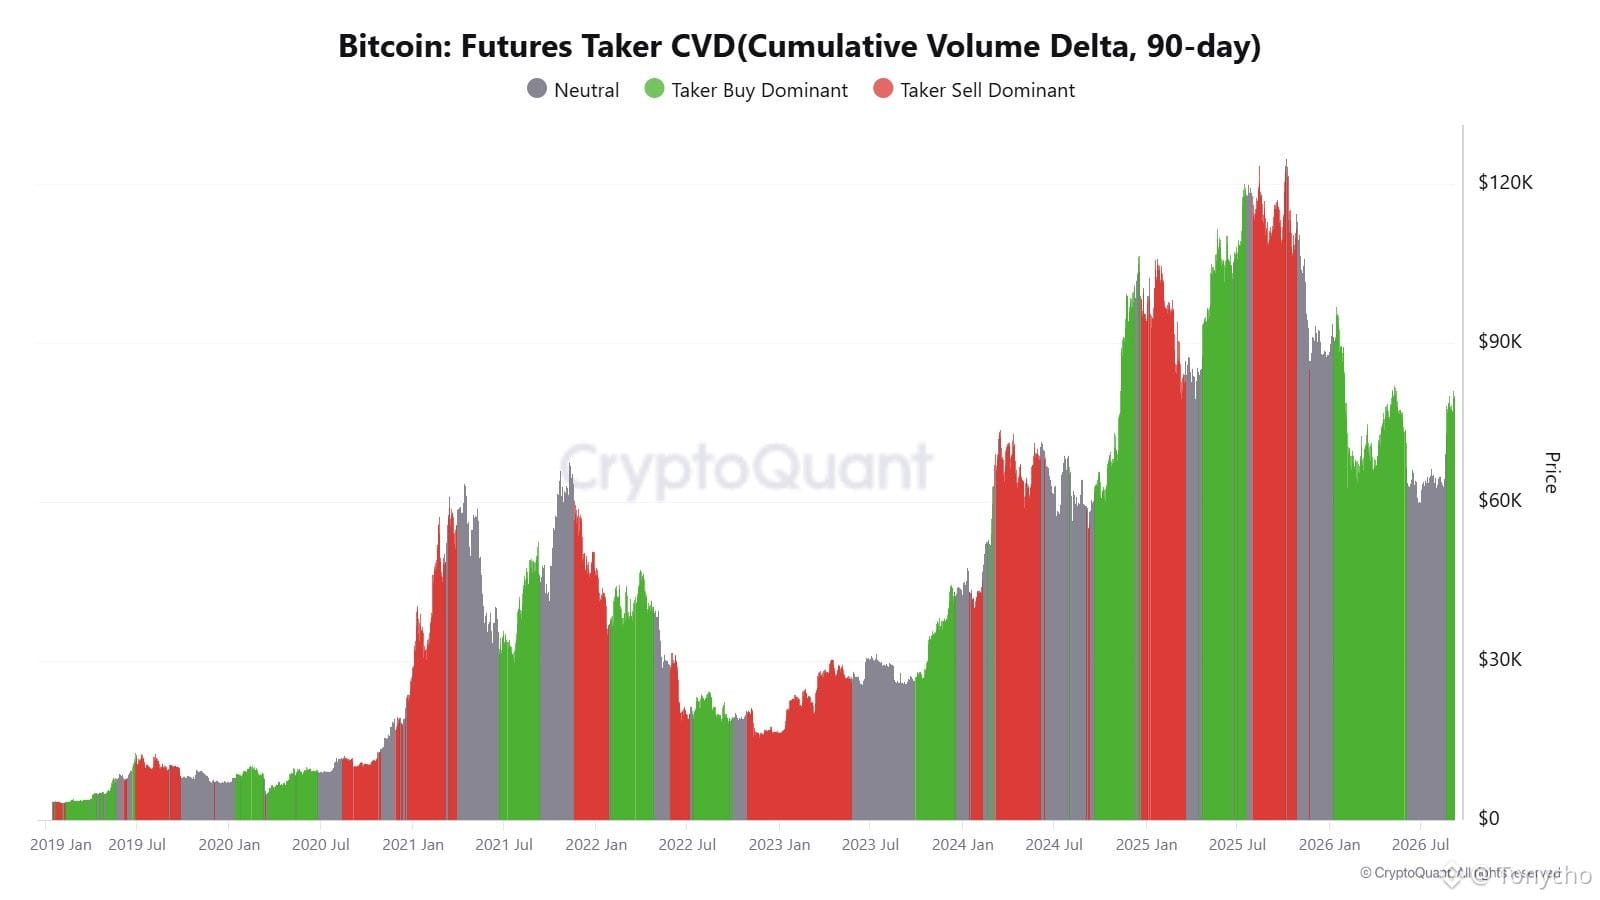
1️⃣ Nhu cầu kỳ hạn (BTC futures) mua ròng tiếp tục, nhưng nhu cầu giao ngay (spot) vẫn đang âm; tính bền của đợt hồi phục phụ thuộc vào việc spot khi nào mới bắt kịp; (Hình 3)
2️⃣ “Tường” lệnh bán của cá voi ở mức 81k. Nếu ETH vượt 2537 sẽ chuyển sang xu hướng tăng; nhưng dải 2530–2600 có mật độ lệnh bán của cá voi dày đặc.
3️⃣ Xác suất thông qua dự luật trong năm nay đã giảm về 16%.
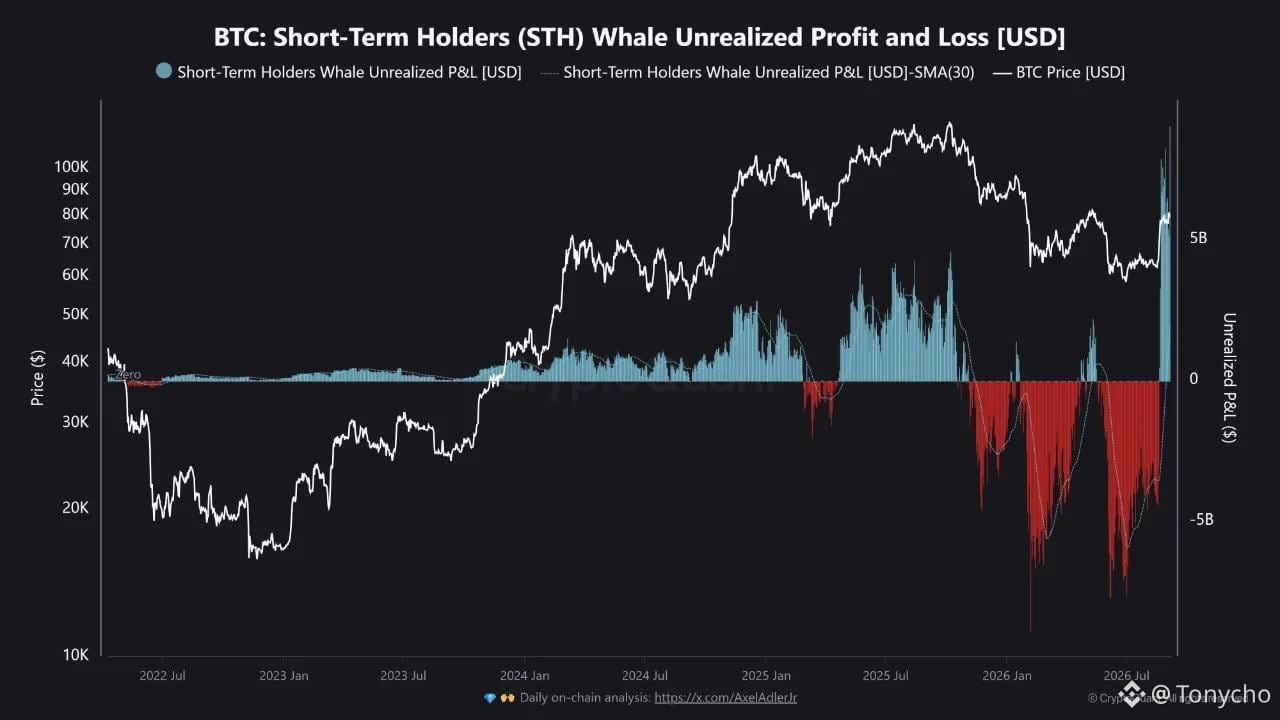
4️⃣ Lợi nhuận chưa thực hiện của nhóm “cá voi người nắm giữ ngắn hạn” Bitcoin đạt 9,07 tỷ USD kỷ lục (CryptoQuant) — rủi ro bán ra đồng thời tăng lên. (Hình 4)
Khuyến nghị theo dõi sát sự thay đổi của dòng tiền trước và sau 16/9 (FOMC) để đánh giá liệu lập luận này có đúng hay không; đây là cửa sổ then chốt cho việc xác thực.