

Một đợt “biến động không dựa trên nền tảng” được kích hoạt bởi quy tắc của chỉ số
Làn sóng đặt mua sắp tới đối với SpaceX hầu như không liên quan gì đến triển vọng kinh doanh của công ty. Nó giống như kết quả cơ học phát sinh sau khi một quy tắc lập chỉ mục ít người chú ý bị kích hoạt.
Đợt tái cân bằng theo quý của Nasdaq 100 sẽ có hiệu lực từ ngày 21 tháng 9, dự kiến sẽ nâng tỷ trọng của SpaceX từ 1,25% lên khoảng 1,51%. Theo tính toán của nhóm nhà phân tích chiến lược Min Moon của JPMorgan, điều chỉnh này sẽ kích hoạt khoảng 12,4 tỷ USD mua ròng thụ động.
Nguyên nhân trực tiếp khiến tỷ trọng tăng vọt là do tỷ lệ lưu hành tự do tăng từ dưới 10% sau IPO lên gần 30%—sau khi hơn 1 tỷ cổ phiếu trong diện bị hạn chế được giải tỏa, các quy tắc của chỉ số sẽ tự động khuếch đại mức độ đưa vào đối với “ông lớn” vốn hóa hơn 2 nghìn tỷ USD này.
Nhưng việc mở khóa vẫn chưa dừng lại. Trước cuối tháng 10 sẽ có hơn 1 tỷ cổ phiếu, và đến giữa tháng 11, sau khi công bố kết quả kinh doanh quý 3, sẽ có thêm khoảng 1,3 tỷ cổ phiếu bị hạn chế giao dịch lần lượt chuyển sang trạng thái có thể giao dịch; tổng cộng hơn 2,3 tỷ cổ phiếu. Cuộc giằng co giữa lực mua cơ học ngắn hạn và cú sốc nguồn cung trung hạn đang trở thành biến số cốt lõi quyết định định giá của SpaceX ở quý 4.
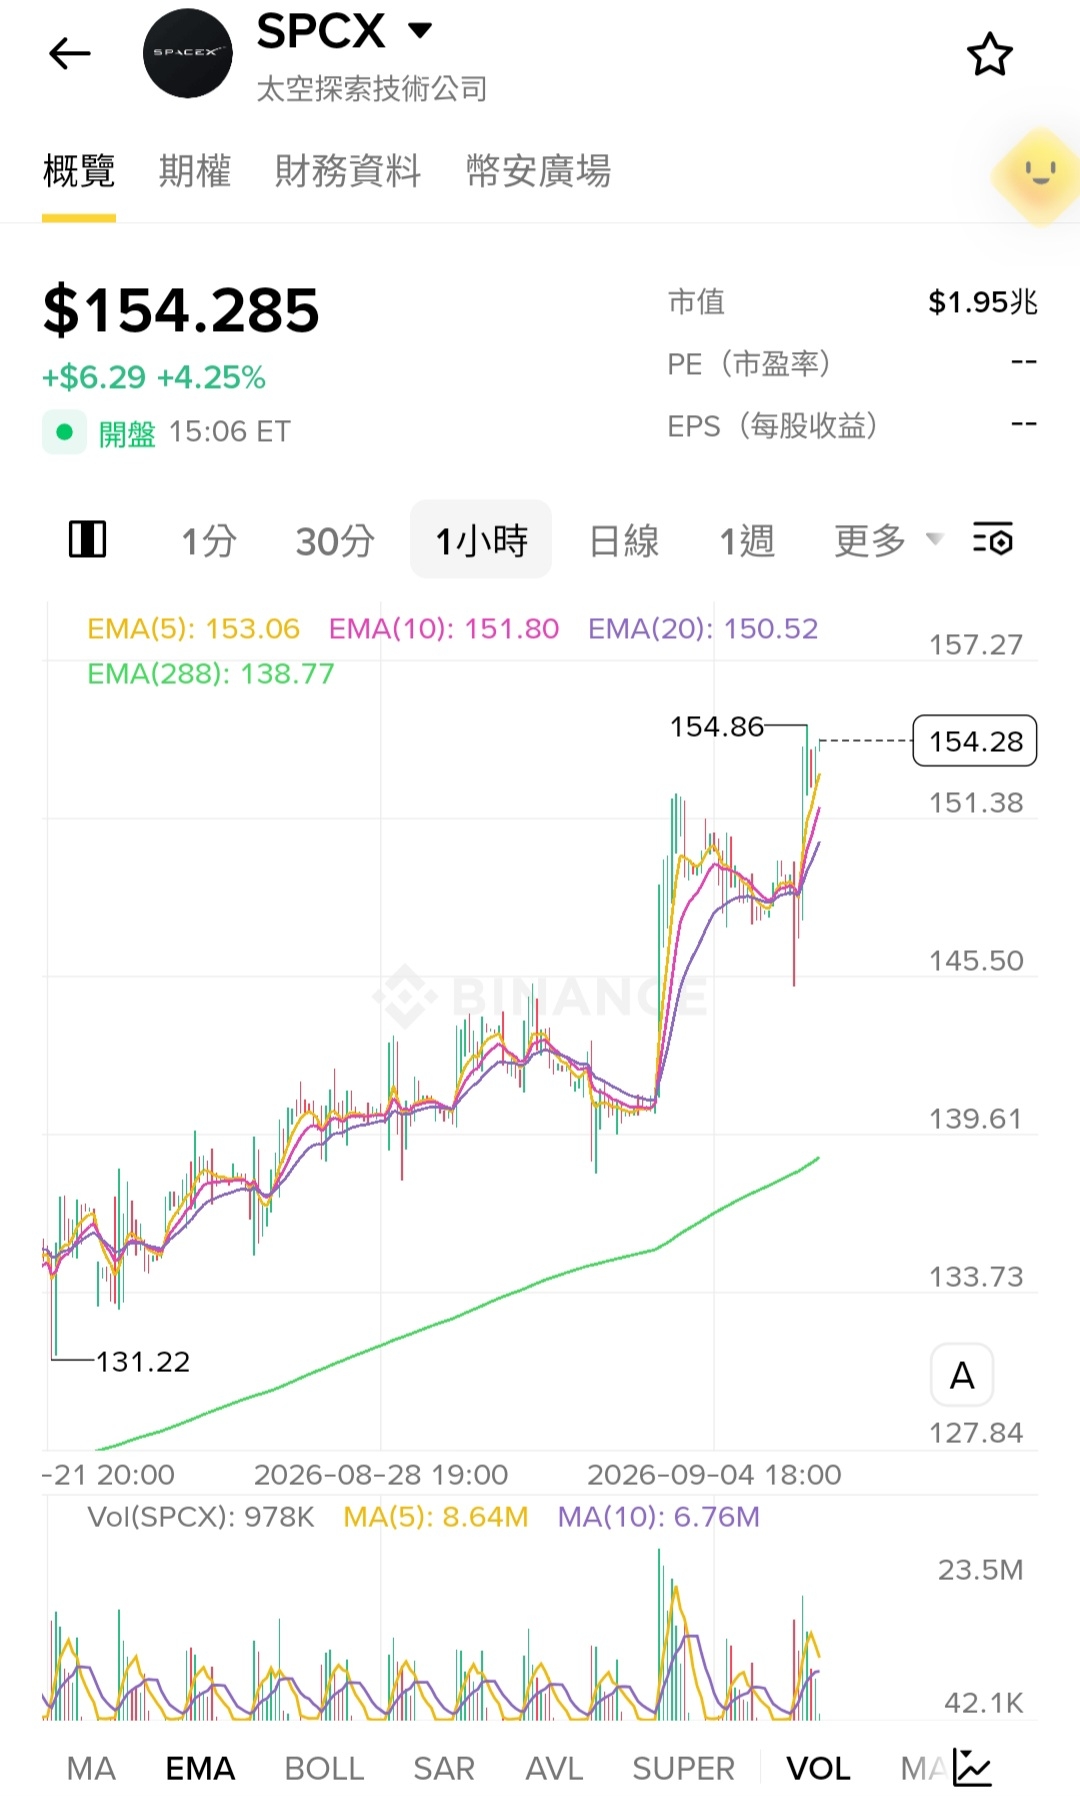
Tính đến thời điểm phát hành, SpaceX tăng hơn 3% vào hôm thứ Ba, giá cổ phiếu đang ở vùng cao trong gần hai tháng, và tổng vốn hóa vốn quay trở lại mốc 2 nghìn tỷ USD.
Cơ chế nhân đôi trọng số: chuỗi phản ứng khi tỷ lệ tự do lưu hành tăng mạnh
Cách tính trọng số của Nasdaq 100 dựa trên mức thấp hơn trong hai giá trị: tổng số cổ phiếu đang lưu hành và số cổ phiếu tự do lưu hành (free-float) nhân với hệ số ba. Với những cổ phiếu có tỷ lệ tự do lưu hành thấp, vốn hóa khi đưa vào tính toán sẽ bị chiết khấu mạnh — phần cổ phiếu tự do lưu hành loại trừ cổ phần nắm giữ bởi nội bộ và những phần cổ phiếu bị ràng buộc bởi hạn chế giao dịch (thỏa thuận hạn售).
Trước đó, SpaceX đúng là rơi vào tình huống như vậy. Do bị ràng buộc bởi thời gian hạn chế giao dịch (lock-up), tỷ lệ tự do lưu hành của công ty không đạt 10%. Mặc dù vốn hóa hơn 2 nghìn tỷ USD và đứng thứ 6 trong chỉ số, nhưng trọng số lại chỉ 1,25%, xếp thứ 19. Khi hơn 1 tỷ cổ phiếu bị mở khóa, tỷ lệ tự do lưu hành đã tăng lên gần 30%, từ đó kích hoạt việc tính toán lại trọng số một cách trực tiếp.
Theo thống kê của Nasdaq, tính đến cuối quý II, có khoảng 1,7 nghìn tỷ USD tài sản theo dõi chỉ số Nasdaq 100, trong đó có ETF nổi tiếng Invesco QQQ (mã QQQ). Kế hoạch tái cân bằng sẽ được công bố sau phiên giao dịch vào thứ Sáu. Khi trong năm tới có thêm nhiều cổ phiếu được mở khóa, tỷ lệ tự do lưu hành tiếp tục tăng, và trọng số của SpaceX còn có thể tăng thêm.
Mở khóa 2,3 tỷ cổ phiếu: đỉnh lũ nguồn cung nằm sau lực mua ngắn hạn
Bước nhảy của tỷ lệ tự do lưu hành về bản chất là kết quả của việc mở khóa cổ phiếu bị hạn chế giao dịch (cổ phiếu bị hạn售). Khối lượng mở khóa lớn hơn nữa vẫn còn ở phía sau.
Theo lịch trình:
· Trước cuối tháng 10: hơn 1 tỷ cổ phiếu bị hạn chế được mở khóa/bãi bỏ phong tỏa;
· Giữa tháng 11, sau khi công bố kết quả kinh doanh quý 3: thêm khoảng 1,3 tỷ cổ phiếu sẽ chuyển sang trạng thái có thể giao dịch.
Tổng cộng hơn 2,3 tỷ cổ phiếu ở hai đợt.
Đợt mở khóa đầu tiên vào tháng 8 (đồng thời với bộ kết quả kinh doanh đầu tiên của SpaceX) từng gây lo ngại về việc bán tháo quy mô lớn, nhưng theo đa số người trong cuộc, họ chủ yếu giữ cổ phiếu và áp lực bán đã không xảy ra đúng như lo ngại.
Giám đốc điều hành (CEO) của River Wealth Advisors, Ed O'Gorman, cho rằng sự kiện thực sự then chốt sẽ chỉ đến vào thời điểm mở khóa theo kết quả kinh doanh tháng 11. Khi đó, sẽ có lượng lớn cổ phiếu đi vào thị trường. Trong khi đó, giám đốc chiến lược của Interactive Brokers, Steve Sosnick, cho biết: các cổ phiếu mới được mở khóa sẽ hoặc được bán cho dòng mua thụ động tiềm năng, hoặc giá cổ phiếu sẽ tăng do nhu cầu từ các quỹ chỉ số (index funds); các sản phẩm như QQQ nhiều khả năng sẽ kéo theo thêm nhu cầu.
Bất đồng giữa phe mua và phe bán: dòng mua thụ động có thể bù đắp áp lực bán do mở khóa hay không?
Xét ngắn hạn, khoảng 15,5 tỷ USD dòng mua thụ động gần như chắc chắn; xét trung hạn, quy mô và nhịp độ của áp lực bán do mở khóa sẽ phụ thuộc vào mức độ sẵn sàng giảm nắm giữ của người trong nội bộ. Hai yếu tố này tạo nên khoảng chênh lệch kỳ vọng lớn nhất hiện tại.
Trong bốn tuần qua, giá cổ phiếu SpaceX đi ngang trong biên độ 133 đến 150 USD, dao động quanh mức giá phát hành IPO 135 USD, thiếu chất xúc tác mang tính nền tảng. Ed O'Gorman cho biết giá thị trường sẽ bị thúc đẩy ở một mức nhất định bởi lực mua mang tính cơ học; phải mất một thời gian mới có thể thực sự đọc được quan điểm của thị trường đối với cổ phiếu này.
Những quy tắc tương tự không chỉ riêng của Nasdaq. Chỉ số S&P Dow Jones cũng sử dụng cách tính trọng số dựa trên vốn hóa điều chỉnh theo tỷ lệ tự do lưu hành; hai năm trước khi Berkshire Hathaway giảm tỷ lệ nắm giữ Apple, Piper Sandler từng ước tính sẽ kích hoạt khoảng 40 tỷ USD mua ròng từ các quỹ thụ động.
SpaceX đã được đưa vào chỉ số Russell 1000 vào tháng 6 năm nay, nhưng S&P 500 yêu cầu tối thiểu 12 tháng lịch sử niêm yết giao dịch, nghĩa là sớm nhất đến giữa năm 2027 mới đủ điều kiện được chọn; do đó, dư địa tăng thêm của dòng mua thụ động vẫn còn.
Việc mở khóa kích hoạt sau khi công bố kết quả kinh doanh quý 3 vào giữa tháng 11 sẽ là mốc quan trọng để kiểm chứng “độ sâu” thị trường thực sự của SpaceX, và quyết định ai thắng thế trong ngắn hạn — phe mua hay phe bán.
