

Đợt thúc đẩy đơn hàng quốc phòng mới của Ấn Độ đang đưa một số cổ phiếu quan trọng vào tầm ngắm, khi Jefferies dự báo có thể có mức tăng tới 39% ở một số cổ phiếu chọn lọc.
$HAL.US $GD.US
Ngày 8 tháng 9 năm 2026
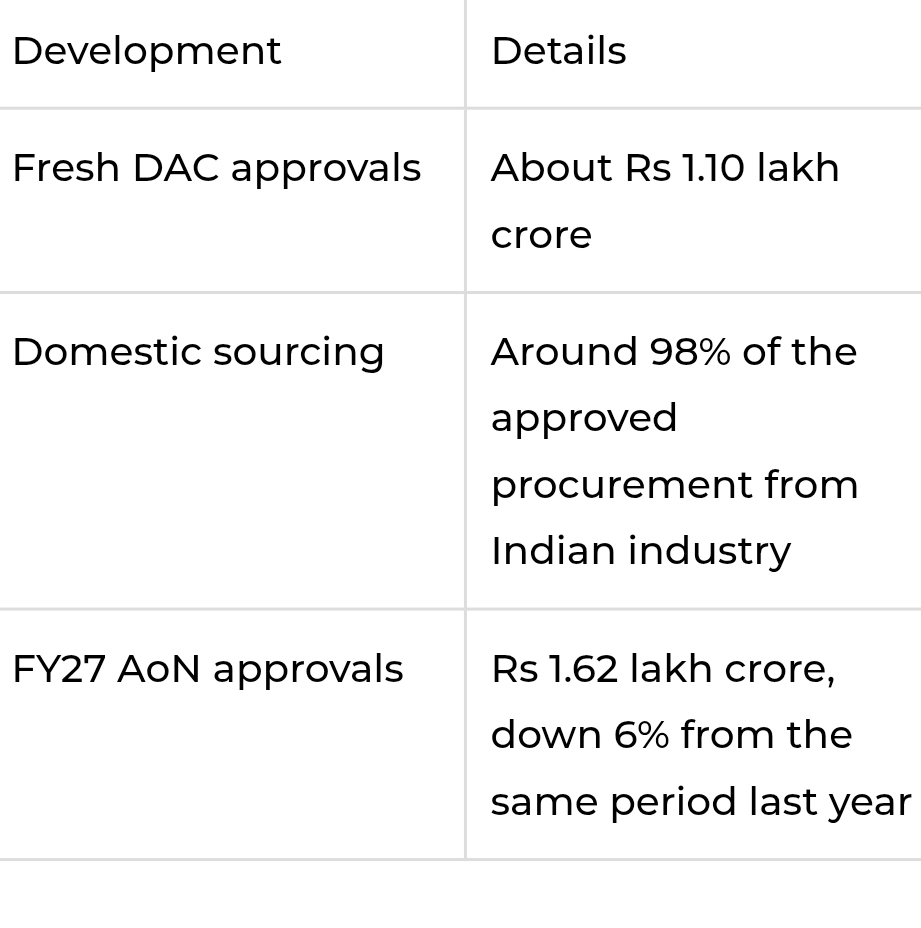
Hoạt động mua sắm quốc phòng của Ấn Độ lại được đẩy mạnh, khi chính phủ phê duyệt các đề xuất mua sắm trị giá khoảng 1,10 lakh crore Rs trên cả Lục quân, Hải quân và Không quân. Hội đồng Mua sắm Quốc phòng (DAC), do Bộ trưởng Quốc phòng Rajnath Singh chủ trì, đã cấp Chấp thuận về nhu cầu (AoN) cho nhiều loại trang bị vào ngày 7 tháng 9, bao gồm trực thăng hạng nhẹ Advanced Light Helicopters, ra-đa Arudhra, Tuabin khí cho hải quân và các máy gây nhiễu đa nhiệm Ground-Based Multi-Purpose Jammers. Đáng chú ý, theo Bộ Quốc phòng, khoảng 98% hoạt động mua sắm đã được phê duyệt sẽ được thực hiện từ ngành công nghiệp trong nước của Ấn Độ.
Độ rộng của các phê duyệt có ý nghĩa lớn đối với các nhà sản xuất quốc phòng trong nước vì gói mới nhất trải đều trên máy bay, trực thăng, radar, chiến tranh điện tử, cơ động và các hệ thống khác, thay vì dồn vào một chương trình duy nhất. Flashnote ngày 7/9 của Macquarie mô tả việc phát triển này là “DAC phê duyệt các thương vụ mua sắm trị giá 1,1 nghìn tỷ rupee”, trong khi Jefferies, trong báo cáo ngày 8/9, cho rằng “Chiến dịch Sindoor mang lại độ tin cậy cho câu chuyện nội địa hóa quốc phòng của Ấn Độ.”
Macquarie cho biết các phê duyệt mới nhất nâng tổng số phê duyệt AoN cho giai đoạn từ đầu năm đến nay của FY27 lên 1,62 lakh crore rupee, giảm 6% so với cùng kỳ năm ngoái. Công ty chứng khoán cũng cho biết chỉ đạo của Bộ Quốc phòng rằng khoảng 98% việc mua sắm phải được lấy từ ngành công nghiệp Ấn Độ sẽ hỗ trợ hệ sinh thái quốc phòng trong nước.
Jefferies đưa ra quan điểm dài hạn hơn, cho rằng việc kết hợp giữa nội địa hóa, chi tiêu quốc phòng tăng, xuất khẩu và thẩm định vận hành đang mở rộng cơ hội cho các doanh nghiệp Ấn Độ. Công ty chứng khoán kỳ vọng chi tiêu vốn cho quốc phòng trong nước của Ấn Độ sẽ tăng với CAGR 13% từ FY26 đến FY29, trong khi xuất khẩu quốc phòng dự kiến tăng với CAGR 12% từ FY26 đến FY29.
Các phê duyệt mới nhất có ý nghĩa gì
Thông báo của chính phủ cho thấy gói mua sắm mới nhất rộng đến mức nào. Đối với Quân đội, các phê duyệt bao gồm các phương tiện trinh sát Hóa học, Sinh học, Bức xạ và Vũ khí hạt nhân (CBRN); Xe cơ động cao; Lớp phủ mìn cơ giới tự hành; Trực thăng hạng nhẹ tiên tiến; Tàu thả lưới (Trawl Tanks) và Hệ thống Cầu Sarvatra.
Đối với Hải quân, gói này bao gồm radar Arudhra và thiết kế, phát triển và sau đó là mua sắm các Tuabin khí hàng hải. Các phê duyệt của Không quân bao gồm Bộ gây nhiễu đa năng đặt trên mặt đất và hệ thống Thẻ truy cập an toàn của Lực lượng Phòng vệ.
Mức độ rộng này quan trọng đối với các công ty quốc phòng được liệt kê vì cơ hội trong nước đang lan rộng trên nhiều nền tảng, linh kiện điện tử, hệ thống radar, động cơ đẩy, tên lửa và thiết bị chuyên dụng.
Bharat Dynamics: Giữ khuyến nghị, tiềm năng tăng còn hạn chế
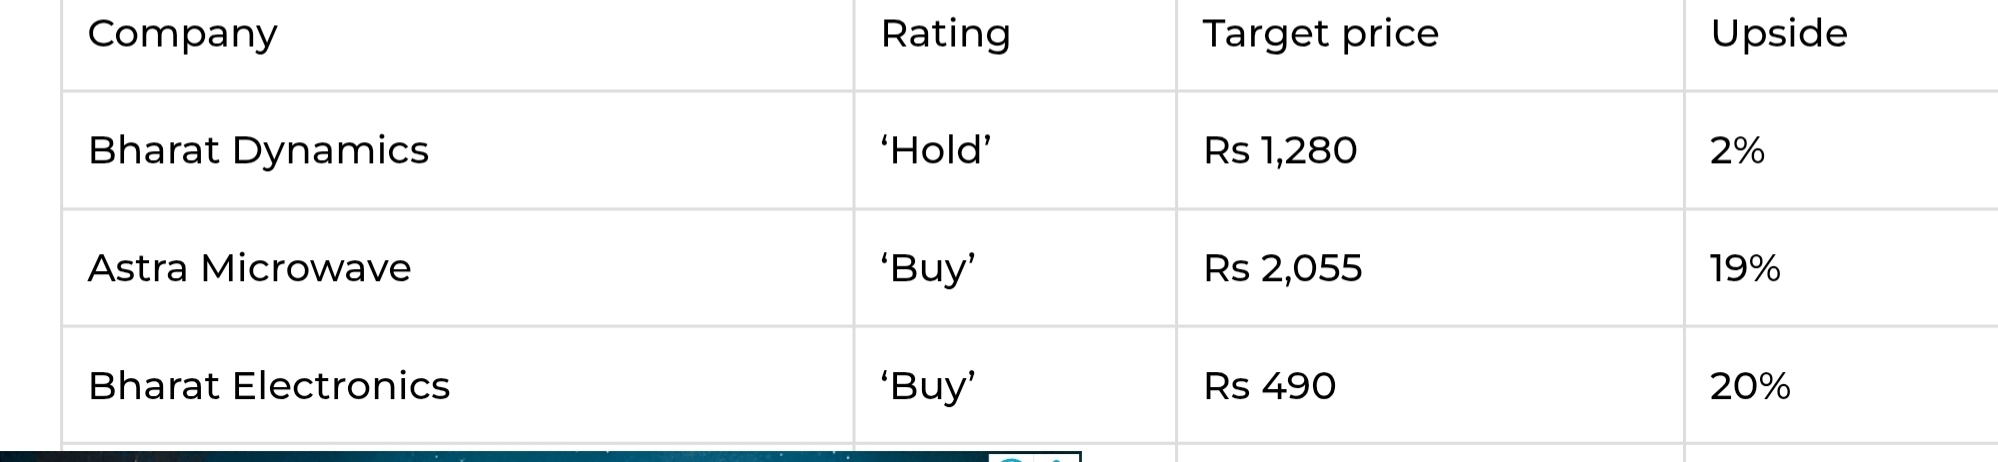
Bharat Dynamics có tiềm năng tăng thấp nhất trong số sáu công ty được Jefferies đưa vào phạm vi xem xét. Công ty chứng khoán đã gán khuyến nghị “Hold” (Giữ) với giá mục tiêu 1.280 rupee, tương ứng mức tăng khoảng 2%.
Jefferies mô tả BDL là nhà sản xuất tên lửa chính của Ấn Độ và cũng là nhà tích hợp hệ thống. Công ty kỳ vọng sẽ mang lại khoảng 30% CAGR lợi nhuận trên mỗi cổ phiếu (EPS) từ FY26 đến FY30, nhờ việc mở rộng năng lực thực thi từ nền cơ sở còn thấp.
Công ty có sổ đơn hàng trị giá 26.200 crore rupee, và Jefferies kỳ vọng con số này sẽ tăng lên 42.100 crore rupee vào FY30. Công ty chứng khoán cho rằng rủi ro tăng nằm ở việc các đơn hàng xuất khẩu lớn sẽ thành hiện thực, trong khi sự yếu kém trong thực thi kéo dài vẫn là rủi ro giảm giá.
Vì vậy, khuyến nghị thận trọng không phản ánh việc thiếu cơ hội kinh doanh. Thay vào đó, Jefferies tin rằng định giá đã phản ánh phần lớn tiềm năng đó.
Astra Microwave: Tiến gần hơn tới các chương trình quốc phòng quy mô lớn hơn
Astra Microwave có khuyến nghị “Buy” (Mua) và giá mục tiêu 2.055 rupee, tương ứng mức tăng 19% so với Jefferies.
Jefferies cho biết Astra đã đi lên chuỗi giá trị trong các chương trình quốc phòng lớn. Công ty, khởi đầu với các linh kiện tần số vô tuyến và vi ba cùng các hệ thống/phân hệ, cũng đã phát triển để cung cấp trọn bộ hệ thống radar.
Doanh thu dự kiến tăng với CAGR 19% từ FY26 đến FY30, trong khi đòn bẩy hoạt động được kỳ vọng thúc đẩy PAT (lợi nhuận sau thuế) với CAGR 28% trong cùng giai đoạn.
Cơ hội của Astra ngày càng gắn với các chương trình quy mô lớn thay vì chỉ các linh kiện riêng lẻ. Jefferies nhìn thấy cơ hội quanh radar mảng quét điện tử chủ động Uttam, QRSAM và các gói nâng cấp Sukhoi-30, qua đó mang lại cho công ty sự tiếp xúc với nhiều yêu cầu điện tử quốc phòng trong nước hơn.
Bharat Electronics: Lựa chọn quốc phòng ưa thích của Macquarie
Bharat Electronics là công ty duy nhất trong nhóm được bao phủ tổng hợp mà hai công ty chứng khoán đưa ra các quan điểm gọi mua riêng rẽ. Jefferies có khuyến nghị “Buy” và giá mục tiêu 490 rupee, tương ứng mức tăng 20%, trong khi Macquarie có khuyến nghị “Outperform” (vượt trội) với giá mục tiêu 550 rupee.
Macquarie’s flashnote ngày 7/9 đã chỉ ra cụ thể BEL là cổ phiếu được họ ưu tiên trong lĩnh vực quốc phòng. Lập luận rộng hơn của công ty chứng khoán là các phê duyệt mua sắm mới nhất sẽ hỗ trợ cho việc phát triển hệ sinh thái quốc phòng trong nước.
Vị thế của BEL đặc biệt phù hợp vì các phê duyệt của chính phủ mới nhất bao gồm radar Arudhra cho Hải quân và Bộ gây nhiễu đa năng đặt trên mặt đất cho Không quân. Đây là các lĩnh vực mà năng lực điện tử quốc phòng trong nước có thể đóng vai trò đáng kể.
Jefferies kỳ vọng doanh thu của BEL sẽ tăng từ 27.480 crore rupee ở FY26 lên 37.053 crore rupee ở FY28, trong khi lợi nhuận ròng dự kiến tăng từ 6.064 crore lên 8.288 crore trong cùng giai đoạn.
Hệ thống dòng đơn cũng rất đáng kể. BEL nhận 29.700 crore rupee đơn hàng trong FY26, và sổ đơn hàng của công ty đạt 72.300 crore rupee. Ban lãnh đạo đã đưa định hướng cho 55.000 crore rupee dòng tiền đơn hàng vào FY27, bao gồm khả năng có đơn hàng QRSAM trị giá 30.000 crore rupee.
Jefferies cũng liên hệ BEL trực tiếp với việc thẩm định vận hành các hệ thống quốc phòng của Ấn Độ, khi cho biết Akashteer do BEL phát triển nằm trong số các hệ thống do Ấn Độ sản xuất đã được sử dụng trong Chiến dịch Sindoor.
Data Patterns: Điện tử nội địa hỗ trợ tầm nhìn trung hạn
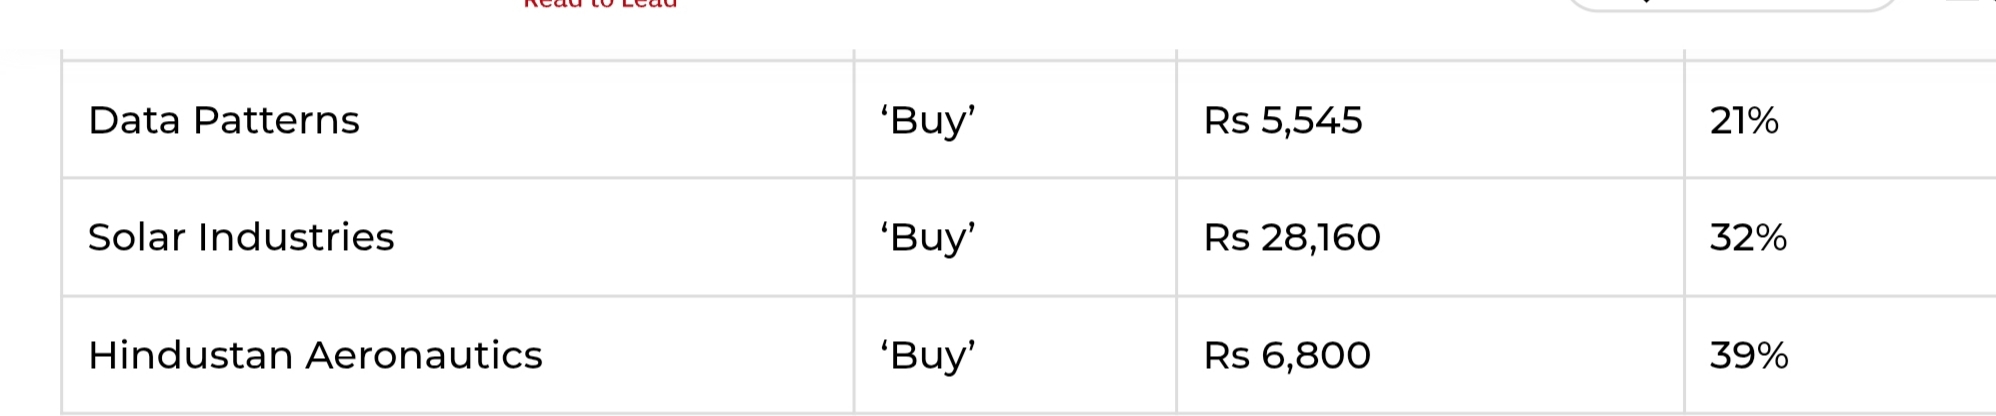
Data Patterns có khuyến nghị “Buy” và giá mục tiêu 5.545 rupee, tương ứng mức tăng 21% so với Jefferies.
Công ty chứng khoán mô tả Data Patterns là một công ty điện tử quốc phòng ngách, với sổ đơn hàng tương đương khoảng một năm doanh thu của FY26. Công ty kỳ vọng doanh thu sẽ tăng từ 925 crore rupee ở FY26 lên 1.378 crore rupee ở FY28, trong khi lợi nhuận ròng dự kiến tăng từ 274 crore lên 420 crore trong cùng giai đoạn.
Jefferies cho rằng tầm nhìn đến từ cả sổ đơn hàng hiện hữu lẫn đường ống (pipeline) rộng hơn. Việc nội địa hóa ngày càng tăng và trọng tâm xuất khẩu của Ấn Độ được kỳ vọng sẽ hỗ trợ tăng trưởng dòng đơn.
Vai trò của công ty cũng mở rộng sang các hệ thống được triển khai rộng hơn bởi lực lượng vũ trang Ấn Độ. Jefferies cho biết Data Patterns và các công ty điện tử trong nước khác đã cung cấp các linh kiện cho các hệ thống được sử dụng trong Chiến dịch Sindoor.
Điều đó tạo ra một hồ sơ tăng trưởng khác so với các nhà sản xuất nền tảng quy mô lớn. Data Patterns nằm sâu hơn ở chuỗi công nghệ, nhưng việc tăng hàm lượng điện tử trong các hệ thống quốc phòng có thể mở rộng thị trường có thể tiếp cận của công ty.
Solar Industries: Đóng góp quốc phòng dự kiến tăng mạnh
Solar Industries có khuyến nghị “Buy” và giá mục tiêu 28.160 rupee, tương ứng mức tăng 32% trong báo cáo của Jefferies.
CŨNG XEM THÊM
Bước đẩy quốc phòng 2,9 lakh crore: 3 cổ phiếu đứng sau kế hoạch phát triển tên lửa tiếp theo của Ấn Độ
Công ty chứng khoán kỳ vọng mảng quốc phòng của Solar sẽ trở thành phần lớn hơn nhiều trong tổng hoạt động của công ty. Quốc phòng chiếm 27% doanh thu trong FY26, và Jefferies kỳ vọng con số này sẽ tăng lên 40% vào FY30. Công ty chứng khoán kỳ vọng sự mở rộng này sẽ hỗ trợ CAGR lợi nhuận 31% từ FY26 đến FY30.
Solar đã mở rộng năng lực sang các sản phẩm quốc phòng và hàng không vũ trụ, bao gồm tên lửa và drone (máy bay không người lái). Jefferies cho rằng chiến lược đẩy mạnh nội địa hóa quốc phòng của Ấn Độ, các cơ hội xuất khẩu và nhu cầu đối với các hệ thống năng lượng/động năng tiên tiến là các động lực quan trọng.
CŨNG XEM THÊM
HAL nhận thêm đơn hàng 32.000 crore—Vì sao CLSA kỳ vọng dòng tiền 25 tỷ USD vào đến FY30
Công ty cũng gắn với các sản phẩm như đạn mồi nhử Nagastra (loitering munitions). Jefferies cho biết các drone do Solar Industries sản xuất được cho là đã được sử dụng trong Chiến dịch Sindoor, củng cố thêm lập luận rằng việc sử dụng trong hoạt động thực tế có thể tăng độ tin cậy của các sản phẩm quốc phòng do Ấn Độ sản xuất tại các thị trường xuất khẩu.
Hindustan Aeronautics: Jefferies kỳ vọng tiềm năng tăng mạnh
Hindustan Aeronautics có tiềm năng tăng cao nhất trong phạm vi phủ quốc phòng của Jefferies. Công ty chứng khoán đã gán khuyến nghị “Buy” và giá mục tiêu 6.800 rupee, tương ứng mức tăng 39%.
Jefferies mô tả HAL là nhà dẫn đầu thị trường của Ấn Độ trong sản xuất máy bay quốc phòng, với sổ đơn hàng tương đương 7,7 lần doanh thu FY26. Công ty kỳ vọng việc ghi nhận lợi nhuận từ sổ đơn hiện hữu sẽ được cải thiện khi năng lực thực thi được mở rộng.
Công ty chứng khoán kỳ vọng doanh thu sẽ tăng từ 33.089 crore rupee ở FY26 lên 43.106 crore rupee ở FY28.
HAL cũng nằm ở trung tâm của một số hệ thống được nêu trong đánh giá của Jefferies về Chiến dịch Sindoor. Công ty chứng khoán cho biết tên lửa BrahMos được phóng từ máy bay tiêm kích Sukhoi-30 do HAL sản xuất.
Sự kết hợp giữa nền tảng sản xuất đã được thiết lập, sổ đơn hàng lớn và đường ống chương trình rộng khiến HAL trở thành cái tên có tiềm năng tăng cao nhất trong danh sách quốc phòng hiện tại của Jefferies.
Các lựa chọn quốc phòng của Jefferies, được xếp hạng theo mức tăng tiềm năng
Macquarie: Các phê duyệt mới trải rộng trên Quân đội, Hải quân và Không quân
Flashnote ngày 7/9 của Macquarie cung cấp “ngòi nổ” mua sắm ngay lập tức đứng sau cơ hội rộng hơn của ngành. Các phê duyệt AoN (Acceptance of Necessity) của Hội đồng Mua sắm Quốc phòng với quy mô khoảng 1,1 lakh crore rupee bao phủ nhu cầu trang bị trên cả ba lực lượng.
Đối với Quân đội Ấn Độ, các yêu cầu được phê duyệt bao gồm xe trinh sát CBRN; xe cơ động cao; lớp phủ mìn cơ giới tự hành; trực thăng hạng nhẹ tiên tiến; tàu thả lưới (Trawl Tanks) và Hệ thống Cầu Sarvatra.
Trang bị của Quân đội hướng tới nhiều yêu cầu tác chiến khác nhau, từ việc phát hiện và đánh dấu khu vực bị nhiễm các tác nhân CBRN cho đến cải thiện khả năng cơ động ở địa hình khó khăn và cho phép năng lực rải mìn nhanh cũng như vượt sông nhanh.
Đối với Hải quân Ấn Độ, các phê duyệt bao gồm radar Arudhra và Tuabin khí hàng hải. Chính phủ cho biết radar Arudhra sẽ thay thế các Radar Giám sát Tuyến bay hiện có tại nhiều căn cứ không quân hải quân, trong khi chương trình Tuabin khí Hàng hải nhằm giảm sự phụ thuộc vào các nhà cung cấp nước ngoài.
Đối với Không quân Ấn Độ, các phê duyệt bao gồm Bộ gây nhiễu đa năng đặt trên mặt đất và hệ thống Thẻ truy cập an toàn của Lực lượng Phòng vệ. Bộ gây nhiễu nhằm đối phó radar của đối phương, trong khi hệ thống truy cập an toàn sẽ thay thế thẻ nhận dạng và giấy phép dạng giấy bằng một hệ thống thẻ thông minh có tích hợp RFID dựa trên tần số vô tuyến, có khả năng tương tác.
Độ rộng của các phê duyệt rất quan trọng vì nó có nghĩa là chu kỳ mua sắm đang tạo ra cơ hội trên nhiều mảng như nền tảng, điện tử, cơ động và thiết bị chuyên dụng, thay vì chỉ tập trung vào một hạng mục.
Nguồn cung trong nước vẫn là trọng tâm trong quan điểm quốc phòng của hai công ty chứng khoán
Macquarie cho biết khoảng 98% việc mua sắm phải đến từ ngành công nghiệp Ấn Độ, và họ kỳ vọng điều này sẽ giúp phát triển hệ sinh thái quốc phòng trong nước.
Jefferies nhìn nhận lĩnh vực này từ góc độ dài hạn hơn. Công ty cho rằng chiến dịch nội địa hóa quốc phòng của Ấn Độ đã dần giảm sự phụ thuộc vào nhập khẩu và tạo ra một thị trường nội địa lớn hơn cho các hệ thống được phát triển trong nước. Công ty chứng khoán cũng cho rằng xuất khẩu đang trở thành một phần ngày càng quan trọng của cơ hội.
Theo Jefferies, xuất khẩu quốc phòng của Ấn Độ đã tăng 63% so với cùng kỳ năm trước lên 38.400 crore rupee trong FY26, so với mục tiêu 30.000 crore rupee của chính phủ cho cả năm. Công ty chứng khoán ước tính xuất khẩu sẽ tăng với CAGR 11% từ FY26 đến FY30, đạt 58.400 crore rupee.
Jefferies cho biết việc triển khai vận hành các hệ thống do Ấn Độ sản xuất đã cải thiện độ tin cậy khi xuất khẩu, với sự quan tâm mở rộng sang Đông Nam Á, Trung Đông, châu Phi và Mỹ Latinh. Công ty cũng kỳ vọng các doanh nghiệp Ấn Độ có cơ hội tham gia với vai trò nhà cung cấp linh kiện và phân hệ trong các chương trình quốc phòng ở nước ngoài.
Điểm của công ty chứng khoán không chỉ đơn giản là Ấn Độ chi nhiều hơn cho quốc phòng. Mà là các công ty trong nước ngày càng tham gia vào việc phát triển, sản xuất và xuất khẩu các hệ thống trước đây chủ yếu được lấy từ các nhà cung cấp nước ngoài.
Cổ phiếu quốc phòng: Hai báo cáo cho thấy gì
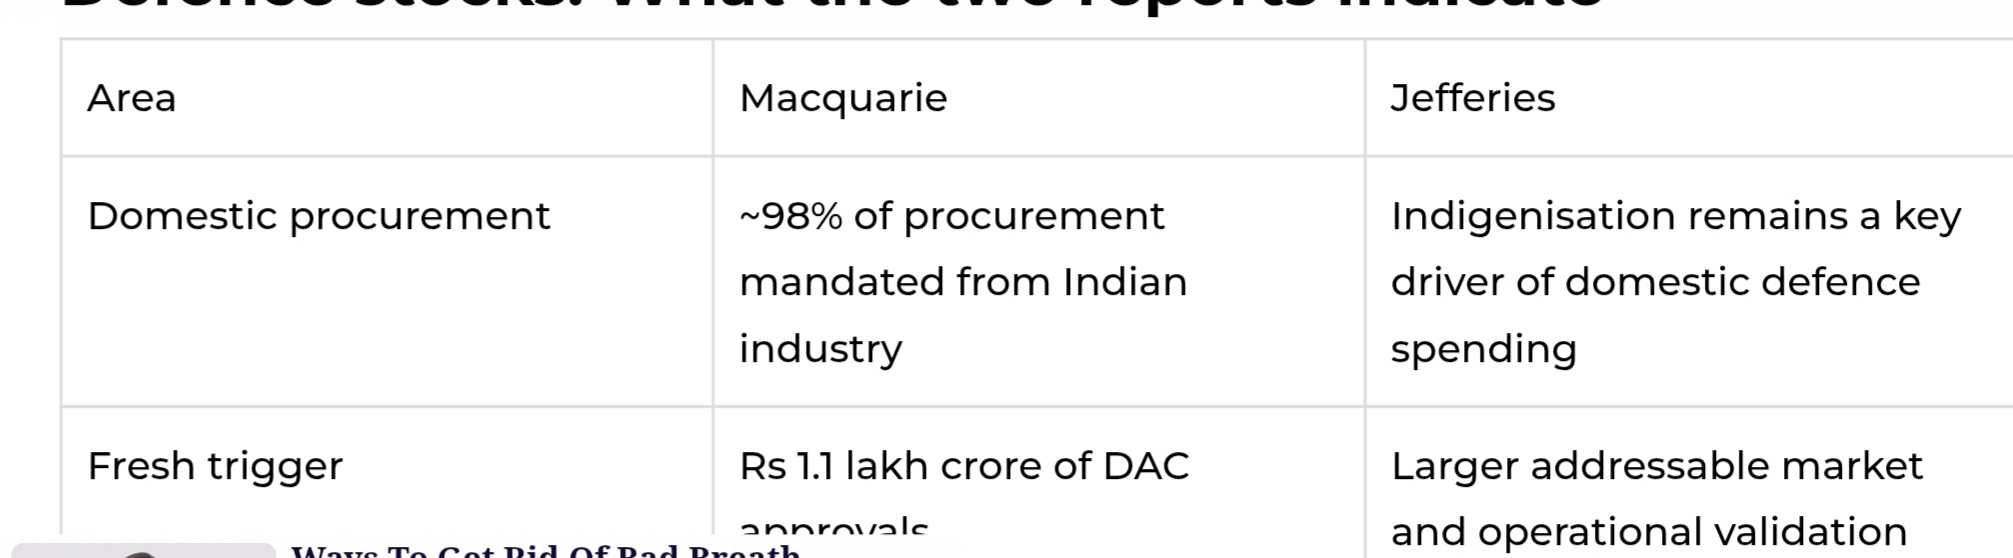
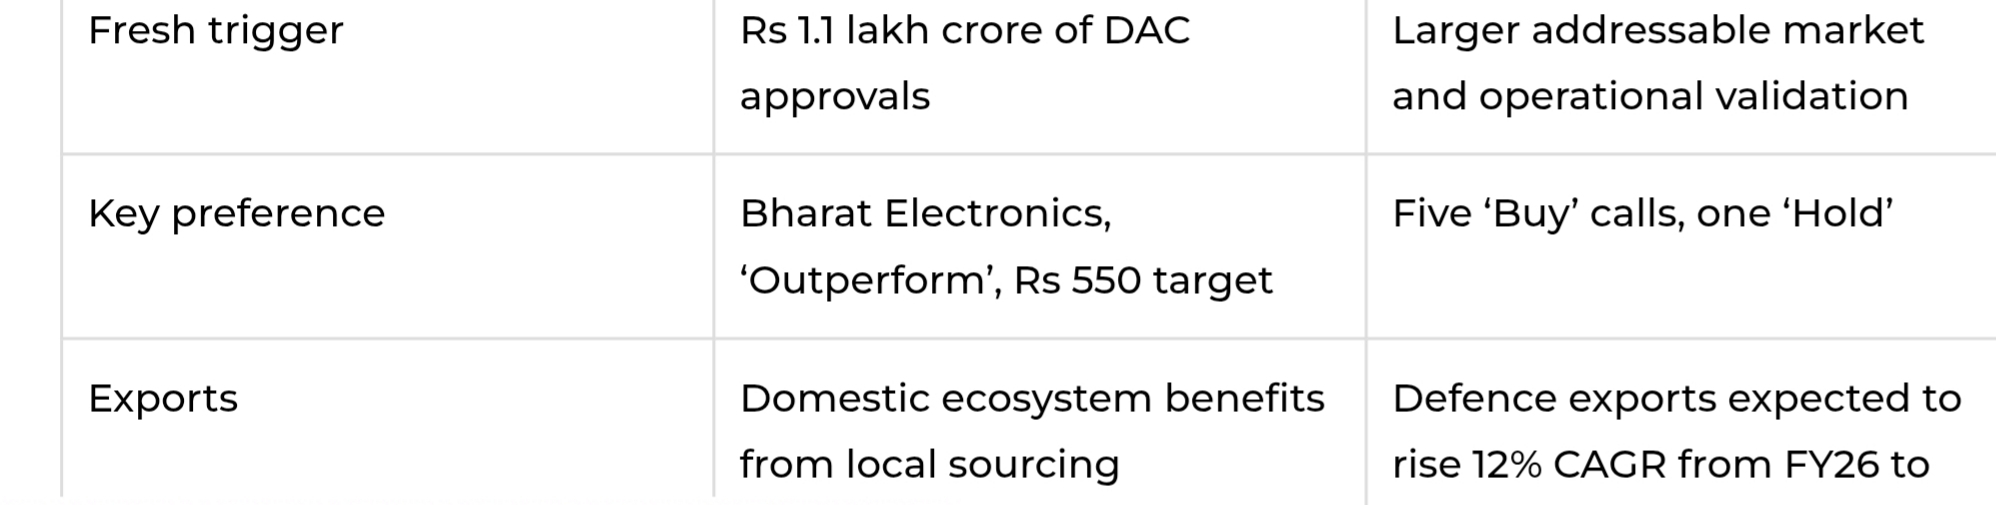
Trong sáu công ty được Jefferies bao phủ, biên độ tiềm năng tăng dao động từ 2% ở Bharat Dynamics đến 39% ở Hindustan Aeronautics. Năm công ty có khuyến nghị “Buy”, trong khi Bharat Dynamics có khuyến nghị “Hold”.
Quan điểm của Macquarie bổ sung thêm một lớp cho bức tranh, với Bharat Electronics nổi lên như lựa chọn quốc phòng ưu tiên của họ sau các phê duyệt mua sắm mới nhất.Khép lại, thông báo của chính phủ và hai báo cáo của các công ty chứng khoán cho thấy một chu kỳ quốc phòng đang ngày càng mở rộng về cả phạm vi sản phẩm lẫn mức độ tham gia của nhà cung cấp. Chất xúc tác ngay lập tức là “đường ống” mua sắm mới, trong khi câu chuyện dài hạn dựa vào việc nội địa hóa, sản xuất trong nước nhiều hơn và độ tin cậy ngày càng tăng của các sản phẩm quốc phòng Ấn Độ tại thị trường xuất khẩu.