Hải hẹp Hormuz lại bắt đầu thu phí đi qua, khiến giá dầu tăng vùn vụt
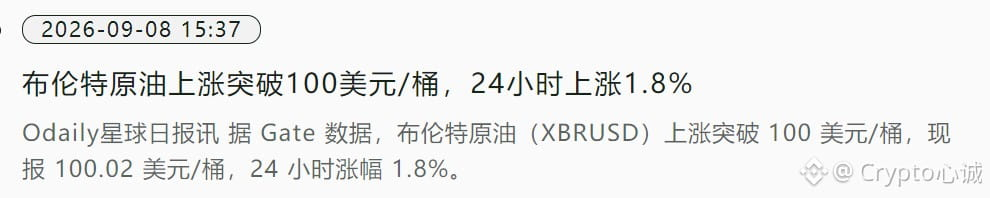
Brent quay lại vùng 97–99, WTI lên 94, mức hồi trong hai tuần khoảng 18%. Cuối tuần, quân đội Mỹ tấn công tàu chở dầu Iran, phía Iran lại tấn công tàu của Mỹ, trong khi các cơ sở của Saudi tiếp tục bị tập kích. Lượng tàu qua eo biển mỗi ngày giảm xuống khoảng 10 chiếc, mức thấp nhất kể từ đầu tháng 5. Khoảng một phần năm lượng dầu thô vận tải đường biển trên toàn cầu đi qua đây: tàu thưa, phí bảo hiểm đắt đỏ, số tuyến bay “ẩn” giảm, nên lượng dầu có thể giao đúng hạn cũng ít đi.
Quan trọng hơn là tồn kho đã mỏng. Dự trữ chiến lược của Mỹ khoảng 287 triệu thùng, ở mức thấp nhất kể từ năm 1982; tồn kho sản phẩm dầu thấp hơn so với cùng kỳ trong 5 năm gần đây. Cùng một tiếng pháo, nhưng độ “đàn hồi” khác với mùa xuân năm nay. Nhu cầu thực ra không tệ lắm; nhập khẩu của Trung Quốc vẫn thấp xa so với thời kỳ trước chiến tranh, nhưng cú sốc từ nguồn cung lại lấn át sự yếu kém của nhu cầu, nên mới có chuyện “nhu cầu kém mà giá dầu vẫn cứ tăng”.
Vĩ mô không giúp được gì. Bảng lương phi nông nghiệp (non-farm payrolls) vượt kỳ vọng, xác suất tăng lãi suất trở lại; lẽ ra điều đó phải đè giá dầu xuống, nhưng không đè được phần bù rủi ro từ chiến tranh. Kịch bản cơ sở của Goldman đến cuối năm mới là 85, nhưng trên thị trường, viễn cảnh đã được “chiết khấu” trước.
Giá dầu tăng là do rủi ro của “hành lang vận chuyển”, chứ không phải do chu kỳ kinh tế. Eo biển không ổn định, các cơ sở lại bị đánh; mốc 100 USD không còn là ngưỡng tâm lý nữa. Với thị trường tài sản rủi ro còn trực tiếp hơn: giá dầu đẩy lạm phát lên, tăng lãi suất trở nên cứng rắn hơn, khiến việc “hút” thanh khoản vào tài sản rủi ro khó hơn
$BTC
$ETH
#美伊互袭油轮冲突升级
Brent quay lại vùng 97–99, WTI lên 94, mức hồi trong hai tuần khoảng 18%. Cuối tuần, quân đội Mỹ tấn công tàu chở dầu Iran, phía Iran lại tấn công tàu của Mỹ, trong khi các cơ sở của Saudi tiếp tục bị tập kích. Lượng tàu qua eo biển mỗi ngày giảm xuống khoảng 10 chiếc, mức thấp nhất kể từ đầu tháng 5. Khoảng một phần năm lượng dầu thô vận tải đường biển trên toàn cầu đi qua đây: tàu thưa, phí bảo hiểm đắt đỏ, số tuyến bay “ẩn” giảm, nên lượng dầu có thể giao đúng hạn cũng ít đi.
Quan trọng hơn là tồn kho đã mỏng. Dự trữ chiến lược của Mỹ khoảng 287 triệu thùng, ở mức thấp nhất kể từ năm 1982; tồn kho sản phẩm dầu thấp hơn so với cùng kỳ trong 5 năm gần đây. Cùng một tiếng pháo, nhưng độ “đàn hồi” khác với mùa xuân năm nay. Nhu cầu thực ra không tệ lắm; nhập khẩu của Trung Quốc vẫn thấp xa so với thời kỳ trước chiến tranh, nhưng cú sốc từ nguồn cung lại lấn át sự yếu kém của nhu cầu, nên mới có chuyện “nhu cầu kém mà giá dầu vẫn cứ tăng”.
Vĩ mô không giúp được gì. Bảng lương phi nông nghiệp (non-farm payrolls) vượt kỳ vọng, xác suất tăng lãi suất trở lại; lẽ ra điều đó phải đè giá dầu xuống, nhưng không đè được phần bù rủi ro từ chiến tranh. Kịch bản cơ sở của Goldman đến cuối năm mới là 85, nhưng trên thị trường, viễn cảnh đã được “chiết khấu” trước.
Giá dầu tăng là do rủi ro của “hành lang vận chuyển”, chứ không phải do chu kỳ kinh tế. Eo biển không ổn định, các cơ sở lại bị đánh; mốc 100 USD không còn là ngưỡng tâm lý nữa. Với thị trường tài sản rủi ro còn trực tiếp hơn: giá dầu đẩy lạm phát lên, tăng lãi suất trở nên cứng rắn hơn, khiến việc “hút” thanh khoản vào tài sản rủi ro khó hơn
$BTC
$ETH
#美伊互袭油轮冲突升级