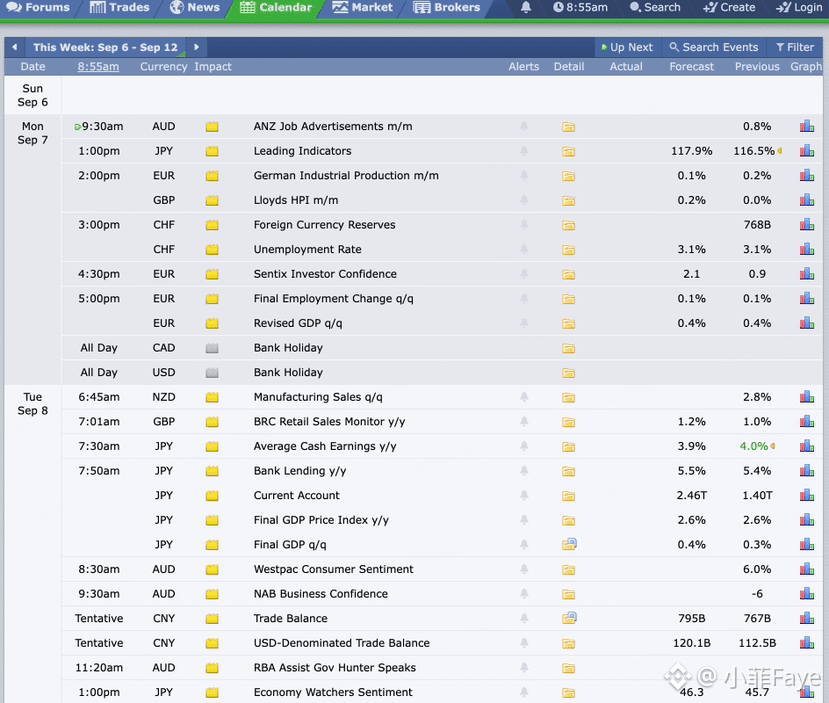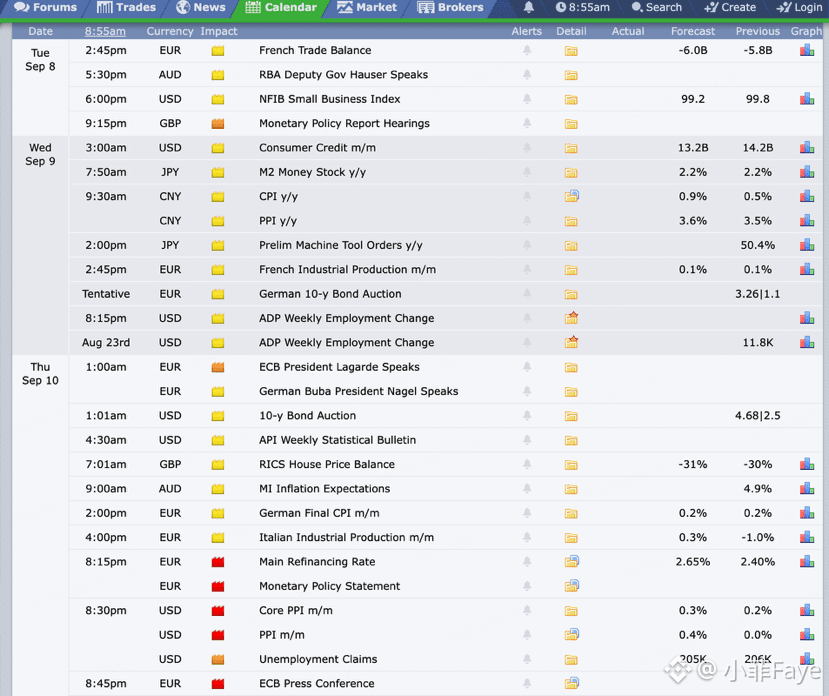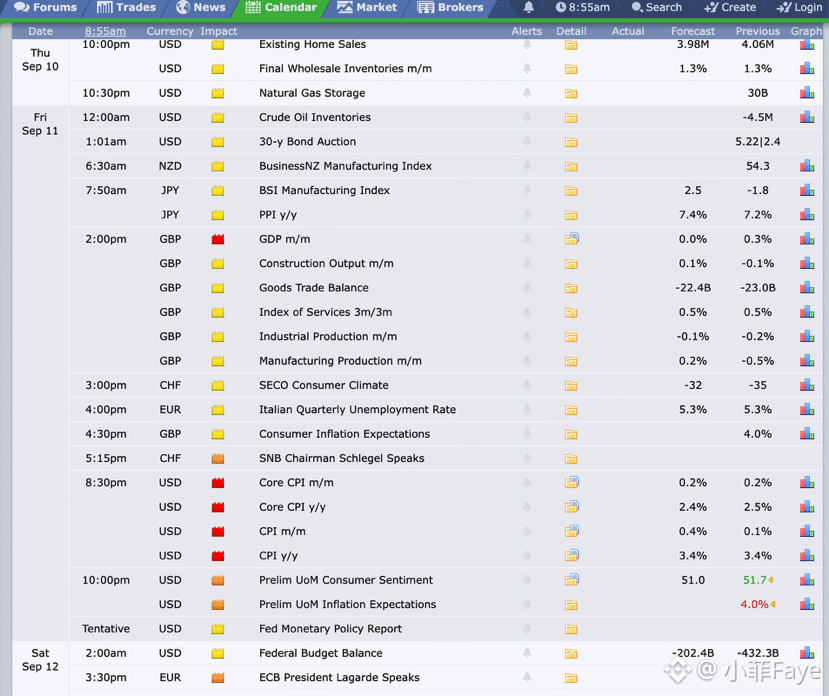
GMGM🌞Lịch kinh tế vĩ mô toàn cầu của tuần này:
Mỹ sẽ công bố PPI và đơn xin trợ cấp thất nghiệp lần đầu vào thứ Năm, sau đó công bố CPI vào thứ Sáu. Hiện thị trường kỳ vọng CPI lõi theo năm là 2,4%, so với mức trước đó 2,5%; CPI toàn phần theo năm được kỳ vọng là 3,4%, không đổi so với trước đó, nhưng theo tháng dự kiến là 0,4%, cao hơn mức trước đó 0,1%.
Nhận định của tôi: trong tuần này, để CPI toàn phần xuất hiện mức giảm rõ ràng vượt kỳ vọng là không dễ, gần đây giá dầu tăng trở lại nên áp lực lạm phát vẫn còn; nhưng việc CPI lõi có thể tiếp tục giảm từ 2,5% xuống 2,4% mới là yếu tố then chốt quyết định thái độ của Fed. Báo cáo việc làm phi nông nghiệp tuần trước tăng thêm 162.000, mạnh hơn đáng kể so với kỳ vọng, tỷ lệ thất nghiệp giữ ở mức 4,1%, kỳ vọng thị trường về việc tăng lãi suất trong tháng 9 đã nóng lên trở lại, nên lần công bố CPI này gần như là phép kiểm tra quan trọng cuối cùng.
Nếu CPI, đặc biệt là CPI lõi, cao hơn kỳ vọng, kỳ vọng Fed tăng lãi suất sẽ tiếp tục được củng cố, lợi suất trái phiếu kho bạc Mỹ và đồng USD sẽ mạnh hơn, gây bất lợi cho Nasdaq, cổ phiếu công nghệ AI và các tài sản nhạy cảm với thanh khoản cao như crypto; nếu CPI thấp hơn kỳ vọng, áp lực tăng lãi suất sẽ dịu bớt, cổ phiếu tăng trưởng của Mỹ và Crypto sẽ dễ có một nhịp phục hồi khẩu vị rủi ro. Điều thị trường lo ngại nhất hiện nay là cùng lúc xuất hiện việc làm mạnh + lạm phát cao, điều này rất không thuận lợi cho tài sản rủi ro.$BTC $NVDAB $AAPLB