
Bà Bullard nói “nên mạnh dạn tăng lãi suất”. Williams nói “không thể chắc chắn lãi suất hiện tại đã đủ hay chưa”. Trong tháng 7 có 3 phiếu ủng hộ việc tăng lãi suất. Số phiếu ủng hộ tiềm năng “hơn một nửa”.
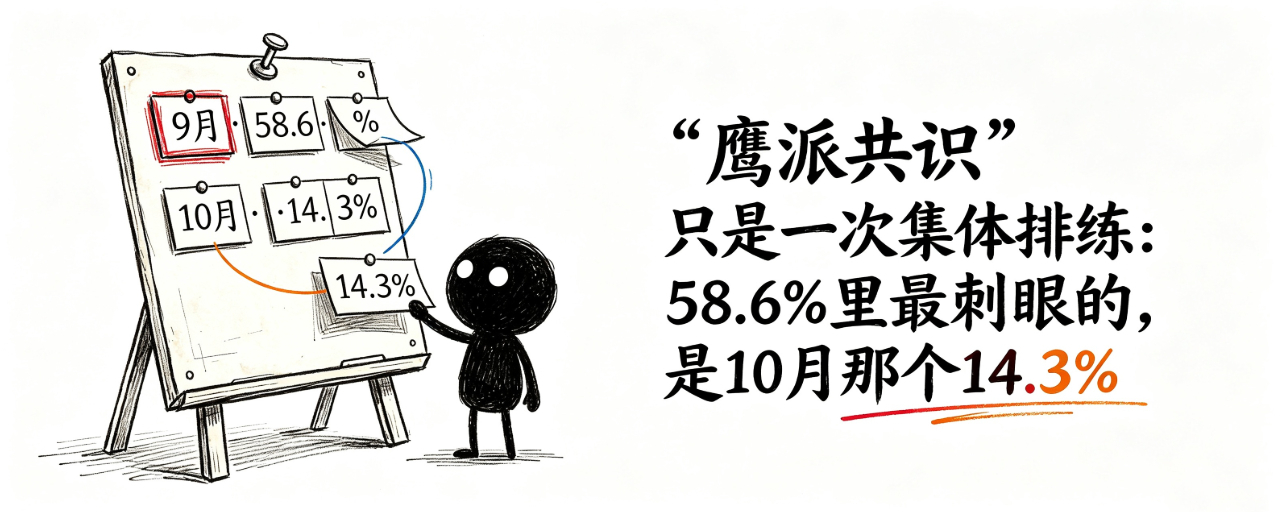
Sau đó, thị trường đã đẩy xác suất tăng lãi suất vào tháng 9 lên 58.6%.
Mọi thứ trông giống như một sự đồng thuận đang dần hình thành. Phe trung dung chuyển hướng, nhân vật số ba mềm giọng hơn, phe diều hâu không còn bị cô lập. Chuỗi logic của tin tức khớp kín: lời lẽ của các quan chức đã thay đổi, nên tính chất của cuộc họp tháng 9 cũng thay đổi theo.
Nhưng nếu đặt vài con số trong bản tin này cạnh nhau, bạn sẽ thấy một vết nứt bị câu chuyện “đồng thuận” che giấu rất khéo: mức định giá của thị trường cho “tăng lãi suất vào tháng 9” là 58.6%, nhưng cho “tháng 10 tăng thêm một lần nữa” chỉ là 14.3%.
14,3% này, mới là con số chói tai nhất trong toàn bộ bản tin. Nó cho thấy thị trường chẳng hề tin rằng “đồng thuận phe diều hâu” có thể kéo dài. Thị trường chỉ tin rằng tháng 9 có thể sẽ tăng một lần, rồi sẽ dừng.
Thứ gọi là “đồng thuận” về bản chất là một vở kịch chỉ có một màn. Thị trường mua vé, nhưng chỉ tin vào màn đầu.
Đổi chủ ngữ thành “ba lá phiếu của tháng 7 đó”
Nếu chủ ngữ là “Bar”, thì câu chuyện là “phe trung dung chuyển hướng”. Nếu chủ ngữ là “Williams”, thì câu chuyện là “nhân vật số ba đang mềm đi”. Nhưng nếu đổi chủ ngữ thành ba lá phiếu phản đối mà vào cuộc họp FOMC tháng 7 đã bỏ phiếu ủng hộ việc tăng lãi suất, thì câu chuyện lại xuất hiện một vết nứt thời gian ẩn giấu.
Lưu ý: tháng 7. Bây giờ là tháng 9.
Ba phiếu này được bỏ trong cuộc họp tháng 7. Lúc đó, lợi suất trái phiếu Mỹ, dữ liệu lạm phát, giá dầu, việc làm… hoàn toàn không phải là thế giới như bây giờ. Nhưng bản tin này lại đặt song song “tháng 7 đã có 3 phiếu ủng hộ tăng lãi suất” với “Bar chuyển diều hâu” và “Williams làm dịu”, tạo ra ảo giác rằng “phiếu đang được tích lũy”.
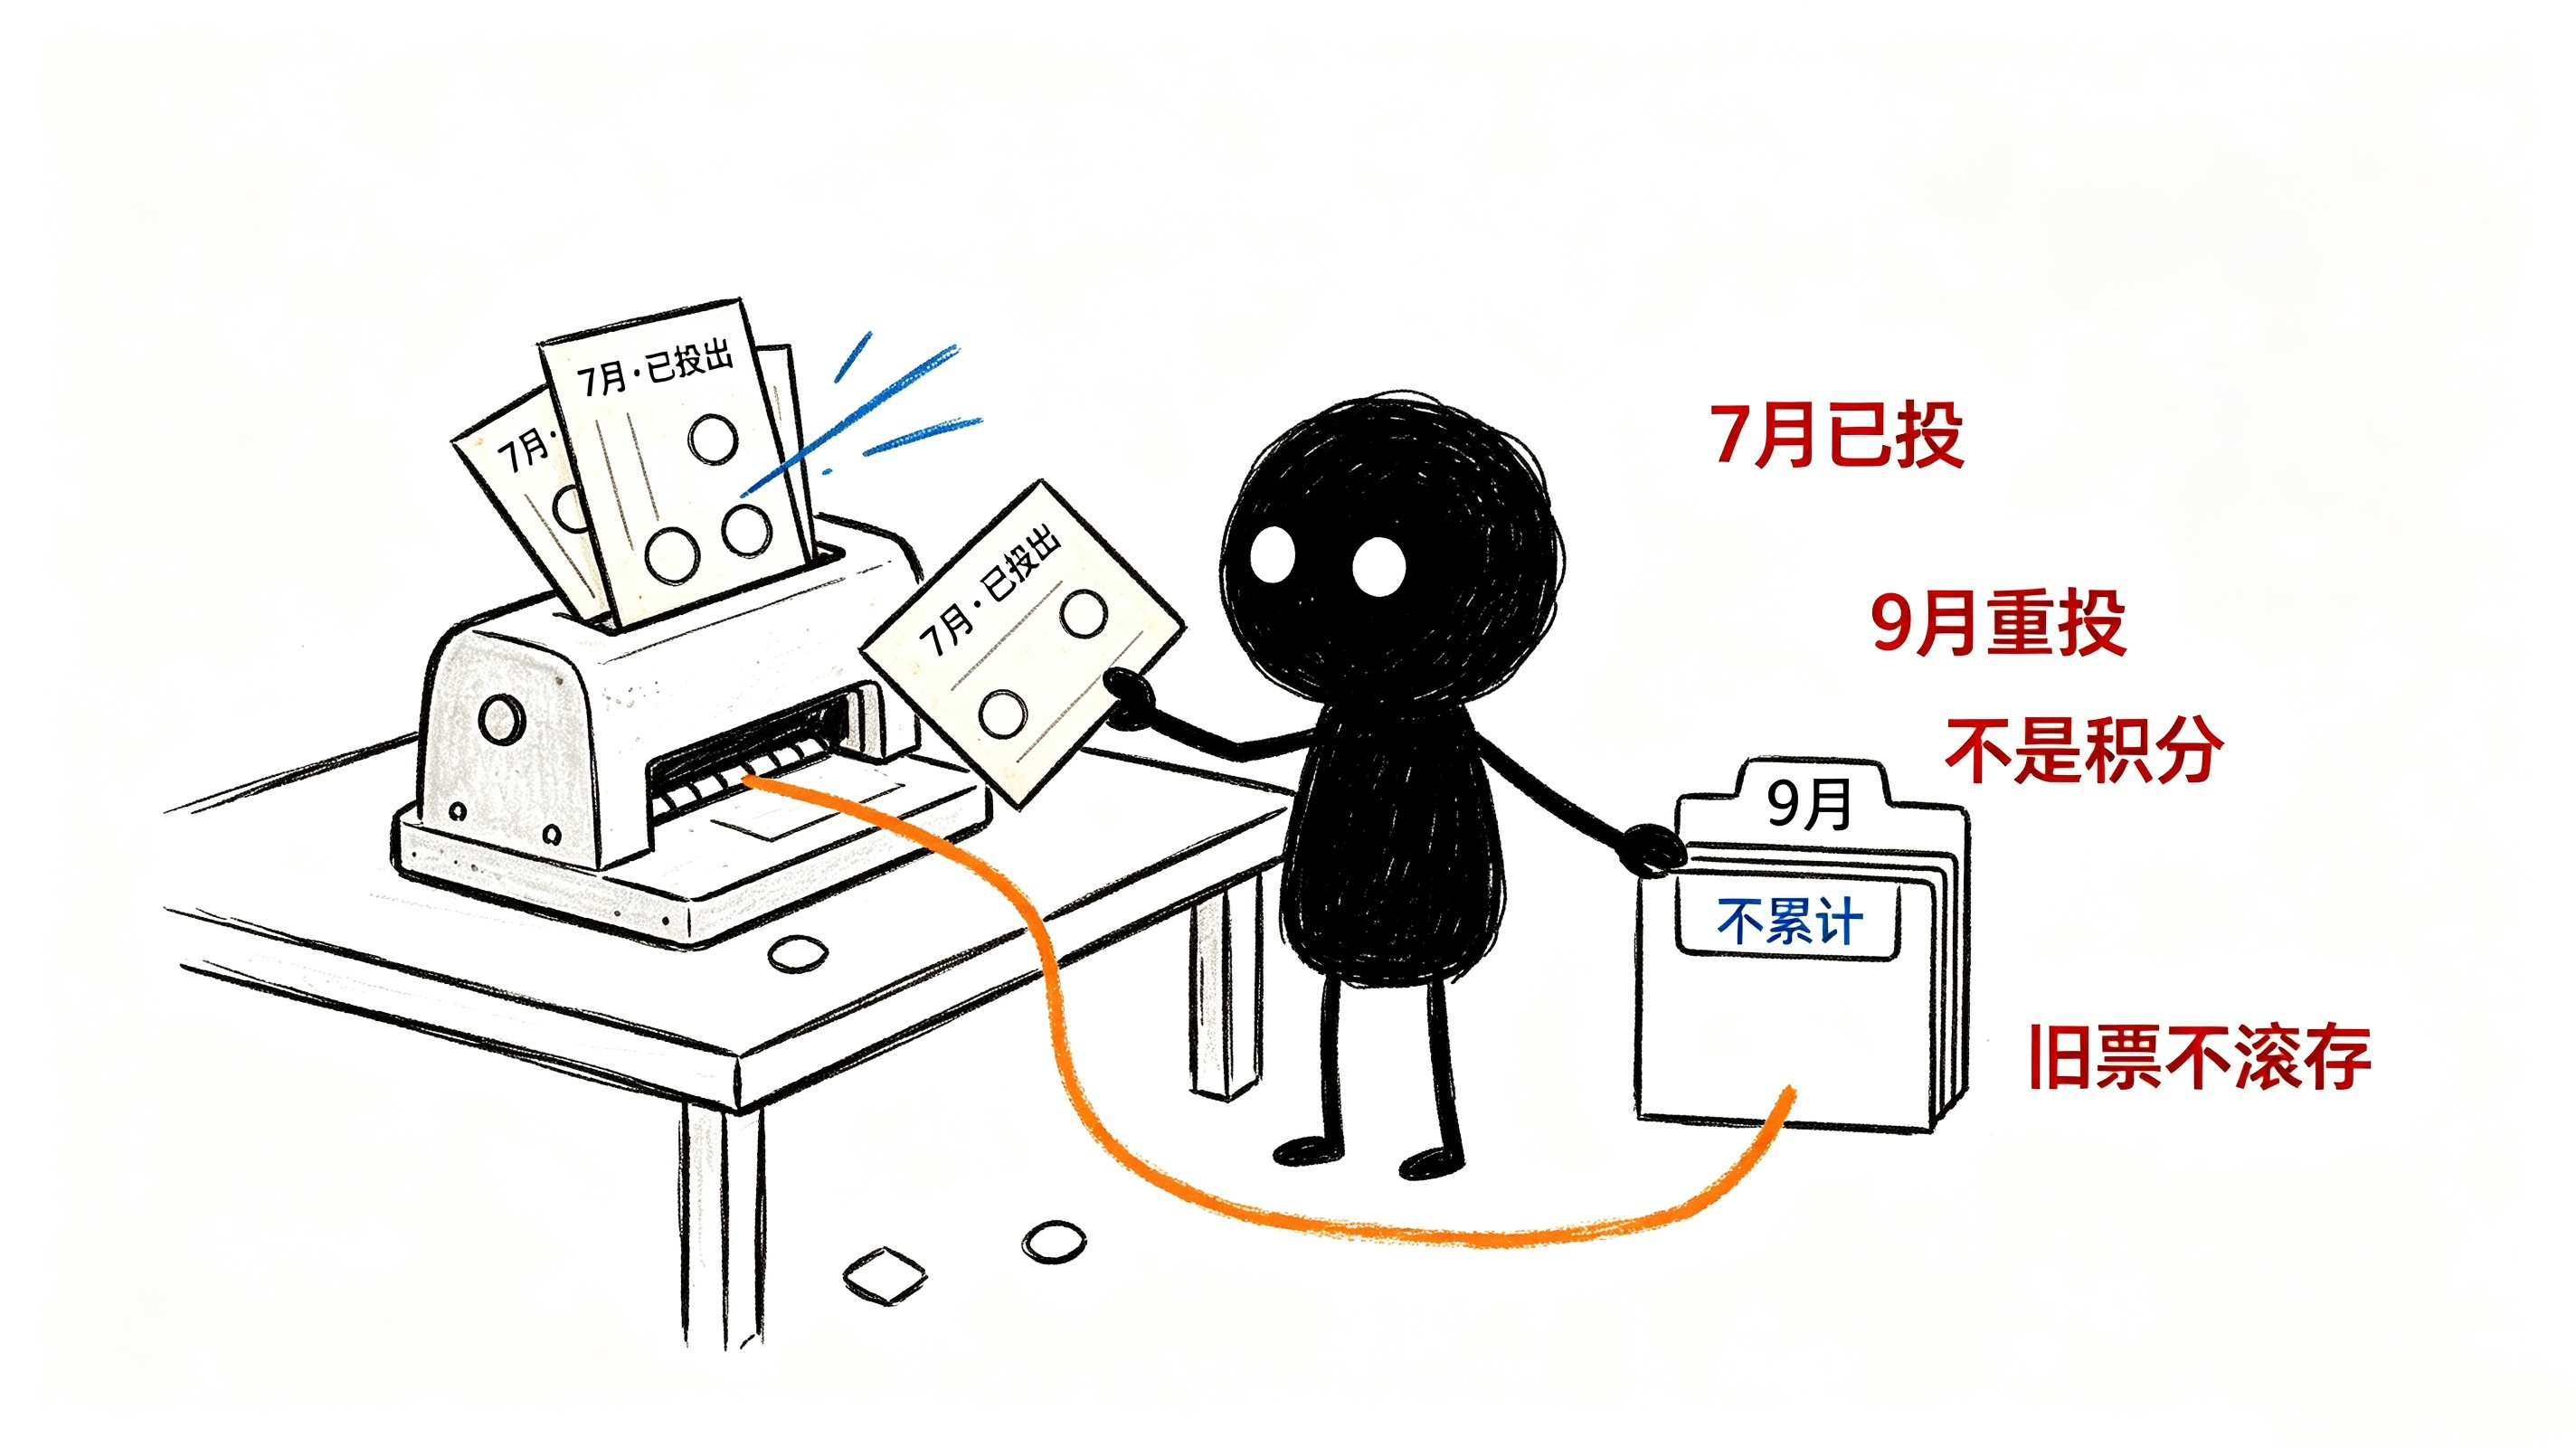
Nhưng quyền bỏ phiếu không phải là chế độ tích điểm. Các phiếu phản đối của tháng 7 sẽ không cộng dồn sang tháng 9. Chúng đã được bỏ trong cuộc họp tháng 7, trong cuộc họp đó là kết thúc. Cuộc họp tháng 9 là một cuộc bỏ phiếu hoàn toàn mới; mỗi lá phiếu đều phải được bầu lại.
Nhưng cụm “số phiếu tán thành tiềm ẩn đã vượt quá một nửa” lại trộn các lá phiếu cũ của tháng 7 và các phát biểu mới của tháng 9 vào cùng một “cái bể”, tạo ra ảo giác về một “dòng chảy không thể đảo ngược”. Đây không phải là phân tích; đây là kể chuyện bằng độ lệch thời gian. Còn kết luận của câu chuyện thì đã được viết sẵn từ trước.
Câu nói của Williams, nếu tách ra thì là: “không biết”
Thị trường diễn giải lời phát biểu của Williams là “làm dịu”. Nhưng ông ấy nói cái gì?
Ông ấy nói: “Hiện tại, không có một bộ logic chắc chắn nào có thể chứng minh rằng chính sách tiền tệ hiện nay là đủ để kéo lạm phát trở lại mục tiêu trong một đến hai năm tới.”
Cấu trúc của câu này là: “Tôi không có một logic chắc chắn nào để chứng minh một kết luận mà tôi không chắc chắn.”
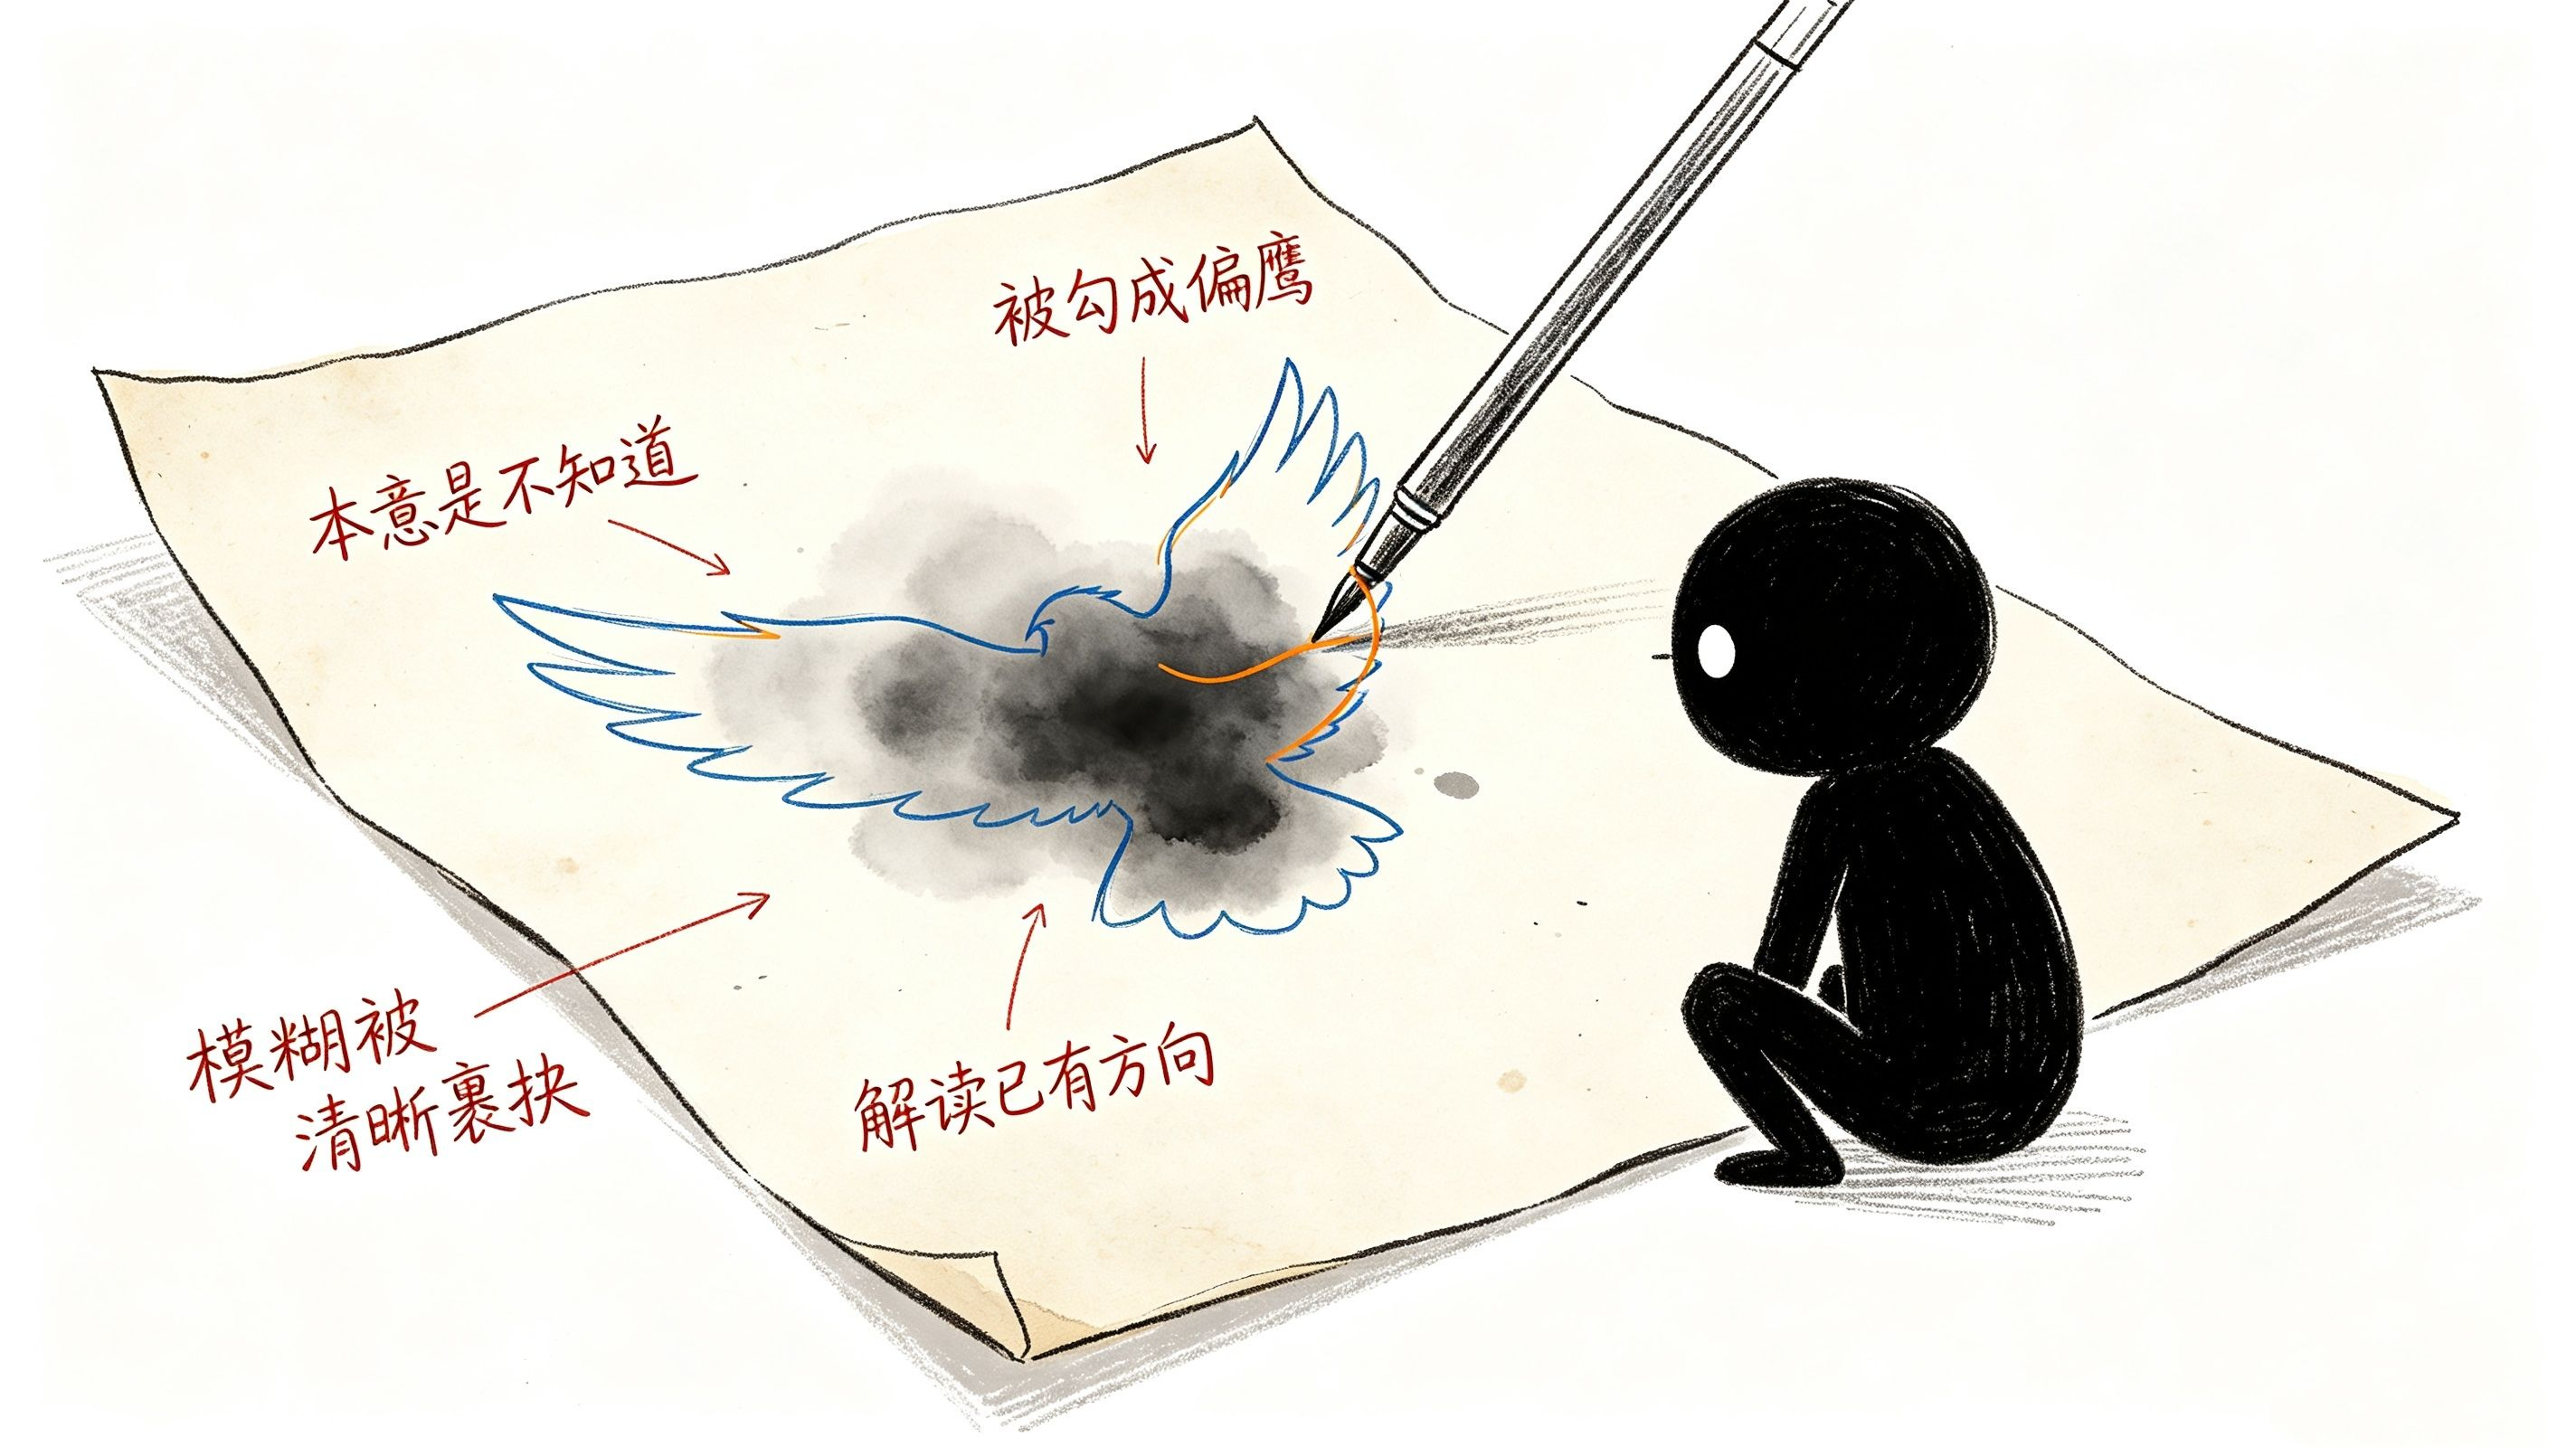
Bóc bỏ lớp phủ phủ định kép, thì còn lại đúng ba chữ: “tôi không biết”.
Nhưng thị trường lại “dịch” nó thành: “anh ấy sẵn sàng cân nhắc việc tăng lãi suất”. Mức độ nhảy vọt của cách dịch này, còn xa hơn nhiều so với khoảng cách ngữ nghĩa giữa câu nói gốc của Williams. “Không biết” bị diễn giải thành “hơi diều hâu” không phải vì câu ấy tự thân có hướng đi, mà vì người diễn giải đã sẵn có định hướng.
Khi thị trường đã chắc nịch rằng “Fed đang chuyển sang diều hâu”, thì mọi tín hiệu mơ hồ đều sẽ bị đẩy theo hướng đó. Williams nói “tôi không thể chắc chắn” — đó là sự mơ hồ. Bar nói “nên tăng lãi suất” — đó là sự rõ ràng. Nhưng thị trường lại bỏ sự mơ hồ và sự rõ ràng vào cùng một giỏ, rồi tuyên bố: “đồng thuận đang hình thành”.
Chưa hình thành đồng thuận. Chỉ có sự mơ hồ bị nhấn chìm trong một thứ rõ ràng.
Tên gọi khác của 14,3%: thị trường chỉ tin “diều hâu” trong đúng một tháng
Quay lại con số chói tai nhất: xác suất tăng lũy kế 50 điểm cơ bản vào tháng 10 chỉ là 14,3%.
Hãy dịch logic của con số này: thị trường cho rằng nếu tháng 9 tăng 25 điểm cơ bản, thì xác suất để tháng 10 lại tăng thêm 25 điểm cơ bản chỉ là 14,3%. Nói cách khác, định giá của thị trường cho “thắt chặt kéo dài” gần như bằng không.
Điều này mâu thuẫn với câu chuyện của “đồng thuận phe diều hâu”. Nếu thực sự tin vào lời Bar nói về “rủi ro lạm phát bị cố định”, nếu thực sự cho rằng Fed đã biến “higher for longer” thành lộ trình dài hạn, thì vì sao xác suất tháng 10 lại tăng thêm chỉ có 14,3%? Vì sao thị trường không để chỗ cho “lần tăng thứ hai”?
Câu trả lời có thể là: 58,6% không phải là sự tin tưởng đối với “lộ trình diều hâu”, mà là mức định giá tạm thời cho “thái độ mang tính một lần” vào tháng 9. Thị trường cho rằng Fed có thể sẽ tăng một lần vào tháng 9, đáp lại bằng hành động những nghi ngại về “lạm phát dai dẳng”, và dùng một lần tăng lãi suất để giữ danh dự của mình trước thị trường. Nhưng sau lần tăng đó, nền kinh tế rất có khả năng sẽ yếu đi, lạm phát rất có khả năng sẽ giảm, và Fed rất có thể sẽ quay lại trạng thái “chờ thêm”.
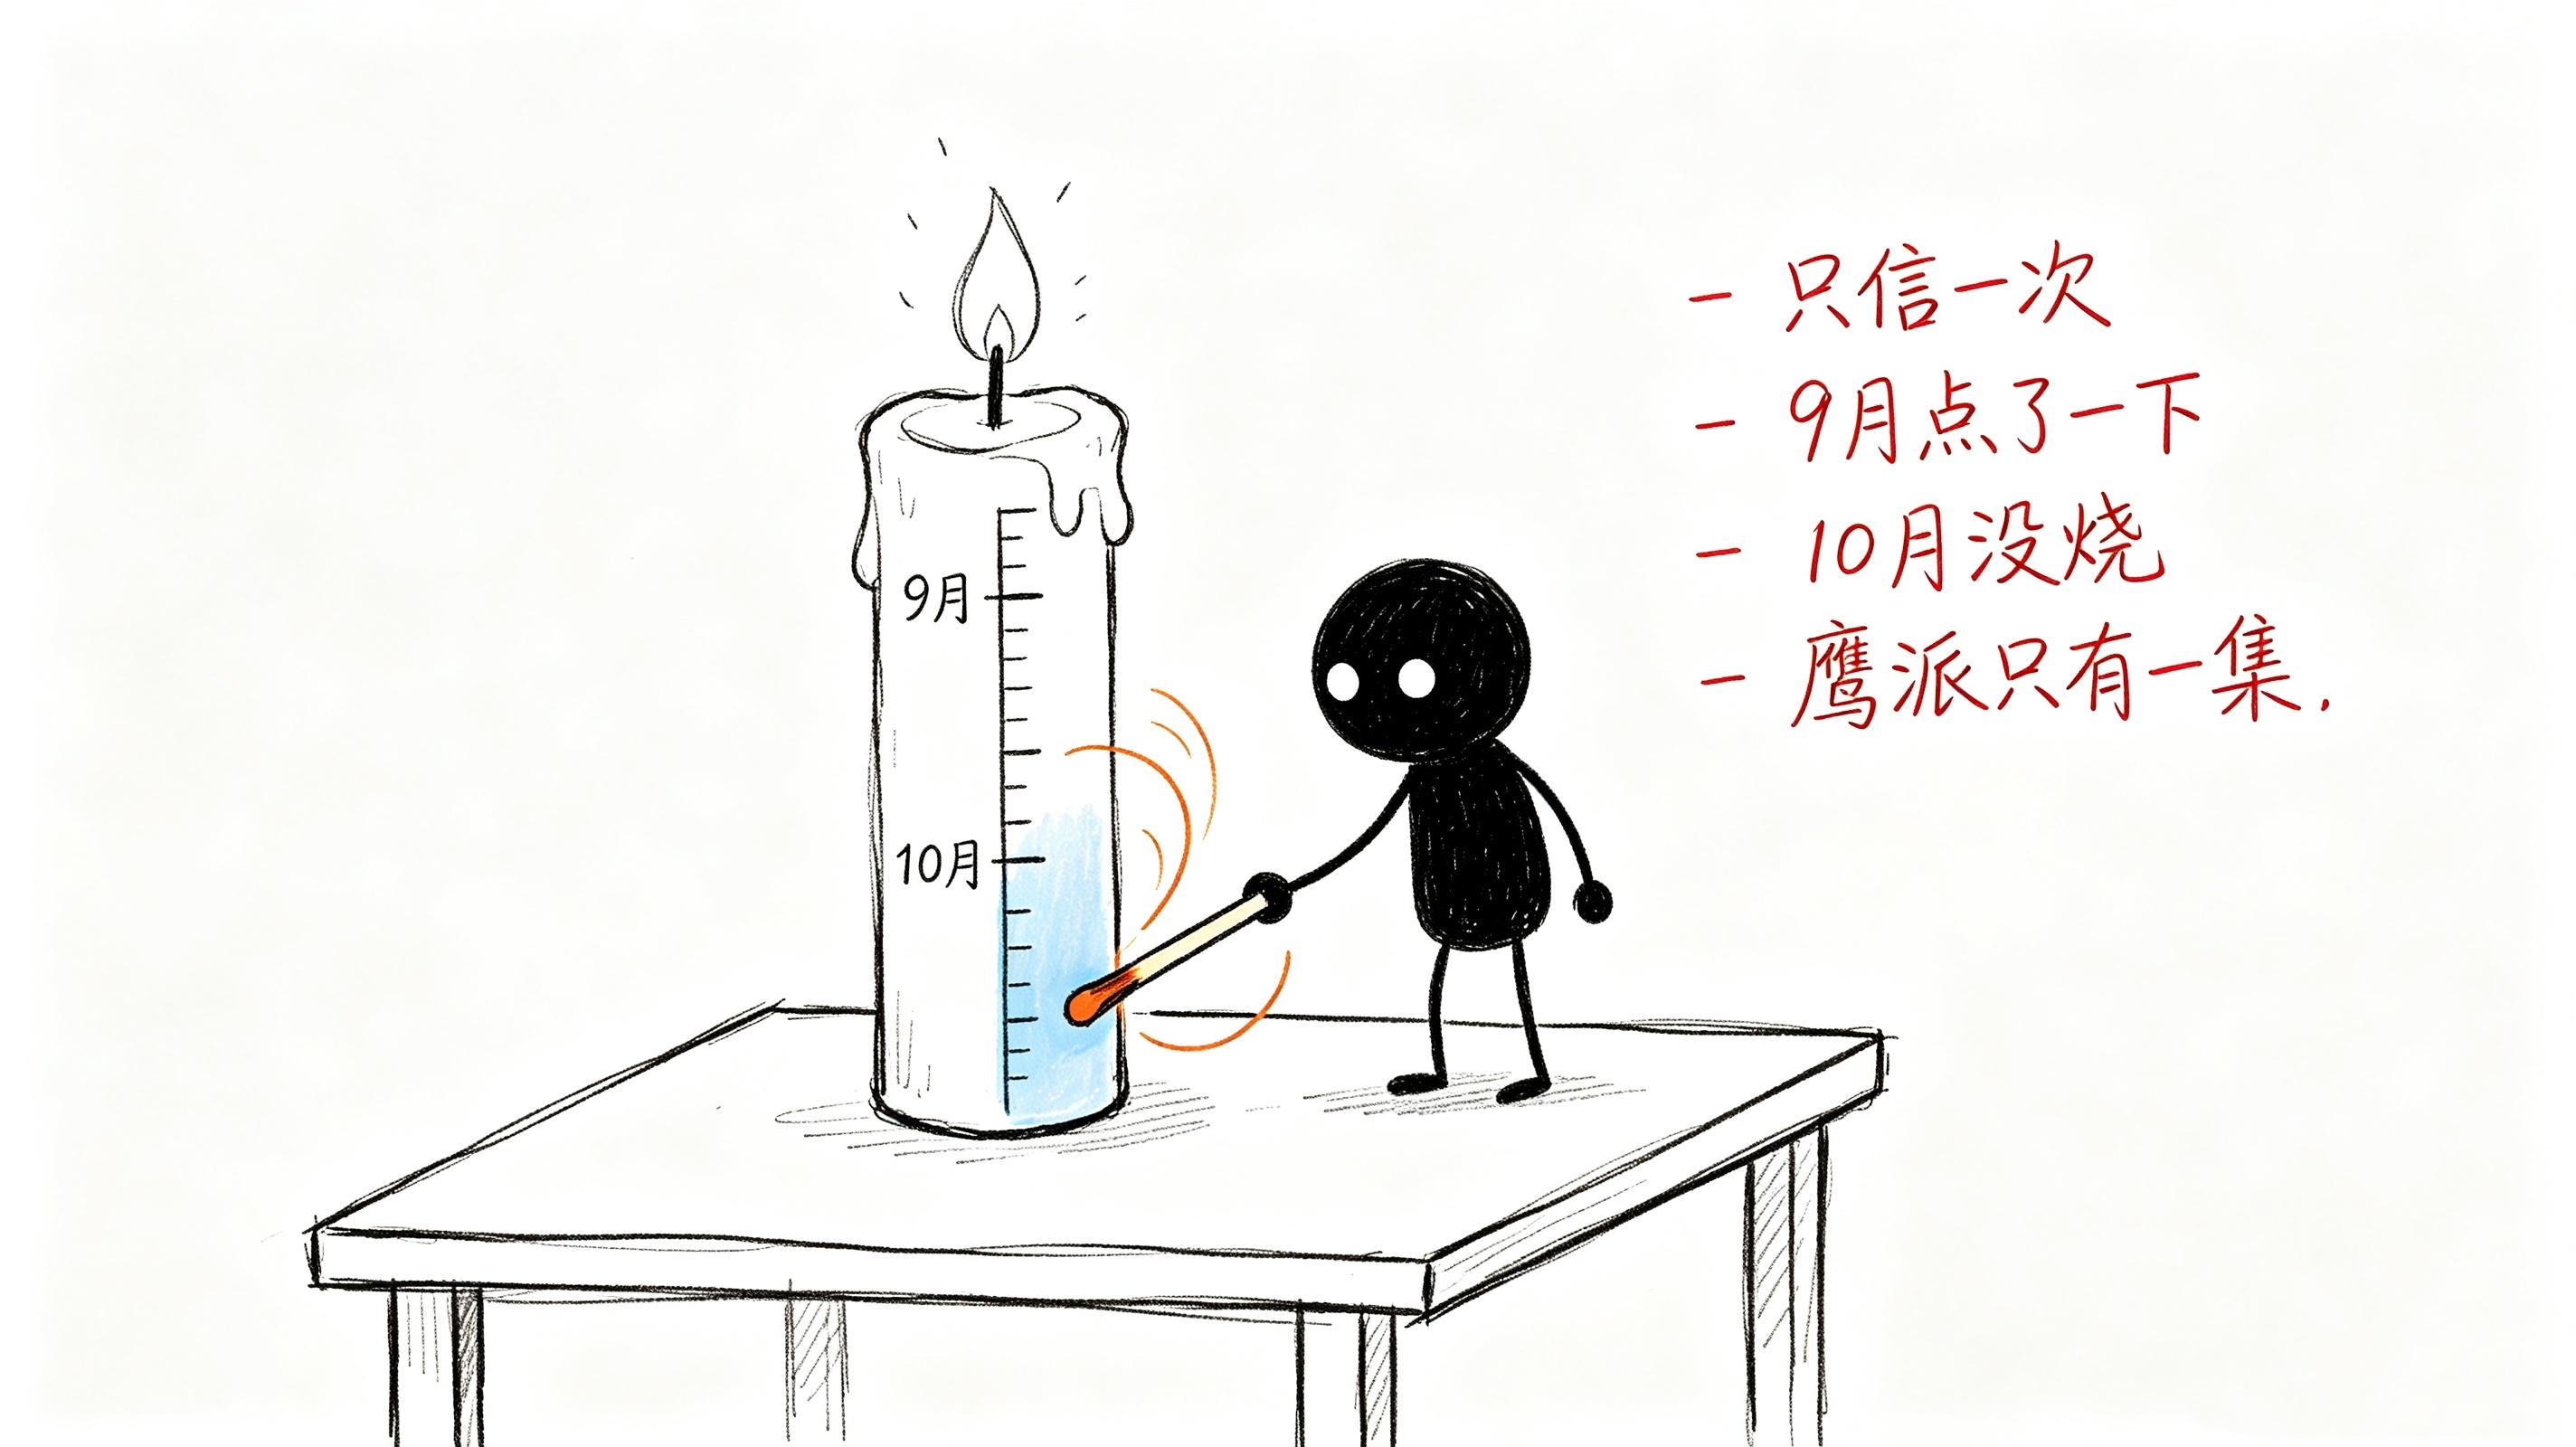
Thị trường đang cược rằng: Fed sẽ diễn một màn diều hâu vào tháng 9, rồi ở cuộc họp tiếp theo sẽ quay về im lặng. Thực chất “đồng thuận phe diều hâu” là một vở kịch chỉ gồm một tập, nơi ai cũng đang phối hợp với nhau.
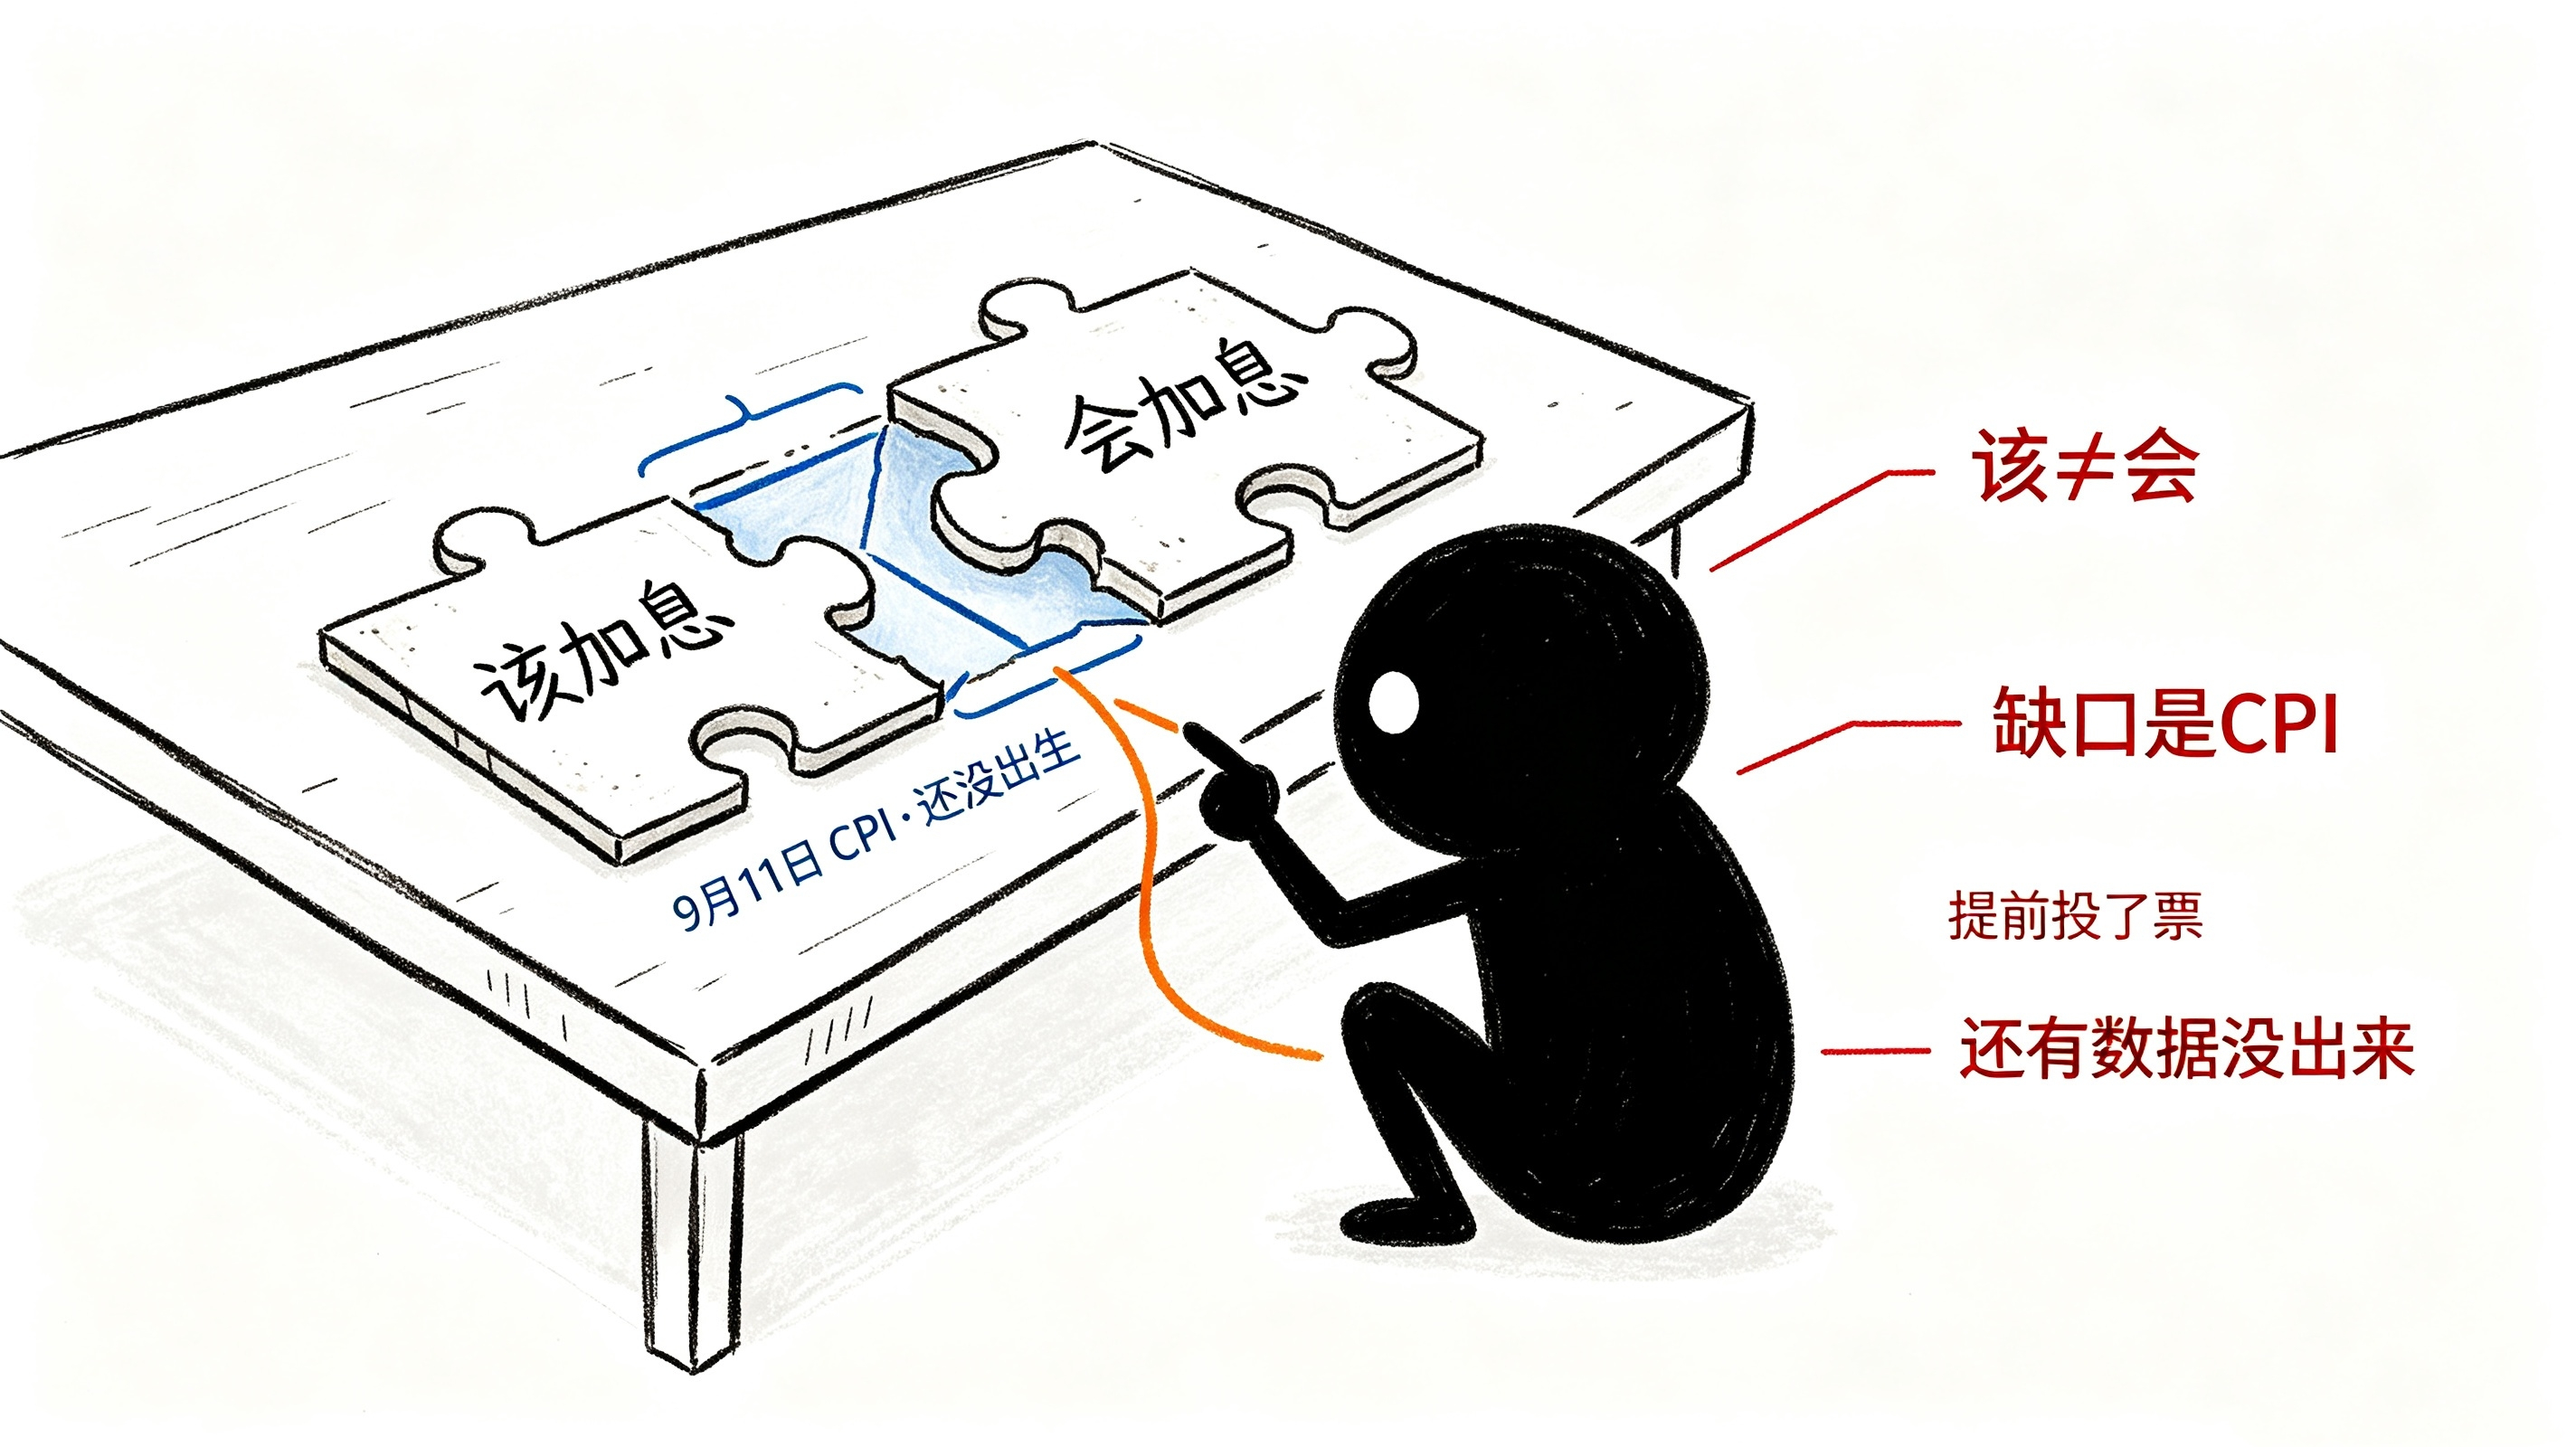
Giữa “cần tăng” và “sẽ tăng” là một phần CPI vẫn chưa kịp được sinh ra
Bar nói “cần tăng lãi suất”. Câu đó được thị trường định giá như “sẽ tăng”. Nhưng giữa hai chữ này, đúng là khoảng cách mà Waller nhấn mạnh lặp đi lặp lại: “cần” là phán đoán dựa trên dữ liệu hiện tại, còn “sẽ” là lựa chọn dựa trên dữ liệu trong tương lai.
Còn dữ liệu trong tương lai — CPI tháng 8 — phải tới tận ngày 11 tháng 9 mới tồn tại. Trước thời điểm đó, chữ “nên” của Bar chỉ là một màn diễn tập cho “nếu…”. Nhưng thị trường đã không chờ. Nó coi “nên” như “sẽ”, coi “nếu” như “sẽ diễn ra”, và biến một phát biểu về khả năng thành một thực tế đang xảy ra.
Đó chính là thị trường của tuần trước cuộc họp FOMC: nó thực hiện quyền bỏ phiếu sớm đối với một con số còn chưa tồn tại. Và trong quá trình đó, người biểu diễn nhiệt tình nhất kỳ thực không phải là các quan chức Fed. Mà là những người cần “câu chuyện tăng lãi suất” để định vị vị thế của mình.
Vấn đề khiến người ta không thể ngủ yên nhất
Bar nói nên tăng lãi suất. Williams nói không biết. Waller nói cho lạm phát một cơ hội. Tháng 7 có 3 phiếu ủng hộ tăng lãi suất. Xác suất tăng lãi suất vào tháng 9 là 58,6%. Xác suất tăng thêm lần nữa vào tháng 10 là 14,3%.
Ghép tất cả lại, bức tranh thực sự không phải là “phe diều hâu chiếm ưu thế”. Bức tranh thực sự là: các thành viên có quyền bỏ phiếu của Fed, trong một mùa hè mà họ không biết nên làm gì, dùng những mức độ ngôn từ khác nhau để diễn đạt cùng một sự bối rối. Và thị trường thì đang định giá cho từng nhịp thở của sự bối rối đó.
Điều thực sự khiến người ta không thể ngủ yên là: nếu tháng 9 thực sự tăng, thì sao tháng 10? Nếu việc tăng lãi suất vào tháng 9 chỉ để đối phó với áp lực dư luận về “có nên tăng hay không”, chứ không phải vì “kinh tế cần tăng”, thì lần tăng đó sẽ trở thành thứ gì?
Nó sẽ biến thành một đợt “thắt chặt mang tính biểu diễn”. Sau khi tăng xong, nền kinh tế bắt đầu đau, lạm phát có thể sẽ tự trượt xuống nhờ giá dầu giảm. Khi đó, Fed sẽ nhận ra mình đang đứng ở vị trí khó xử nhất: họ tăng một lần chỉ để chứng minh rằng mình không phải là phe bồ câu, rồi lại phải tìm một lý do cho lần tăng lãi suất đó mà ngay cả chính họ cũng không hoàn toàn tin.
Và cái 58,6% ấy, cùng với cái 14,3% kia, đã nói rõ ràng ý nghĩ thật của thị trường: nó không tin. Nó chỉ đang phối hợp.