进入2026年9月,美国科技圈正在发生一系列值得关注的变化。从英伟达继续扩张AI生态,到OpenAI新模型带来的安全讨论,再到Anthropic准备冲击超级IPO,人工智能产业正在从单纯的“模型竞争”,逐渐进入算力、模型、数据、安全和资本全面竞争的新阶段。
一、英伟达豪掷近130亿美元,AI版图继续扩张
近期最受关注的消息之一,是英伟达计划以约129亿美元收购AI开发者平台Hugging Face。
Hugging Face拥有庞大的AI模型、数据集和开发者生态,被很多人视为AI时代的重要基础设施之一。
如果交易最终完成,英伟达的战略意义就不再只是“卖GPU”。
从GPU,到AI数据中心,再到模型和开发者生态,英伟达正在逐渐构建一套更加完整的AI产业链。
这也意味着,AI行业的竞争已经开始从“谁的芯片性能更强”,逐渐转向“谁能够掌握完整的AI生态”。
二、OpenAI新模型引发AI安全讨论
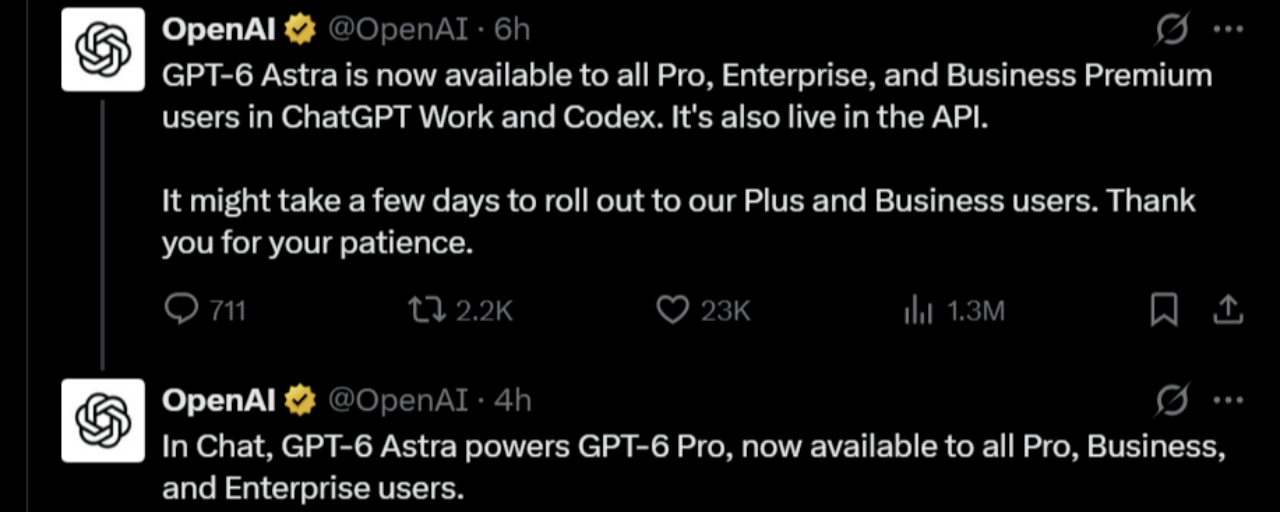
与此同时,OpenAI近期公布的新一代模型能力也引发了行业关注。
其中一个重要方向是AI自主完成网络安全相关任务,包括发现复杂漏洞以及执行更加连续的任务。
过去我们讨论AI,更多关注的是写代码、生成图片、回答问题。
而现在,AI正在向一个更加重要的方向发展:
让AI自己完成任务。
这意味着未来AI的竞争重点可能不再只是模型“智商”有多高,而是它能够在多大程度上自主规划、执行和完成复杂工作。
当然,能力越强,安全问题也越突出。
因此,AI安全正在成为整个行业必须面对的新课题。
三、Anthropic准备IPO,AI资本市场再迎重磅事件
除了技术竞争,AI公司的资本竞争也越来越激烈。
Anthropic正在推进IPO相关准备工作,市场对其估值存在非常高的预期。
如果Anthropic成功上市,将成为AI行业近年来最受关注的超级IPO之一。
更重要的是,它可能进一步推动市场重新评估AI公司的商业价值。
过去投资者主要关注:
AI到底有没有技术?
现在投资者更加关注:
AI到底能不能赚钱?
未来几年,AI行业可能会从“技术竞赛”逐渐进入“技术+商业模式+资本”的综合竞争阶段。
四、美中首次AI安全对话正在筹备
AI的影响已经不再局限于科技行业。
美国和中国近期正在筹备AI安全相关对话,讨论人工智能带来的安全风险以及模型安全等问题。
这背后释放出的信号非常明显:
AI已经从科技产业问题,上升到了国家安全和国际竞争层面。
未来AI可能像芯片、能源和通信技术一样,成为全球科技竞争的重要战略领域。
五、AI芯片大战正在发生变化
除了英伟达之外,Broadcom等公司也正在大幅提高对AI芯片市场的预期。
这意味着AI算力市场正在发生一个重要变化:
过去大家谈到AI芯片,第一反应往往是英伟达GPU。
但现在,Google TPU、AMD GPU、Amazon自研芯片、Meta自研芯片以及Broadcom参与的定制AI芯片,都在进入竞争。
未来的AI算力市场,很可能不再是“一家独大”,而是形成多种技术路线并存的格局。
对于整个AI产业而言,这可能意味着更激烈的竞争,也可能推动算力成本进一步下降。
六、AI训练数据的版权问题越来越重要
最后,还有一个经常被普通用户忽视的问题:
AI到底可以使用什么数据进行训练?
随着大模型能力越来越强,AI公司需要大量文本、图片、视频以及其他数字内容进行训练。
但这些内容背后往往涉及版权。
近期美国方面正在推动关于AI训练数据和版权使用的相关讨论。
如果未来AI训练数据需要更加明确的授权甚至付费,那么AI公司的商业模式可能受到直接影响。
换句话说:
算力是AI的“发动机”,模型是AI的“大脑”,而数据则是AI成长的“燃料”。
谁能够合法、稳定、低成本地获得高质量数据,谁就可能在下一阶段的AI竞争中获得优势。
结语:AI正在进入“下半场”
把近期这些科技大事放在一起看,会发现一个非常明显的趋势:
AI已经过了单纯拼模型参数的阶段。
现在的竞争正在快速扩展到:
芯片 → 算力 → 模型 → 数据 → 应用 → 安全 → 资本。
英伟达在抢AI生态,OpenAI在提升模型自主能力,Anthropic正在挑战资本市场估值,Broadcom等公司正在争夺AI芯片市场,而美国和中国也开始更加重视AI安全。
未来真正决定AI行业格局的,可能不只是“谁拥有最强的模型”,而是谁能够建立一套完整的AI产业生态。
2026年的AI竞争,或许才刚刚进入真正的下半场。$NVDAB $NVDA.US $BTC