
#美国8月非农数据今日公布
Tôi nghĩ báo cáo phi nông nghiệp hôm nay có lẽ quan trọng hơn rất nhiều so với việc “tăng hay giảm”, vì nó trực tiếp liên quan đến việc Fed sẽ đi nước cờ tiếp theo như thế nào.
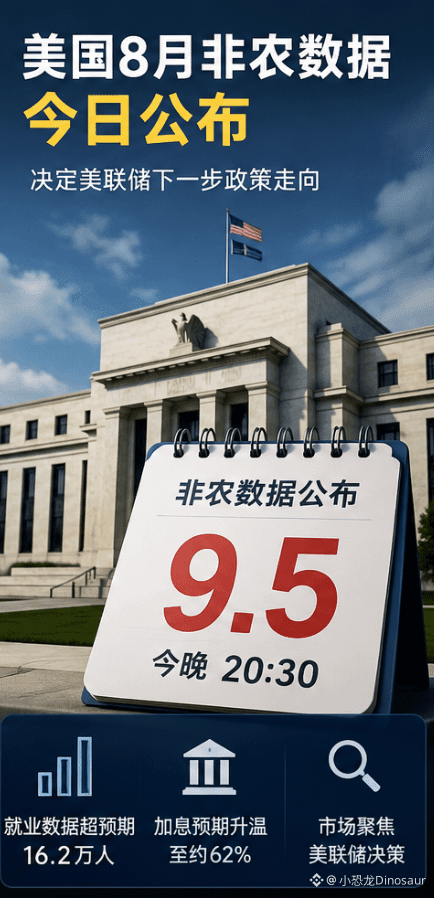
Ban đầu thị trường kỳ vọng việc làm phi nông nghiệp của Mỹ trong tháng 8 chỉ tăng khoảng 56.000, nhưng thực tế tăng 162.000, vượt kỳ vọng rõ rệt; tỷ lệ thất nghiệp giữ ở mức 4,1%, tốc độ tăng thu nhập bình quân theo giờ so với cùng kỳ khoảng 3,1%.
Nhìn vào con số này, phản ứng đầu tiên rất đơn giản:
Thị trường lao động Mỹ không yếu như thị trường tưởng tượng.
Đối với Fed, đây thực ra là một tín hiệu rất tinh tế.
Bởi vì nếu nền kinh tế vẫn có thể tiếp tục tạo ra việc làm, thì ngân hàng trung ương sẽ không chịu áp lực phải hạ lãi suất lớn như vậy. Thậm chí trong bối cảnh lạm phát vẫn còn tương đối cao, việc làm mạnh còn tạo ra dư địa cho chính sách thắt chặt.
Vì vậy sau khi dữ liệu được công bố, kỳ vọng của thị trường về việc tăng lãi suất trong tháng 9 đã nóng lên trở lại, xác suất liên quan từng lên khoảng 62%.
Nhưng ở đây còn có một chi tiết rất quan trọng: tốc độ tăng lương không tăng vọt cùng với việc làm.
Điều này có nghĩa là số lượng việc làm mạnh, nhưng áp lực lạm phát tiền lương chưa hoàn toàn mất kiểm soát.
Thế là Fed lại quay về câu hỏi quen thuộc đó:
Rốt cuộc là lo lạm phát, hay lo kinh tế?
Tôi cho rằng điều thực sự quyết định hướng đi của thị trường tiếp theo, không còn là báo cáo phi nông nghiệp hôm nay nữa, mà là liệu việc làm + lạm phát có thể hình thành cùng một xu hướng hay không.
Nếu việc làm mạnh, lạm phát cũng mạnh, thì USD và lợi suất trái phiếu Mỹ có thể tiếp tục gây áp lực lên tài sản rủi ro;
Nếu việc làm mạnh, nhưng lạm phát tiếp tục hạ nhiệt, thì ngược lại có thể xuất hiện một “giao dịch hạ cánh mềm” rất thú vị.
Vì vậy đừng chỉ nhìn vào con số phi nông nghiệp.
Điều thị trường thực sự giao dịch, chưa bao giờ là dữ liệu, mà là sau dữ liệu đó Fed sẽ làm gì.
Tôi nghĩ báo cáo phi nông nghiệp hôm nay có lẽ quan trọng hơn rất nhiều so với việc “tăng hay giảm”, vì nó trực tiếp liên quan đến việc Fed sẽ đi nước cờ tiếp theo như thế nào.
Ban đầu thị trường kỳ vọng việc làm phi nông nghiệp của Mỹ trong tháng 8 chỉ tăng khoảng 56.000, nhưng thực tế tăng 162.000, vượt kỳ vọng rõ rệt; tỷ lệ thất nghiệp giữ ở mức 4,1%, tốc độ tăng thu nhập bình quân theo giờ so với cùng kỳ khoảng 3,1%.
Nhìn vào con số này, phản ứng đầu tiên rất đơn giản:
Thị trường lao động Mỹ không yếu như thị trường tưởng tượng.
Đối với Fed, đây thực ra là một tín hiệu rất tinh tế.
Bởi vì nếu nền kinh tế vẫn có thể tiếp tục tạo ra việc làm, thì ngân hàng trung ương sẽ không chịu áp lực phải hạ lãi suất lớn như vậy. Thậm chí trong bối cảnh lạm phát vẫn còn tương đối cao, việc làm mạnh còn tạo ra dư địa cho chính sách thắt chặt.
Vì vậy sau khi dữ liệu được công bố, kỳ vọng của thị trường về việc tăng lãi suất trong tháng 9 đã nóng lên trở lại, xác suất liên quan từng lên khoảng 62%.
Nhưng ở đây còn có một chi tiết rất quan trọng: tốc độ tăng lương không tăng vọt cùng với việc làm.
Điều này có nghĩa là số lượng việc làm mạnh, nhưng áp lực lạm phát tiền lương chưa hoàn toàn mất kiểm soát.
Thế là Fed lại quay về câu hỏi quen thuộc đó:
Rốt cuộc là lo lạm phát, hay lo kinh tế?
Tôi cho rằng điều thực sự quyết định hướng đi của thị trường tiếp theo, không còn là báo cáo phi nông nghiệp hôm nay nữa, mà là liệu việc làm + lạm phát có thể hình thành cùng một xu hướng hay không.
Nếu việc làm mạnh, lạm phát cũng mạnh, thì USD và lợi suất trái phiếu Mỹ có thể tiếp tục gây áp lực lên tài sản rủi ro;
Nếu việc làm mạnh, nhưng lạm phát tiếp tục hạ nhiệt, thì ngược lại có thể xuất hiện một “giao dịch hạ cánh mềm” rất thú vị.
Vì vậy đừng chỉ nhìn vào con số phi nông nghiệp.
Điều thị trường thực sự giao dịch, chưa bao giờ là dữ liệu, mà là sau dữ liệu đó Fed sẽ làm gì.