


Bitcoin giao dịch trên mức 81.000 USD trong buổi sáng ở châu Á hôm thứ Sáu, tăng khoảng 4% trong 24 giờ, sau khi thị trường lãi suất đã làm phần việc của mình.
Giờ đây, các nhà giao dịch đặt xác suất Fed tăng lãi suất trong tháng này vào khoảng ngang bằng, giảm từ hơn 63% trước đó trong tuần, theo CME FedWatch. Kỳ vọng ôn hòa hơn đã kéo lợi suất trái phiếu lùi xuống và đẩy người mua vào các tài sản rủi ro trên toàn bảng.
Waller đã thực hiện động thái khiến mọi thứ được kích hoạt
Thống đốc Fed Christopher Waller đã cung cấp chất xúc tác, cho biết ông sẽ ủng hộ việc giữ lãi suất ổn định nếu áp lực giá tiếp tục hạ nhiệt. Tín phiếu và vàng đã giữ vững mức tăng đạt được trong phiên New York diễn ra sau đó.
Nhận định này có trọng lượng vượt ra ngoài nội dung của nó. Waller trước đó trong tuần đã nói rằng bức tranh việc làm ở trong "tình trạng khá ổn" — một cách diễn đạt được hiểu là mở đường cho khả năng tăng lãi suất bằng cách loại bỏ việc làm khỏi danh sách rào cản. Một thống đốc đã gác việc làm sang một bên vào thứ Ba, phát tín hiệu rằng ông thấy thoải mái với kịch bản giữ nguyên vào thứ Năm, là sự thay đổi về giọng điệu đáng kể so với chính người phát biểu đó.
Điều này cũng đi ngược lại khung nhìn của Chủ tịch Kevin Warsh tại Jackson Hole, nơi lập luận chính sách diều hâu hoàn toàn dựa trên lạm phát và mô tả điều kiện tài chính là không bị thắt chặt. Trước đó, ba thành viên của FOMC đã bỏ phiếu tăng ở cuộc họp trước.
Xác suất hiện đã quay vòng lại hai lần.
Giá cả cho tháng 9 đã phản ánh nhiều hơn so với dữ liệu cơ bản.
Cơ hội (Odds) hiện đã quay vòng trở lại. Trước khi Warsh phát biểu tại Jackson Hole, xác suất quanh mức 35%, sau đó leo lên 56% và 63% khi dầu vượt trên 90 USD trong diễn biến căng thẳng liên quan Iran. Nó đạt đỉnh gần 70% vào thứ Năm, và hiện đã trở lại mức chia đôi cân bằng. Lịch trình cho một đợt tăng giá lần thứ hai cũng bị đẩy lùi — từ tháng 12/2026 sang tháng 3/2027.
Lãi suất đã đứng yên ở mức 3,50%-3,75% kể từ tháng 12/2025 sau ba lần cắt trong năm 2025. Lần tăng vào tháng 9 sẽ là lần đầu tiên kể từ tháng 7/2023.
Bảng lương tháng 8 sẽ được công bố vào 8:30 sáng (giờ ET) vào thứ Sáu, với dự báo đồng thuận trong khoảng 53.000-65.000 tùy theo khảo sát, sau mức thâm hụt 23.000 của tháng 7. Hàm phản ứng lần này bị đảo ngược: con số mạnh sẽ củng cố kịch bản tăng lãi suất, còn con số yếu sẽ loại bỏ kịch bản đó.
Zcash kéo dài chuỗi tăng, để thị trường bị bỏ lại phía sau
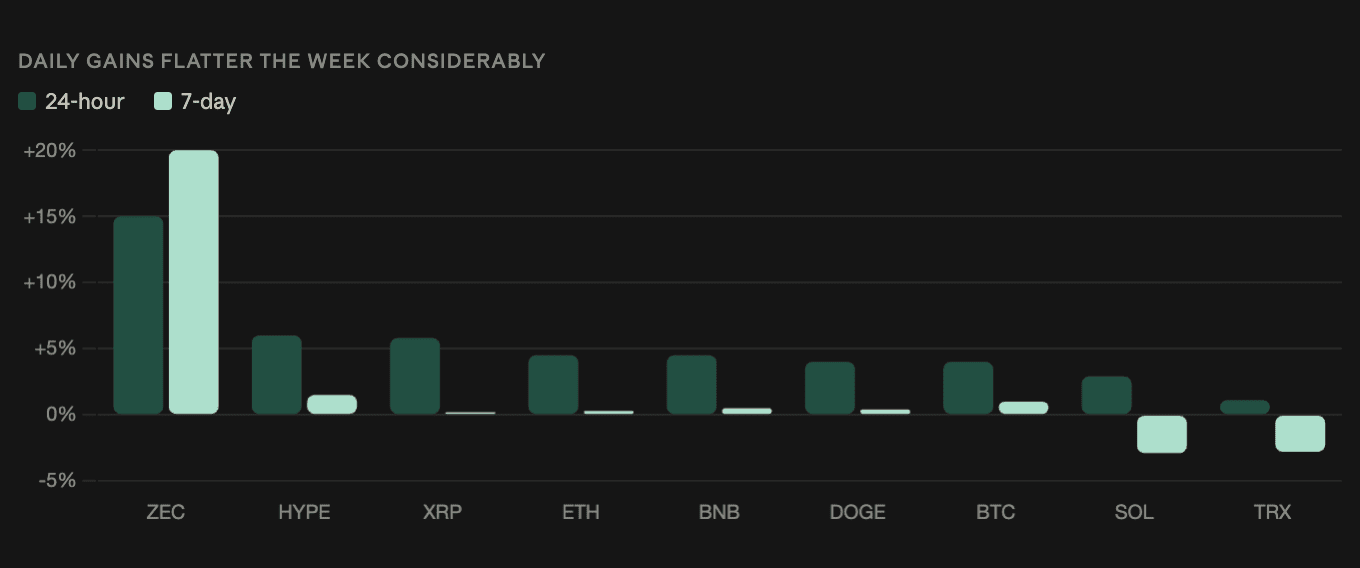
Zcash là nổi bật nhất, tăng gần 15% trong 24 giờ và tăng 20% trong tuần — kéo dài một chuỗi diễn biến khiến nó tách hẳn khỏi phần còn lại của thị trường.
HYPE của Hyperliquid cộng thêm khoảng 6% và XRP gần 6%. Ether, BNB và Dogecoin mỗi mã tăng từ 4% đến 5%, trong khi Solana tăng gần 3% và TRON chỉ nhích hơn 1% — yếu nhất trong nhóm các đồng lớn.
Các token về quyền riêng tư đã dẫn dắt trong vài phiên gần đây. Dash tăng 17% và Zcash tăng 16,5% vào thứ Năm sau khi Bitcoin lần đầu vượt qua ngưỡng 80.000 USD. Nhóm này thường vượt trội khi nhu cầu đầu cơ quay trở lại hơn là khi dòng tiền tổ chức chi phối — nhóm này thiên về nhà đầu tư cá nhân và diễn biến theo tâm lý nhiều hơn là theo quyết định phân bổ.
Bức tranh bảy ngày thậm chí còn nhạt hơn nhiều
Các mức tăng trong ngày làm cho bức tranh của cả tuần trở nên khá nhạt đi đáng kể.
Bitcoin tăng khoảng 1% trong bảy ngày. Ether và XRP gần như đi ngang. Solana và TRON đều giảm gần 3%.
Khoảng cách này nói rằng diễn biến hôm thứ Sáu là sự phục hồi phần mặt bằng bị mất sớm hơn trong tuần, chứ không phải là một cú bứt phá. Bitcoin liên tục bị từ chối quanh 80.000 USD trong các ngày thứ Ba và thứ Tư, và các đòn đánh liên quan Iran đã dẫn tới một đợt bán tháo rủi ro trên diện rộng, khiến nhóm tài sản beta cao bị ảnh hưởng nặng nhất — Solana và TRON mất hơn 3% chỉ trong một phiên hôm thứ Ba.
Zcash là ngoại lệ. Mức tăng 20% theo tuần của Zcash so với một thị trường nhìn chung đi ngang là sự vượt trội thực sự, không phải chỉ là sự quay về giá trị trung bình.
Dòng tiền ETF vẫn chưa xác nhận kịch bản tăng (bid)
Các ETF Bitcoin giao ngay của Mỹ thu về khoảng 731 triệu USD vào thứ Năm theo số liệu tạm tính, sau bốn phiên xen kẽ giữa dòng tiền vào và dòng tiền ra.
Mẫu hình luân phiên đó là ràng buộc. Các dòng tiền vẫn chưa thể tạo ra một chuỗi mua vào đủ để xác nhận “cầu” thay vì chỉ là cú hồi trong một ngày — và một quỹ đơn lẻ đã đứng sau cả đợt rút ròng lớn nhất lẫn dòng vào lớn nhất trong tuần qua, cho thấy khả năng là một bàn giao dịch lớn tái định vị hơn là niềm tin rộng khắp của nhà phân bổ.
Động thái của đồng yên là câu chuyện đáng chú ý hơn ở châu Á
Chứng khoán toàn cầu tiếp tục đà tăng, với chỉ báo châu Á - Thái Bình Dương của MSCI leo gần 1% và Chỉ số Thế giới Toàn cầu (All Country World Index) tăng thêm phiên thứ ba. Đồng USD ổn định trở lại sau khi trượt xuống mức thấp nhất kể từ tháng 5, và một chỉ số các đồng tiền châu Á đạt các mức lần cuối được thấy vào tháng 10/2024.
Đồng yên thu hút phần lớn sự chú ý, mạnh lên khoảng 2% vào thứ Năm và xóa sạch cả một tháng suy giảm dần dần. Các nhà giao dịch đã nâng kỳ vọng về các lần tăng lãi suất của Ngân hàng Trung ương Nhật Bản và vẫn cảnh giác trước rủi ro can thiệp chính thức. Đà tăng đã được thu hẹp phần nào khi giao dịch gần mức 156,35 yên đổi 1 USD, sau khi chạm 155,30 ở phiên trước.
Điều này đảo ngược một đợt trượt trước đó đã đẩy đồng yên vượt 160 vào đầu tuần — mức mà các nhà chiến lược đặt các ngưỡng kích hoạt can thiệp tại 161 và rồi 162-163. Hoạt động phối hợp Mỹ-Nhật hôm 31/7, lần mua đồng yên chung đầu tiên kể từ năm 1998, đã chứng kiến hơn một nửa mức tăng được hoàn lại trước khi bước ngoặt của tuần này diễn ra.
Với crypto, đồng yên quan trọng vì nó ảnh hưởng thông qua giao dịch carry trade. Các vị thế dùng yên để đầu tư vào cổ phiếu và trái phiếu Mỹ sẽ bị giải phóng (unwind) khi đồng tiền này mạnh lên đột ngột, từ đó bán các tài sản USD mà giao dịch đang tài trợ. Mức biến động 2% là đáng kể nhưng có trật tự. Bộ trưởng Tài chính Scott Bessent đã mô tả các động thái gần đây là "hầu như được kiểm soát tốt" trong khi cảnh báo rằng một thị trường mất trật tự có thể lan sang làm tăng lãi suất Mỹ cao hơn.