Trong suốt ba thập kỷ qua, Nhật Bản duy trì lãi suất siêu thấp, khiến đồng yên trở thành “nguồn nước” của dòng vốn đòn bẩy toàn cầu. Nhà đầu tư vay đồng yên gần như với chi phí bằng 0, đổi sang USD để mua những tài sản lợi suất cao: $BTC $ETH
Vấn đề nằm ở chỗ: nếu Nhật Bản tăng lãi suất làm đồng yên mạnh lên, những người mượn yên để mua tài sản sẽ chịu “cú đúp”:
· Chi phí đi vay tăng.
· Bản thân khoản nợ cũng trở nên đắt đỏ hơn.
Để trả nợ, họ chỉ có thể bán tháo các tài sản như Bitcoin để đóng vị thế, tạo nên vòng xoáy xấu: “đồng yên tăng giá → bán tháo tài sản → giá tài sản giảm → lại tiếp tục bán tháo”.
📉 Đây không phải lý thuyết, mà là sự lặp lại của lịch sử
Tháng 8/2024, Ngân hàng Trung ương Nhật Bản (BOJ) bất ngờ tăng lãi suất. Đồng yên mạnh lên đã trực tiếp kích nổ làn sóng đóng trạng thái giao dịch chênh lệch (carry trade). Trong vòng một tuần, Bitcoin lao dốc từ khoảng 62.000 USD xuống 49.000 USD, mức giảm khoảng 20%. Dữ liệu lịch sử cho thấy, kể từ tháng 3/2024, mỗi lần BOJ tăng lãi suất đều khiến Bitcoin giảm trung bình 27%.
⚠️ Thị trường hiện tại còn nguy hiểm hơn so với năm 2024:
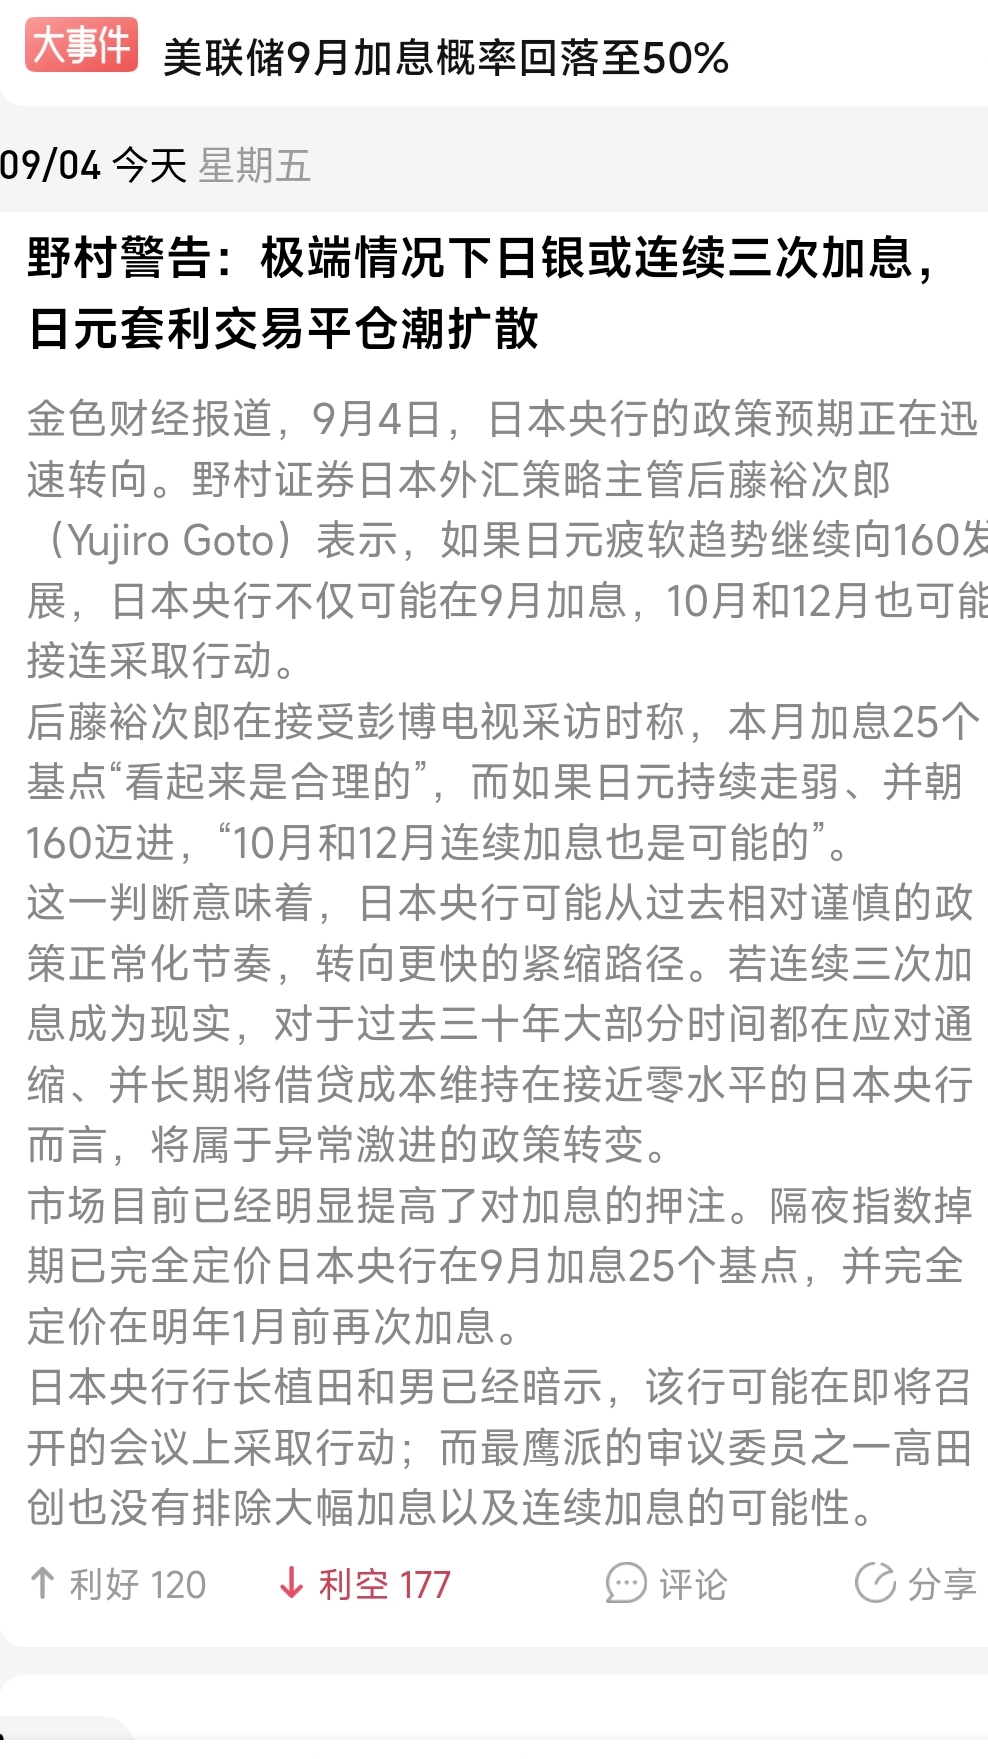
· Việc tăng lãi suất gần như là “đã đóng đinh trên bảng”: xác suất thị trường cho lần tăng lãi suất ngày 18/9 lên tới 97%-98%.
· Nomura cảnh báo kịch bản cực đoan: nếu đồng yên tiếp tục suy yếu, tháng 9, tháng 10 và tháng 12 có thể tăng lãi suất liên tiếp ba lần—đây là chính sách thắt chặt quyết liệt nhất mà BOJ trong ba thập kỷ qua chưa từng có.
· Quy mô đòn bẩy cực lớn: tổng quy mô khoản vay bằng yên của các tổ chức phi ngân hàng ở nước ngoài khoảng 250 tỷ USD, theo cách tính rộng hơn có thể lên tới 500 tỷ USD. Tương quan theo tuần giữa Bitcoin và USD/JPY đạt tới 81%.
· Thị trường trái phiếu đã “vỡ”: lợi suất trái phiếu chính phủ Nhật kỳ hạn 30 năm tiến sát mức đỉnh lịch sử 4,205%; kỳ hạn 10 năm đạt 3% (lần đầu tiên kể từ năm 1996).
🎯 Điểm then chốt không phải là “tăng bao nhiêu”, mà là “tăng nhanh đến mức nào”
Như một cựu ủy viên trong hội đồng BOJ từng nói, với Bitcoin, chất xúc tác là “tốc độ” đồng yên tăng giá chứ không phải “mức độ”. Chỉ cần đồng yên tăng giá đủ nhanh, cũng đủ để bẻ gãy lớp đệm an toàn của carry trade chỉ trong khoảnh khắc.
💎 Tóm tắt
Việc Fed “không cắt giảm lãi suất” là ngược gió, còn động thái “tăng lãi suất mạnh tay” của BOJ có thể là một quả bom chỉ cần một cú chạm là phát nổ bất cứ lúc nào. Cuộc họp của BOJ ngày 18/9 có thể gây tác động cho thị trường không kém gì một cuộc họp FOMC của Fed.
Phân tích trên chỉ để tham khảo, không cấu thành bất kỳ lời khuyên đầu tư nào. Thị trường có rủi ro, nhà đầu tư cần thận trọng khi ra quyết định.
Vấn đề nằm ở chỗ: nếu Nhật Bản tăng lãi suất làm đồng yên mạnh lên, những người mượn yên để mua tài sản sẽ chịu “cú đúp”:
· Chi phí đi vay tăng.
· Bản thân khoản nợ cũng trở nên đắt đỏ hơn.
Để trả nợ, họ chỉ có thể bán tháo các tài sản như Bitcoin để đóng vị thế, tạo nên vòng xoáy xấu: “đồng yên tăng giá → bán tháo tài sản → giá tài sản giảm → lại tiếp tục bán tháo”.
📉 Đây không phải lý thuyết, mà là sự lặp lại của lịch sử
Tháng 8/2024, Ngân hàng Trung ương Nhật Bản (BOJ) bất ngờ tăng lãi suất. Đồng yên mạnh lên đã trực tiếp kích nổ làn sóng đóng trạng thái giao dịch chênh lệch (carry trade). Trong vòng một tuần, Bitcoin lao dốc từ khoảng 62.000 USD xuống 49.000 USD, mức giảm khoảng 20%. Dữ liệu lịch sử cho thấy, kể từ tháng 3/2024, mỗi lần BOJ tăng lãi suất đều khiến Bitcoin giảm trung bình 27%.
⚠️ Thị trường hiện tại còn nguy hiểm hơn so với năm 2024:
· Việc tăng lãi suất gần như là “đã đóng đinh trên bảng”: xác suất thị trường cho lần tăng lãi suất ngày 18/9 lên tới 97%-98%.
· Nomura cảnh báo kịch bản cực đoan: nếu đồng yên tiếp tục suy yếu, tháng 9, tháng 10 và tháng 12 có thể tăng lãi suất liên tiếp ba lần—đây là chính sách thắt chặt quyết liệt nhất mà BOJ trong ba thập kỷ qua chưa từng có.
· Quy mô đòn bẩy cực lớn: tổng quy mô khoản vay bằng yên của các tổ chức phi ngân hàng ở nước ngoài khoảng 250 tỷ USD, theo cách tính rộng hơn có thể lên tới 500 tỷ USD. Tương quan theo tuần giữa Bitcoin và USD/JPY đạt tới 81%.
· Thị trường trái phiếu đã “vỡ”: lợi suất trái phiếu chính phủ Nhật kỳ hạn 30 năm tiến sát mức đỉnh lịch sử 4,205%; kỳ hạn 10 năm đạt 3% (lần đầu tiên kể từ năm 1996).
🎯 Điểm then chốt không phải là “tăng bao nhiêu”, mà là “tăng nhanh đến mức nào”
Như một cựu ủy viên trong hội đồng BOJ từng nói, với Bitcoin, chất xúc tác là “tốc độ” đồng yên tăng giá chứ không phải “mức độ”. Chỉ cần đồng yên tăng giá đủ nhanh, cũng đủ để bẻ gãy lớp đệm an toàn của carry trade chỉ trong khoảnh khắc.
💎 Tóm tắt
Việc Fed “không cắt giảm lãi suất” là ngược gió, còn động thái “tăng lãi suất mạnh tay” của BOJ có thể là một quả bom chỉ cần một cú chạm là phát nổ bất cứ lúc nào. Cuộc họp của BOJ ngày 18/9 có thể gây tác động cho thị trường không kém gì một cuộc họp FOMC của Fed.
Phân tích trên chỉ để tham khảo, không cấu thành bất kỳ lời khuyên đầu tư nào. Thị trường có rủi ro, nhà đầu tư cần thận trọng khi ra quyết định.