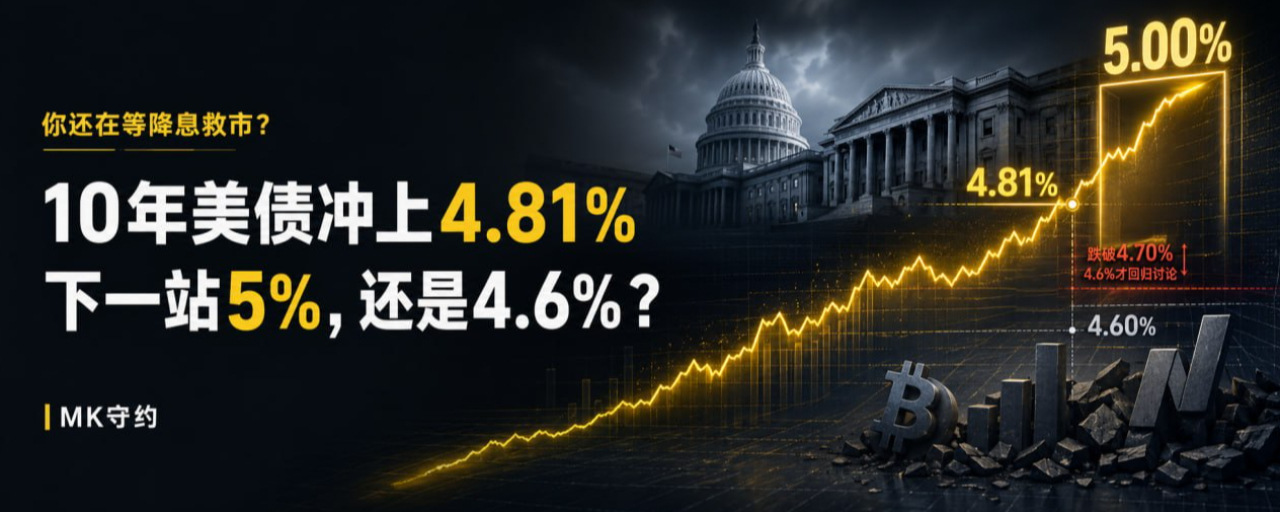


Lợi suất trái phiếu Mỹ 10 năm đã vượt lên 4,81% rồi, bạn vẫn đang chờ việc cắt giảm lãi suất để cứu thị trường ư? Điểm đến tiếp theo là 5% hay 4,6%?
Nếu trong tay bạn còn BTC đòn bẩy cao, hoặc cổ phiếu công nghệ định giá cao, thì điều gần đây quan trọng nhất có lẽ không phải là biểu đồ K线。
Đó là lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm。
Ngày 2 tháng 9, trong phiên giao dịch nó đã tăng vọt lên 4,814%, lập mức cao kỷ lục trong gần 3 năm. Kỳ hạn 30 năm ở quanh 5,26%, kỳ hạn 2 năm ở quanh 4,38%. [5]
Nhiều người vẫn đang chờ đợi đúng một kịch bản y như vậy:
Việc làm suy yếu。
Cục Dự trữ Liên bang chuyển sang ôn hòa。
Lợi suất trái phiếu Mỹ giảm。
Tài sản rủi ro tiếp tục tăng。
Vấn đề là, thị trường đã không còn vận hành tự động theo bốn câu nói này nữa。
Việc làm tư nhân ADP công bố trong ngày chỉ 38.000, thấp hơn kỳ vọng, nhưng lợi suất trái phiếu 10 năm không hạ rõ rệt, vẫn giữ quanh mức 4,79%.
Việc làm yếu không thể cứu được trái phiếu khỏi sụt giảm.
Đây mới là tín hiệu mà bạn hôm nay cần cảnh giác nhất.
Nhận định của tôi rất rõ ràng:
Đừng vội đặt cược rằng lợi suất đã chạm đỉnh trong ngắn hạn.
4,81% là ngưỡng; 5% là đợt kiểm tra áp lực tiếp theo. Chỉ khi giảm xuống dưới 4,70%, thị trường mới có tư cách thảo luận lại về 4,6%.
Thứ nhất, lần này không phải chuyện chỉ một cây nến lợi suất
Trước hết, nhìn vào đường cong lợi suất của Bộ Tài chính Mỹ.
Ngày 1/9, lợi suất TPCP kỳ hạn 2 năm, 10 năm và 30 năm lần lượt là 4,39%, 4,79% và 5,27%.
Từ ngày 25/8 đến 1/9:
Kỳ hạn 2 năm tăng 22 điểm cơ bản.
Kỳ hạn 10 năm tăng 15 điểm cơ bản.
Kỳ hạn 30 năm tăng 10 điểm cơ bản.
Đầu ngắn hạn tăng nhanh nhất, nghĩa là đợt bán tháo gần đây trước hết đang giao dịch một điều: Fed có thể sẽ không giảm lãi suất, thậm chí có thể lại tăng.
Nhưng nếu bạn chỉ chăm chăm vào kỳ hạn 2 năm, bạn sẽ bỏ sót nửa còn lại của rủi ro.
Kỳ hạn 30 năm đã đứng ở 5,27%.
Giữa kỳ hạn 10 năm và 30 năm còn chênh lệch lãi suất khoảng 48 điểm cơ bản.
Điều này có nghĩa là thị trường không chỉ lo cho cuộc họp Fed tiếp theo.
Nó vẫn đòi hỏi mức bù dài hạn cao hơn để có thể chịu đựng lạm phát, thâm hụt ngân sách, nguồn cung trái phiếu chính phủ và cả sự bất định trong hàng chục năm.
Đầu ngắn hạn đang giao dịch theo Fed.
Phần đầu đường cong dài hạn phản ánh chi phí chính phủ Mỹ đi vay.
Chỉ khi cả hai cùng đi lên, đó mới là lý do khiến việc đè nén lợi suất giai đoạn này trở nên khó nhất.
Thứ hai, bạn nghĩ việc làm đang hạ nhiệt, nhưng thị trường trái phiếu lại thấy lạm phát vẫn chưa chết.
Thị trường lao động đúng là đang hạ nhiệt.
ADP việc làm mới có phần yếu. Dữ liệu JOLTS mới nhất cho thấy số vị trí tuyển còn trống khoảng 7,27 triệu, nhưng số người được tuyển đã giảm xuống khoảng 5,05 triệu. [8]
Thực tế, bài toán mà Fed đang đối mặt không phải dạng “một lựa chọn duy nhất”.
Tháng 8, PMI ngành sản xuất ISM vẫn ở 54,6, sản xuất mở rộng liên tiếp tháng thứ tám. Đáng lo hơn là chỉ số chi trả giá vẫn cao tới 71,1.
Kinh tế đang hạ nhiệt.
Nhưng áp lực giá vẫn chưa biến mất đồng bộ.
Đây chính là tổ hợp mà thị trường trái phiếu không thích nhất.
Vì việc làm yếu đi, chỉ có thể làm giảm nhu cầu cần thiết phải tăng lãi suất.
Nhưng năng lượng, thuế quan và chi phí sản xuất tiếp tục tăng sẽ giữ lại khả năng Fed còn tăng lãi suất.
Lợi suất thực kỳ hạn 10 năm hiện vào khoảng 2,44%.
Đây không phải là vị trí để các tài sản định giá cao có thể thở phào dễ dàng.
Chi phí huy động vốn của doanh nghiệp, lãi suất thế chấp và lãi suất chiết khấu dùng để định giá cổ phiếu đều đang bị nâng lại.
Vì vậy đừng tiếp tục dịch “việc làm suy yếu” trực tiếp thành “lãi suất sẽ giảm ngay”.
Ở giữa vẫn còn vướng: tiền lương, lạm phát dịch vụ, giá dầu và uy tín của Fed.
Thứ ba, Bộ Tài chính đã ra tay rồi, vì sao đầu dài vẫn không bị đè xuống
Bộ Tài chính Mỹ đã công bố rằng, từ ngày 9/9, hạn mức đơn cho việc mua lại nhằm hỗ trợ thanh khoản đối với một phần trái phiếu chính phủ kỳ hạn dài sẽ tăng từ 2 tỷ USD lên ít nhất 4 tỷ USD.
Kho bạc tăng quy mô mua lại (repo), nhưng đến ngày 2/9, lợi suất kỳ hạn 30 năm vẫn quanh mức 5,26%.
Câu trả lời mà thị trường đưa ra rất trực diện:
Mua lại (repo) có thể cải thiện thanh khoản.
Nó không thể tự xóa bỏ rủi ro lạm phát cho bên mua, và cũng không thể làm nguồn cung trái phiếu chính phủ mới biến mất một cách vô cớ.
Kho bạc có thể mua lại một phần trái phiếu cũ để giảm tình trạng ùn tắc giao dịch.
Chỉ cần thị trường vẫn lo về nguồn cung trong tương lai, về lạm phát và năng lực hấp thụ của người mua ở biên, thì trái phiếu dài hạn bắt buộc phải cung cấp lợi suất cao hơn để dòng tiền sẵn sàng “đón về”.
Đây cũng là lý do vì sao một dữ liệu việc làm yếu có thể làm giảm kỳ hạn 2 năm, nhưng chưa chắc khiến kỳ hạn 30 năm giảm mạnh theo.
Bạn đang thấy cùng một “lợi suất trái phiếu Mỹ”.
Thực ra thị trường đang giao dịch hai bộ logic.
Thứ tư, trạm kế tiếp là 5% hay 4,6%?
Trước hết, hãy nhìn lộ trình đi lên.
Nếu kỳ hạn 10 năm vượt hiệu quả 4,81% và liên tục đóng cửa ở trên mốc đó, thì 5% sẽ không còn là con số đáng sợ trong tiêu đề nữa, mà là ngưỡng mà thị trường thực sự sẽ phải kiểm tra.
Con đường này cần một vài điều kiện đi kèm:
Kỳ hạn 2 năm vượt mốc 4,50%.
NFP (việc làm phi nông nghiệp) hoặc tiền lương cao hơn kỳ vọng.
Giá dịch vụ tiếp tục ở mức cao.
Giá dầu duy trì đà mạnh.
Kỳ vọng Fed tăng lãi suất vẫn không hạ nhiệt.
Chỉ cần các điều kiện này xuất hiện đồng thời, người bị tổn thương đầu tiên sẽ không phải là tiền mặt.
Đó là tài sản có duration dài nhất, định giá cao nhất và đòn bẩy lớn nhất.
Nasdaq cần tính lại định giá.
Tài sản mã hóa beta cao sẽ phải đối mặt với tình trạng thắt chặt thanh khoản.
Vàng cũng chịu áp lực khi lợi suất thực tăng, chỉ là lạm phát và phòng thủ địa chính trị lại mang đến một lớp hỗ trợ khác.
Hãy nhìn vào lộ trình đi xuống tiếp theo.
Kỳ hạn 10 năm chỉ được coi là thất bại khi rơi xuống dưới 4,75%.
Chỉ khi thủng 4,70% thì cấu trúc cho thấy lợi suất đi lên mới bắt đầu “nới lỏng”.
Còn 4,6% thì không thể chỉ dựa vào một dữ liệu NFP hơi yếu.
Nó cần NFP, tỷ lệ thất nghiệp, tiền lương và điều chỉnh giá trị trước đó cùng lúc chứng minh thị trường lao động đang hạ nhiệt rõ rệt; đồng thời cần giá dầu và áp lực giá trong dịch vụ cùng giảm.
Thứ Sáu 20:30 CST, Mỹ sẽ công bố báo cáo việc làm tháng 8. Hiện thị trường dự kiến NFP tăng khoảng 55.000 người, tỷ lệ thất nghiệp khoảng 4,1% và tăng trưởng tiền lương so với cùng kỳ khoảng 3,0%.
Nếu NFP yếu nhưng tiền lương lại mạnh, lợi suất có thể trước giảm sau tăng.
Nếu NFP bật lên và đồng thời tiền lương vượt kỳ vọng, thì rất có thể mốc trên 4,81% sẽ sớm bị kiểm tra lại.
Nếu việc làm, tiền lương và điều chỉnh giá trị trước đó cùng suy yếu, thì kỳ hạn 2 năm sẽ giảm trước, còn kỳ hạn 10 năm mới có cơ hội tiến gần 4,70%.
Bạn cần chờ một chuỗi bằng chứng.
Không phải là một con số tiêu đề.
Thứ năm, vị thế của bạn nên nhìn vào những đường nào?
Thứ nhất, khi lợi suất kỳ hạn 10 năm đứng trên 4,81%, đừng vừa hô lãi suất đã chạm đỉnh, vừa tiếp tục gom thêm các tài sản định giá cao và đòn bẩy cao.
Thứ hai, quan sát mốc 4,50% và 4,25% của kỳ hạn 2 năm.
Vượt 4,50% cho thấy việc định giá lại do tăng lãi suất vẫn đang tăng tốc.
Chỉ khi thủng 4,25% thì mới chứng minh rằng đầu ngắn hạn bắt đầu rút lui thực sự.
Thứ ba, theo dõi mốc 5,30% của kỳ hạn 30 năm.
Nếu nó vượt mốc mà kỳ hạn 2 năm không tăng tương ứng mạnh lên, thì vấn đề không chỉ là Fed nữa mà còn là phần bù kỳ hạn (term premium) và áp lực nguồn cung kỳ hạn dài.
Thứ tư, đừng coi vàng, BTC và Nasdaq như cùng một kiểu giao dịch theo lãi suất.
Lợi suất thực tăng sẽ gây sức ép lên cả ba.
Tuy nhiên vàng còn có hỗ trợ từ lạm phát và nhu cầu phòng thủ; BTC còn có thanh khoản và mức độ ưa rủi ro; còn Nasdaq thì đối mặt trực tiếp với việc nén định giá.
Cùng một tín hiệu lãi suất, phản ứng vị thế không thể bê nguyên xi.
Lợi suất TPCP Mỹ rốt cuộc sẽ đi về đâu?
Trong ngắn hạn, xu hướng vẫn nghiêng về đi lên.
Vượt 4,81% rồi, trước hết hãy nhìn lên 5%.
Mất mốc 4,70% rồi hãy nói tới 4,6%.
Giữa hai đường này, khả năng xảy ra nhất không phải là một thị trường một chiều “dễ chịu”, mà là thị trường biến động cao, đảo chiều ngay khi dữ liệu vừa công bố.
Bạn có thể phán đoán điểm kết muộn hơn một chút.
Nhưng không thể tiếp tục dùng vị thế của thời kỳ lãi suất thấp để cược rằng lãi suất cao sẽ tự biến mất.
Lãi suất sẽ không quay đầu chỉ vì việc bạn nắm giữ khiến bạn thấy khó chịu.
Chờ bằng chứng, không chờ mong muốn.
— MK giữ lời

Điểm cắt dữ liệu: 23:13 CST ngày 2/9/2026. Lợi suất TPCP Mỹ sử dụng đường cong theo ngày của Bộ Tài chính Mỹ và dữ liệu thị trường trong phiên ngày 2/9. Nội dung trong bài chỉ phục vụ nghiên cứu thị trường, không cấu thành khuyến nghị đầu tư.