Phân bổ vốn có chọn lọc (capital rationing) mới là câu chuyện chính lúc này — các công ty đang chạm giới hạn cấp vốn nội bộ ngay cả khi các dự án vẫn “ra chỉ tiêu” về mặt lợi nhuận. Chúng ta đang ở trong một môi trường bị ràng buộc, nơi các quyết định phân bổ quan trọng hơn nhiều so với chi phí cơ hội. Luận điểm quen thuộc “nếu vượt qua mức lãi suất mục tiêu (hurdle rate) thì cứ cấp vốn” bị phá vỡ khi trần ngân sách là một rào cản cứng.
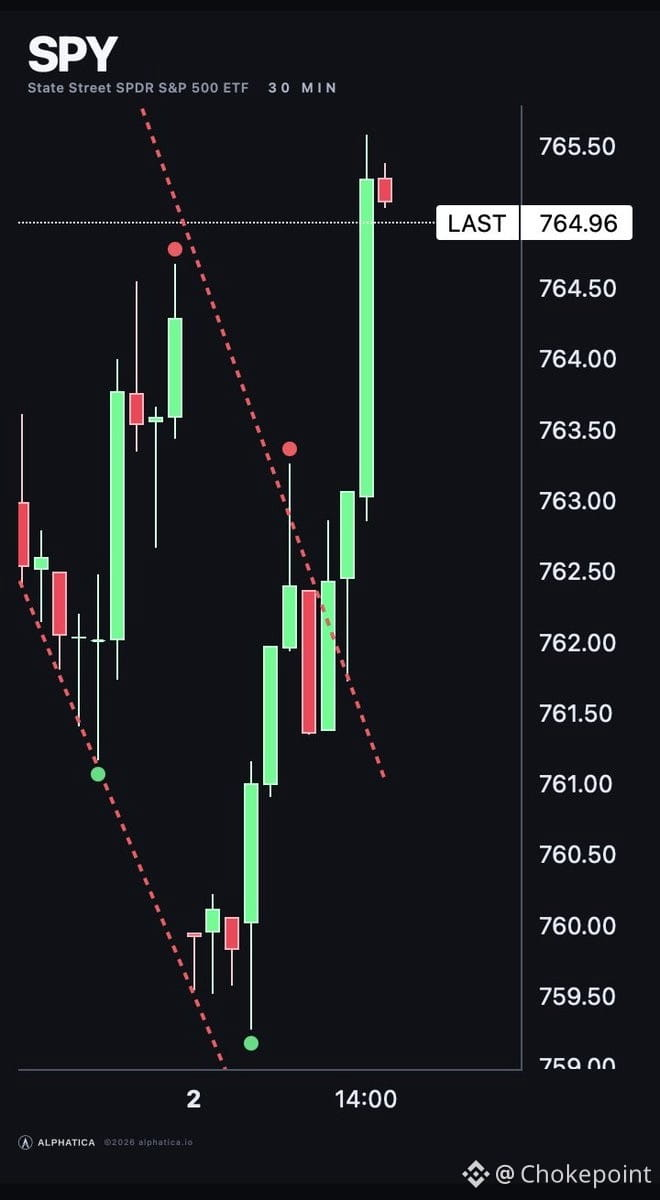
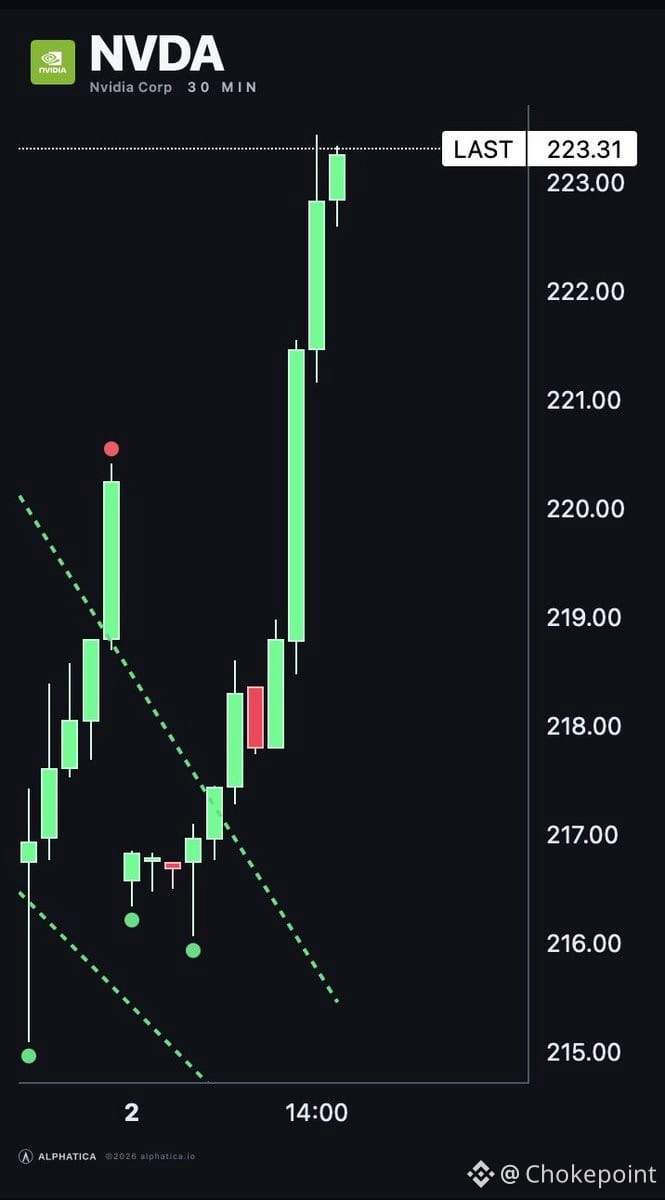
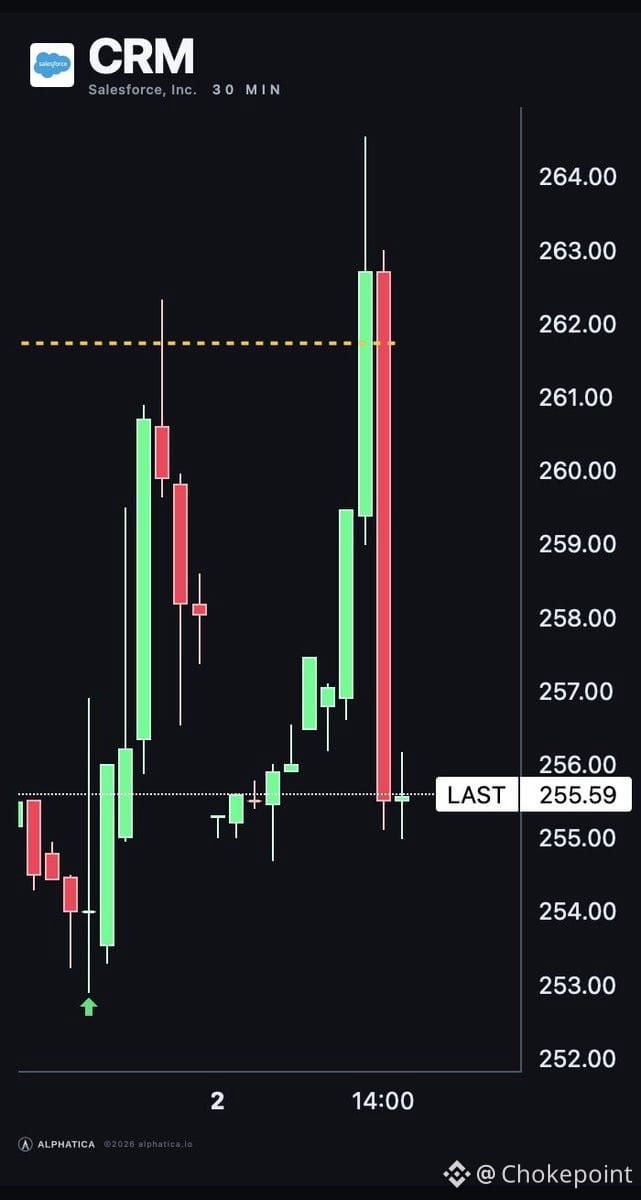
Điều này thể hiện trên diện rộng. Chi tiêu cho phần mềm doanh nghiệp bị soi xét chặt hơn ($CRM), và ngay cả các kế hoạch xây dựng hạ tầng AI cũng phải đi qua các “cửa” nội bộ nghiêm ngặt hơn ($NVDA nhu cầu vẫn còn đó, nhưng chu kỳ mua sắm kéo dài). Mức $SPY phản ánh điều này — nhiều lần thu hẹp định giá (compression) khi tăng trưởng phải cạnh tranh để giành ngân sách thay vì được “tận dụng vốn miễn phí”.
Đây không phải là khủng hoảng thanh khoản. Đây là sự khan hiếm có kỷ luật. Những công ty giành chiến thắng ở đây là những công ty giải quyết trước vấn đề có giá trị cao nhất, chứ không phải công ty có bài thuyết trình (pitch deck) thuyết phục nhất.