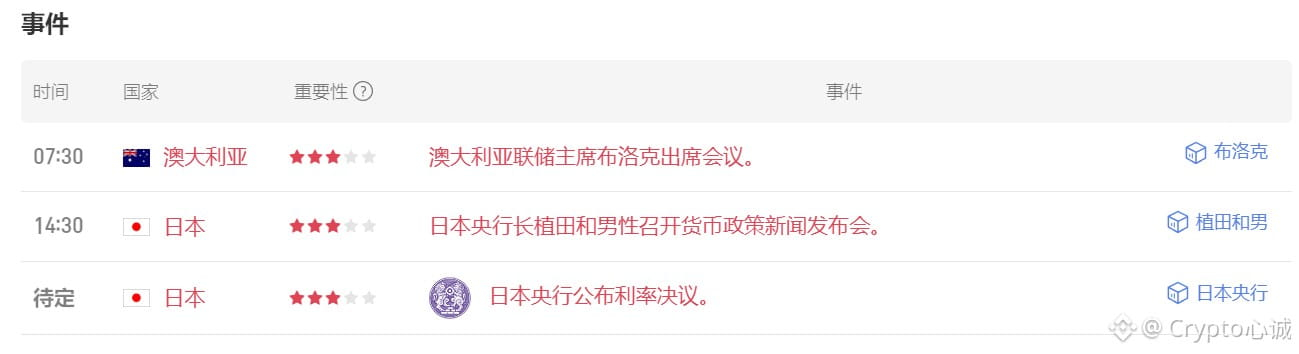
Thị trường hiện gần như đã chốt việc Ngân hàng Trung ương Nhật Bản sẽ tăng lãi suất vào ngày 18/9. Theo định giá hoán đổi lãi suất qua đêm, xác suất tăng lãi suất tại cuộc họp ngày 18/9 vào khoảng 97%–98%, và nhiều khả năng lãi suất chính sách sẽ được nâng từ mức 1,0% hiện tại lên 1,25%. Đây là lần thắt chặt thứ hai sau đợt tăng lãi suất hồi tháng 6 lên mức cao nhất trong 31 năm.
Trong khi đó, lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm gần đây đã có lúc vượt 3%, đạt mức cao nhất kể từ năm 1996, cho thấy thị trường trái phiếu đang định giá trước cho xu hướng bình thường hóa kéo dài.
Kết quả cuộc họp tiếp theo của Cục Dự trữ Liên bang (Fed) dự kiến được công bố vào rạng sáng 17/9 theo giờ Bắc Kinh. Hiện, xác suất Fed tăng 25 điểm cơ bản do thị trường định giá khoảng 68%, và biên lãi suất mục tiêu có thể tăng từ 3,50%–3,75% lên 3,75%–4,00%. Chỉ cách nhau một ngày trước và sau hai cuộc họp, thị trường đang giao dịch kịch bản “Nhật và Mỹ gần như cùng lúc tăng lãi suất”.
Nếu tổ hợp này thành hiện thực, áp lực thực sự không nằm ở bản thân mức tăng 25 điểm cơ bản lần đơn lẻ, mà nằm ở cấu trúc huy động vốn toàn cầu. Trong nhiều năm qua, một lượng lớn tiền mượn bằng đồng Yên với chi phí thấp rồi mua cổ phiếu Mỹ, trái phiếu Mỹ, tài sản ở thị trường mới nổi thậm chí cả tiền mã hóa. Quy mô giao dịch chênh lệch lãi suất (carry trade) bằng Yên ngoài khơi nhìn chung thường được ước tính ở mức 250–500 tỷ USD. Khi Ngân hàng Trung ương Nhật tăng lãi suất sẽ đẩy chi phí huy động lên, còn việc Fed tăng lãi suất lại nâng tỷ suất chiết khấu đối với tài sản bằng USD; hai bên cùng thắt chặt sẽ làm co hẹp chênh lệch lợi suất Mỹ–Nhật và gia tăng rủi ro đóng vị thế carry trade. Đã có một màn diễn tập trước vào tháng 8/2024: khi carry trade đảo chiều, Nikkei giảm khoảng 12% trong một ngày, Bitcoin có thời điểm giảm hơn 20%, và cả chứng khoán Mỹ cũng chịu áp lực đồng bộ.
Hiện tại, mặt bằng thị trường vẫn tương đối bình lặng, không phải vì rủi ro đã biến mất, mà vì việc tăng lãi suất đã được định giá một phần, còn dòng tiền vẫn đang chờ đợi câu chữ cuối cùng trong thông điệp. Biến số thực sự nằm ở chỗ: liệu Ngân hàng Trung ương Nhật có phát đi tín hiệu rằng “sẽ còn tiếp tục đi lên quanh mốc 2%” hay không, và liệu Fed có “đóng khung” lạm phát vẫn quanh 3,7% thành điều buộc phải hành động ngay hay không. Nếu cả hai bên đều nghiêng về lập trường “diều hâu”, thanh khoản toàn cầu sẽ lại bị siết thêm một vòng, khiến tài sản rủi ro khó có thể đồng loạt thoát hiểm.
Đây không phải là kêu gọi sụp đổ, mà là lời nhắc: cửa sổ chính sách có mức độ chắc chắn cao đang đến rất gần. Hiện giờ giống như sự yên tĩnh trước cơn bão. Vị thế, đòn bẩy và thanh khoản USD quan trọng hơn mọi khẩu hiệu.
#美联储加息概率升至68%
Trong khi đó, lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm gần đây đã có lúc vượt 3%, đạt mức cao nhất kể từ năm 1996, cho thấy thị trường trái phiếu đang định giá trước cho xu hướng bình thường hóa kéo dài.
Kết quả cuộc họp tiếp theo của Cục Dự trữ Liên bang (Fed) dự kiến được công bố vào rạng sáng 17/9 theo giờ Bắc Kinh. Hiện, xác suất Fed tăng 25 điểm cơ bản do thị trường định giá khoảng 68%, và biên lãi suất mục tiêu có thể tăng từ 3,50%–3,75% lên 3,75%–4,00%. Chỉ cách nhau một ngày trước và sau hai cuộc họp, thị trường đang giao dịch kịch bản “Nhật và Mỹ gần như cùng lúc tăng lãi suất”.
Nếu tổ hợp này thành hiện thực, áp lực thực sự không nằm ở bản thân mức tăng 25 điểm cơ bản lần đơn lẻ, mà nằm ở cấu trúc huy động vốn toàn cầu. Trong nhiều năm qua, một lượng lớn tiền mượn bằng đồng Yên với chi phí thấp rồi mua cổ phiếu Mỹ, trái phiếu Mỹ, tài sản ở thị trường mới nổi thậm chí cả tiền mã hóa. Quy mô giao dịch chênh lệch lãi suất (carry trade) bằng Yên ngoài khơi nhìn chung thường được ước tính ở mức 250–500 tỷ USD. Khi Ngân hàng Trung ương Nhật tăng lãi suất sẽ đẩy chi phí huy động lên, còn việc Fed tăng lãi suất lại nâng tỷ suất chiết khấu đối với tài sản bằng USD; hai bên cùng thắt chặt sẽ làm co hẹp chênh lệch lợi suất Mỹ–Nhật và gia tăng rủi ro đóng vị thế carry trade. Đã có một màn diễn tập trước vào tháng 8/2024: khi carry trade đảo chiều, Nikkei giảm khoảng 12% trong một ngày, Bitcoin có thời điểm giảm hơn 20%, và cả chứng khoán Mỹ cũng chịu áp lực đồng bộ.
Hiện tại, mặt bằng thị trường vẫn tương đối bình lặng, không phải vì rủi ro đã biến mất, mà vì việc tăng lãi suất đã được định giá một phần, còn dòng tiền vẫn đang chờ đợi câu chữ cuối cùng trong thông điệp. Biến số thực sự nằm ở chỗ: liệu Ngân hàng Trung ương Nhật có phát đi tín hiệu rằng “sẽ còn tiếp tục đi lên quanh mốc 2%” hay không, và liệu Fed có “đóng khung” lạm phát vẫn quanh 3,7% thành điều buộc phải hành động ngay hay không. Nếu cả hai bên đều nghiêng về lập trường “diều hâu”, thanh khoản toàn cầu sẽ lại bị siết thêm một vòng, khiến tài sản rủi ro khó có thể đồng loạt thoát hiểm.
Đây không phải là kêu gọi sụp đổ, mà là lời nhắc: cửa sổ chính sách có mức độ chắc chắn cao đang đến rất gần. Hiện giờ giống như sự yên tĩnh trước cơn bão. Vị thế, đòn bẩy và thanh khoản USD quan trọng hơn mọi khẩu hiệu.
#美联储加息概率升至68%