Kỷ nguyên lớn thực sự của stablecoin có lẽ mới chỉ vừa bắt đầu.
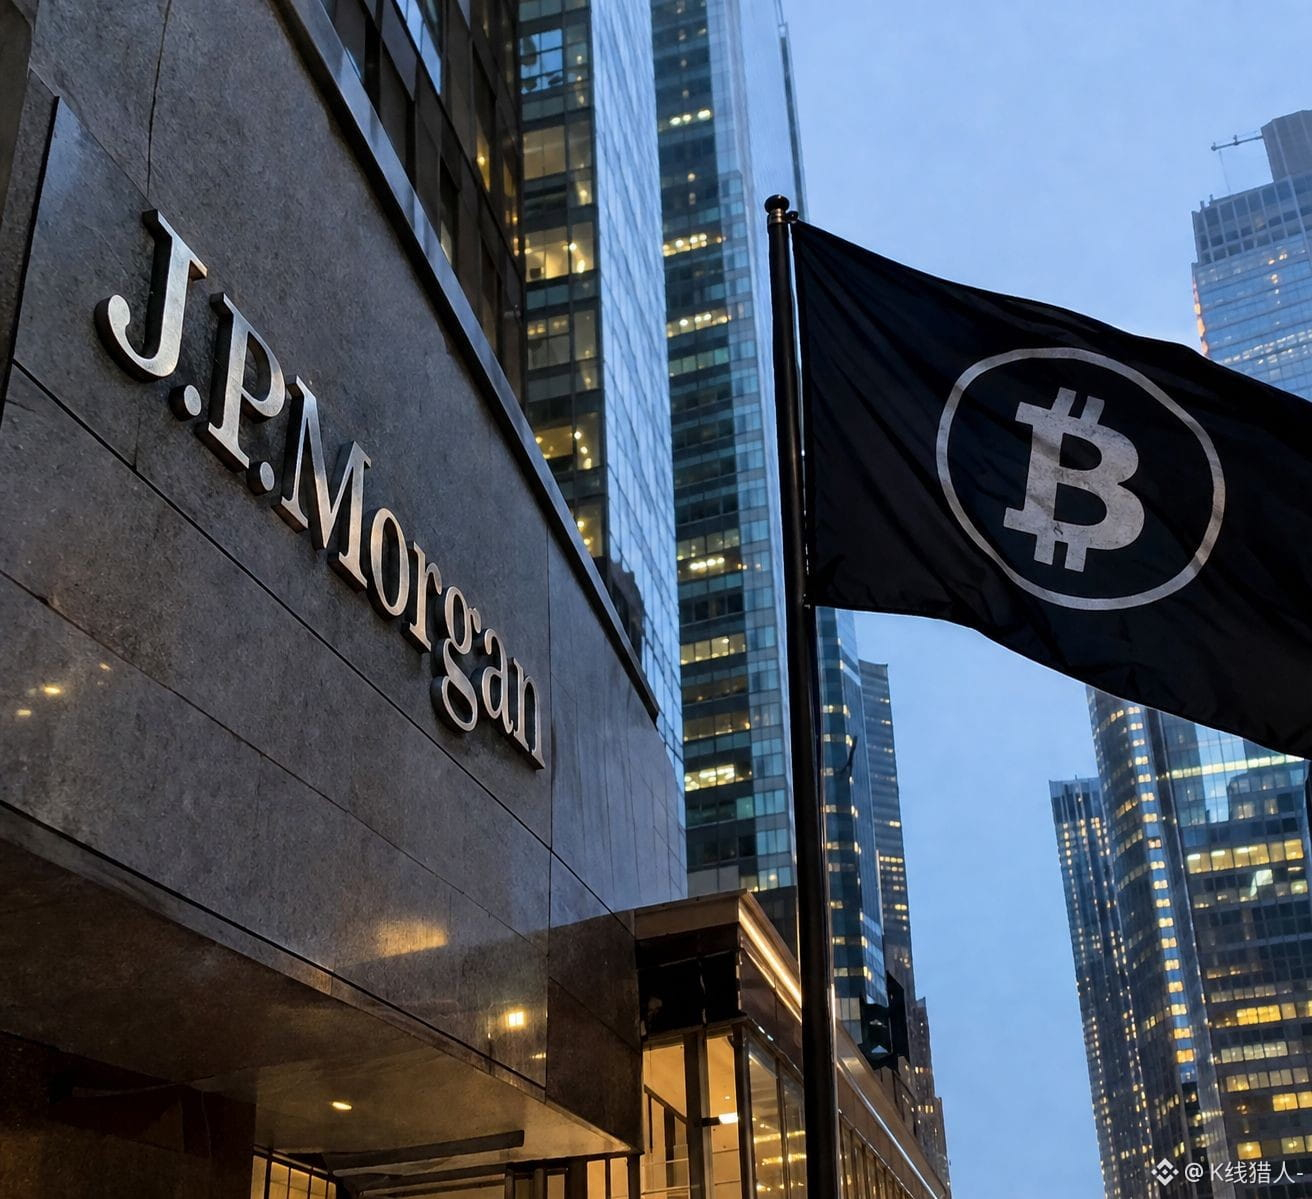
Bởi lần này, bên “xuất trận” không còn là một nhóm startup crypto nào nữa, mà là Phố Wall.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo và 21 tổ chức tài chính khác đã công bố kế hoạch liên kết thành lập một công ty mới, với mục tiêu ra mắt stablecoin gắn với đồng đô la vào nửa đầu năm 2027. Về sau cũng dự kiến mở rộng sang các đồng tiền khác như euro thuộc nhóm G7. Hãy chú ý đến sự thay đổi này. Trước đây là ngành Crypto muốn bước vào tài chính truyền thống, thì nay lại là tài chính truyền thống chủ động nghiên cứu cách “chuyển tiền” lên chuỗi.
Tại sao họ bỗng nhiên lại tích cực đến vậy?
Vì rốt cuộc họ đã hiểu được “cái ăn” đằng sau stablecoin. Logic đơn giản nhất là: người dùng dùng 100 đô la để đổi lấy 100 đồng stablecoin, tổ chức phát hành sẽ phân bổ phần dự trữ tương ứng vào tiền mặt, trái phiếu Kho bạc Mỹ và các tài sản khác. Người dùng nhận được “đô la” tồn tại trên chuỗi, còn tổ chức phát hành thì thu lợi từ lợi suất của các tài sản dự trữ. Tether chính là ví dụ điển hình nhất. Hiện quy mô phát hành USDT đã vượt 180 tỷ đô la, và các tài sản dự trữ như trái phiếu Kho bạc Mỹ cũng mang lại cho nó những khoản lợi nhuận rất lớn. Vì vậy, thứ mà ngân hàng thực sự nhắm đến có thể hoàn toàn không chỉ là “phát hành một đồng coin” đơn thuần. Mà là trong tương lai, việc thanh toán, thanh toán xuyên biên giới, giao dịch tài sản số, thậm chí một phần hạ tầng thị trường tài chính, đều có thể dần được đưa lên chuỗi. Nếu xu hướng này tiếp tục phát triển, stablecoin sẽ không còn chỉ là một công cụ giao dịch trong Crypto.
Nó có thể dần trở thành: lớp thanh toán cho “đồng đô la số” thế hệ tiếp theo.
Đó cũng là lý do khiến tôi ngày càng tập trung theo dõi stablecoin. Trong tương lai, thứ đáng để nhìn trong Crypto chưa chắc là lại có thêm blockchain mới hay meme mới nào, mà là tài chính truyền thống rốt cuộc sẽ có bao nhiêu vốn và nghiệp vụ thực sự bước vào chuỗi. Trước đây mọi người bàn luận liệu Crypto có thể lật đổ ngân hàng hay không. Bây giờ vấn đề thú vị hơn có lẽ là: khi ngân hàng “nhảy vào”, liệu họ có làm lại từ đầu chính những thương vụ béo bở nhất của Crypto hay không? @K线猎人-
Bởi lần này, bên “xuất trận” không còn là một nhóm startup crypto nào nữa, mà là Phố Wall.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo và 21 tổ chức tài chính khác đã công bố kế hoạch liên kết thành lập một công ty mới, với mục tiêu ra mắt stablecoin gắn với đồng đô la vào nửa đầu năm 2027. Về sau cũng dự kiến mở rộng sang các đồng tiền khác như euro thuộc nhóm G7. Hãy chú ý đến sự thay đổi này. Trước đây là ngành Crypto muốn bước vào tài chính truyền thống, thì nay lại là tài chính truyền thống chủ động nghiên cứu cách “chuyển tiền” lên chuỗi.
Tại sao họ bỗng nhiên lại tích cực đến vậy?
Vì rốt cuộc họ đã hiểu được “cái ăn” đằng sau stablecoin. Logic đơn giản nhất là: người dùng dùng 100 đô la để đổi lấy 100 đồng stablecoin, tổ chức phát hành sẽ phân bổ phần dự trữ tương ứng vào tiền mặt, trái phiếu Kho bạc Mỹ và các tài sản khác. Người dùng nhận được “đô la” tồn tại trên chuỗi, còn tổ chức phát hành thì thu lợi từ lợi suất của các tài sản dự trữ. Tether chính là ví dụ điển hình nhất. Hiện quy mô phát hành USDT đã vượt 180 tỷ đô la, và các tài sản dự trữ như trái phiếu Kho bạc Mỹ cũng mang lại cho nó những khoản lợi nhuận rất lớn. Vì vậy, thứ mà ngân hàng thực sự nhắm đến có thể hoàn toàn không chỉ là “phát hành một đồng coin” đơn thuần. Mà là trong tương lai, việc thanh toán, thanh toán xuyên biên giới, giao dịch tài sản số, thậm chí một phần hạ tầng thị trường tài chính, đều có thể dần được đưa lên chuỗi. Nếu xu hướng này tiếp tục phát triển, stablecoin sẽ không còn chỉ là một công cụ giao dịch trong Crypto.
Nó có thể dần trở thành: lớp thanh toán cho “đồng đô la số” thế hệ tiếp theo.
Đó cũng là lý do khiến tôi ngày càng tập trung theo dõi stablecoin. Trong tương lai, thứ đáng để nhìn trong Crypto chưa chắc là lại có thêm blockchain mới hay meme mới nào, mà là tài chính truyền thống rốt cuộc sẽ có bao nhiêu vốn và nghiệp vụ thực sự bước vào chuỗi. Trước đây mọi người bàn luận liệu Crypto có thể lật đổ ngân hàng hay không. Bây giờ vấn đề thú vị hơn có lẽ là: khi ngân hàng “nhảy vào”, liệu họ có làm lại từ đầu chính những thương vụ béo bở nhất của Crypto hay không? @K线猎人-