Tại sao chứng khoán Mỹ tối qua lại đột nhiên “khó chịu” như vậy?
Rất nhiều người phản ứng đầu tiên là: lại là chiến tranh, lại là nơi trú ẩn an toàn.
Nhưng theo tôi, hiện tại thứ thực sự cần theo dõi không phải là chỉ số giảm mấy điểm, mà là ba con số đang xuất hiện đồng thời trên bảng giao dịch:
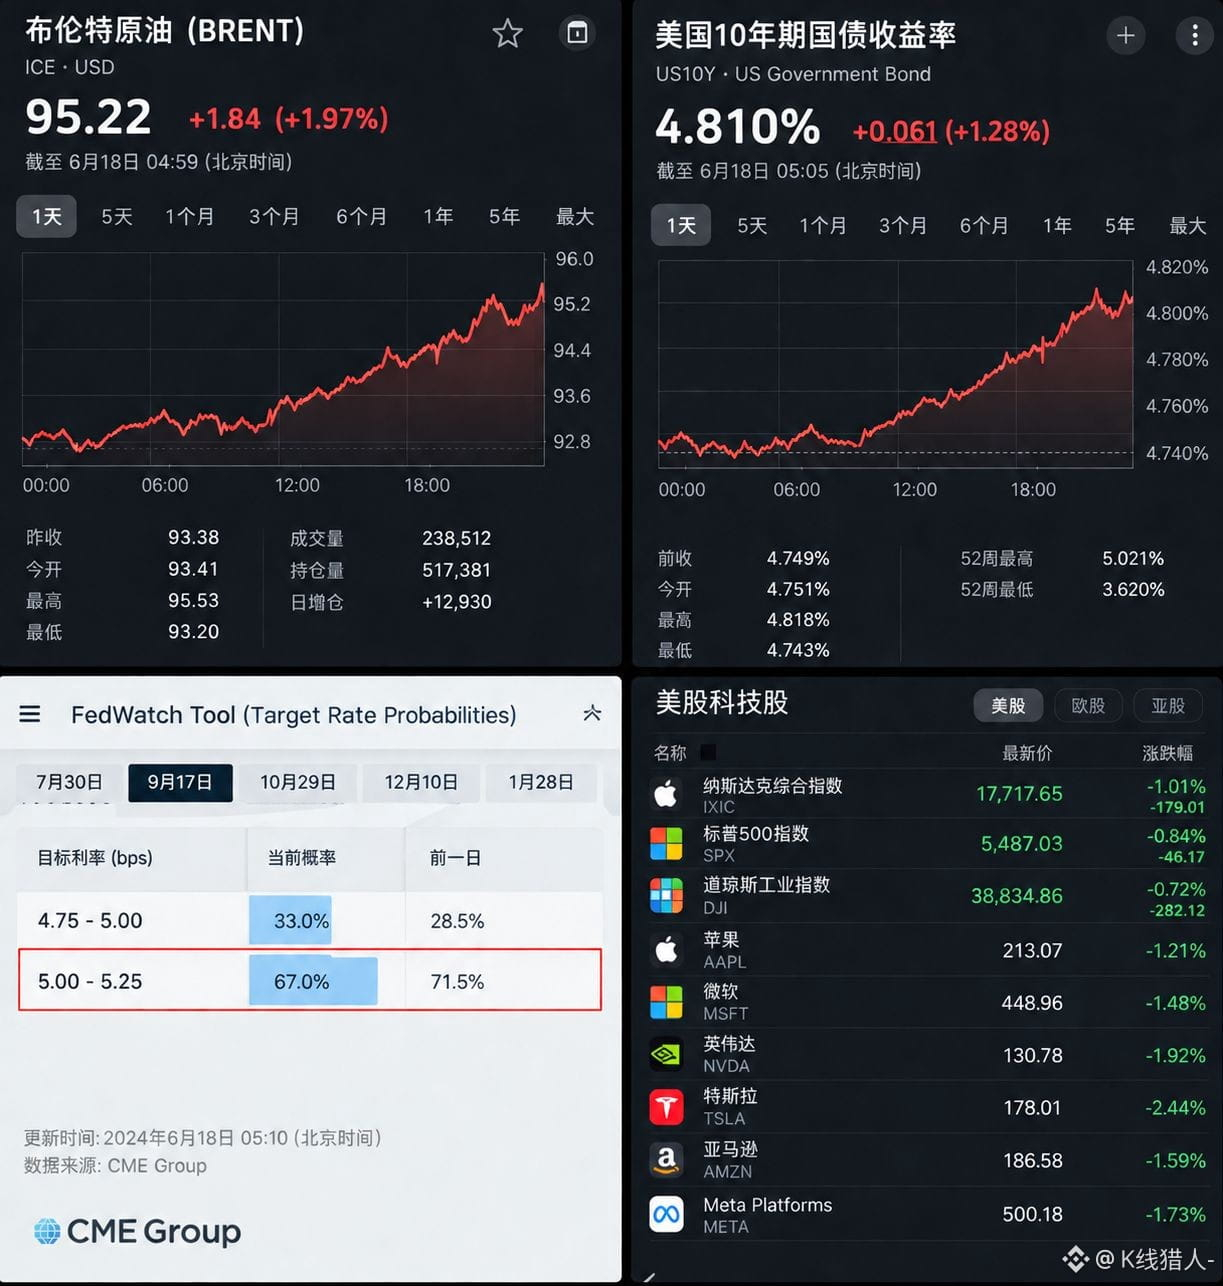
Dầu Brent: quanh 95 USD
Trái phiếu Mỹ kỳ hạn 10 năm: quanh 4,8%
Xác suất tăng lãi suất tháng 9: khoảng 67%
Ba con số này nếu tiếp tục cùng đi lên, áp lực lên cổ phiếu công nghệ có thể vẫn chưa kết thúc.
Logic thực ra không hề phức tạp. Xung đột Mỹ–Iran leo thang, thị trường trước tiên sẽ giao dịch theo rủi ro nguồn cung dầu mỏ. Giá dầu tăng thì kỳ vọng lạm phát rất dễ lại ngẩng đầu.
Vấn đề là: nếu lạm phát quay trở nên “cứng đầu”, thì dư địa để Cục Dự trữ Liên bang Mỹ (Fed) giảm lãi suất sẽ bị thu hẹp, thậm chí thị trường bắt đầu đặt cược quay lại cho kịch bản tăng lãi suất. Khi kỳ vọng lãi suất thay đổi, lợi suất trái phiếu Mỹ tiếp tục đi lên, thì các cổ phiếu công nghệ định giá cao tất nhiên sẽ là nhóm cảm nhận áp lực đầu tiên. Chỉ số Nasdaq tối qua giảm khoảng 1%, và hôm nay thị trường châu Á cũng chịu áp lực rõ rệt: KOSPI của Hàn Quốc có lúc giảm hơn 3%, Nikkei giảm khoảng 2,6%.
Vì vậy, hiện tại thị trường giao dịch thực ra không chỉ là: “xung đột có mở rộng tiếp không?”
Mà là câu hỏi rắc rối hơn: “cuộc xung đột này có tạo ra vòng lạm phát thứ hai hay không?”
Đó mới là điều tôi thực sự lo ngại. Nếu phía sau giá dầu tiếp tục lao lên hướng 100 USD, đồng thời lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt mốc 5%, thì áp lực sẽ gia tăng rõ rệt đối với các cổ phiếu công nghệ định giá cao và hệ số beta cao. Thị trường có thể sẽ phải định giá lại theo mức định giá mới.
Vì thế, thời gian tới tôi chỉ theo dõi hai mốc: giá dầu 100 USD và lợi suất trái phiếu 10 năm 5%.
Nếu hai con số này thực sự xuất hiện đồng thời, tôi sẽ giảm đáng kể tỷ trọng các vị thế beta cao.
Bởi lúc đó, điều thị trường lo ngại không còn chỉ là bản thân cuộc chiến, mà là chiến tranh đưa lạm phát quay trở lại.@K线猎人-
Rất nhiều người phản ứng đầu tiên là: lại là chiến tranh, lại là nơi trú ẩn an toàn.
Nhưng theo tôi, hiện tại thứ thực sự cần theo dõi không phải là chỉ số giảm mấy điểm, mà là ba con số đang xuất hiện đồng thời trên bảng giao dịch:
Dầu Brent: quanh 95 USD
Trái phiếu Mỹ kỳ hạn 10 năm: quanh 4,8%
Xác suất tăng lãi suất tháng 9: khoảng 67%
Ba con số này nếu tiếp tục cùng đi lên, áp lực lên cổ phiếu công nghệ có thể vẫn chưa kết thúc.
Logic thực ra không hề phức tạp. Xung đột Mỹ–Iran leo thang, thị trường trước tiên sẽ giao dịch theo rủi ro nguồn cung dầu mỏ. Giá dầu tăng thì kỳ vọng lạm phát rất dễ lại ngẩng đầu.
Vấn đề là: nếu lạm phát quay trở nên “cứng đầu”, thì dư địa để Cục Dự trữ Liên bang Mỹ (Fed) giảm lãi suất sẽ bị thu hẹp, thậm chí thị trường bắt đầu đặt cược quay lại cho kịch bản tăng lãi suất. Khi kỳ vọng lãi suất thay đổi, lợi suất trái phiếu Mỹ tiếp tục đi lên, thì các cổ phiếu công nghệ định giá cao tất nhiên sẽ là nhóm cảm nhận áp lực đầu tiên. Chỉ số Nasdaq tối qua giảm khoảng 1%, và hôm nay thị trường châu Á cũng chịu áp lực rõ rệt: KOSPI của Hàn Quốc có lúc giảm hơn 3%, Nikkei giảm khoảng 2,6%.
Vì vậy, hiện tại thị trường giao dịch thực ra không chỉ là: “xung đột có mở rộng tiếp không?”
Mà là câu hỏi rắc rối hơn: “cuộc xung đột này có tạo ra vòng lạm phát thứ hai hay không?”
Đó mới là điều tôi thực sự lo ngại. Nếu phía sau giá dầu tiếp tục lao lên hướng 100 USD, đồng thời lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt mốc 5%, thì áp lực sẽ gia tăng rõ rệt đối với các cổ phiếu công nghệ định giá cao và hệ số beta cao. Thị trường có thể sẽ phải định giá lại theo mức định giá mới.
Vì thế, thời gian tới tôi chỉ theo dõi hai mốc: giá dầu 100 USD và lợi suất trái phiếu 10 năm 5%.
Nếu hai con số này thực sự xuất hiện đồng thời, tôi sẽ giảm đáng kể tỷ trọng các vị thế beta cao.
Bởi lúc đó, điều thị trường lo ngại không còn chỉ là bản thân cuộc chiến, mà là chiến tranh đưa lạm phát quay trở lại.@K线猎人-