
Goldman Sachs, BofA, Citi, Deutsche Bank, UBS—21 ngân hàng đầu tư quốc tế, đồng loạt ấn định thời điểm phát hành token vào nửa đầu năm 2027. Tin vừa được công bố, phản ứng đầu tiên của thị trường gần như theo phản xạ: “Tài chính truyền thống cuối cùng cũng đã bước vào cuộc chơi, tin tốt lớn cho giới tiền mã hóa.”
Nhưng tôi nhìn chằm chằm vào tin tức này khá lâu, càng xem càng thấy khó chịu ở chỗ không phải “chúng đến”, mà là chúng chọn đúng thời điểm đó—chính xác đến mức khiến từ “cạnh tranh” nghe có phần gượng gạo.
Thành lập công ty mới vào nửa cuối năm 2026, và phát hành token vào nửa đầu năm 2027. Còn dự luật GENIUS sẽ có hiệu lực vào giữa tháng 1 năm 2027.
Đây nào phải là đợi cho đến khi quy định rõ ràng rồi mới hành động? Rõ ràng là họ hàn liền súng lệnh và vạch xuất phát vào cùng một vị trí.
Thực ra, nếu chủ ngữ là “21 ngân hàng”, chuyện này rất dễ bị kể thành câu chuyện sáo rỗng “các gã khổng lồ truyền thống ôm lấy crypto”. Nhưng nếu đổi chủ ngữ thành công ty dự định thành lập vào nửa cuối 2026, cho đến giờ vẫn chưa có tên, thì mọi thứ sẽ hoàn toàn khác.
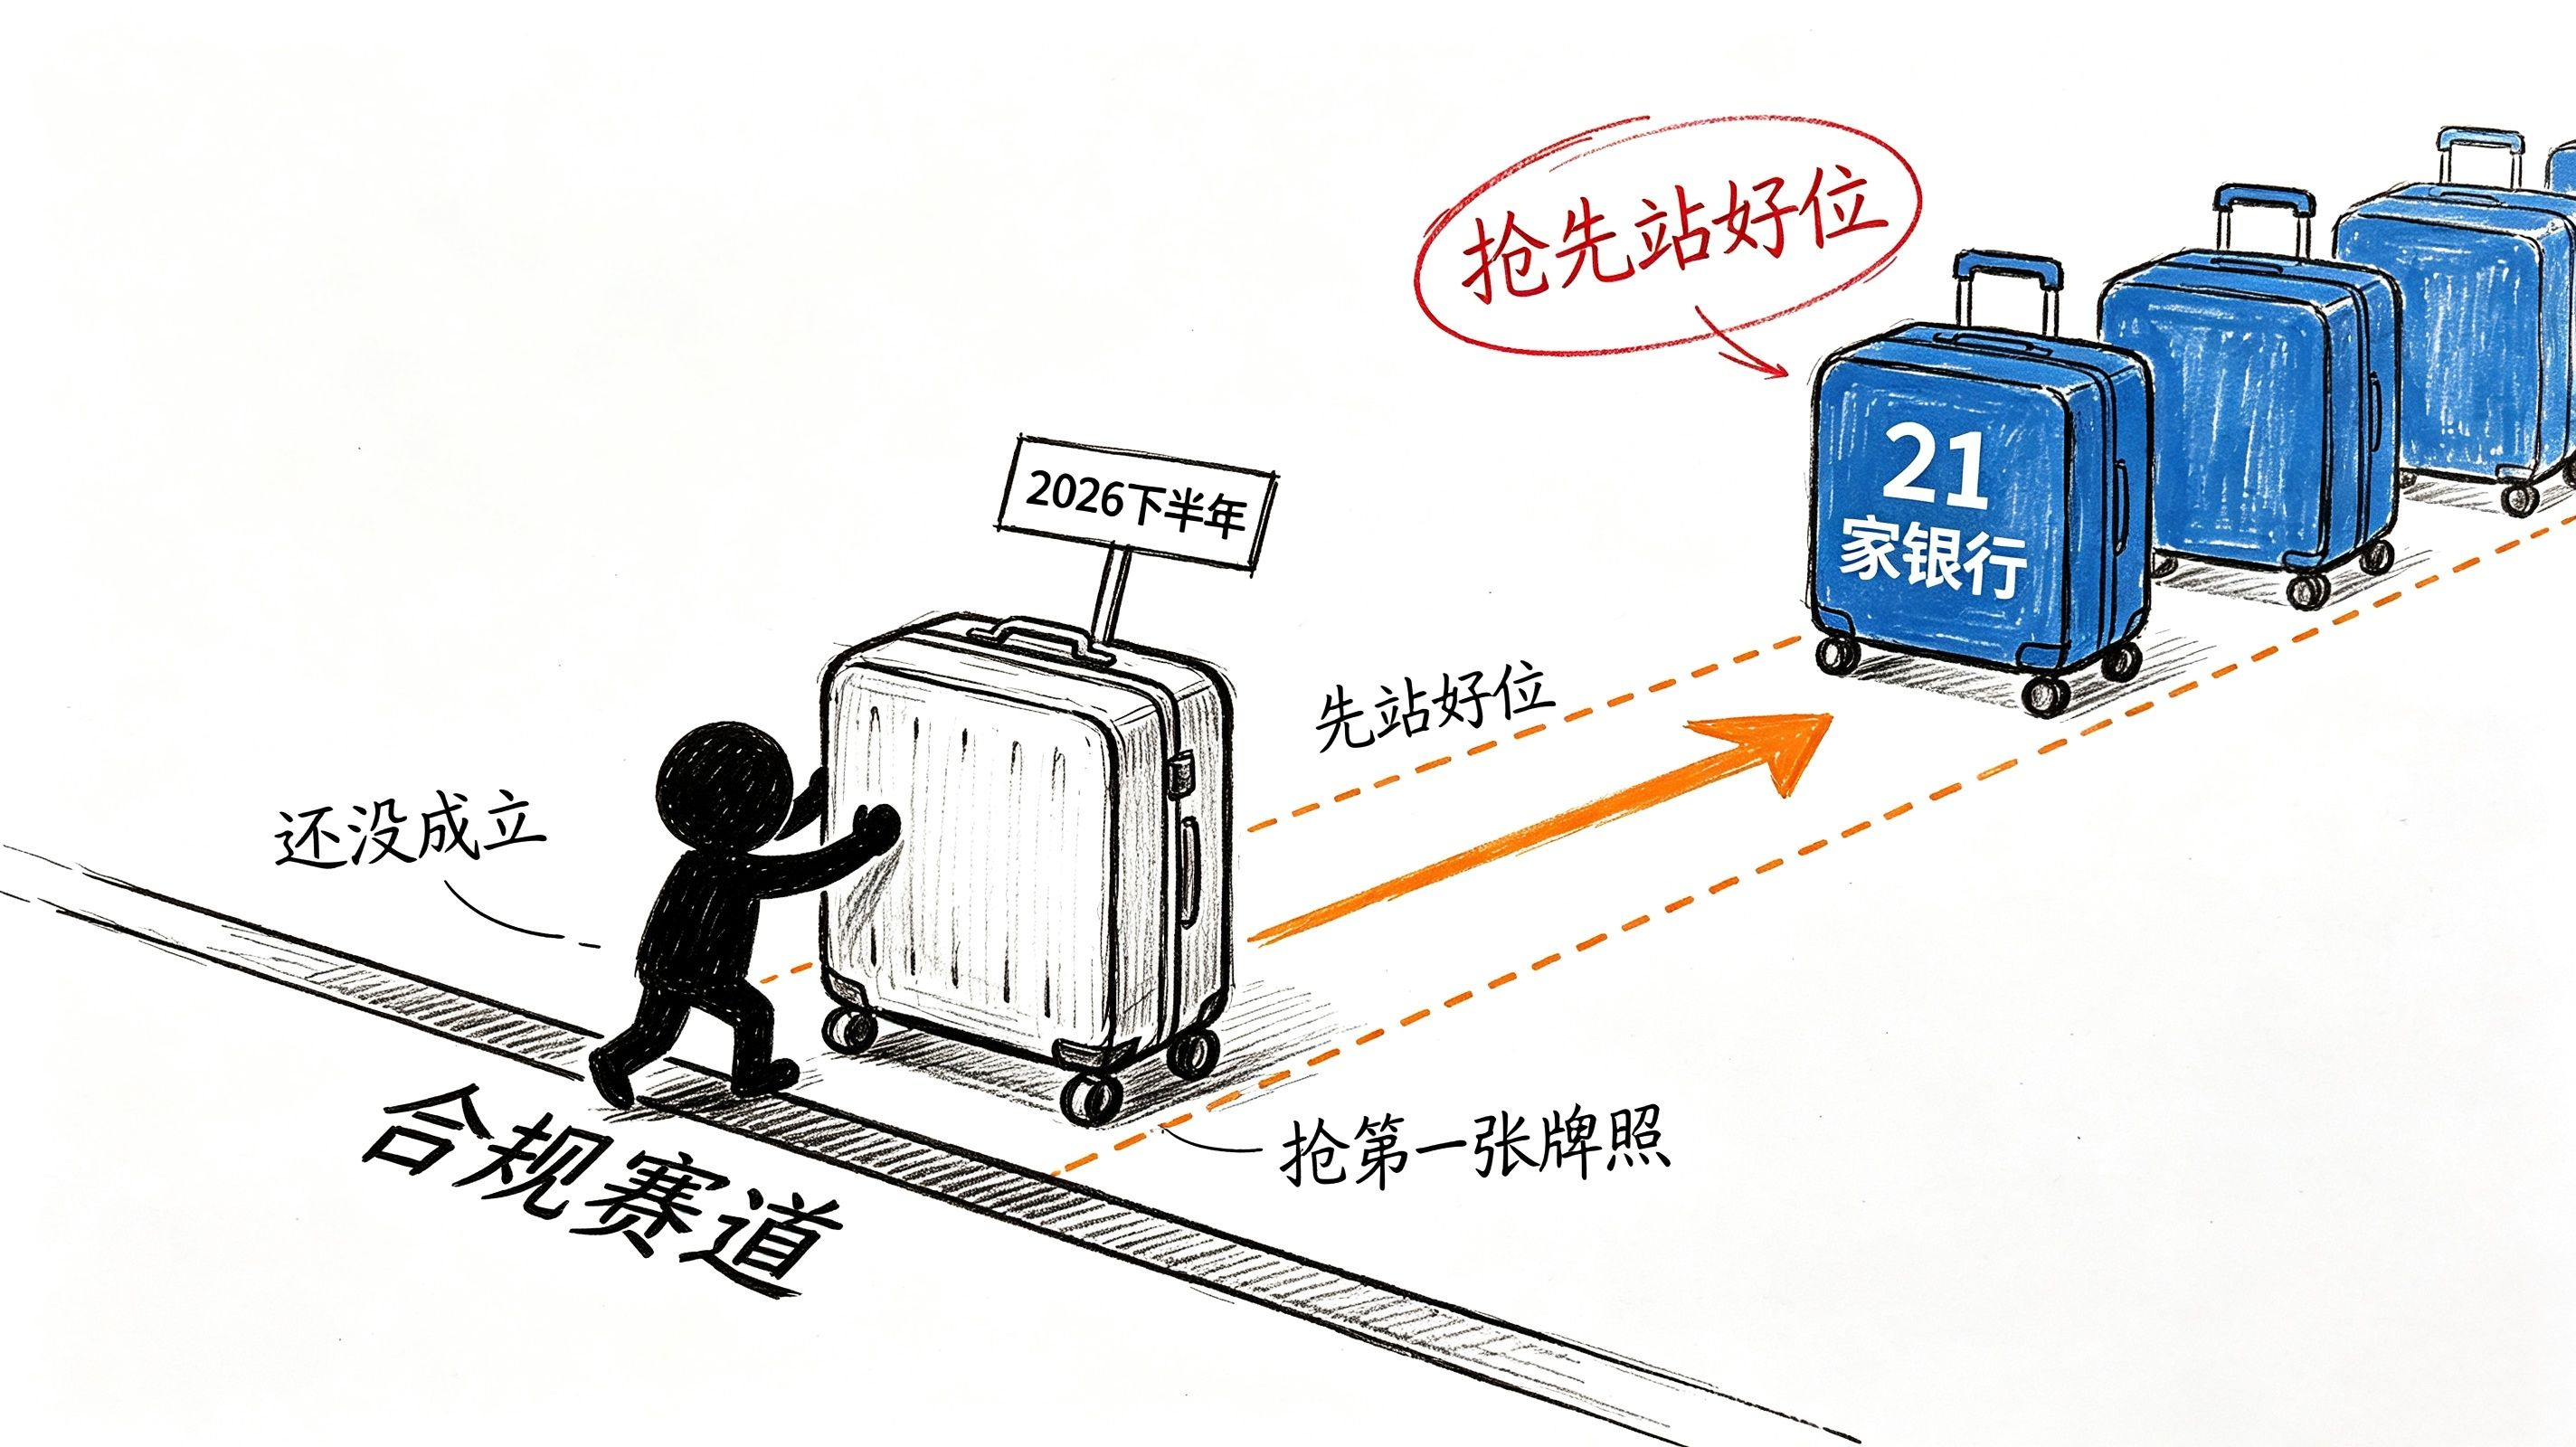
Công ty này cần làm không phải là đi cướp người dùng từ Tether. Nó giống như việc đến đúng lúc quy định bắt đầu có hiệu lực, rồi vững vàng đứng ở vị trí tiên phong nhất trên “làn đường tuân thủ”.
Có một chi tiết khá đáng chú ý: luật GENIUS cấm trả lãi cho các khoản thanh toán bằng stablecoin. Nhiều dự án gốc crypto xem đó là hạn chế, nhưng phía hệ ngân hàng lại coi đó là “vé vào cửa”. Vì sao?
Nói thẳng ra, “cấm trả lãi” giống như một lớp lọc. Nó chặn những stablecoin gốc crypto dựa vào lãi suất cao để hút tiền người dùng ngay từ cửa, rồi tiếp tục loại luôn những bên không sẵn sàng chấp nhận định vị “công cụ sạch”. Cuối cùng còn lại chỉ có thể là những tổ chức vốn đã có nền khách hàng lớn và các tình huống thanh toán sẵn có, không cần dựa vào lãi suất để thu hút người dùng.
Ngân hàng không cần trả lãi cho stablecoin của bạn. Nó chỉ cần để bạn dùng stablecoin đó cho thanh toán xuyên biên giới, thanh toán thương mại và thanh toán/clearing tài sản số. Trong những tình huống này, lãi suất chưa bao giờ là điểm bán hàng; niềm tin và đường dẫn thanh toán mới là thứ quan trọng.
Cho nên công ty vẫn chưa được thành lập kia, sản phẩm thật sự không phải là “một stablecoin đô la mới”, mà là “giấy phép stablecoin cấp ngân hàng đầu tiên có thể dùng được trong khung GENIUS”.
Có một con số ở đây, nhiều cách diễn giải chỉ lướt qua rất nhẹ, nhưng tôi nghĩ đó mới là chìa khóa để hiểu toàn bộ câu chuyện.
Ngân hàng Hưng Thịnh ở Pháp đã phát hành stablecoin USDCV bằng đô la Mỹ, lượng lưu thông chỉ có 12,5 triệu USD. Trong cùng thời gian, USDT là 183,3 tỷ. Chênh nhau gấp 14.664 lần.
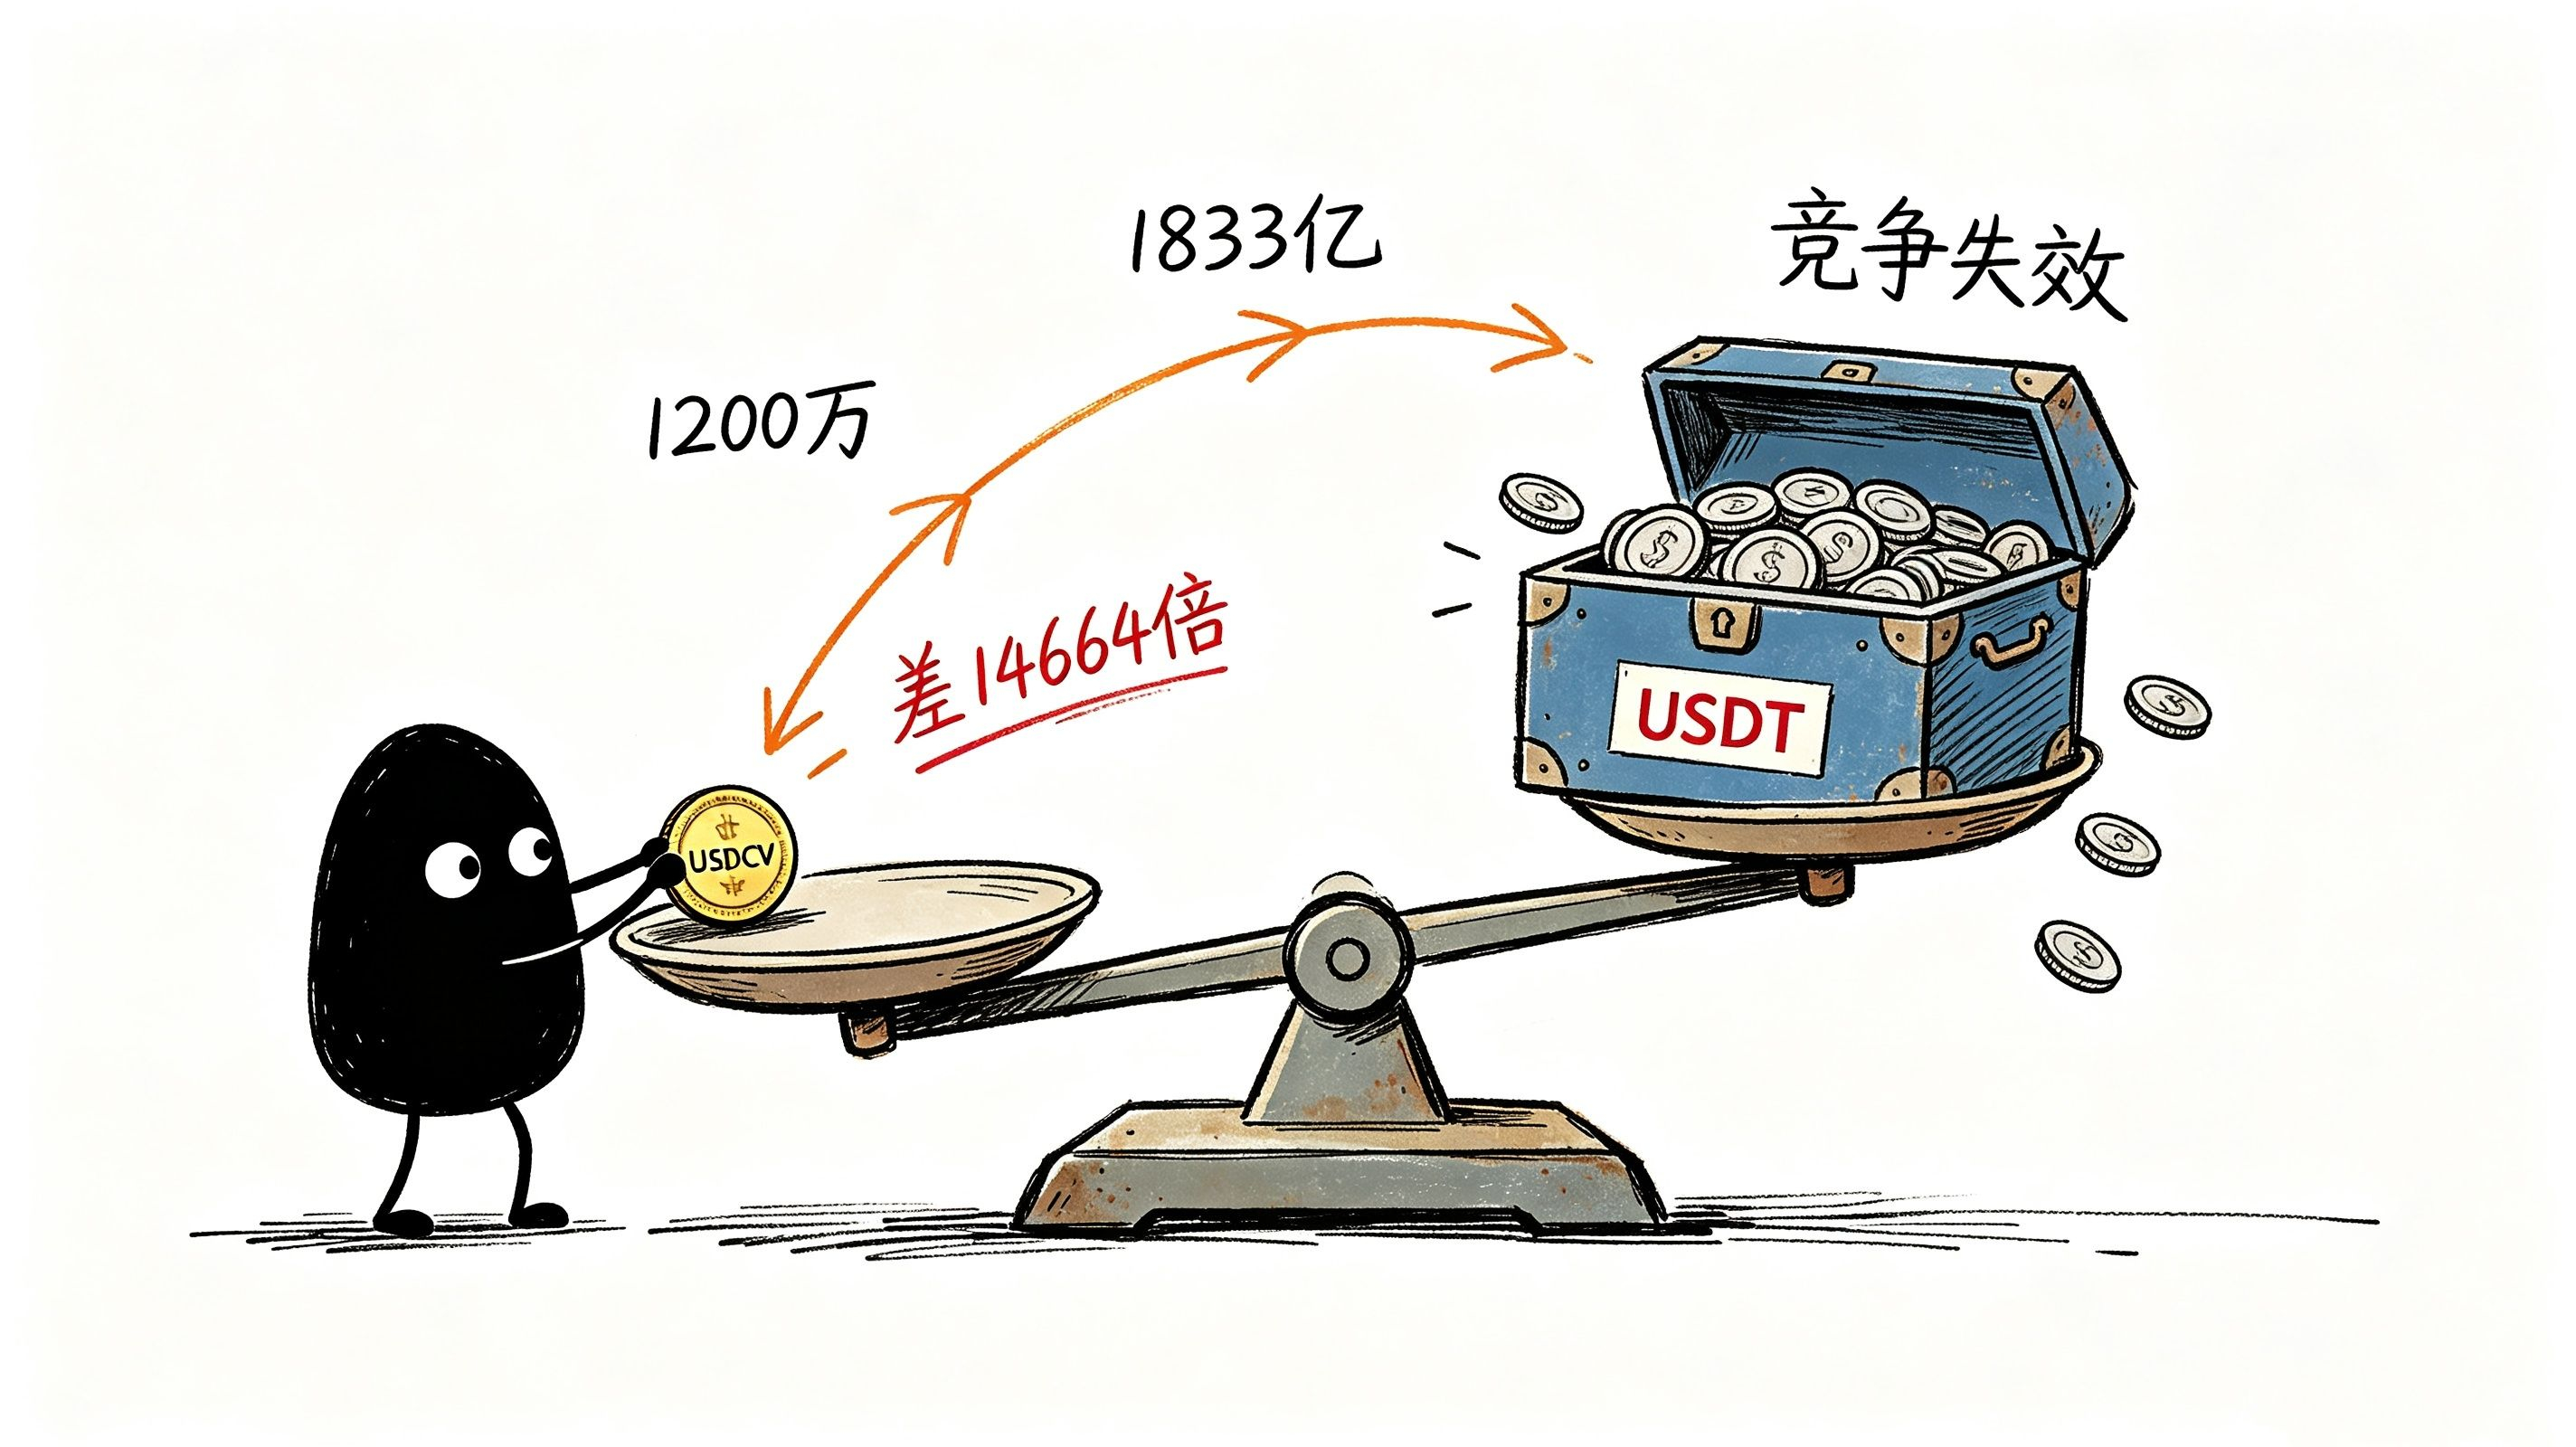
Nói thật, khi nhìn thấy khoảng chênh lệch này lần đầu, tôi đã phải kiểm tra lại nhiều lần những chữ số sau dấu phẩy.
Điều đó có nghĩa là gì? Có nghĩa là mức độ thâm nhập của stablecoin hệ ngân hàng vào thị trường crypto không phải là “thấp”, mà gần như bằng không. Thị trường dùng “bỏ phiếu bằng chân”: họ đẩy stablecoin hệ ngân hàng thành một phần nhỏ đến mức có thể bỏ qua, như những chữ số sau dấu phẩy thứ tư.
Nếu mục tiêu của 21 ngân hàng này là giành thị phần crypto với Tether và Circle, thì động thái của họ bây giờ thực sự trở thành một trò cười. Hội đồng quản trị của Citigroup và Goldman sẽ không thể không hiểu nổi con số đó.
Vì vậy logic của họ chắc chắn không phải là “giành người dùng crypto”. Logic của họ là: thị trường crypto chưa bao giờ là chiến trường chính; chiến trường chính nằm ở thanh toán xuyên biên giới toàn cầu và thanh toán bù trừ giữa các ngân hàng.
Ở cái sân đó, đối thủ của họ chưa bao giờ là Tether. Tether căn bản không thể bước vào sân đó. Đối thủ thực sự là SWIFT, mạng lưới ngân hàng đại lý, và liên minh stablecoin euro Qivalis được tạo bởi 37 tổ chức.
Như vậy, bối cảnh của tin tức này sẽ rõ ràng: đây không phải là nội chiến trong thế giới crypto, mà là một cuộc đua nội bộ của tài chính truyền thống. Hai liên minh — 21 ngân hàng và 37 tổ chức — đang giành không phải “thị phần crypto”, mà là quyền định ra tiêu chuẩn cho vòng thanh toán xuyên biên giới tiếp theo.
Có người có thể hỏi: vì sao lại là bây giờ mới công bố?
Thực ra câu trả lời nằm ở phía châu Âu. Liên minh Qivalis gồm 37 tổ chức tài chính đang nhắm vào stablecoin đồng euro. Còn phía 21 ngân hàng thì mục tiêu dài hạn cũng đã rõ: hướng đến nhiều loại tiền tệ của nhóm G7, và ưu tiên đồng euro.
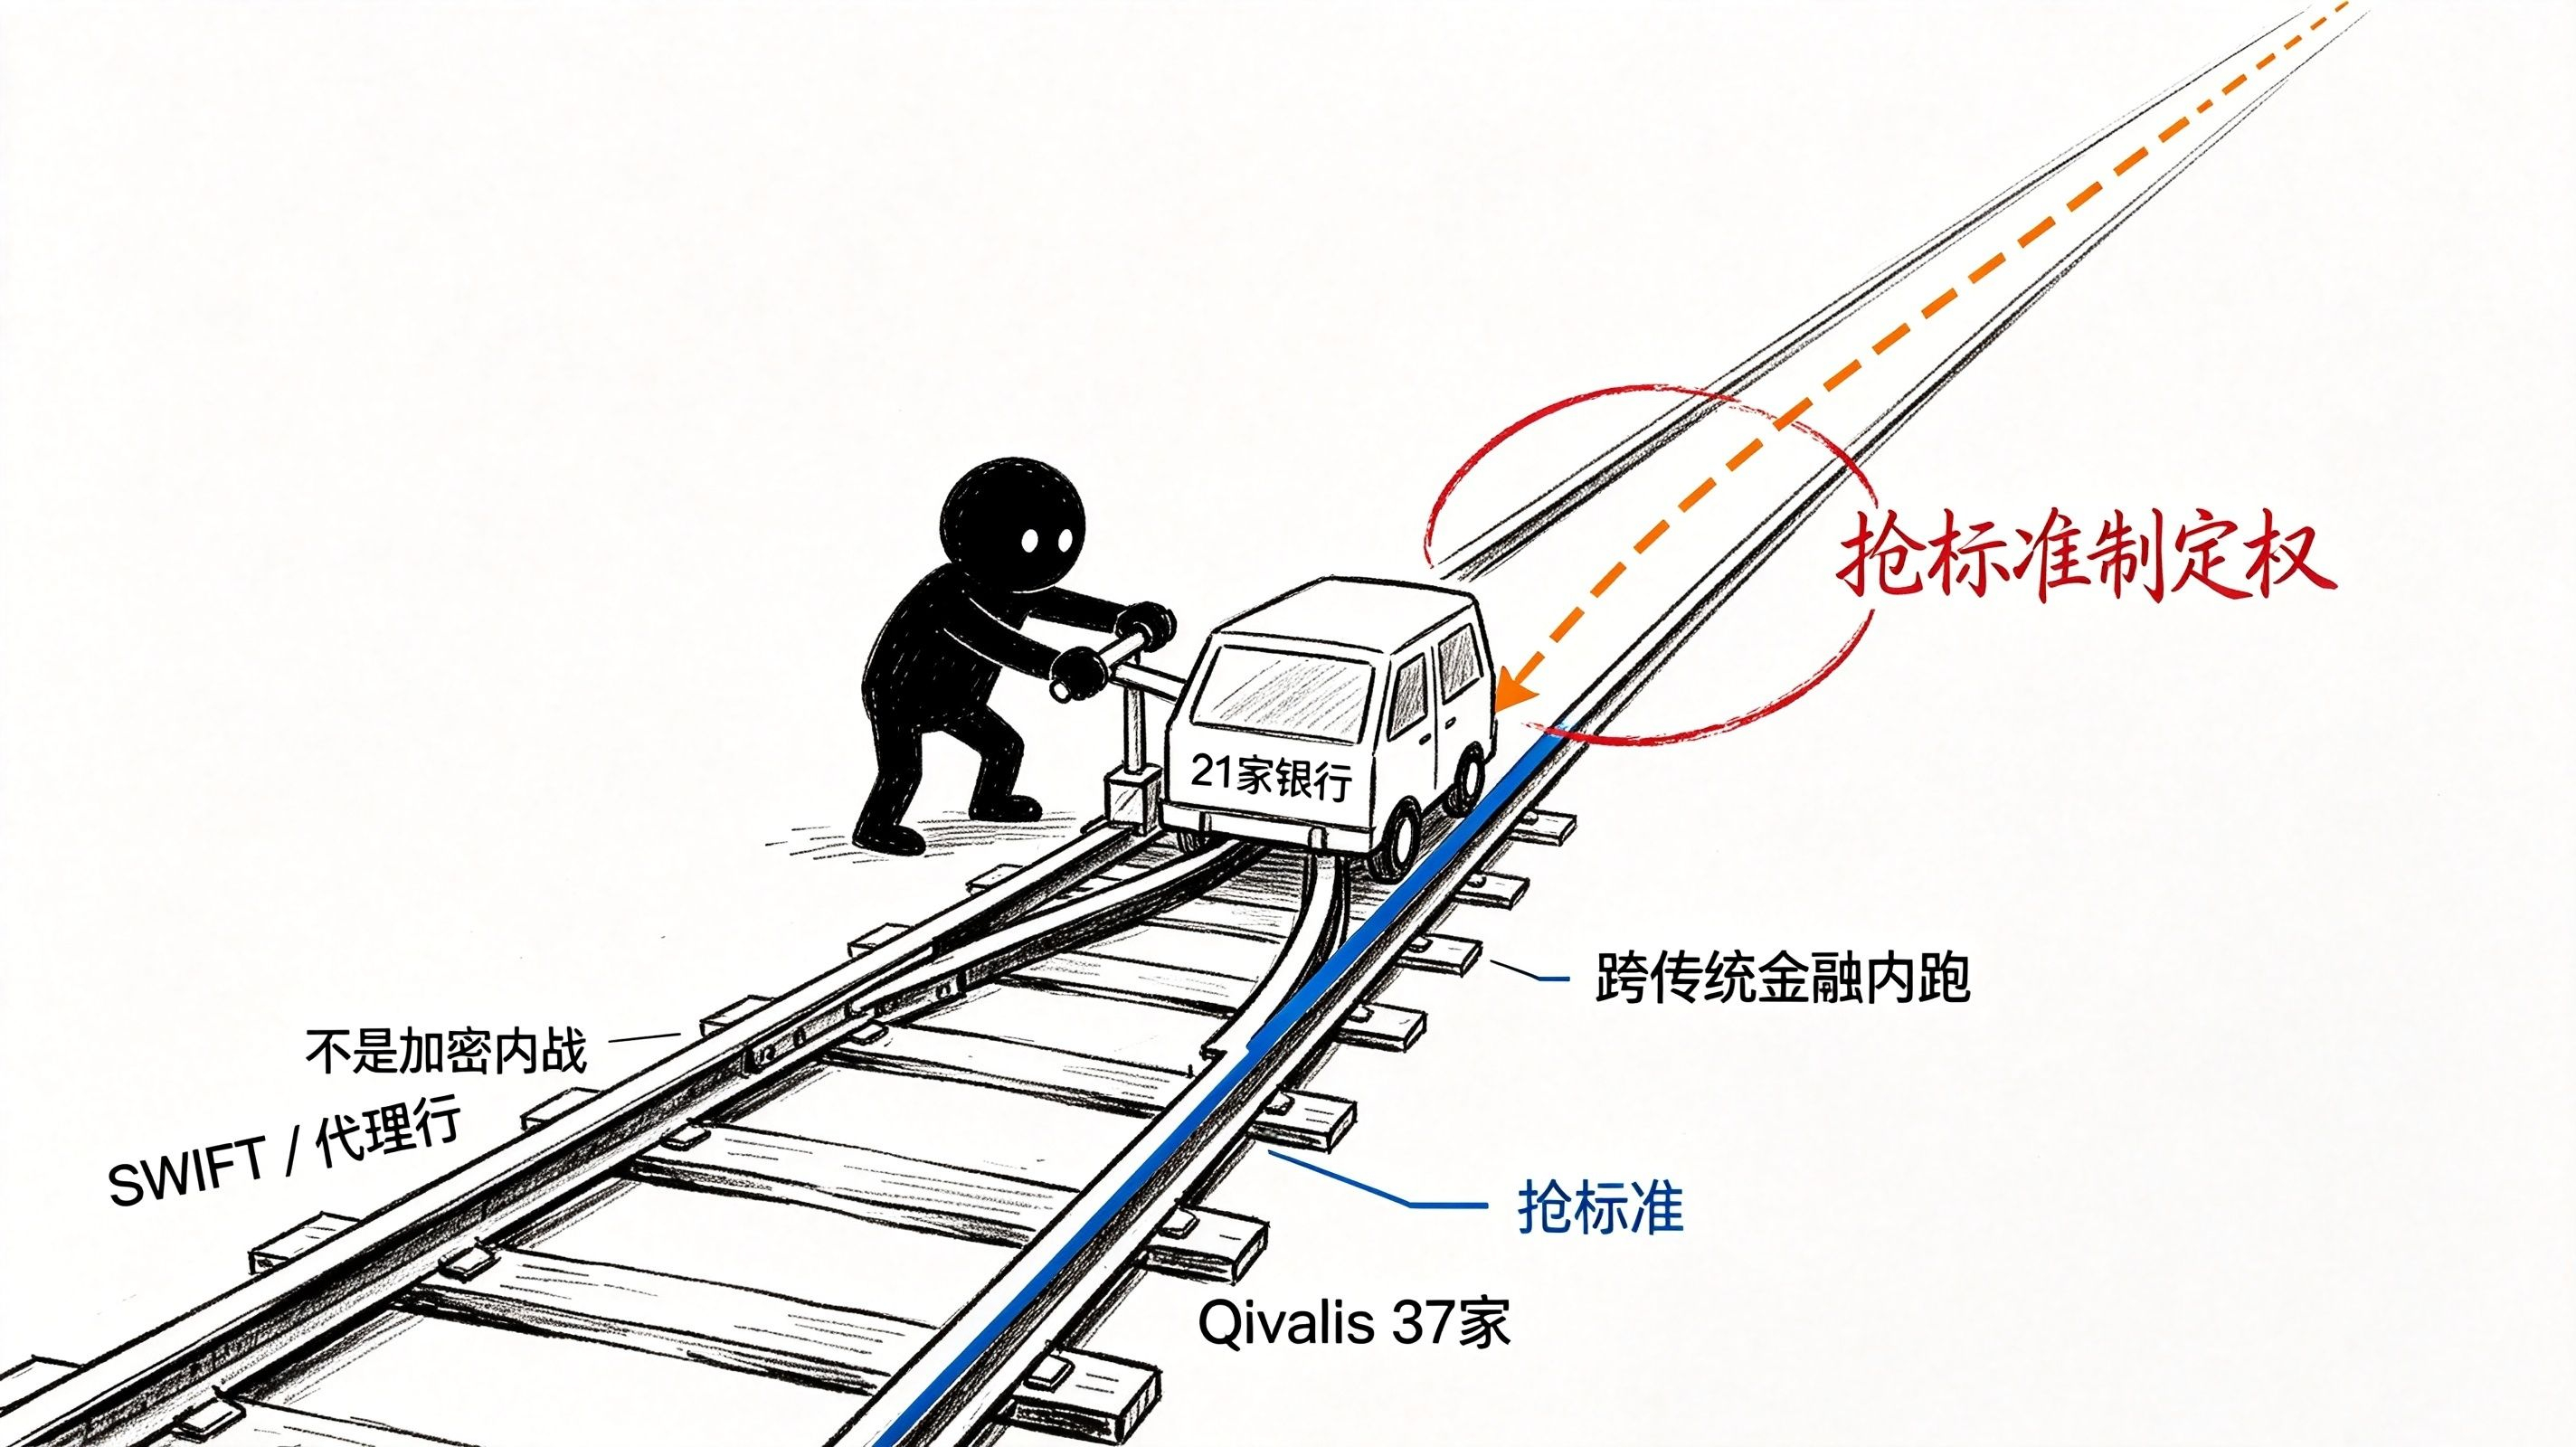
Hai bên đều nhắm vào cùng một thứ: sau MiCA và luật GENIUS, ai sẽ sớm khiến stablecoin của mình trở thành “lựa chọn mặc định” trong khung quản lý.
Chuẩn mực chưa bao giờ thắng nhờ “tốt hơn”. Nó thắng vì được cơ quan quản lý công nhận sớm hơn, được cài sớm vào quy trình bù trừ/thanh toán của các tổ chức tài chính, và được chạy thông sớm trong các kịch bản thanh toán then chốt. Kẻ thắng làm chủ hết, người đến sau chỉ có thể tìm cách tương thích.
Vì vậy, logic về thời gian của tin tức này thực ra rất thẳng: tháng 9/2026 công bố, nửa cuối 2026 thành lập công ty, tháng 1/2027 luật có hiệu lực, nửa đầu 2027 phát hành coin. Mỗi bước đều bị kẹt đúng ngay trước khoảnh khắc quy tắc thay đổi, nhưng tuyệt đối không giành xuất phát sớm.
Đâu phải là đến muộn? Đây là cuộc chiến canh vị trí khắc nghiệt nhất bằng thái độ thận trọng nhất. Mười năm họ “đến muộn” trong thị trường crypto, nhưng ở đường đua tuân thủ quy định thì họ lại không rơi lại nửa bước nào.
Đối với người dùng crypto phổ thông, tin tức này đáng chú ý có lẽ chỉ có ba điều.
Đừng vội coi đó là tin tốt. Nhìn gần hơn thì, stablecoin tuân thủ (compliant) và stablecoin crypto sẽ ngày càng giống như hai làn đường dành cho xe. Stablecoin thuộc hệ ngân hàng sẽ biến thành “tờ biên nhận tiền gửi ngân hàng trên chuỗi” — an toàn, tuân thủ, nhàm chán, và không tham gia kiếm lãi DeFi. Còn stablecoin gốc crypto thì tiếp tục ngôi vương trong DeFi, sàn giao dịch và các bối cảnh trên chuỗi. Ranh giới giữa hai bên sẽ rõ ràng hơn nhiều so với hiện nay. USDT trong tay bạn sẽ không biến mất chỉ vì Goldman phát hành coin, nhưng cũng sẽ không vì thế mà trở thành công cụ thanh toán kiểu ngân hàng hay phục vụ cho công tác thanh lý.
Nghĩ sâu hơn một tầng: “ngân hàng bước vào” là tin tốt cho câu chuyện về hạ tầng, không phải giá token. 21 ngân hàng phát hành stablecoin không đồng nghĩa họ sẽ mua BTC hay ETH. Thứ họ cần là mạng lưới thanh toán, không phải “tiếp xúc” với tài sản crypto. Những ai đem tin này đi giao dịch như “tin tốt cho coin” thì e rằng sẽ thất vọng.
Còn những kẻ thua dễ bị bỏ qua thật sự lại là các stablecoin nằm ở “vùng giữa”. Dưới hiệu ứng mạng lưới của USDT và USDC, và dựa trên uy tín tuân thủ của hệ ngân hàng, các stablecoin ở vùng giữa sẽ bị ép từ cả hai phía. Hoặc đủ “gốc crypto”, hoặc đủ “tuân thủ theo ngân hàng”; vị trí trung gian là nguy hiểm nhất.
Nói thẳng, thứ thật sự khiến tôi sau khi đọc xong tin này hơi không ngủ nổi lại là một vấn đề khác.
Trong số 21 ngân hàng đó, phần lớn trong suốt mười năm qua đã từng công khai chế giễu tiền mã hóa. Giờ họ bắt tay phát hành stablecoin, chỉ nói lên một điều: khi những người chơi thận trọng nhất bắt đầu bước vào, nghĩa là họ đã nhìn thấy “cái giá của việc không tham gia”.
Cái giá phải trả là gì? Là việc mất lớp thanh toán/thanh toán bù trừ thế hệ kế tiếp của mạng lưới thanh toán toàn cầu; là để Tether và Circle tiếp tục bòn rút dần các tình huống thanh toán xuyên biên giới ở rìa “địa bàn” của họ; và là để liên minh Qivalis giành trước quyền định nghĩa tiêu chuẩn cho stablecoin đồng euro.
Nên là họ đã đến. Đúng không sớm không muộn, vừa vặn chốt vào đúng khoảnh khắc trước khi “súng lệnh” giáng xuống từ phía quy định.
Nhưng điều đáng suy nghĩ nhất là câu hỏi lơ lửng: “stablecoin ngân hàng”, thứ mà thậm chí không lấy được 1% thị phần trong thị trường crypto, dựa vào gì để thắng ở sân chơi lớn hơn này là thanh toán xuyên biên giới?
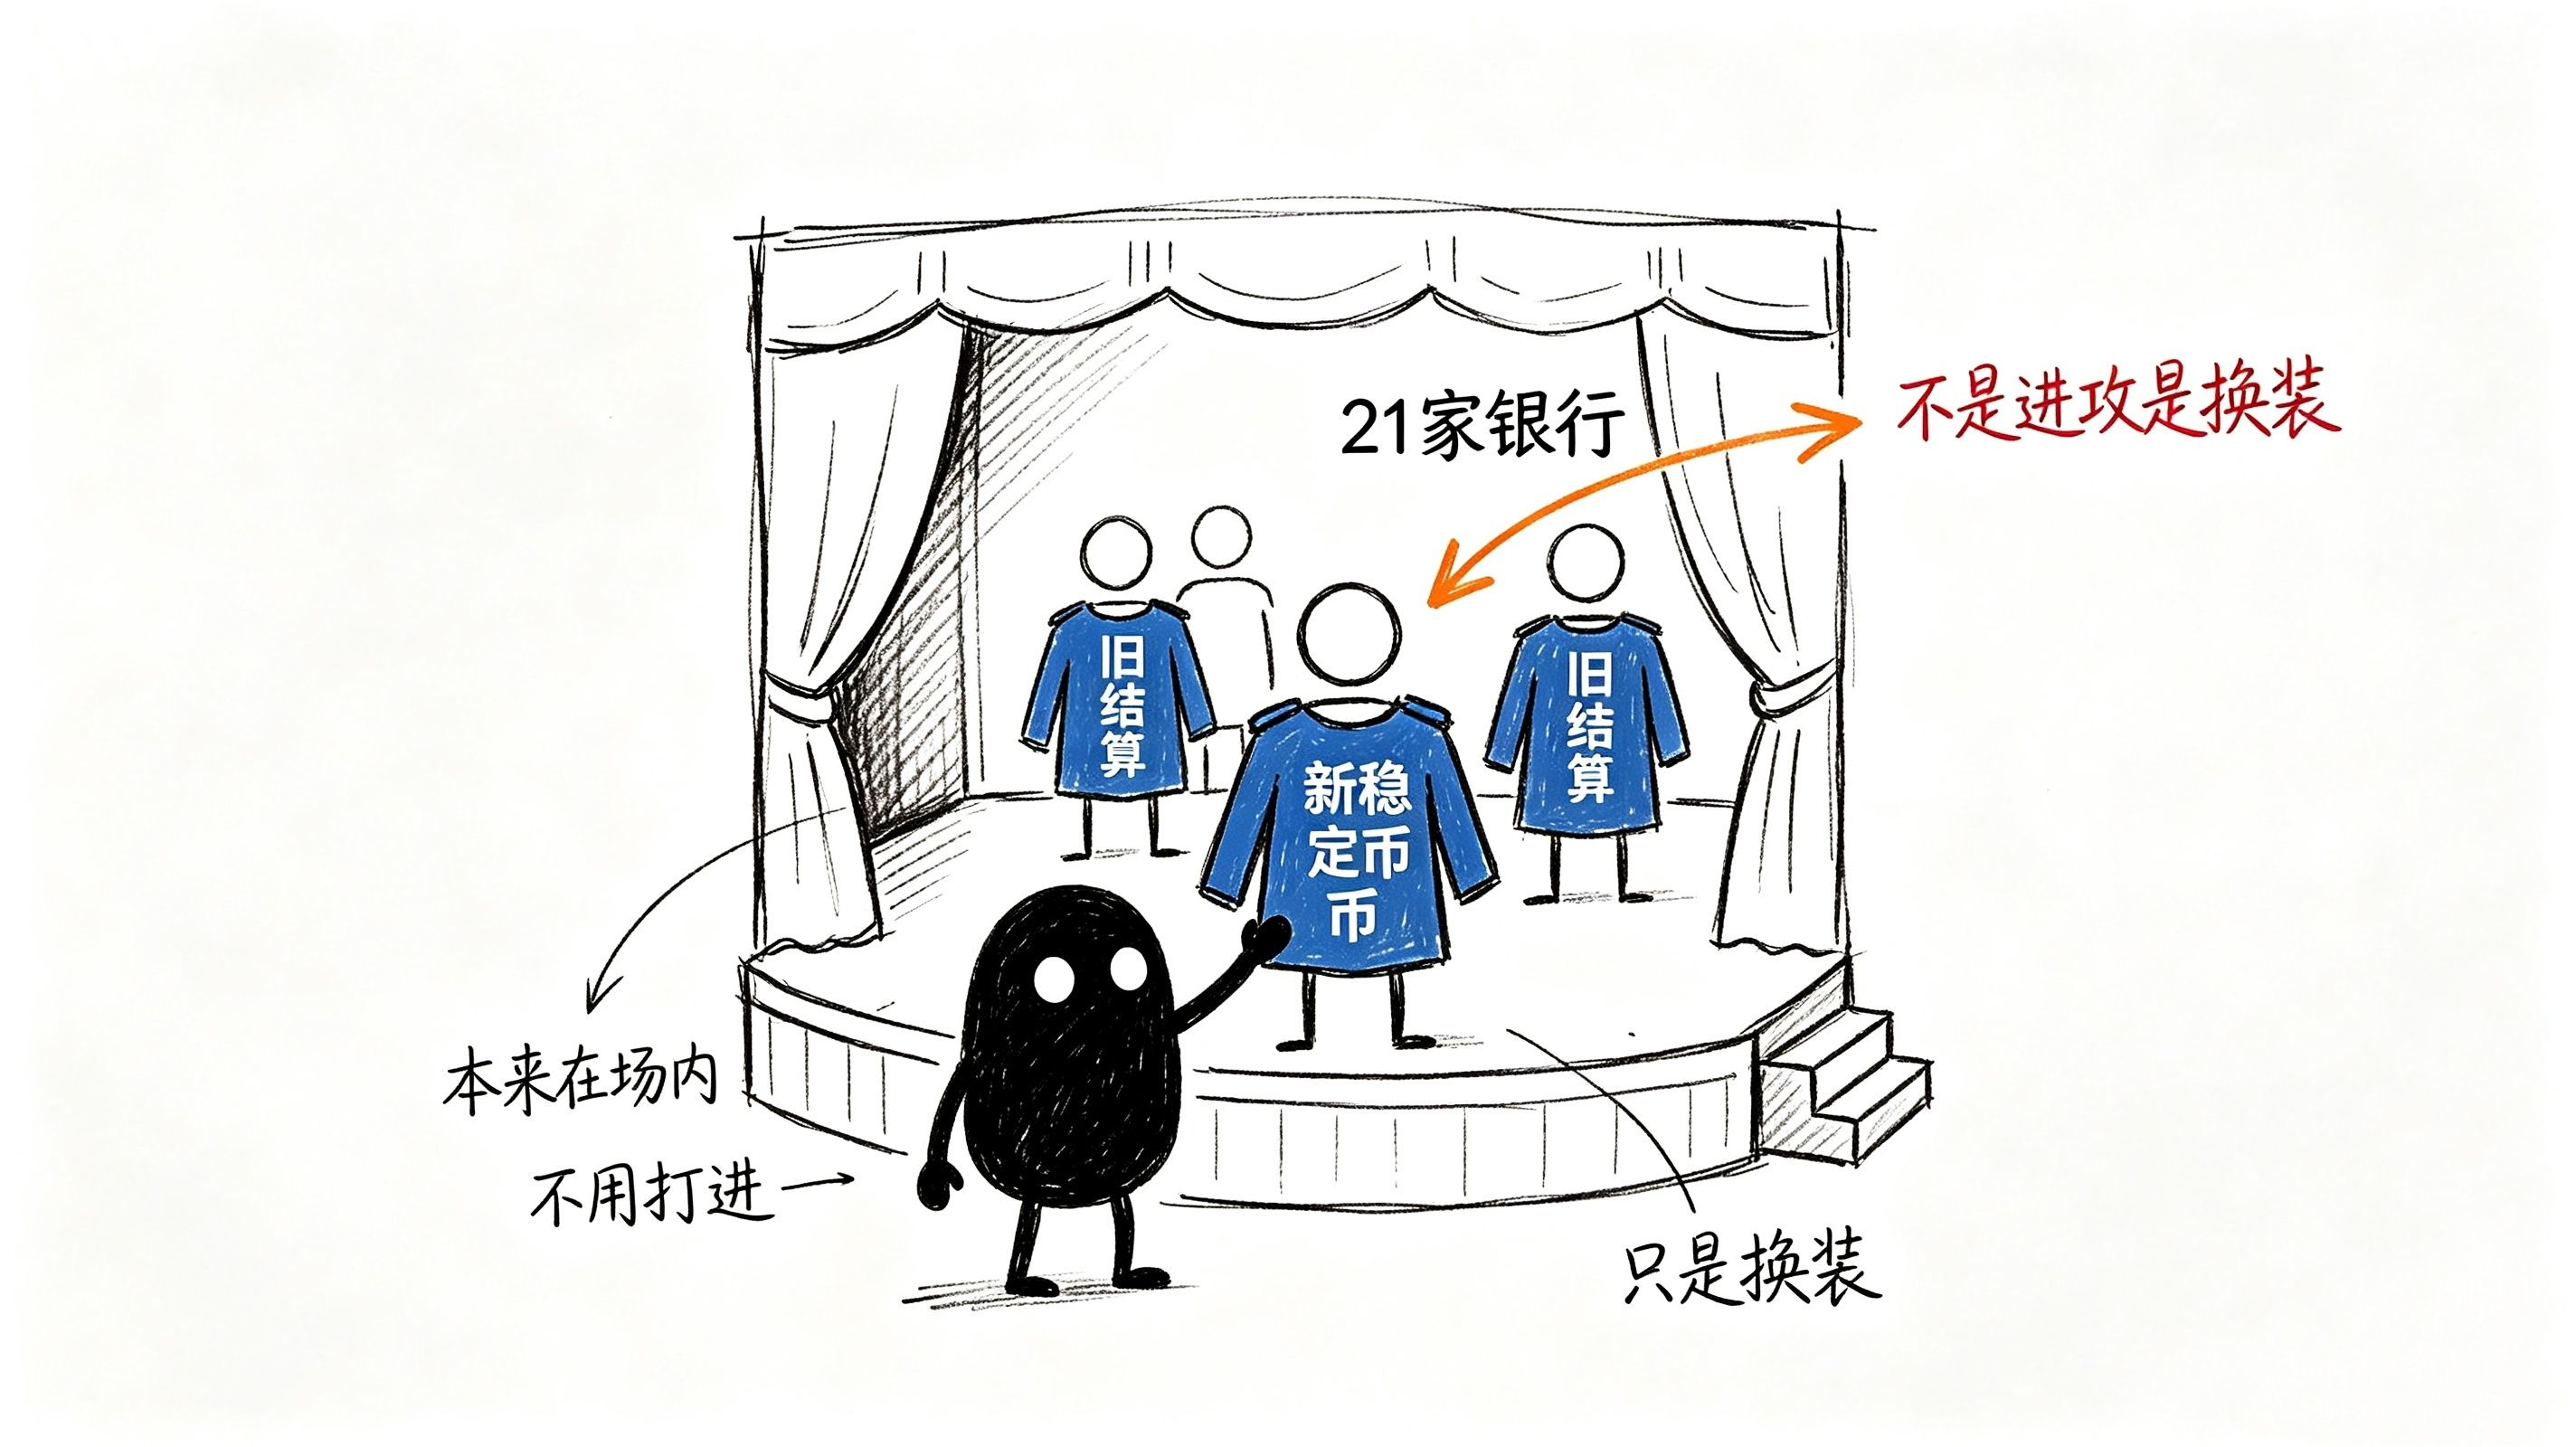
Câu trả lời có thể nằm trong một chi tiết mà đa số người bỏ qua: 21 ngân hàng này vốn đã nằm trong hệ thống thanh toán xuyên biên giới toàn cầu. Họ không cần “đột nhập” vào sân đó; họ chính là sân đó.
Khi những người trong sân quyết định đổi bộ công cụ thanh toán, đó không phải là tấn công, mà là thay trang phục.
Và Tether và Circle, dù có lớn đến mấy trong thế giới crypto, cũng chưa từng thực sự bước chân được dù chỉ một bước vào sân đó.
Có lẽ đây mới là điểm khiến người ta tỉnh táo nhất trong tin tức này.