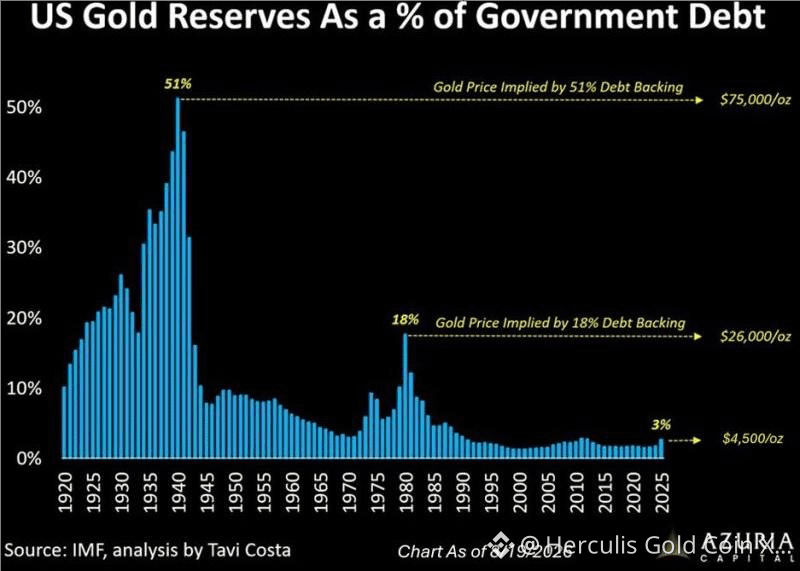
Biểu đồ nói về giá trị thị trường của dự trữ vàng của Mỹ so với nợ của chính phủ, chứ không phải việc các Trái phiếu Kho bạc (Treasuries) theo nghĩa đen “được đảm bảo/bảo chứng” bằng vàng. Tuy nhiên, sự tương phản cốt lõi vẫn rất rõ rệt: lượng vàng chính thức của Mỹ hiện vẫn quanh mức 8.133 tấn, trong khi quy mô nợ đã mở rộng một cách khổng lồ.
Điểm then chốt không phải là Mỹ cần quay trở lại bản vị vàng. Mấu chốt là sự chênh lệch cực lớn giữa một lượng vàng chủ quyền gần như cố định và một khối lượng nghĩa vụ chủ quyền đang tăng theo cấp số nhân. Mỹ không thể sản xuất thêm vàng để tương xứng với lượng nợ tăng thêm.
Điều này tạo ra một cơ chế điều chỉnh bất cân xứng: nếu niềm tin vào nợ chủ quyền suy giảm, thì lượng vàng của Mỹ không nhất thiết phải tăng—giá đồng đô la của khối vàng cố định đó có thể thực hiện phần điều chỉnh. Biểu đồ minh họa quy mô: việc đưa về mức định giá vàng so với nợ khoảng 18% như đã thấy vào khoảng năm 1980 sẽ tương đương với giá vàng khoảng 26.000 USD/oz, trong khi quay lại tỷ lệ phi thường của thời kỳ Thế chiến II sẽ tương đương khoảng 75.000 USD/oz. Đây là các kịch bản định giá, không phải dự báo giá.
Phân tích lịch sử tương tự cho thấy tỷ lệ đầu những năm 1940 vào khoảng 51%.
Vì vậy, luận điểm đầu tư vào vàng không chỉ dừng lại ở kỳ vọng lạm phát hay lãi suất. Vàng ngày càng đóng vai trò như một tấm bảo hiểm chống lại sự mở rộng bảng cân đối của chính phủ và tình trạng pha loãng tiền tệ. Khi mẫu số—nợ chính phủ—tiếp tục tăng, trong khi lượng vàng của Mỹ vẫn gần như cố định, thì ngay cả một đợt đánh giá lại chiến lược ở mức vừa phải của vàng so với các nghĩa vụ chủ quyền cũng có thể hỗ trợ mức giá cao hơn đáng kể.