
Dữ liệu HÔM NAY không phải thứ mà Warsh cần.
Chênh lệch hơi yếu hơn dự kiến một chút, nhưng không phải một “gói cắt”. Hôm nay Fed còn quan tâm tới lạm phát nhiều hơn là tăng trưởng, và những con số này không làm thay đổi điều đó.
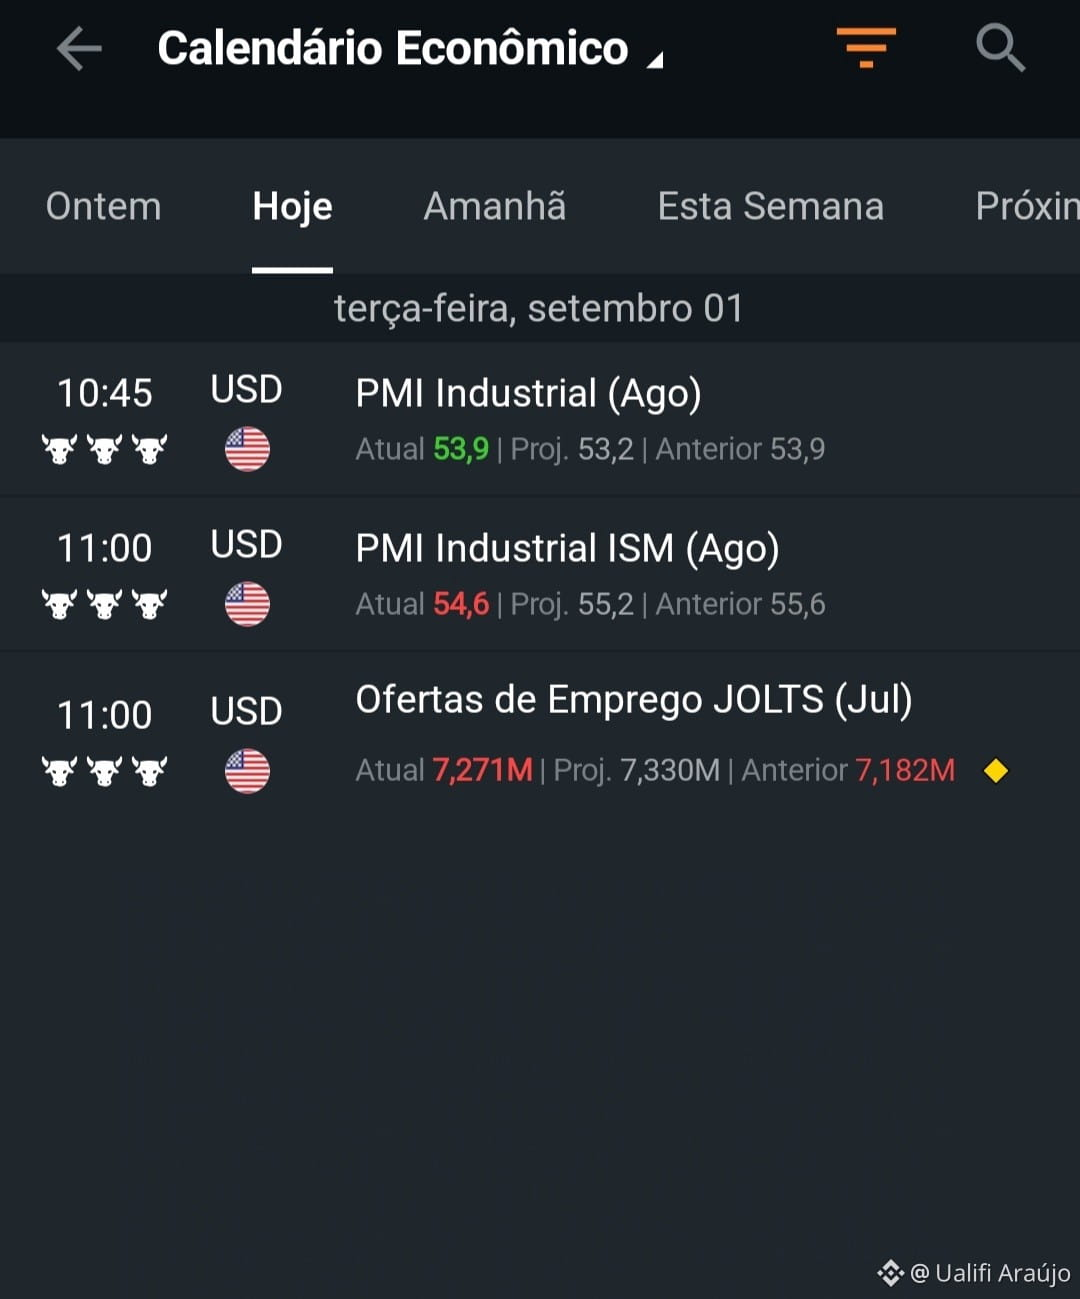
1. PMI Công nghiệp S&P Global (Tháng 8)
Ra cao hơn dự báo và đi ngang trong tháng. Tiếp tục mở rộng (trên 50).
Bản flash trước đó ở mức 53,2; con số cuối cùng quay về 53,9. Sản lượng và đơn đặt hàng tăng chậm hơn, nhưng việc làm và sự lạc quan được cải thiện.
Để cắt lãi: không giúp.
Kinh tế sản xuất vẫn vững. Một kết quả thấp hơn kỳ vọng sẽ theo hướng dovish; còn hòa/đi lên là trung tính-hawkish.
2. PMI Công nghiệp ISM (Tháng 8)
Đây là thứ thị trường nhìn nhiều nhất. Xuống dưới dự báo và thấp hơn tháng trước, nhưng vẫn nằm trong vùng mở rộng (tháng thứ 8 liên tiếp trên 50).
3. JOLTS số việc làm trống (Tháng 7)
- So với dự báo: kém (7,271 vs 7,330). Điều này hơi dovish.
- So với tháng trước: tháng 6 được điều chỉnh giảm từ 7,359M xuống 7,182M (−177 nghìn). Trên nền đã điều chỉnh đó, tháng 7 tăng +89 nghìn.
BLS xếp hạng là “ít thay đổi” ở mức 7,3 triệu. Tuyển dụng và sa thải cũng ổn định (tuyển ít, sa thải ít). Không phải thị trường lao động đang “gãy”.
Để cắt lãi: phần kém hơn dự báo và điều chỉnh giảm của tháng 6 có giúp ích đôi chút. Nhưng 7,27 triệu việc làm trống vẫn là một thị trường lao động vững, không phải dấu hiệu sụp đổ khiến FED phải dễ dãi hơn.
THEO TÔI...
Dữ liệu chưa đủ tốt để giúp Warsh. Tối đa chỉ là “ít tệ hơn để giữ cho một đợt tăng tự động”.
Thứ chúng ta cần thấy: PMI giảm mạnh, giá đầu vào trả cho (prices paid) giảm, và JOLTS gãy xuống dưới mà không có sự điều chỉnh làm dịu bức tranh. Hôm nay chỉ là một sự hạ nhiệt vừa phải của nhu cầu, với lạm phát đầu vào vẫn nóng và số vị trí trống vẫn cao.
Một lần nữa, chúng ta sẽ hoàn toàn phụ thuộc vào bảng lương (payroll) vào thứ Sáu.
Thưa các ông/bà, khi Warsh nói rằng lạm phát “chưa cải thiện một cách đáng kể”, thì gói này sẽ không lật kèo được.
Chênh lệch hơi yếu hơn dự kiến một chút, nhưng không phải một “gói cắt”. Hôm nay Fed còn quan tâm tới lạm phát nhiều hơn là tăng trưởng, và những con số này không làm thay đổi điều đó.
1. PMI Công nghiệp S&P Global (Tháng 8)
Ra cao hơn dự báo và đi ngang trong tháng. Tiếp tục mở rộng (trên 50).
Bản flash trước đó ở mức 53,2; con số cuối cùng quay về 53,9. Sản lượng và đơn đặt hàng tăng chậm hơn, nhưng việc làm và sự lạc quan được cải thiện.
Để cắt lãi: không giúp.
Kinh tế sản xuất vẫn vững. Một kết quả thấp hơn kỳ vọng sẽ theo hướng dovish; còn hòa/đi lên là trung tính-hawkish.
2. PMI Công nghiệp ISM (Tháng 8)
Đây là thứ thị trường nhìn nhiều nhất. Xuống dưới dự báo và thấp hơn tháng trước, nhưng vẫn nằm trong vùng mở rộng (tháng thứ 8 liên tiếp trên 50).
3. JOLTS số việc làm trống (Tháng 7)
- So với dự báo: kém (7,271 vs 7,330). Điều này hơi dovish.
- So với tháng trước: tháng 6 được điều chỉnh giảm từ 7,359M xuống 7,182M (−177 nghìn). Trên nền đã điều chỉnh đó, tháng 7 tăng +89 nghìn.
BLS xếp hạng là “ít thay đổi” ở mức 7,3 triệu. Tuyển dụng và sa thải cũng ổn định (tuyển ít, sa thải ít). Không phải thị trường lao động đang “gãy”.
Để cắt lãi: phần kém hơn dự báo và điều chỉnh giảm của tháng 6 có giúp ích đôi chút. Nhưng 7,27 triệu việc làm trống vẫn là một thị trường lao động vững, không phải dấu hiệu sụp đổ khiến FED phải dễ dãi hơn.
THEO TÔI...
Dữ liệu chưa đủ tốt để giúp Warsh. Tối đa chỉ là “ít tệ hơn để giữ cho một đợt tăng tự động”.
Thứ chúng ta cần thấy: PMI giảm mạnh, giá đầu vào trả cho (prices paid) giảm, và JOLTS gãy xuống dưới mà không có sự điều chỉnh làm dịu bức tranh. Hôm nay chỉ là một sự hạ nhiệt vừa phải của nhu cầu, với lạm phát đầu vào vẫn nóng và số vị trí trống vẫn cao.
Một lần nữa, chúng ta sẽ hoàn toàn phụ thuộc vào bảng lương (payroll) vào thứ Sáu.
Thưa các ông/bà, khi Warsh nói rằng lạm phát “chưa cải thiện một cách đáng kể”, thì gói này sẽ không lật kèo được.