

XRP đã tăng 40% trong hai tuần, từ 0,99 USD lên 1,38 USD.
Phản ứng đầu tiên của người bình thường là: đòn bẩy chất lên, phe bán khống bị ép, một kịch bản điển hình của đợt short squeeze.
Nhưng bức tranh mà dữ liệu thể hiện hoàn toàn ngược lại: tổng khối lượng hợp đồng tương lai chưa tất toán trên toàn thị trường giảm 16%, từ 2,77 tỷ mã xuống 2,34 tỷ mã. Trong khi giá tăng, thì đòn bẩy lại đang rút đi.
Điều còn trái ngược hơn về mặt trực giác là một nhóm con số khác: vị thế bán khống ròng của các quỹ đòn bẩy trên CME đối với XRP, từ 57 triệu mã đã tăng gấp đôi lên 116 triệu mã.
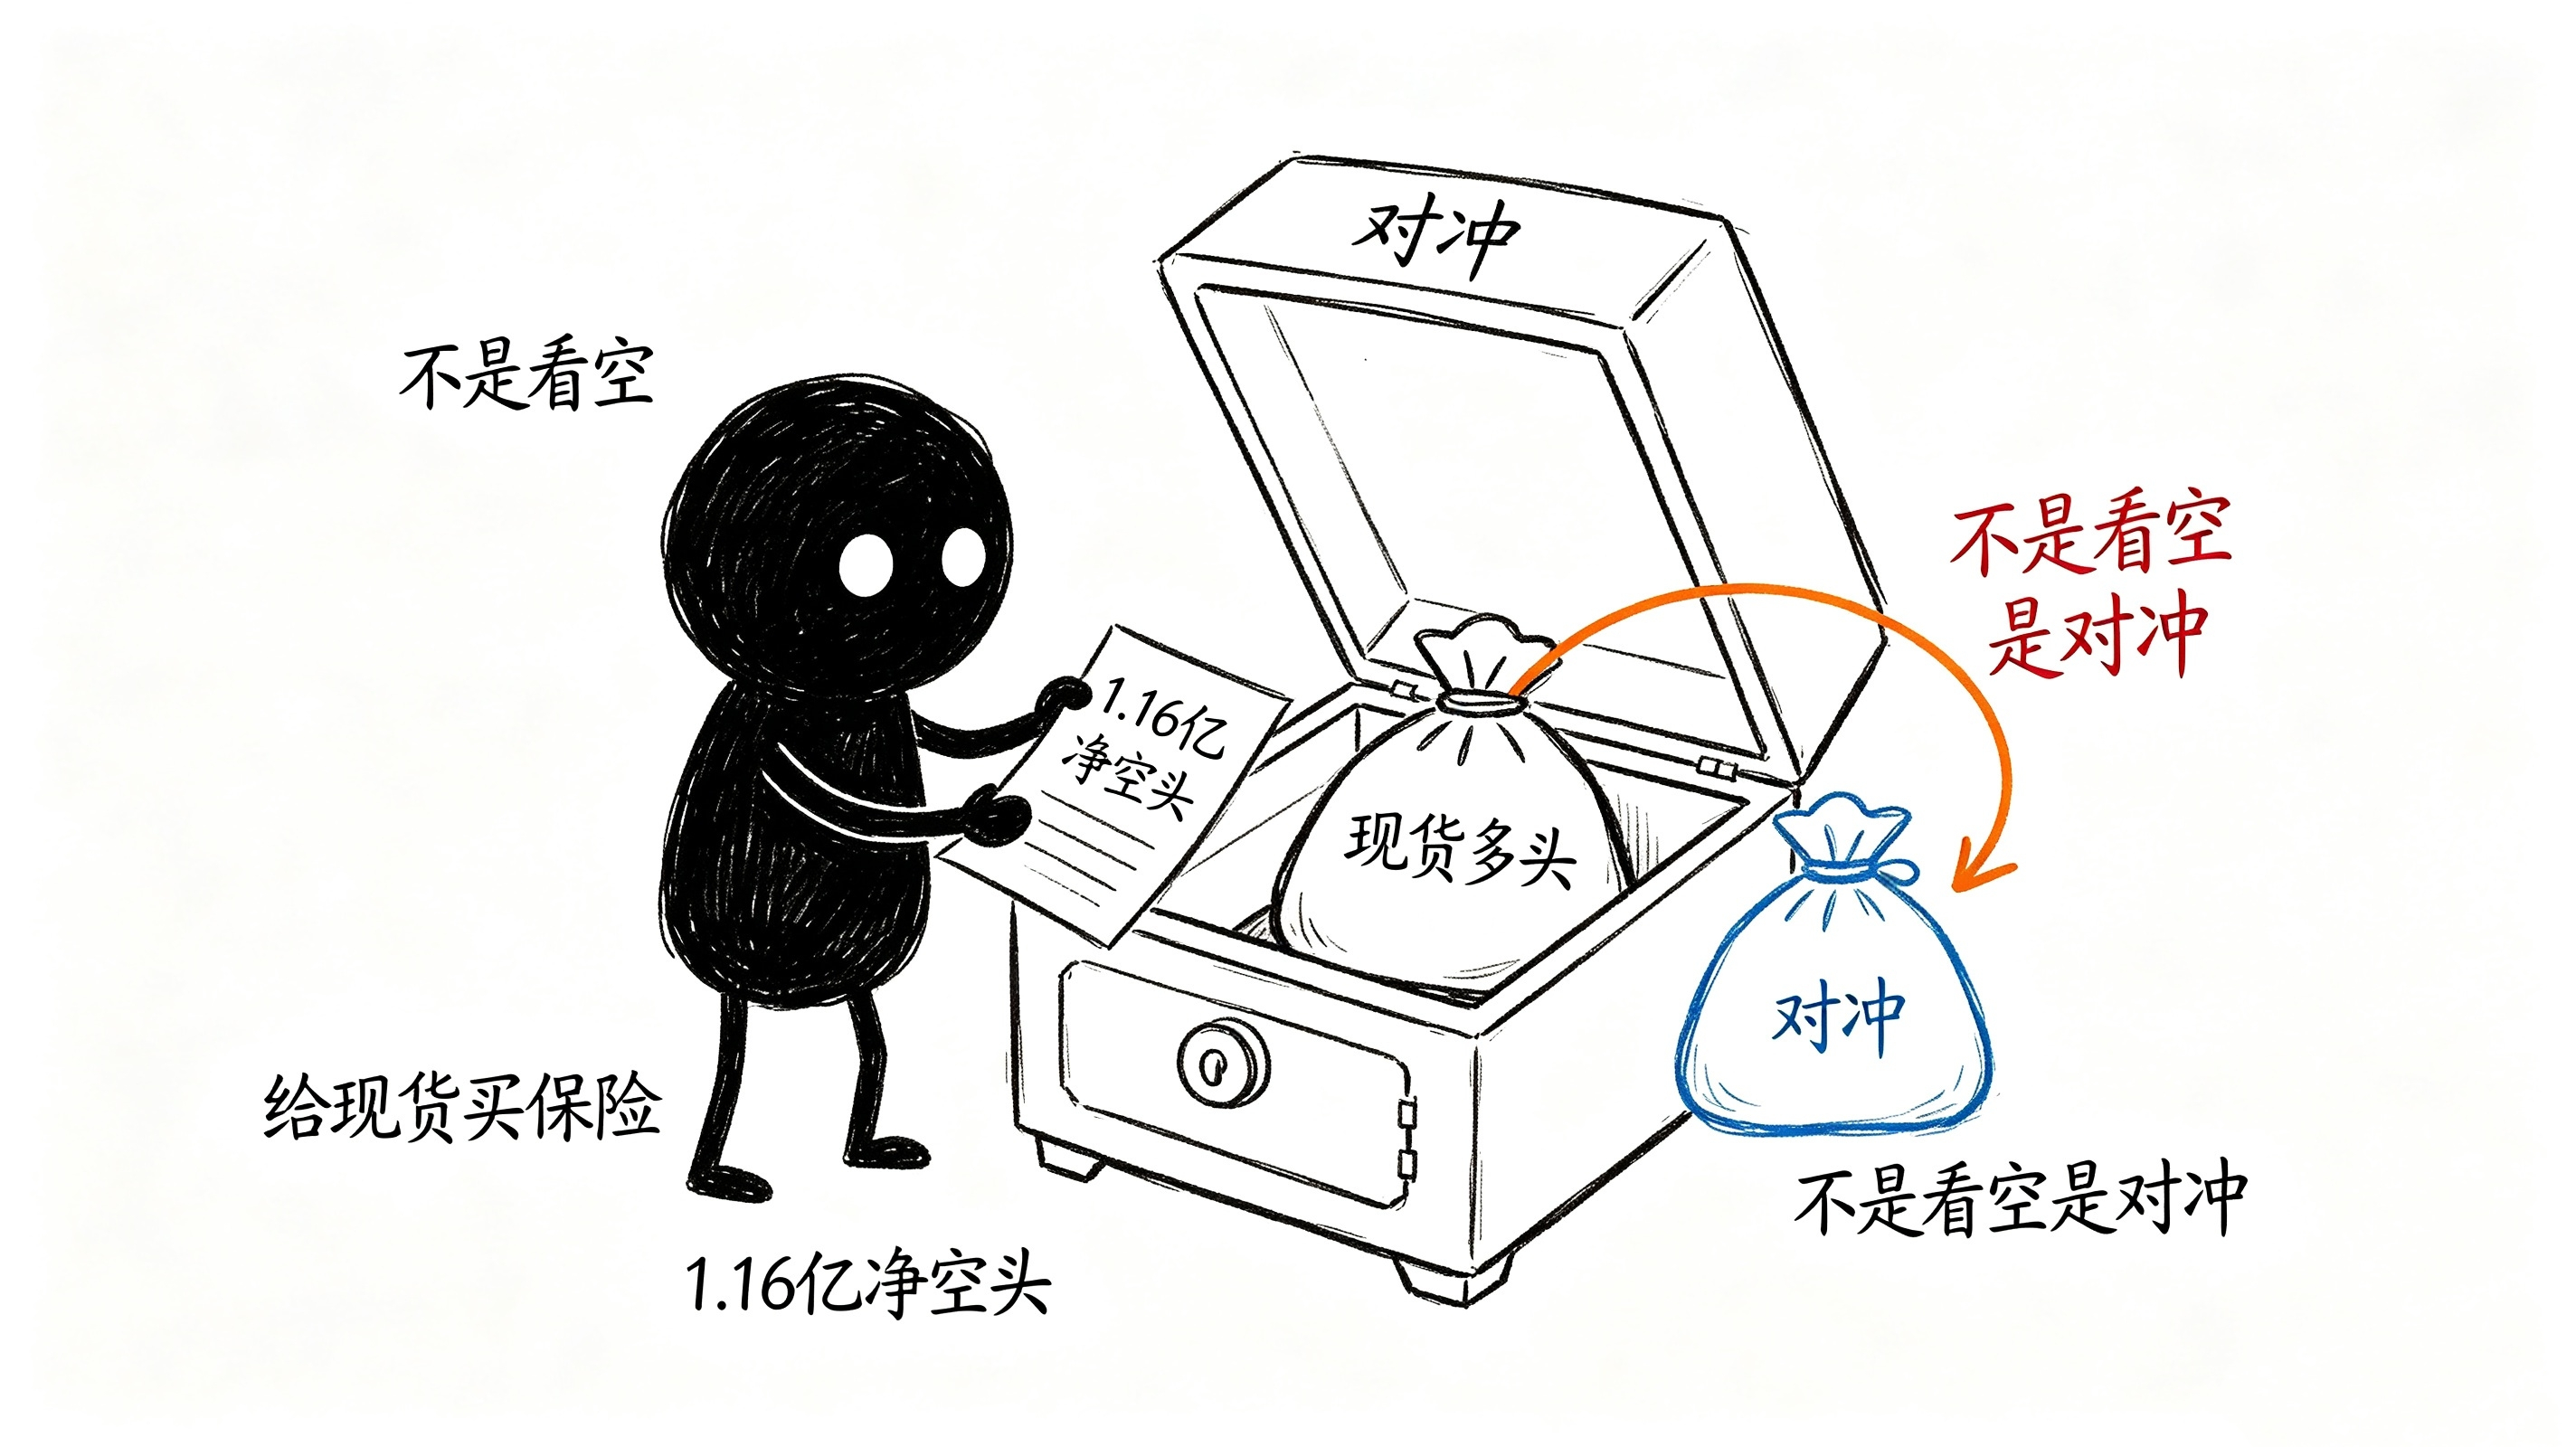
Giá tăng 40%, nhưng vốn chuyên nghiệp lại đang gia tăng vị thế bán khống.
Đây mới là điều khiến tôi cảm thấy không đúng nhất trong bài tin này.
Đổi chủ ngữ thành “vị thế short ròng đó”
Phần lớn các cách diễn giải đều đặt chủ ngữ lên “giá XRP”, rồi kể một câu chuyện kiểu “tổ chức tuân thủ vào cuộc, nhà đầu tư lẻ rút lui”. Nhưng nếu bạn đổi chủ ngữ thành “đó là vị thế short ròng”, thì toàn bộ câu chuyện sẽ đổi khác.
Một vị thế short ròng 116 triệu token XRP được thiết lập đúng lúc giá đang cuồng nhiệt nhất. Không phải là “đánh xuống”, mà là “phòng vệ”.
Loại hình quỹ dùng đòn bẩy có một khác biệt cốt lõi với nhà đầu tư lẻ: gần như họ không bao giờ “đánh cược” naked long (mua không phòng vệ) hay naked short (bán khống không phòng vệ). Khi họ tăng vị thế short trên CME, thì ở phía bên kia sổ sách của họ rất có khả năng cũng tồn tại một khoản spot long. Họ không đang đánh cược XRP giảm giá, mà là đang mua bảo hiểm cho vị thế spot của chính mình.
Điều này có nghĩa là gì?
Nghĩa là động lực cốt lõi của đợt tăng này có thể thậm chí không nằm ở thị trường phái sinh, mà ở thị trường giao ngay. Lệnh mua trên giao ngay đẩy giá tăng, còn dòng vốn chuyên nghiệp thì phòng vệ (hedge) trên đầu phái sinh. Giá càng tăng, họ càng lo ngại sẽ bị điều chỉnh, nên vị thế short ròng càng được xây dựng lớn dần.
Điều này lý giải một hiện tượng tưởng như mâu thuẫn: vì sao giá lại bùng nổ tăng mạnh, mà tổng đòn bẩy lại giảm? Bởi vì nguồn vốn đẩy giá tăng hoàn toàn không đi qua thị trường hợp đồng tương lai.
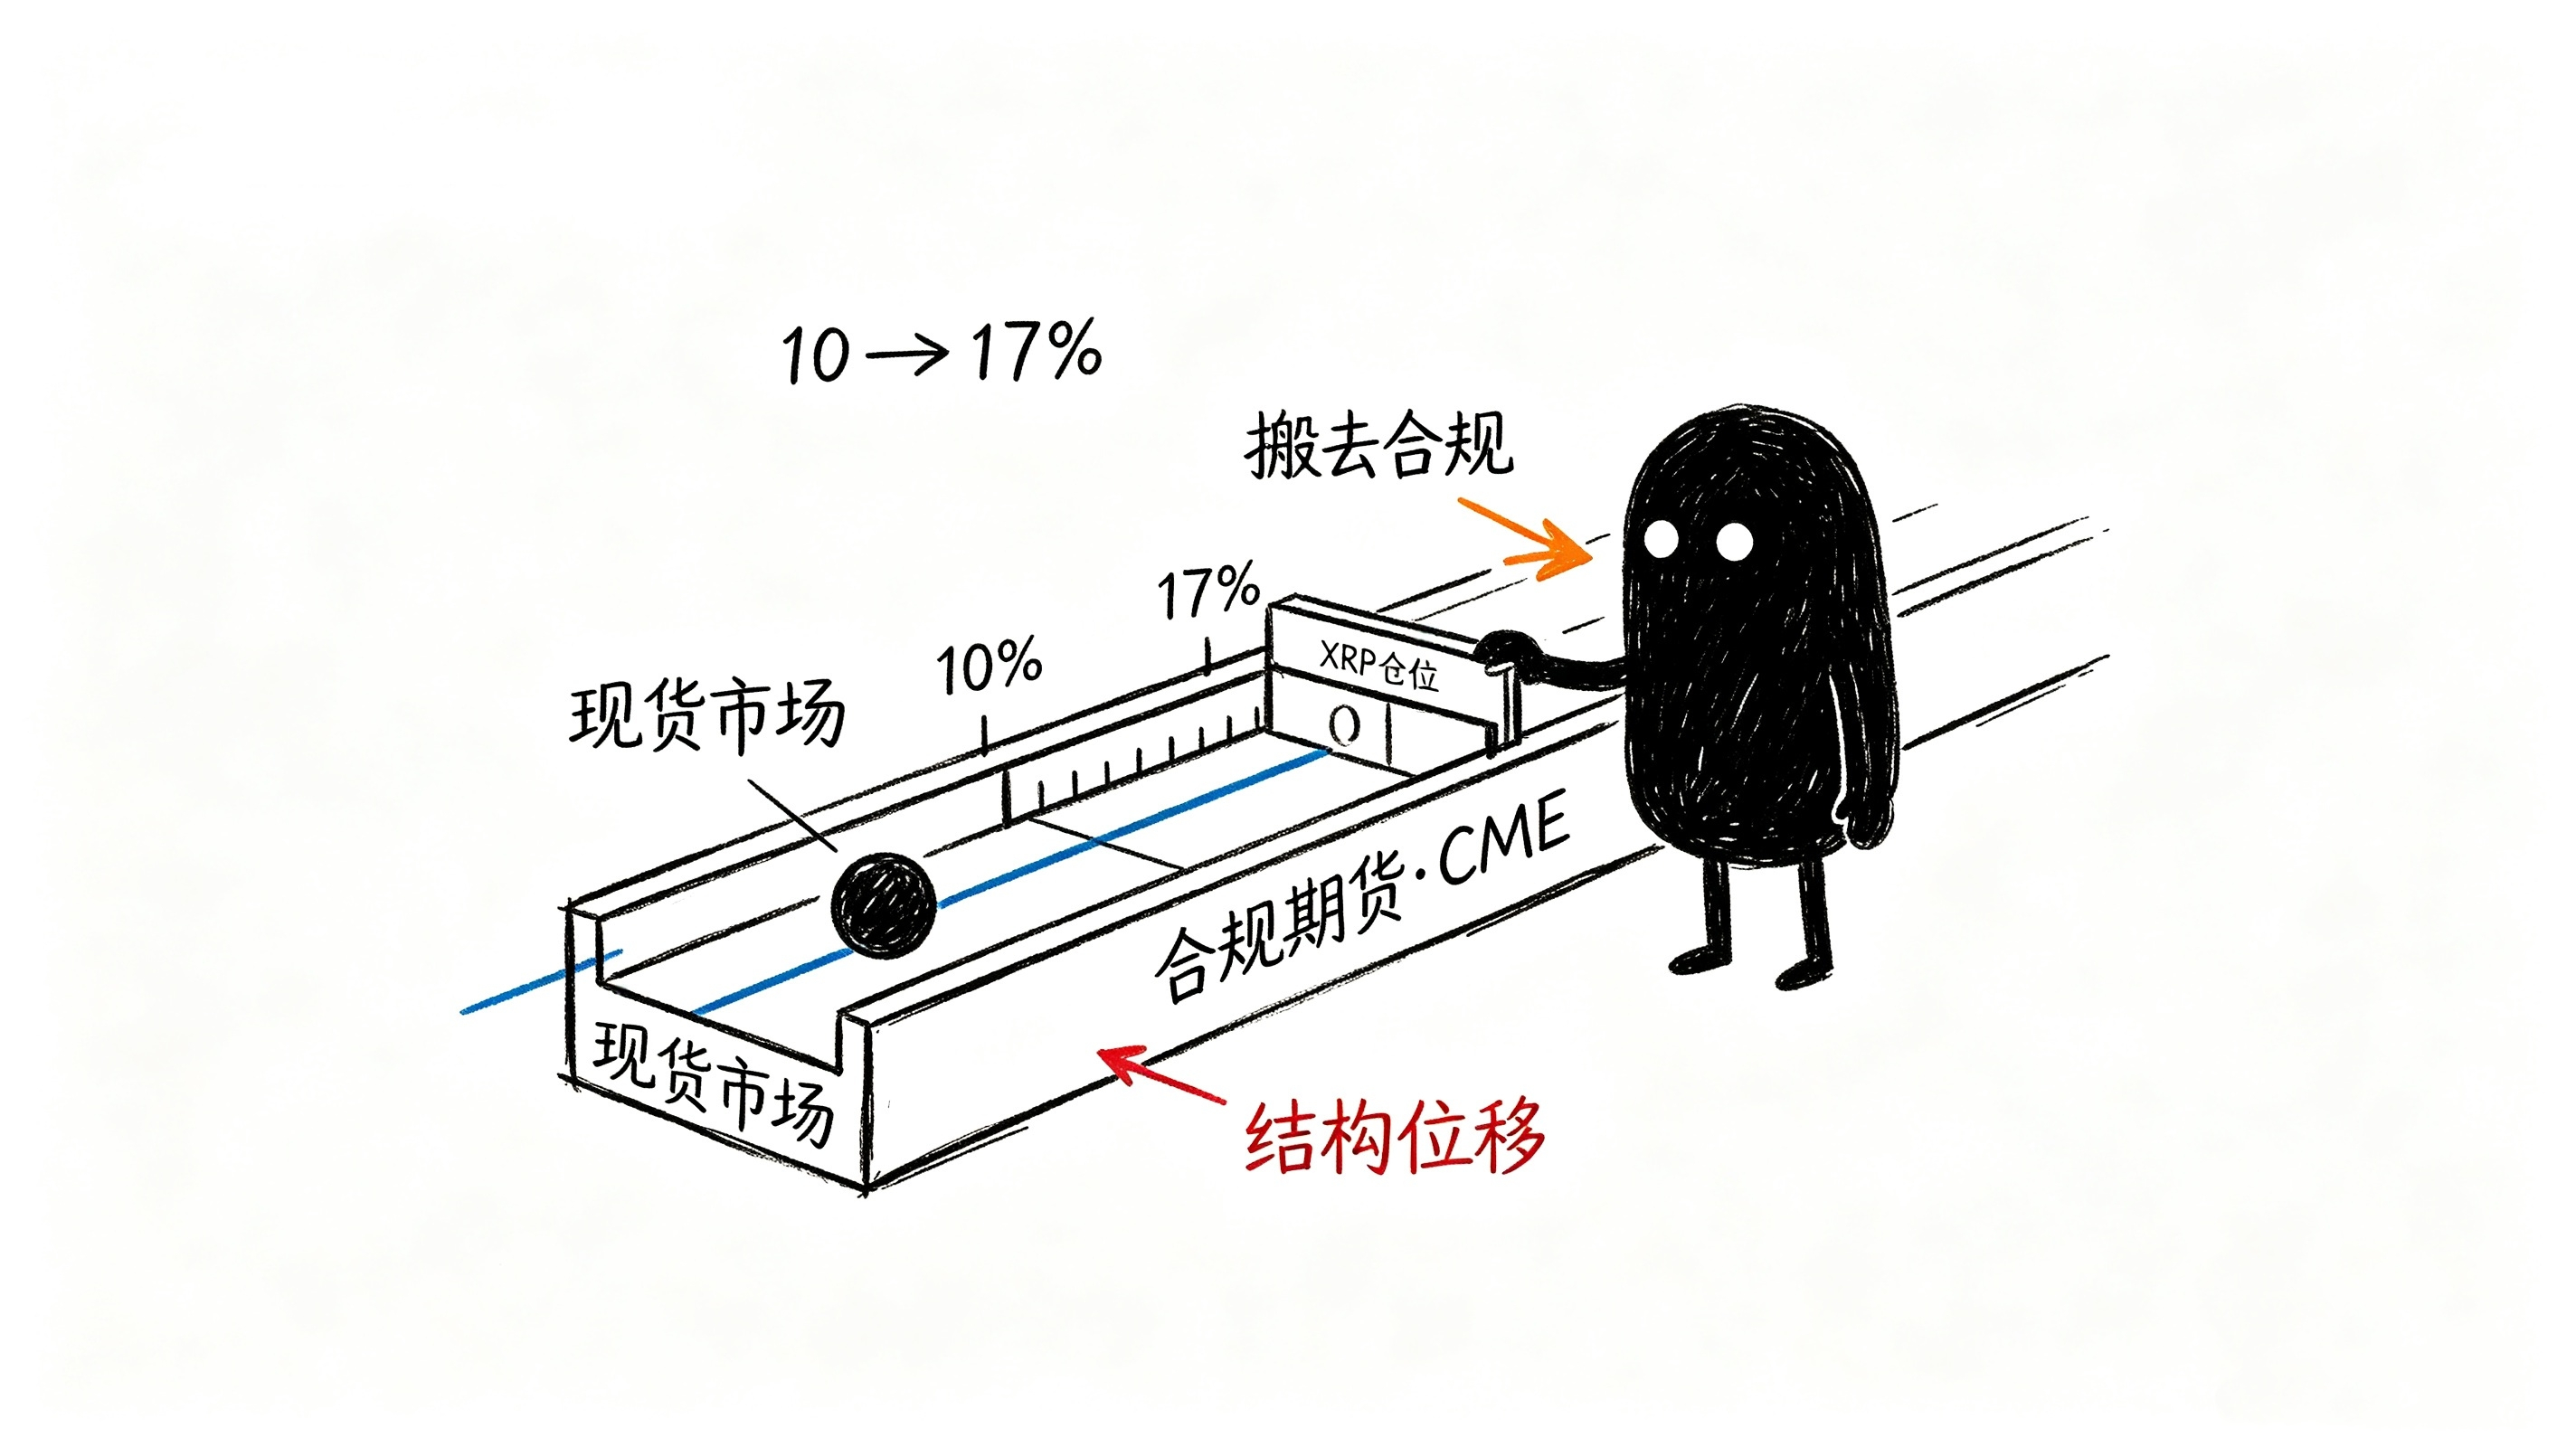
10% đến 17%:trong vòng hai tuần, biến động cấu trúc đã xảy ra
Tỷ lệ vị thế nắm giữ của CME trong toàn bộ thị trường hợp đồng tương lai XRP: từ khoảng 10% vào giữa tháng 8 đã nhảy lên 17%.
Dịch ra lời thường, con số này nghĩa là: trong thế giới phái sinh của XRP, tỷ trọng của thị trường tuân thủ đã tăng 70% trong vòng hai tuần.
Chú ý mốc thời gian. Sự kiện biểu quyết thủ tục tại Thượng viện cho Đạo luật CLARITY dự kiến diễn ra vào giữa tháng 9. Trước đó, khi dự luật được thông qua ở Ủy ban Ngân hàng Thượng viện, XRP đã tăng khoảng 5% trong ngày đó.
Những gì các tổ chức đang làm là, trước một sự kiện có thể thay đổi địa vị pháp lý/quy định của XRP, họ đã chuyển cấu trúc vị thế sang “thị trường tuân thủ”. Họ không phải đang đặt cược việc dự luật được thông qua, cũng không phải đặt cược dự luật thất bại. Họ đang chuẩn bị cho việc “dù kết quả thế nào, vị thế của tôi vẫn có thể được thanh lý hợp pháp”.
Đó mới là ý nghĩa thực sự của việc tỷ lệ nắm giữ của CME tăng lên: không phải là các tổ chức đang bullish hơn về XRP, mà là các tổ chức cần hơn một lối thoát được quản lý/quy định cho việc rời vị thế.
Đợt tăng do giao ngay dẫn dắt và đợt tăng do hợp đồng tương lai dẫn dắt có rủi ro hoàn toàn khác nhau
Đây là điều mà những người giao dịch bình thường nên ghi nhớ nhất.
Rủi ro lớn nhất của đợt tăng do hợp đồng tương lai dẫn dắt là “thác thanh lý”. Đòn bẩy của phe mua càng chồng chất cao, chỉ một nhịp điều chỉnh nhỏ cũng có thể kích hoạt chuỗi vụ cháy tài khoản liên hoàn (liquidation), và rồi giá sẽ đi từ đâu tới đâu.
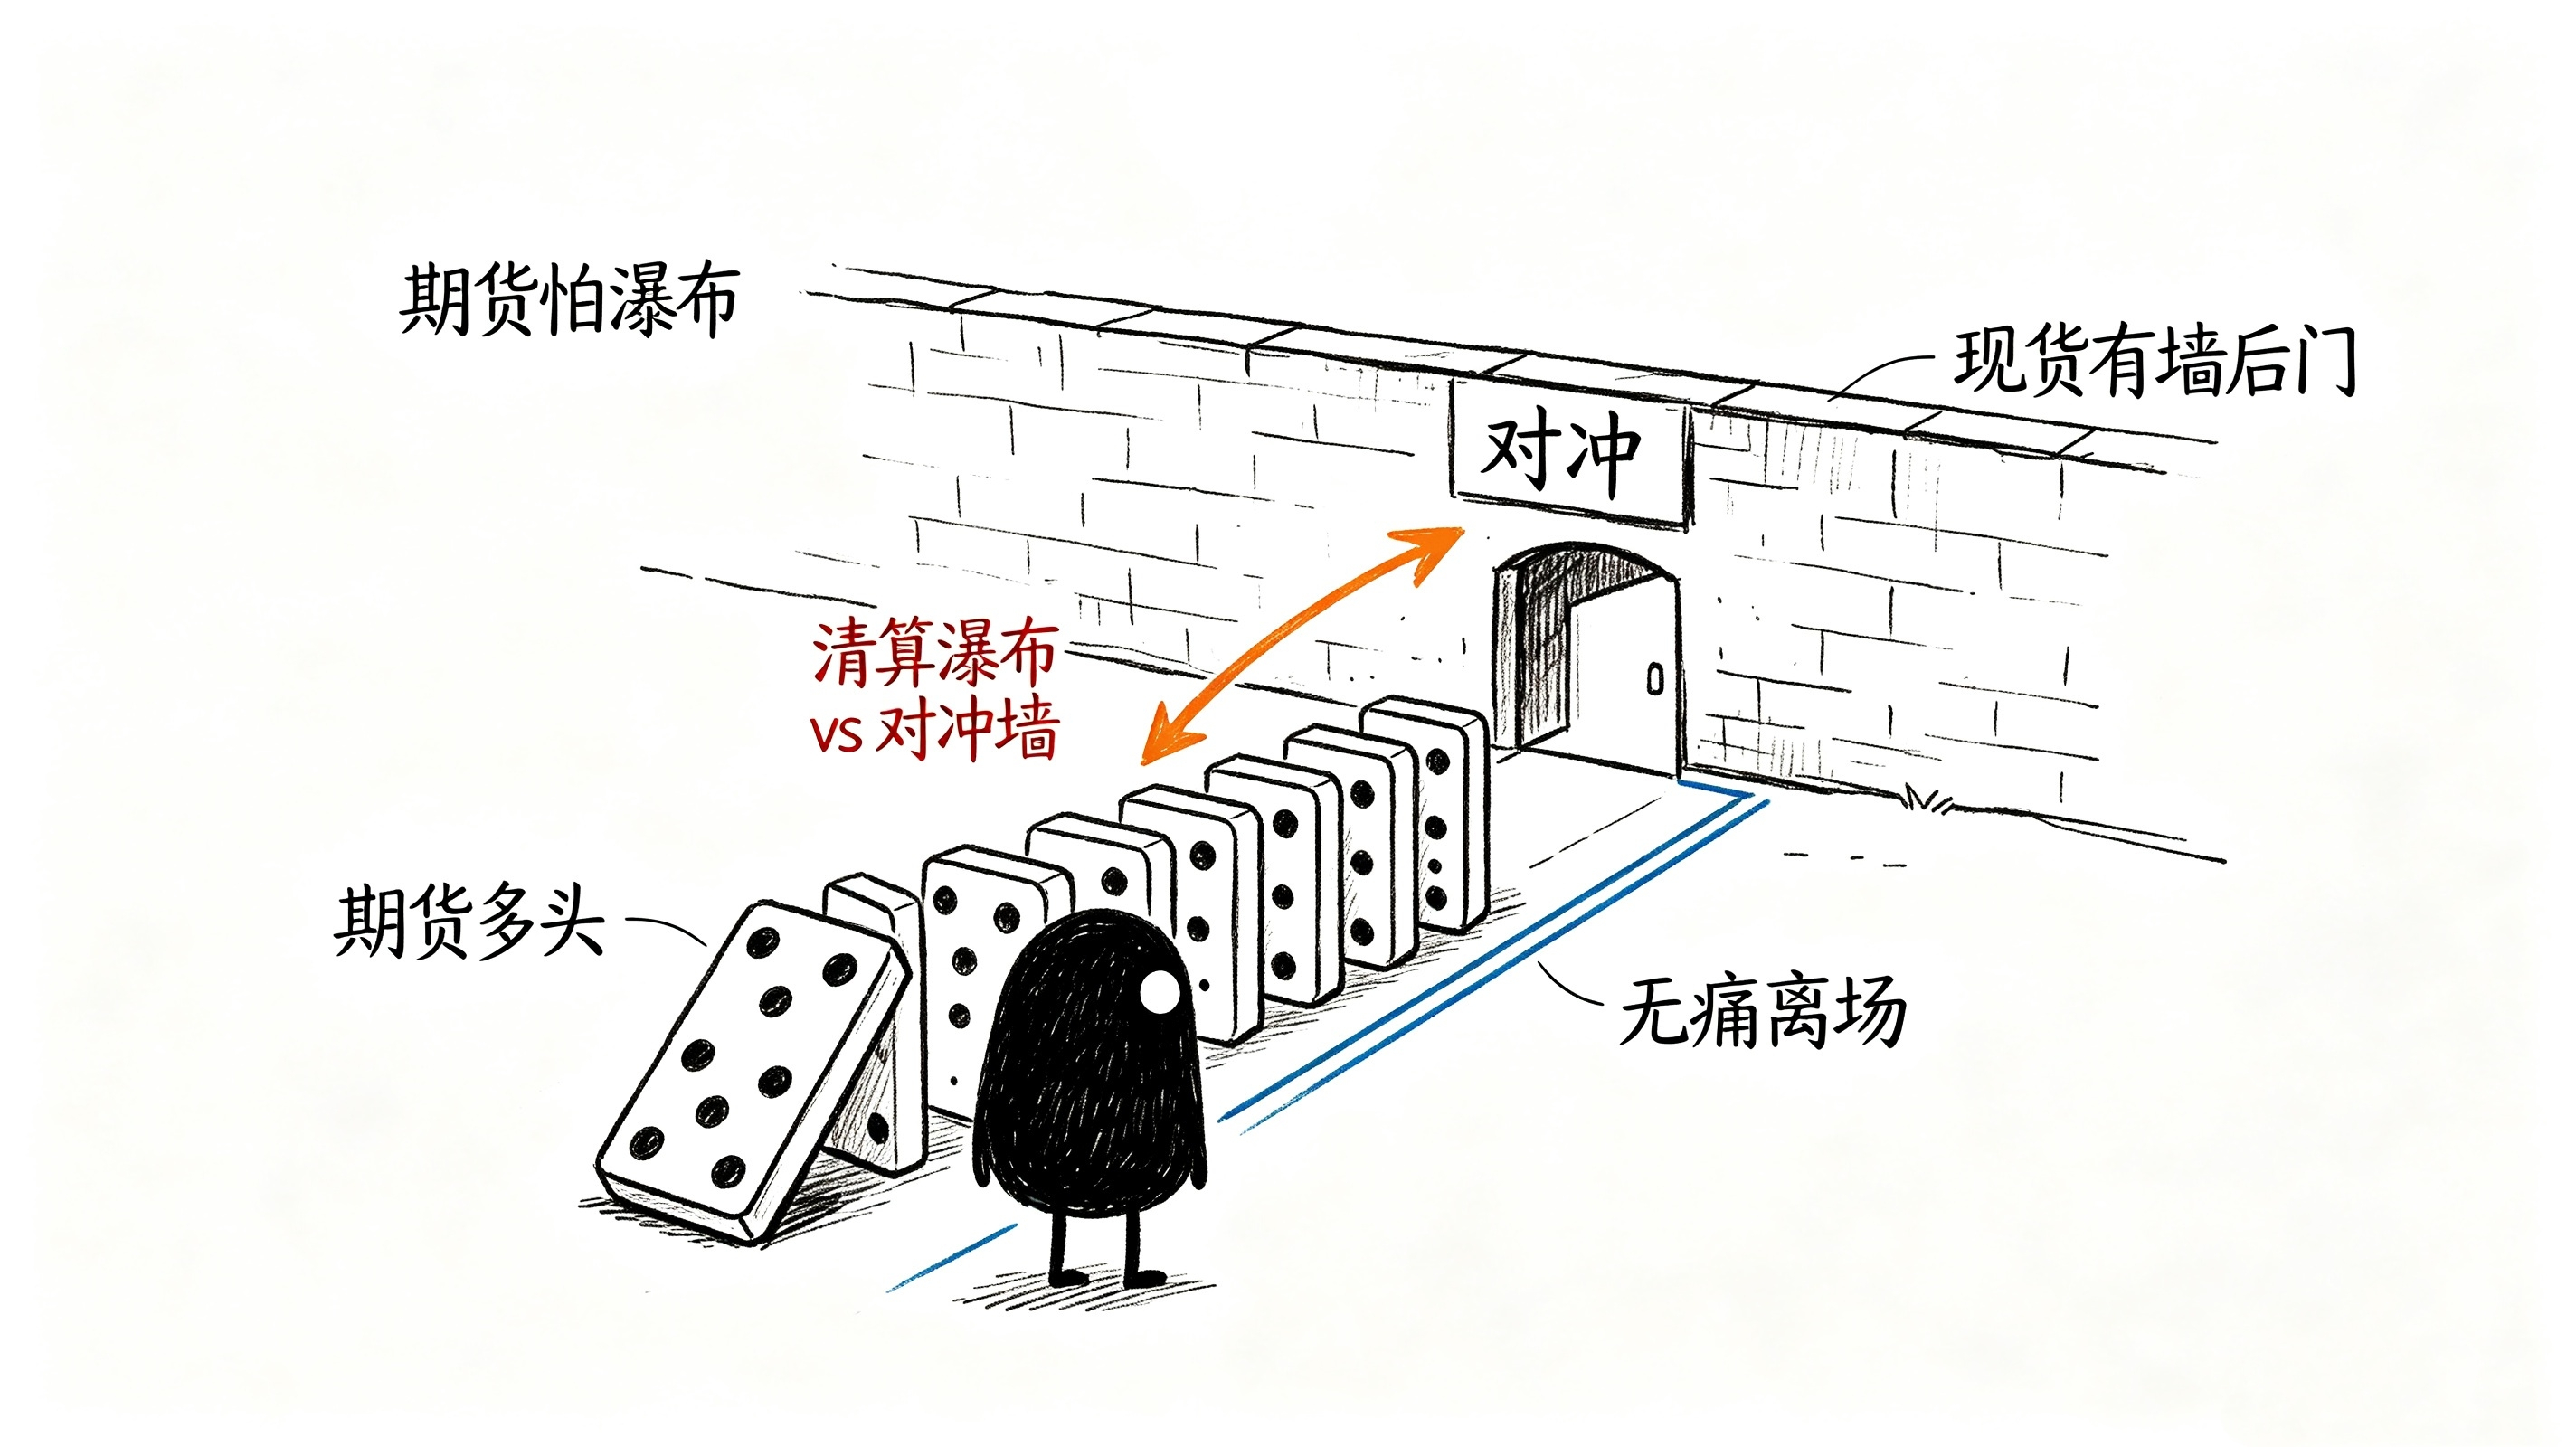
Không có “thác thanh lý” do động lực từ giao ngay, nhưng lại có một rủi ro kín đáo hơn: bức tường phòng vệ (hedge wall).
Khi dòng vốn chuyên nghiệp xây đủ dày các vị thế short để phòng vệ trên thị trường tương lai, họ thực chất đang tạo ra trên thị trường giao ngay một “lối thoát rời đi không đau”. Giá giao ngay giảm, còn trên phái sinh thì họ kiếm lại. Họ có thể xả spot mà không cần hoảng loạn, vì đợt giảm giá không gây hại gì cho họ.
Vì vậy, thứ nguy hiểm nhất của đợt tăng này không phải là “đòn bẩy cao hay không”, mà là những dòng vốn đã khóa sẵn đường lui ở thị trường hợp đồng tương lai và có thể rời khỏi thị trường giao ngay bất cứ lúc nào mà không mang theo cảm xúc. Không có giẫm đạp, không có thanh lý — chỉ có một lối thoát êm mượt, trơn tru.
Khi đối thủ của bạn đã mua sẵn bảo hiểm, thì bạn vẫn đang chạy nước rút trần trụi.
Ba con số đó, còn giống “sự thật” hơn cả biểu đồ nến.
Bản gốc liệt kê ba con số đáng theo dõi: 1,40 USD, khối lượng vị thế chưa tất toán (open interest), và tỷ lệ nắm giữ của CME.
Nhưng sau khi phân rã như trên, cách diễn giải ba con số đó phải thay đổi.
1,40 USD không phải là ngưỡng áp lực, mà là “đường tăng tốc phòng vệ (hedge acceleration)”. Nếu giá tiến sát 1,40 USD mà vị thế short của CME tiếp tục mở rộng, thì điều đó cho thấy nỗi sợ của dòng vốn chuyên nghiệp đối với mức giá này đang tăng lên. Đây không phải tín hiệu “bán/giảm giá”, mà là tín hiệu rằng “vị thế spot của chính họ đã nặng rồi”.
Open interest không tăng mà lại giảm — đây là chỉ báo lành mạnh nhất của chu kỳ này. Nó cho thấy đòn bẩy kiểu nhà đầu tư lẻ chưa bị kích hoạt, dây cháy cho “thác thanh lý” vẫn chưa được châm. Nhưng ngược lại, nó cũng nói rằng: một khi giá tiếp tục lao lên, và dòng tiền đòn bẩy bắt đầu đổ vào, thì bản chất của thị trường sẽ chuyển từ “được dẫn dắt bởi giao ngay” sang “được dẫn dắt bởi hợp đồng tương lai”, và cấu trúc rủi ro sẽ thay đổi hoàn toàn.
Nếu tỷ lệ nắm giữ của CME vượt quá 20%, nghĩa là quyền định giá XRP đang chuyển từ sàn giao ngay sang thị trường hợp đồng tương lai tuân thủ. Khi đó, chênh lệch giá giữa giá trên Binance và giá trên CME sẽ đáng để nghiên cứu hơn cả bản thân biểu đồ nến.
Điều khiến người ta không ngủ được nhất
Thứ tin tức này thực sự đáng nhớ không phải là “các tổ chức đang vào cuộc”. Câu đó quá rẻ tiền.
là “các tổ chức tăng lệnh bán khống khi giá bùng nổ”. Bản thân hành động đó.
Nó phơi bày một sự thật tàn nhẫn: trên thị trường XRP này, dòng vốn chuyên nghiệp và các nhà giao dịch bình thường không chơi cùng một trò. Nhà giao dịch bình thường thấy mức tăng 40% thì nghĩ “mình phải lên tàu”. Còn quỹ đòn bẩy, với cùng mức tăng đó, lại làm “mình phải mua bảo hiểm”.
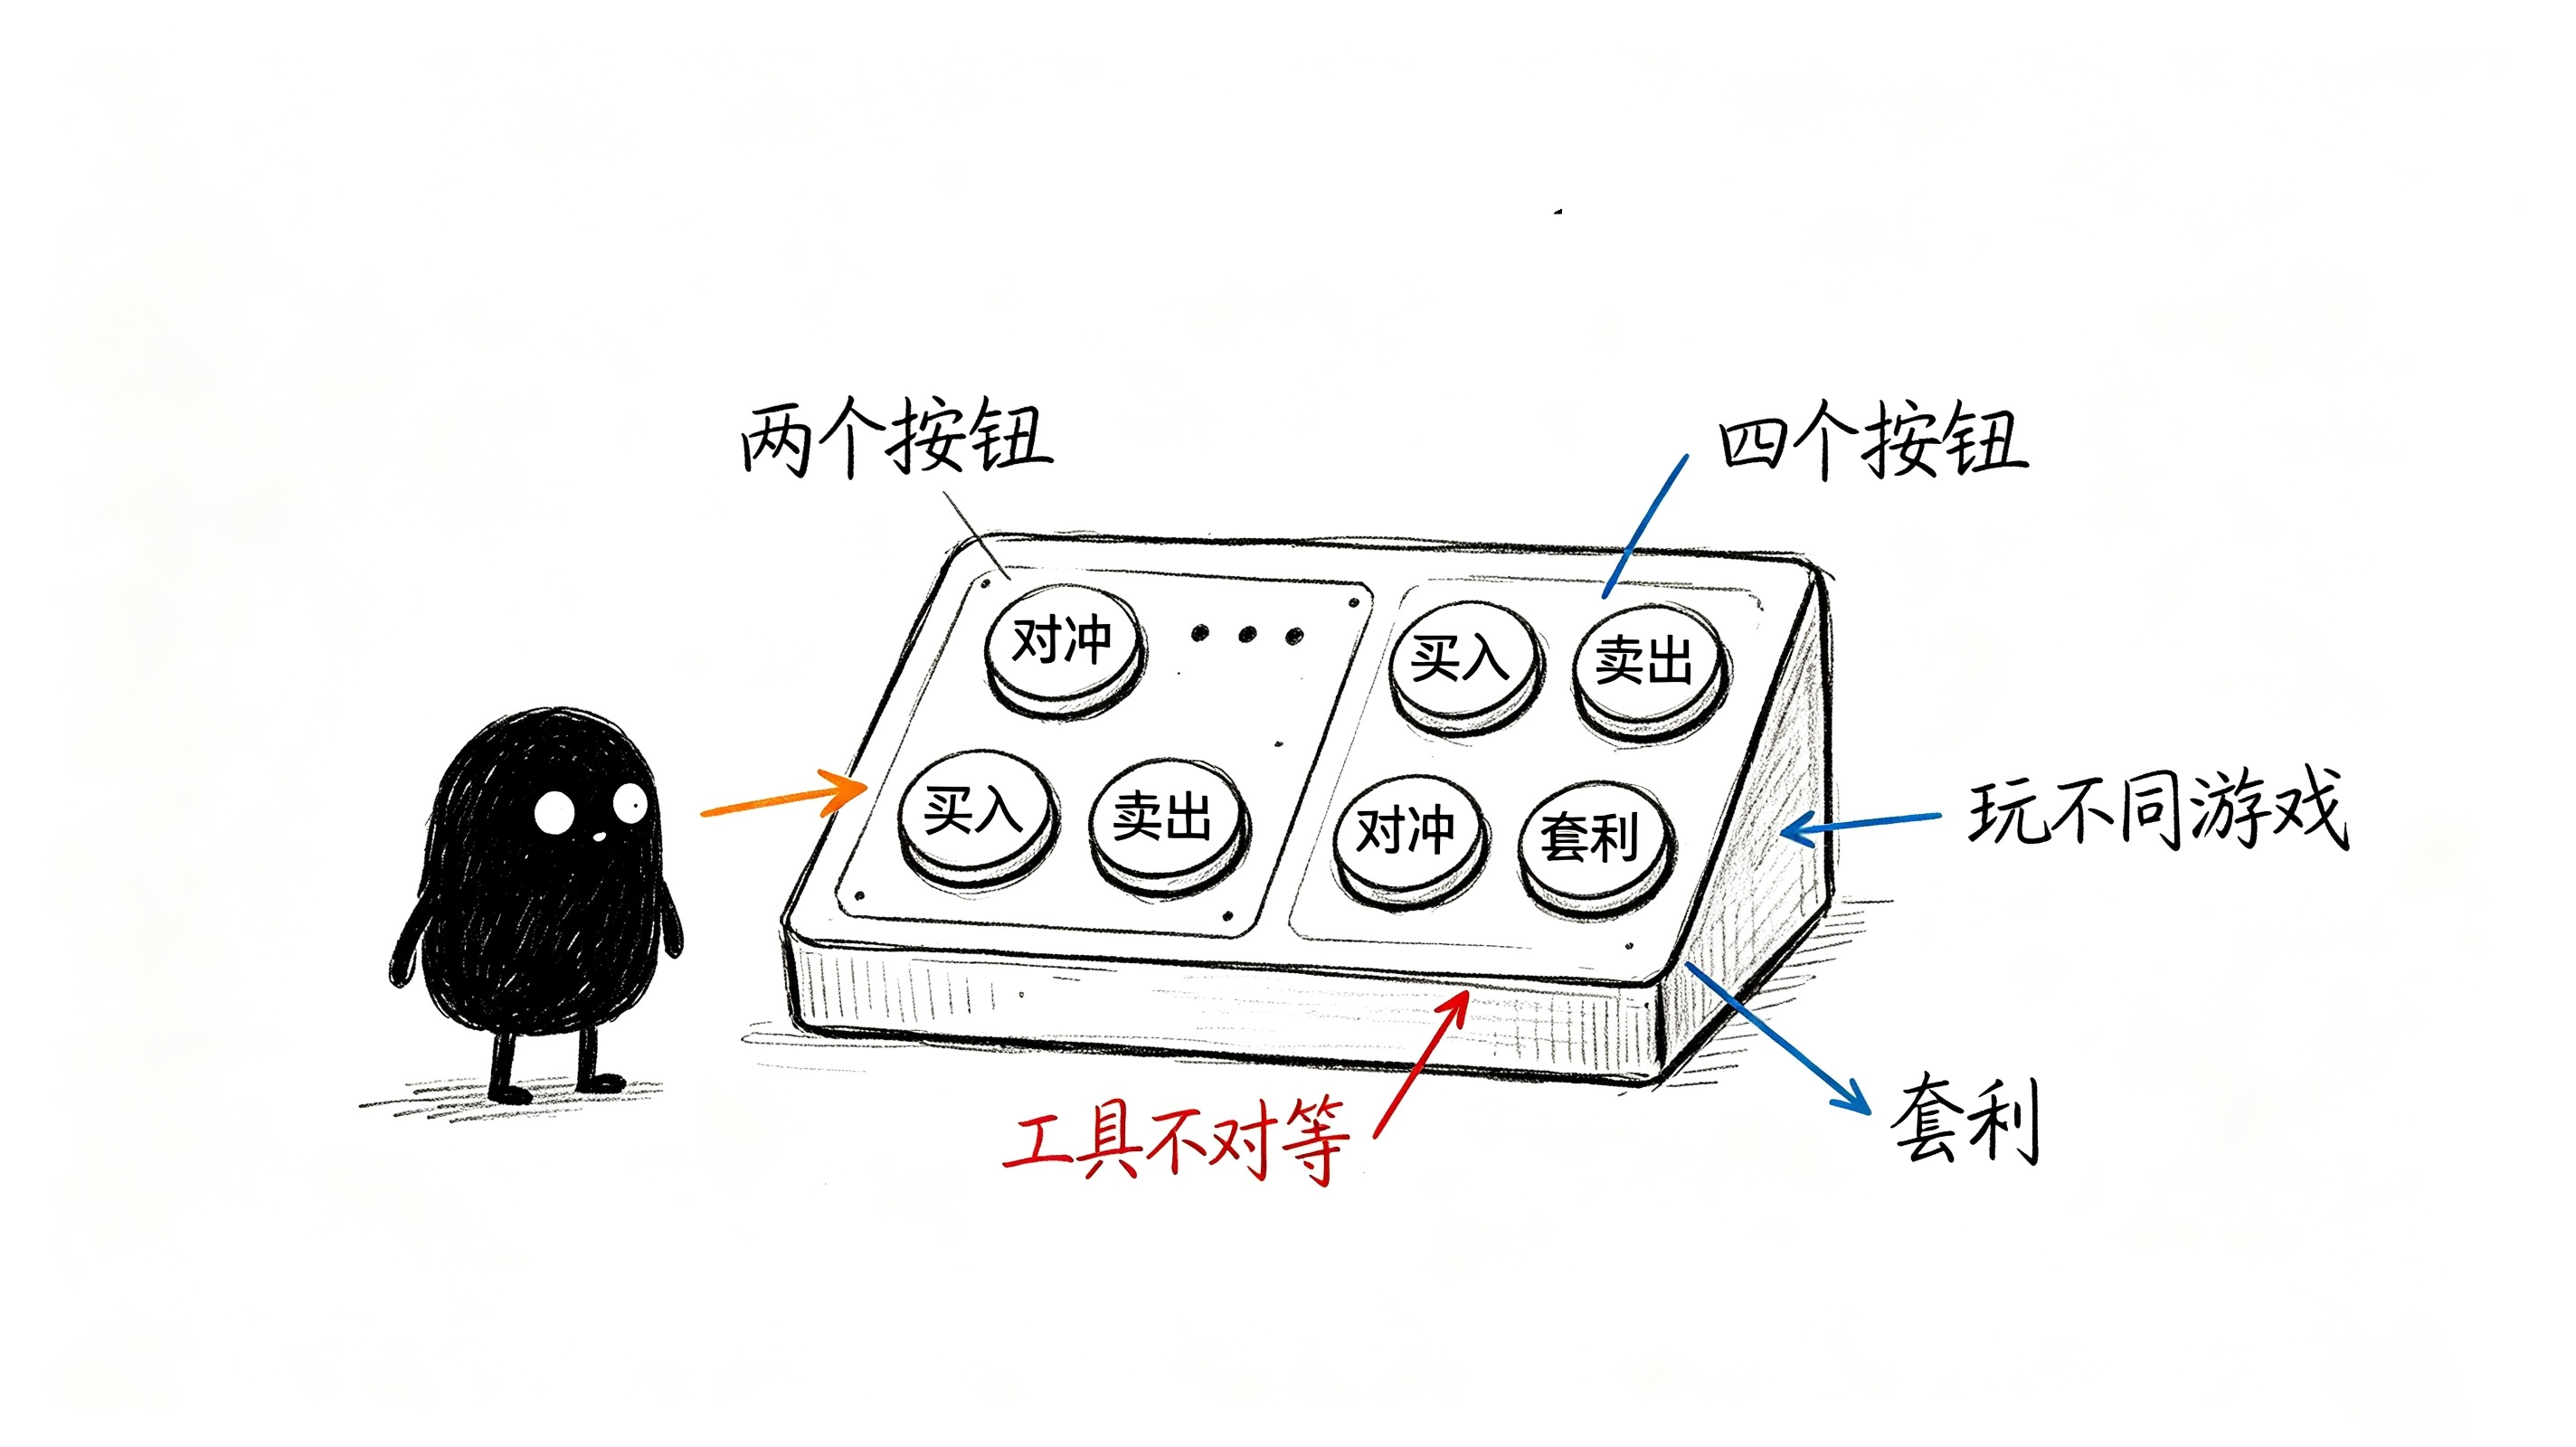
Sự không tương xứng về công cụ quyết định sự không tương xứng về kết quả. Nhà đầu tư lẻ chỉ có hai nút: mua và bán. Các tổ chức có bốn nút: mua, bán, phòng vệ (hedge), và arbitrage (chênh lệch giá/kinh doanh chênh lệch).
Vì vậy quay lại câu hỏi khiến người ta không ngủ được nhất:
Khi các quỹ sử dụng đòn bẩy ở mức giá 1,38 USD khóa chặt đường lui của mình bằng hợp đồng tương lai, thì trên thị trường giao ngay còn ai đang “bơi trần” nữa?
Và với đợt tăng từ 0,99 USD này, nếu ngay cả số tiền chuyên nghiệp nhất cũng đang bận rình phòng cho việc điều chỉnh, thì bản thân việc “điều chỉnh” liệu có phải vào một thời điểm nào đó đã được định giá xong rồi không?