


Tiêu đề gốc: (Sau khi giá cổ phiếu MiniMax bật tăng 92%: Khi mô hình đã bị trừ đi, công ty còn lại gì?)
Tác giả gốc: Động sát Beating
Ngày 31 tháng 8, MiniMax bùng nổ tăng 16,18%. Tính từ đáy tháng 7, cổ phiếu này đã bật lại 92%, và vốn hóa thị trường đã quay về mức 124,9 tỷ đô la Hồng Kông.
Ba tháng trước, thị trường vừa tổ chức một lễ tưởng niệm cho công ty này. Giá cổ phiếu đã giảm hơn 80% so với đỉnh; và vốn hóa thị trường 300 tỷ đô la Hồng Kông cũng theo đó bốc hơi.
Ngày 26 tháng 8, MiniMax công bố báo cáo nửa năm (trong năm). Doanh thu tăng trưởng 283% so với cùng kỳ; doanh thu mảng B tăng 703%. Tính đến tháng 8, ARR của công ty đã vượt 800 triệu USD; lượng token tiêu thụ vào tháng 7 gấp 20 lần tháng 1.
Vài ngày sau, thứ kéo MiniMax trở lại tâm điểm thảo luận lại là một mô hình mà chính họ không làm ra được.
H3 Max.
Kênh vô hạn
Ngày 3 tháng 8, MiniMax đã mã nguồn mở H3, một mô hình đa phương thức 33B tham số có thể xử lý đồng thời văn bản, hình ảnh, video và âm thanh. fal lấy đi các trọng số mã nguồn mở đó, tiếp tục làm huấn luyện sau, rồi tối ưu cùng cơ sở hạ tầng suy luận của mình, cuối cùng tạo ra H3 Max.
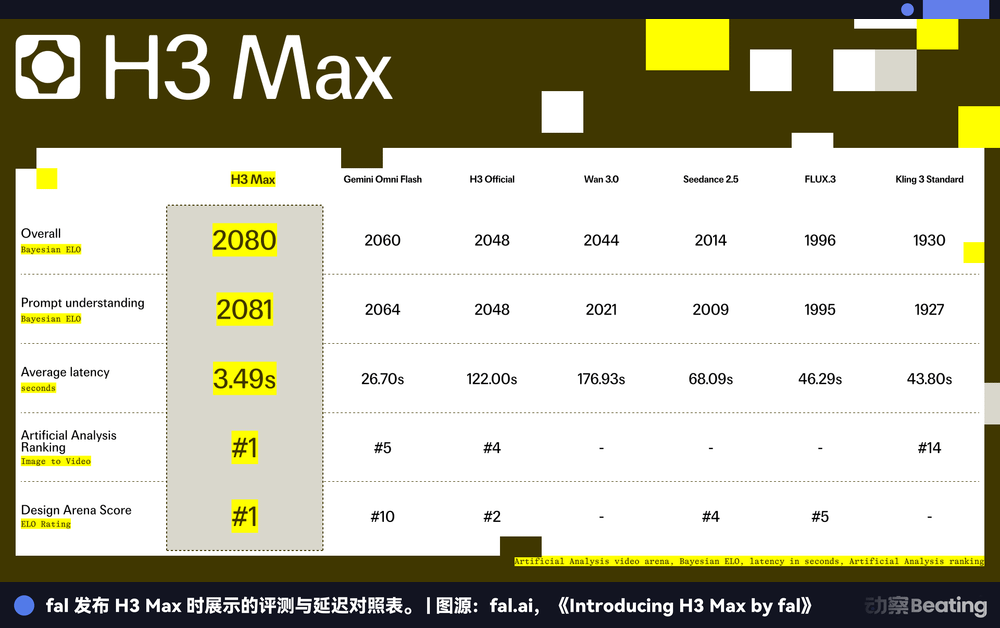
Theo fal, tạo cùng một đoạn video 5 giây thì thông lượng của H3 Max có thể đạt khoảng 35 lần so với đầu mối chính thức của MiniMax.
Ngày 29 tháng 8, kỹ sư Rehan Sheikh của công ty cơ sở hạ tầng AI tạo sinh fal tại Mỹ đã gắn H3 Max lên Twitch để bắt đầu phát trực tiếp. Nội dung buổi live không phải video được chuẩn bị sẵn. Hình ảnh phát ra, mô hình thì tạo nội dung tiếp theo khi chạy. Mỗi 5 giây một đoạn, 768p, có âm thanh đồng bộ; thời gian tạo khoảng 3 giây.
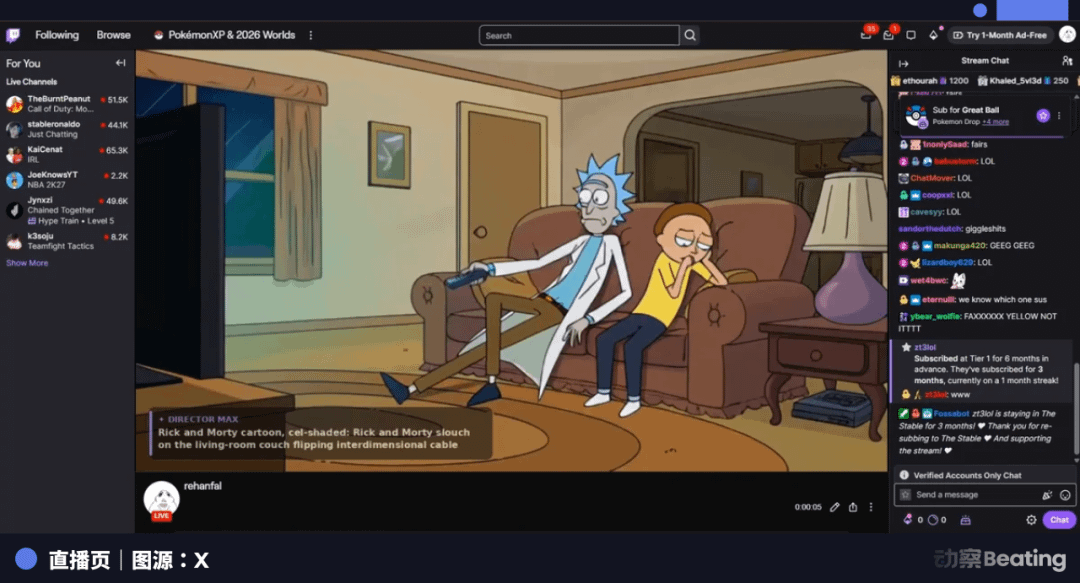
Tạo nhanh hơn phát.
Chính vì vậy, khán giả có thể quyết định hướng đi của cốt truyện trong phần bình luận chạy (danmaku); vài giây sau, tình tiết mới sẽ xuất hiện trên màn hình. Miễn là máy móc không ngừng chạy, về mặt lý thuyết kênh này có thể phát sóng liên tục suốt ngày. Chỉ cuối tuần đó đã thu hút khoảng 5 triệu lượt người xem vây quanh, và cũng có người không thích nội dung do AI tạo đặt cho nó một cái tên: “máy rót nước vô hạn”.
Cốt lõi đến từ cùng một mô hình; thứ thực sự tạo khoảng cách nằm ở cách huấn luyện sau, tối ưu suy luận, điều phối phần cứng và triển khai sau khi mô hình được giao cho khách hàng.
Có một tờ báo khi đưa tin đã viết thẳng tiêu đề là:
(Post-Train Beats Parent)
Huấn luyện sau đánh bại “ông bố”
Chuyện này thoạt nhìn chỉ là một lần tối ưu kỹ thuật rất đẹp, nhưng lại chạm vào một vấn đề lớn hơn phía sau đợt phản ứng ngược của MiniMax.
Nếu những thứ đó có thể được mã nguồn mở, đem đi rồi tiếp tục huấn luyện, thậm chí được người khác làm nhanh hơn, tốt hơn, vậy thị trường rốt cuộc nên định giá cái gì cho một công ty mô hình?
Để trả lời câu hỏi này, trước hết hãy xem công ty fal.
Công ty này không huấn luyện mô hình nền tảng. Công việc của họ là nhận vào các mô hình đã được các công ty khác huấn luyện, chạy trên cơ sở hạ tầng của mình, rồi bán lại cho nhà phát triển. Mô hình ra càng nhanh thì “kệ hàng” được cập nhật càng nhanh.
Sau khi đưa mô hình vào, fal sẽ làm lại các tối ưu suy luận, điều phối phần cứng và triển khai, để đẩy tốc độ và chi phí xuống một mức phù hợp hơn cho nhu cầu sử dụng thương mại. Hơn 2,5 triệu nhà phát triển gọi mô hình tạo sinh thông qua nền tảng này; công ty ARR đã đạt khoảng 400 triệu USD, trong khi đội ngũ chỉ có 70 người.
Trong năm qua, doanh thu của fal đã tăng khoảng 60 lần, còn định giá tăng từ 4,5 tỷ USD lên khoảng 8 tỷ USD theo tin đồn.
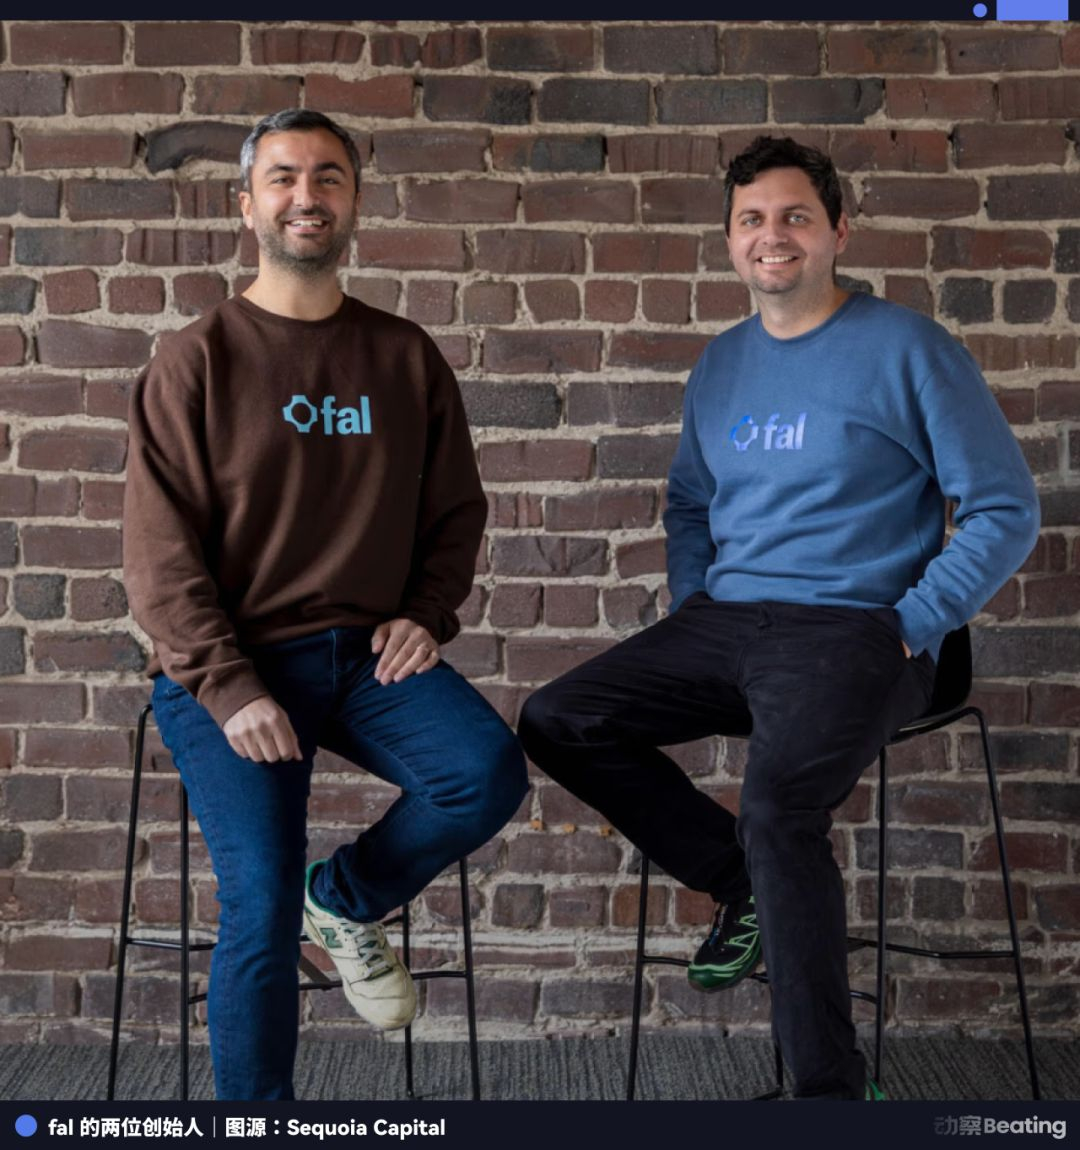
Sequoia đã từng có một cuộc phỏng vấn chuyên sâu với đội ngũ sáng lập của fal; trong đó đối tác của Sequoia là Pat Grady nhắc rằng fal quan sát thấy ở quý II và quý III năm 2025, “bán rã” (half-life) của năm mô hình video hàng đầu chỉ là 30 ngày.
Từ “bán rã” bắt nguồn từ vật lý, ban đầu chỉ thời gian cần để một nửa số hạt nhân nguyên tử phóng xạ suy biến; dùng ở đây là để chỉ thời gian cần thiết để khoảng một nửa trong bảng xếp hạng năm mô hình video hàng đầu bị mô hình mới thay thế.
Một mô hình vừa lên ngôi đầu bảng thì một tháng sau đã có thể bị thay thế bởi mô hình khác. Nhưng dù mô hình đổi thế nào, nhà phát triển vẫn luôn cần một nền tảng để chạy chúng.
fal kẹt đúng vào vị trí đó.
Mỗi khi nhà phát triển tạo ra một bức hình, hoặc một đoạn video, họ đều trả tiền theo lượng gọi. Sau khi tích hợp vào một nền tảng như fal, bất kỳ mô hình nào hiện đang tốt nhất đều có thể chuyển sang dùng ngay, mà không cần kết nối lại API hay xây dựng lại cơ sở hạ tầng. Mô hình có thể đổi theo tháng, nhưng vị trí của nền tảng thì rất khó bị thay thế.
CEO fal, Burkay Gur, từng nói: “Khi việc tạo nội dung trở nên vô hạn, thứ hữu hạn lại càng có giá trị.”
Công ty này vốn đã được sinh ra như một “món kinh doanh” sau khi giá trị của mô hình nhanh chóng bị khấu hao. H3 do MiniMax làm, nhưng người dùng, doanh thu và dữ liệu gọi của H3 Max sẽ trước tiên nằm ở fal. H3 Max càng thành công thì vấn đề này càng trở nên nhọn.
Hơn nữa, fal cũng là một công ty tư nhân, nên thị trường công khai không thể mua được nó.
Từ 1100 đô la Hồng Kông xuống 200 đô la Hồng Kông
Khi MiniMax lên sàn, thị trường tin vào một câu chuyện khác.
Công ty này đồng thời làm mô hình văn bản, giọng nói và video; phía người dùng có Talkie và Hải L螺 AI, phía doanh nghiệp có API. So với các công ty khởi nghiệp chỉ làm một mô hình đơn lẻ, họ trông giống hơn một vòng khép kín kinh doanh đa phương thức hoàn chỉnh.
Ngày 9 tháng 1 năm nay, MiniMax lên sàn; giá phát hành là 165 đô la Hồng Kông. Đăng ký công khai vượt 1848 lần; giá tăng 109% vào ngày đầu. Ngày 10 tháng 3, giá cổ phiếu trong phiên đã vượt 1100 đô la Hồng Kông; vốn hóa từng vượt cả Baidu.
Đó là lúc thị trường tin nhất vào câu chuyện này.
Bước ngoặt xuất hiện vào tháng 6. Ngày 1 tháng 6, MiniMax công bố mô hình chủ lực M3 với 428B tham số. So với GLM-5.2 và DeepSeek V4 cùng kỳ, quy mô mô hình của nó nhỏ hơn. Điểm nhấn chính thức là hiệu suất huấn luyện và kỹ thuật; một hệ thống có thể huấn luyện liên tục trong 12 giờ không cần can thiệp, tự huấn luyện ra 4 mô hình và tăng tốc kernel CUDA lên 9,4 lần.
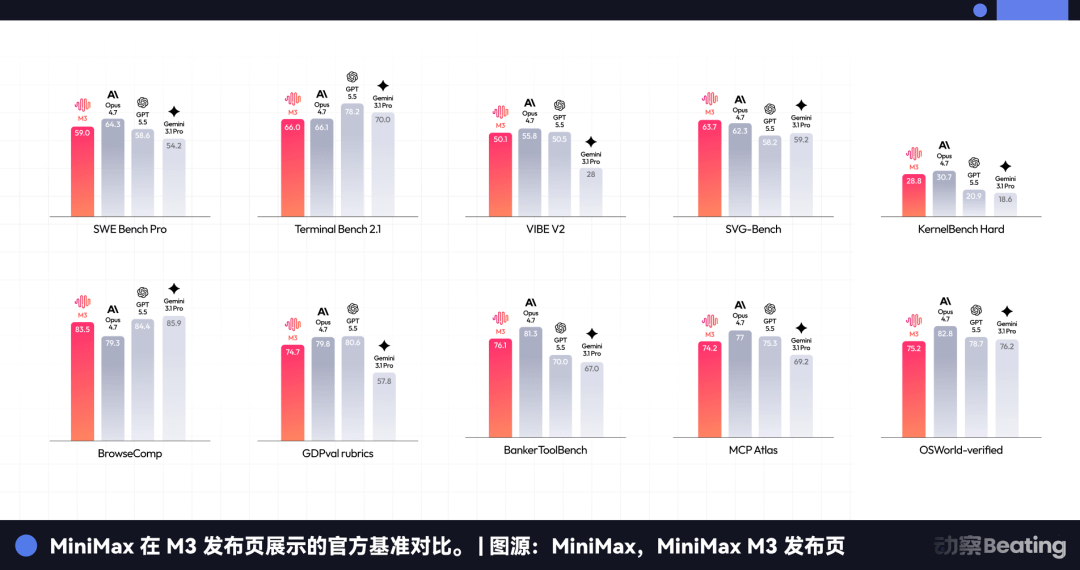
Rồi vấn đề nảy sinh. Cộng đồng phát hiện rằng một phần các kết quả công bố chính thức đến từ tự đo, trong khi thử nghiệm thực tế của bên thứ ba và các số liệu công khai có sự chênh lệch rõ rệt. Việc điều chỉnh đồng bộ quy tắc tính phí lại khiến tốc độ tiêu thụ hạn mức của một số người dùng cũ tăng mạnh.
Ngày 5 tháng 6, công ty công khai xin lỗi, nói rằng “M3 cần thêm năng lực tính toán, là do chúng tôi làm chưa tới”; mười ngày sau, mô hình chủ lực vừa lên trong hai tuần đã giảm giá vĩnh viễn 50%. Ngay sau đó, ngày 16 tháng 6, ZhiPu phát hành GLM-5.2; ngay lập tức bảng mã nguồn mở vị trí số 1 bị thay đổi, và vị thế dẫn đầu của M3 chỉ tồn tại được hai tuần. Đến ngày 9 tháng 7, ngày “mở khóa” đầu tiên, MiniMax giảm 20%; vài ngày sau, giá cổ phiếu so với đỉnh đã giảm hơn 80%.
Ngay vào ngày hôm sau của đợt sụp đổ mạnh, Yan Junjie công bố rằng cho đến trước khi đạt được AGI thì sẽ không nhận lương nữa, đồng thời dùng cổ phần cá nhân để thưởng cho đội ngũ và hỗ trợ mã nguồn mở. Cùng ngày, công ty hoàn tất một đợt phân phối cổ phần trị giá 16 tỷ đô la Hồng Kông, với mức đăng ký đạt khoảng gấp 7 lần.
Đến ngày 26 tháng 8, MiniMax tung ra một bản báo cáo giữa kỳ đủ “đẹp”: doanh thu tăng 283% so với cùng kỳ, doanh thu khối B tăng 703%, và chi phí cho R&D tiếp tục tăng nhanh. Ngày hôm sau, giá cổ phiếu chỉ tăng 4%.
Rõ ràng thị trường vẫn đang chờ một thứ khác.
Tài sản cốt lõi
Khó khăn lớn nhất của các công ty mô hình là cập nhật sản phẩm quá nhanh.
Đầu tháng 6, khi M3 vừa lên ngôi đầu bảng thì nửa tháng sau đã bị GLM-5.2 vượt qua; ngay sau đó DeepSeek V4, GLM-5.3, Kimi K3 lần lượt ra mắt. Hiện tại, ngôi đầu có thể đổi chủ ngay khi có mô hình kế tiếp, và “cửa sổ dẫn đầu” chỉ kéo dài vài tuần.
Chỉ riêng sự dẫn đầu thì tính theo từng tuần. Rõ ràng chỉ dựa vào một mô hình thì không thể gánh được định giá dài hạn của cả một công ty.
Vì vậy, trong suốt năm qua, thị trường vẫn tìm kiếm tài sản cốt lõi thật sự của các công ty mô hình.
Câu trả lời trực tiếp nhất là mô hình thế hệ tiếp theo, nhưng thế hệ tiếp theo cũng sẽ nhanh chóng lỗi thời. Chỉ cần ngành còn đang tiến hành lặp đổi nhanh, việc “tạo ra mô hình mới” chỉ có thể đảm bảo công ty không bị đào thải; nó không giải thích được vì sao công ty lại đáng được nắm giữ lâu dài.
Câu trả lời thuyết phục hơn là năng lực tạo ra mô hình.
Trong năm nay, nhiều bản phát hành mô hình đã chứng minh rằng, chỉ với cùng một “nền tảng”, dựa vào huấn luyện sau và môi trường cũng có thể tạo ra bước nhảy năng lực rất lớn.
ZhiPu GLM-5.3 và GLM-5.2 dùng chung một nền tảng 753B tham số; thứ thực sự thay đổi là môi trường huấn luyện quy mô lớn hơn và huấn luyện sau với học tăng cường. Kết quả Terminal-Bench 3.0 nhảy từ 4,6 lên 28,3: không cần huấn luyện lại nền tảng, nhưng hiệu quả lại tăng mạnh.
Tang Jie sau này gọi việc này là một thí nghiệm “kiểm soát biến số”.
Kimi K3 trong quá trình huấn luyện và đánh giá đã xây dựng hơn 50 triệu môi trường sandbox, và phần lớn thời gian máy móc lại dành cho việc chờ mô hình suy luận. Các thao tác như đóng băng, khôi phục, phân nhánh được ép về mức vài chục mili giây, mục đích là để mô hình có thể liên tục thử nghiệm, thất bại, làm lại trong một lượng lớn môi trường thực.
Cline thậm chí khiến K3 tự sửa khung “giàn giáo” để huấn luyện mình. Sau 17 giờ không có can thiệp của con người, kết quả từ 77,5 tăng lên 88,8.
Phần khó sao chép thực sự của công ty mô hình không còn là một tập trọng số; nó biến thành cả một hệ thống gồm trọng số sản xuất, trọng số huấn luyện sau và trọng số đánh giá.
Anthropic 一年在强化学习环境上花掉超过 10 亿美元。OpenAI 为 computer-use agent 购买数万台 Mac,也是同样的原因。
Ngưỡng và chi phí để xây dựng hệ thống này đang tăng nhanh chóng, hơn nữa nó không chỉ nằm trong tay các công ty mô hình.
Ví dụ rất điển hình là Composer 2 của Cursor. Lớp nền của nó dựa trên Kimi K2.5 mã nguồn mở từ “mặt tối của mặt trăng”, nhưng định giá mà thị trường cuối cùng dành cho Cursor rõ ràng không liên quan gì đến Kimi K2.5.
Cursor đã tích lũy lượng lớn hành vi lập trình thực tế, quy trình làm việc của nhà phát triển, và các hệ thống học tăng cường được huấn luyện dựa trên những dữ liệu đó. Nền tảng mô hình đến từ người khác; thứ thực sự quan trọng là những gì mô hình để lại sau khi được sử dụng.
fal cũng tương tự. Nó lấy trọng số của H3, tạo ra H3 Max. Người dùng tạo video trên fal, thì doanh thu từ lượt gọi trước tiên vào fal, và dữ liệu sử dụng cũng trước tiên được giữ lại ở fal.
Công ty mô hình thượng nguồn cung cấp nguyên liệu đắt đỏ nhất, nhưng phía hạ nguồn lại có thể tích lại những thứ thực sự tạo ra lãi kép. Độ phức tạp kỹ thuật và năng lực nắm bắt giá trị không hề tương ứng một cách tự nhiên.
Ba mươi năm trước, ngành máy tính cá nhân đã từng trải qua chuyện tương tự. Chip là phần phức tạp nhất trong máy, nhưng người tiêu dùng phổ thông lại nhận ra Dell và Compaq. Intel sau đó phải mất hơn mười năm mới có thể tự nhét mình trở lại tầm nhìn của người tiêu dùng thông qua “Intel Inside”.
Giảm trừ mô hình khỏi công ty mô hình
Vì vậy, để đánh giá giá trị của một công ty mô hình, có lẽ có thể làm một phép trừ. Trừ đi trọng số mô hình, các tối ưu suy luận có thể sao chép, và năng lực huấn luyện sau mà bên thứ ba có thể mang đi; phần còn lại mới là thứ mà công ty này thực sự có thể nắm giữ lâu dài.
MiniMax tình cờ lại chủ động làm một thí nghiệm như vậy. Ngày 3 tháng 8, họ mã nguồn mở H3. Trong thời gian ngắn đã xuất hiện hàng trăm mô hình dẫn xuất, lượt tải đạt hàng chục triệu. Các nền tảng chip như Huawei Ascend, Muxi (沐曦), AMD nhanh chóng hoàn tất thích nghi, và rất nhiều nhà phát triển cùng đối tác được kết nối.
Trọng số tuy đã mã nguồn mở, nhưng hợp đồng doanh nghiệp và doanh thu từ API không hề bị rò rỉ—chỉ riêng vào tháng Bảy trước thời điểm mã nguồn mở H3, mức tiêu thụ token của MiniMax đã là 20 lần so với tháng Một; tất cả vẫn được ghi trong sổ sách của họ.
Quan trọng hơn, H3 không hề đưa mọi thứ ra ngoài. Hai mô-đun lưu trữ H3-Context-IR và Regenerate-2 K vẫn nằm trong tay MiniMax. Muốn xuất video 2K chất lượng cao hơn, vẫn cần gọi dịch vụ chính thức. Đây là một chiến lược mã nguồn mở rất điển hình: năng lực nền tảng được lan ra để hệ sinh thái phát triển; phần thực sự có thể tạo vòng quay quay lại thương mại thì giữ lại ở phía dịch vụ.
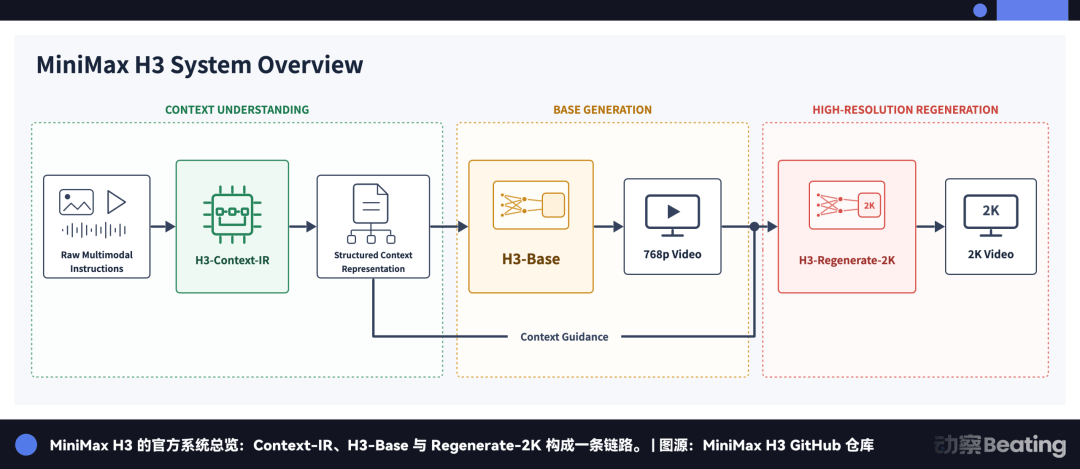
Chính vì vậy, ý nghĩa của H3 Max đối với MiniMax không chỉ là “người khác tối ưu mô hình của tôi nhanh hơn”, mà lần đầu tiên nó trình diễn trước thị trường một phép trừ.
Báo cáo giữa kỳ đưa ra một phần câu trả lời: doanh thu khối B tăng 703%, ARR vượt 800 triệu USD—ít nhất đến hiện tại, việc mã nguồn mở chưa làm mất đi toàn bộ giá trị. Nhưng H3 Max cũng cho thấy nửa còn lại của rủi ro: quan hệ người dùng, doanh thu từ lượt gọi và dữ liệu sử dụng có thể được lắng đọng ở các nền tảng phía hạ nguồn.
Đối đầu phe mua - phe bán
Cuối tháng 8, giá cổ phiếu MiniMax bật từ đáy lên gần gấp đôi, nhưng tỷ lệ bán khống lại đồng thời tăng lên khoảng 20%, lập kỷ lục mức cao mới.
Phe mua nhìn thấy phần còn lại sau khi đã làm phép trừ. Ví dụ: khách hàng doanh nghiệp, doanh thu từ API, lượt gọi thực tế, dữ liệu hồi lưu, và năng lực hệ thống để tiếp tục huấn luyện thế hệ mô hình tiếp theo. Trong thị trường công khai, những tài sản kiểu này không nhiều, công ty mô hình có thể mua được cũng có hạn; vì vậy MiniMax có mức “phần bù vì tính khan hiếm” khá rõ ràng.
H3 Max bùng nổ lại đưa khoản tiền này có một mốc tham chiếu rất trực quan. Nếu một công ty như fal trị giá 8 tỷ USD, và một trong những sản phẩm mới được yêu thích nhất của fal được xây dựng dựa trên H3, vậy công ty đứng sau H3 đáng giá bao nhiêu?
Đó là cách nhìn của phe mua.
Logic của phe bán là: nếu trọng số có thể lấy đi miễn phí, việc huấn luyện sau có thể do fal làm, và tốc độ suy luận có thể được bên thứ ba tăng lên 35 lần, thì tại sao những năng lực đó lại phải được giữ toàn bộ trong định giá của MiniMax?
Điều này cũng giải thích vì sao báo cáo tài chính “đi ngược quy luật” của MiniMax trong vài tháng qua chỉ có thể phản ánh họ đang kiếm được bao nhiêu, còn thứ thị trường thật sự quan tâm là: sau khi mã nguồn mở thì họ còn giữ được cái gì. H3 Max lần đầu tiên đưa câu trả lời này lên bàn.
Hồi lưu
Sau khi “thả” H3 ra ngoài, MiniMax thực ra đối mặt với một vấn đề kinh doanh rất cổ điển: một công ty có thể chủ động từ bỏ một tầng tính khan hiếm, với điều kiện là họ biết tiền của tầng tiếp theo nằm ở đâu.
Red Hat từng làm một lựa chọn như vậy.
Mã nguồn Linux không bao giờ thuộc về Red Hat; bất kỳ ai cũng có thể tải miễn phí, sửa đổi và phát hành lại. Thứ Red Hat bán cuối cùng không phải là chính Linux, mà là phiên bản ổn định mà doanh nghiệp sẵn sàng trả tiền, kèm theo bảo trì dài hạn, hỗ trợ kỹ thuật và hệ thống chứng nhận.
Mã nguồn mở càng lan rộng thì thị trường cho dịch vụ này lại càng lớn. Năm 2019, IBM bỏ 34 tỷ USD để mua Red Hat—tất nhiên không phải để mua mã nguồn Linux mà ai cũng có thể tải về.
Những thứ được tung ra phải có khả năng mang giá trị quay trở lại.
Đây cũng là điều MiniMax sau khi mã nguồn mở H3 cần chứng minh thật sự trong bước tiếp theo.
Giờ thị trường đã nhìn thấy sự lan tỏa. Mô hình được tải xuống, được tích hợp, được huấn luyện lại lần hai, và cũng bắt đầu mọc lên các sản phẩm bên thứ ba như H3 Max.
Tiếp theo cần nhìn xem liệu sự lan tỏa kiểu này có thể cuối cùng phản ánh vào doanh thu và tài sản của chính MiniMax hay không.
Có thể là nhiều khách hàng doanh nghiệp hơn, hoặc mức tiêu thụ API tăng trưởng bền vững, hoặc dữ liệu và phản hồi để lại trong quá trình nhà phát triển sử dụng; cuối cùng quay trở lại huấn luyện sau, trở thành một phần của mô hình thế hệ tiếp theo.
Nếu những thứ này có thể hình thành vòng lặp, H3 bị lấy đi càng nhiều thì MiniMax lại càng có thêm nhiều “cổng vào”.
Nếu vòng lặp không hình thành, thì mọi thứ sẽ hoàn toàn khác.
Ảnh hưởng của mô hình có thể ngày càng lớn, hệ sinh thái cũng có thể ngày càng phồn thịnh, nhưng mối quan hệ khách hàng có giá trị nhất, dữ liệu sử dụng và cổng giao dịch cuối cùng lại lắng đọng trong tay người khác. Đến lúc đó, MiniMax cung cấp năng lực nền tảng, nhưng không nhận được phần lớn giá trị do đợt lan tỏa này tạo ra.
Vì vậy, thứ H3 mã nguồn mở cần được kiểm chứng thật sự không phải là lượt tải xuống, cũng không phải có bao nhiêu công ty công bố tương thích. Những con số đó chỉ chứng minh rằng nó lan tỏa đủ xa.
Những quý tiếp theo cần xem là: sau khi lan ra ngoài thì có bao nhiêu tiền còn có thể quay trở lại. Red Hat có hợp đồng dịch vụ doanh nghiệp, Google có tìm kiếm và quảng cáo. MiniMax cũng cần tìm “đường ống” của riêng mình.
----END-
Liên kết gốc