Nhiều người khởi nghiệp OPC vừa bắt đầu đã hỏi: “Thuế thấp nhất thì đăng ký công ty ở đâu?”
Câu hỏi này bị đảo trình tự.
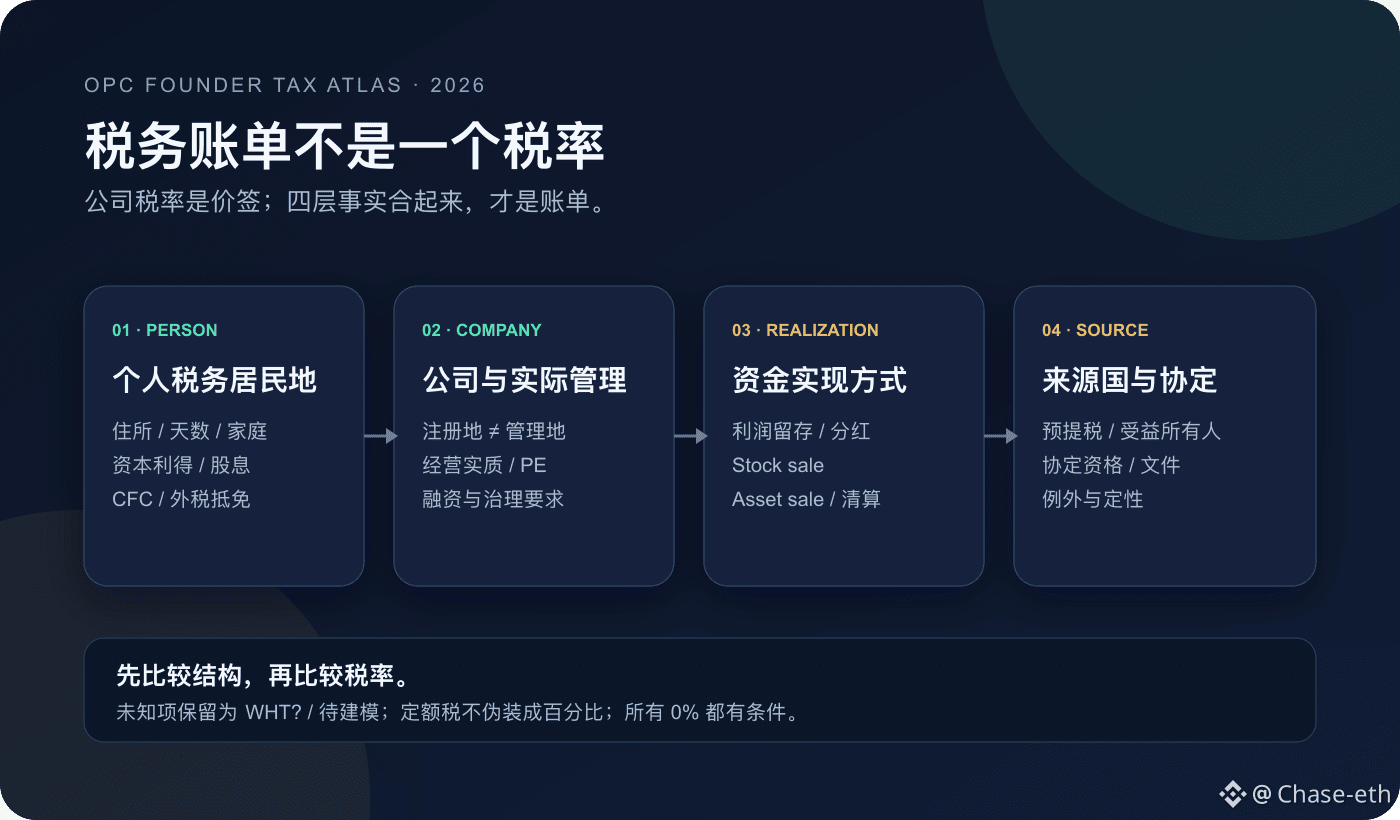
Thuế suất công ty chỉ là… cái nhãn giá.
Nơi cư trú thuế của cá nhân, nơi công ty thực sự quản lý, cách đưa tiền ra, quốc gia nguồn khấu trừ như thế nào—tất cả ghép lại mới thành hóa đơn.
Tôi đã biến bộ logic này thành một bộ tính toán tương tác mã nguồn mở.
Câu hỏi thứ nhất không phải “công ty ở đâu”, mà là “người ở đâu”.
Ví dụ ở Trung Quốc, xác định cư trú thuế không chỉ nhìn 183 ngày. Có nơi ở thường trú lại là một lối đi độc lập; “nơi ở” còn gắn với thói quen cư trú gắn với hộ khẩu, gia đình, và lợi ích kinh tế.
Vì vậy, sống đủ ngày ở nước ngoài không đồng nghĩa tự động cắt đứt tư cách cư trú thuế ở Trung Quốc.
Câu hỏi thứ hai: nơi đăng ký công ty có trùng với nơi cư trú thuế của công ty hay không?
Cái bẫy dễ vấp nhất của OPC là: TopCo đặt ở nước ngoài, nhưng hợp đồng, ngân hàng, tài trợ và các quyết định quan trọng vẫn do founder “chốt” thực tế ở một nước khác.
“Danh nghĩa offshore” không có nghĩa là “quản lý offshore”. Tiếp theo có thể là cư trú kép, PE, CFC và chuyển giá.
Châu Âu cũng không thể bị “nén” thành một “khu thuế thấp”.
FIG của Anh là “cửa sổ” tối đa bốn năm thuế liên tiếp; Malta phải tách thu nhập ngoài khối, lãi vốn ngoài khối và việc có chuyển về hay không; Ý và Hy Lạp là thuế khoán theo năm, bản chất không phải phần trăm; IFICI của Bồ Đào Nha thì trước hết nhìn hoạt động và tư cách của tổ chức.
Các trung tâm công ty ở châu Âu cũng mỗi nơi một công dụng.
Ireland 12,5% cho trading income; Estonia là giai đoạn giữ lại thì hoãn, lợi nhuận phân phối từ 2025 tính theo 22/78; Hà Lan năm 2026 là 19% / 25,8%; Luxembourg không thể nhét vào một mức thuế duy nhất—phải mô hình hóa đầy đủ.
Nhật đáng để tách riêng.
Nó không phải dạng “thiên đường thuế thấp” điển hình: cư trú được xác định không chỉ dựa vào 183 ngày; đối với người không cư trú lâu dài, nhìn “trong 10 năm qua tổng cộng không quá 5 năm ở Nhật” và việc chuyển tiền; việc bán founder shares thường khoảng 20,315%; nếu trước khi rời đi mà ở Nhật hơn 5 năm trong 10 năm gần nhất và tài sản mục tiêu ≥ ¥100 triệu, thì còn phải kiểm tra exit tax. Chọn Nhật, đa phần là ưu tiên thị trường và cuộc sống.
Cùng một công ty, cách hiện thực hóa dòng tiền cũng sẽ viết lại kết quả:
Giữ lại lợi nhuận: xem cấp công ty và CFC;
Cổ tức: xem thuế công ty, khấu trừ ở quốc gia nguồn, thuế cá nhân và FTC;
Bán cổ phiếu của founder: trọng tâm chuyển sang lãi vốn cá nhân và quy tắc nguồn;
Bán tài sản (asset sale): có thể trước tiên ở cấp công ty, rồi đến cấp phân phối.
Delaware C-Corp là ví dụ điển hình.
Nó thường phù hợp hơn với US VC, option pool và thị trường M&A, nhưng thuế doanh nghiệp liên bang có mức khởi điểm 21%, thuế bang tính thêm. Nếu trả cổ tức cho cổ đông không phải Mỹ, luật trong nước thường khấu trừ có thể lên tới khoảng 30%; việc giảm được hay không phụ thuộc hiệp định và tài liệu. Ordinary stock sale là một bộ phân tích khác.
Tôi đặt cho bộ tính toán này ba “ranh giới”:
1. Thuế khoán theo năm không được ngụy trang thành phần trăm;
2. Thuế khấu trừ không thể xác định an toàn thì hiển thị là WHT?;
3. Quy tắc 2026 hoặc tổng thuế của công ty cần xác nhận theo từng trường hợp thì hiển thị unresolved / cần mô hình hóa, tuyệt đối không điền 0% cho chỗ trống.
Nó phù hợp để sàng lọc vòng đầu và làm tài liệu briefing cho tư vấn, không phù hợp để trực tiếp sinh ra các con số tờ khai.
Tóm lại bằng một câu: trước hết so sánh cấu trúc, rồi so sánh thuế suất.
OPC Founder Tax Atlas 2026 đã được mở nguồn; mọi đầu vào chỉ tính tại chỗ ngay trong trình duyệt, không có backend, không theo dõi.
Phiên bản online + sổ cái nguồn chính thức:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
Câu hỏi này bị đảo trình tự.
Thuế suất công ty chỉ là… cái nhãn giá.
Nơi cư trú thuế của cá nhân, nơi công ty thực sự quản lý, cách đưa tiền ra, quốc gia nguồn khấu trừ như thế nào—tất cả ghép lại mới thành hóa đơn.
Tôi đã biến bộ logic này thành một bộ tính toán tương tác mã nguồn mở.
Câu hỏi thứ nhất không phải “công ty ở đâu”, mà là “người ở đâu”.
Ví dụ ở Trung Quốc, xác định cư trú thuế không chỉ nhìn 183 ngày. Có nơi ở thường trú lại là một lối đi độc lập; “nơi ở” còn gắn với thói quen cư trú gắn với hộ khẩu, gia đình, và lợi ích kinh tế.
Vì vậy, sống đủ ngày ở nước ngoài không đồng nghĩa tự động cắt đứt tư cách cư trú thuế ở Trung Quốc.
Câu hỏi thứ hai: nơi đăng ký công ty có trùng với nơi cư trú thuế của công ty hay không?
Cái bẫy dễ vấp nhất của OPC là: TopCo đặt ở nước ngoài, nhưng hợp đồng, ngân hàng, tài trợ và các quyết định quan trọng vẫn do founder “chốt” thực tế ở một nước khác.
“Danh nghĩa offshore” không có nghĩa là “quản lý offshore”. Tiếp theo có thể là cư trú kép, PE, CFC và chuyển giá.
Châu Âu cũng không thể bị “nén” thành một “khu thuế thấp”.
FIG của Anh là “cửa sổ” tối đa bốn năm thuế liên tiếp; Malta phải tách thu nhập ngoài khối, lãi vốn ngoài khối và việc có chuyển về hay không; Ý và Hy Lạp là thuế khoán theo năm, bản chất không phải phần trăm; IFICI của Bồ Đào Nha thì trước hết nhìn hoạt động và tư cách của tổ chức.
Các trung tâm công ty ở châu Âu cũng mỗi nơi một công dụng.
Ireland 12,5% cho trading income; Estonia là giai đoạn giữ lại thì hoãn, lợi nhuận phân phối từ 2025 tính theo 22/78; Hà Lan năm 2026 là 19% / 25,8%; Luxembourg không thể nhét vào một mức thuế duy nhất—phải mô hình hóa đầy đủ.
Nhật đáng để tách riêng.
Nó không phải dạng “thiên đường thuế thấp” điển hình: cư trú được xác định không chỉ dựa vào 183 ngày; đối với người không cư trú lâu dài, nhìn “trong 10 năm qua tổng cộng không quá 5 năm ở Nhật” và việc chuyển tiền; việc bán founder shares thường khoảng 20,315%; nếu trước khi rời đi mà ở Nhật hơn 5 năm trong 10 năm gần nhất và tài sản mục tiêu ≥ ¥100 triệu, thì còn phải kiểm tra exit tax. Chọn Nhật, đa phần là ưu tiên thị trường và cuộc sống.
Cùng một công ty, cách hiện thực hóa dòng tiền cũng sẽ viết lại kết quả:
Giữ lại lợi nhuận: xem cấp công ty và CFC;
Cổ tức: xem thuế công ty, khấu trừ ở quốc gia nguồn, thuế cá nhân và FTC;
Bán cổ phiếu của founder: trọng tâm chuyển sang lãi vốn cá nhân và quy tắc nguồn;
Bán tài sản (asset sale): có thể trước tiên ở cấp công ty, rồi đến cấp phân phối.
Delaware C-Corp là ví dụ điển hình.
Nó thường phù hợp hơn với US VC, option pool và thị trường M&A, nhưng thuế doanh nghiệp liên bang có mức khởi điểm 21%, thuế bang tính thêm. Nếu trả cổ tức cho cổ đông không phải Mỹ, luật trong nước thường khấu trừ có thể lên tới khoảng 30%; việc giảm được hay không phụ thuộc hiệp định và tài liệu. Ordinary stock sale là một bộ phân tích khác.
Tôi đặt cho bộ tính toán này ba “ranh giới”:
1. Thuế khoán theo năm không được ngụy trang thành phần trăm;
2. Thuế khấu trừ không thể xác định an toàn thì hiển thị là WHT?;
3. Quy tắc 2026 hoặc tổng thuế của công ty cần xác nhận theo từng trường hợp thì hiển thị unresolved / cần mô hình hóa, tuyệt đối không điền 0% cho chỗ trống.
Nó phù hợp để sàng lọc vòng đầu và làm tài liệu briefing cho tư vấn, không phù hợp để trực tiếp sinh ra các con số tờ khai.
Tóm lại bằng một câu: trước hết so sánh cấu trúc, rồi so sánh thuế suất.
OPC Founder Tax Atlas 2026 đã được mở nguồn; mọi đầu vào chỉ tính tại chỗ ngay trong trình duyệt, không có backend, không theo dõi.
Phiên bản online + sổ cái nguồn chính thức:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X