

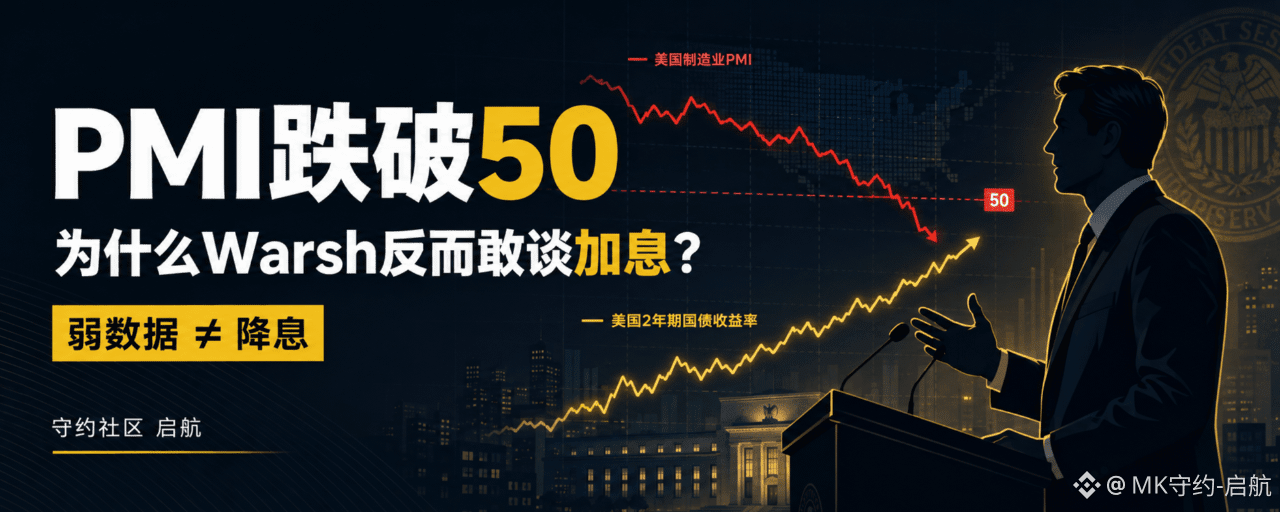
Hôm qua, PMI Chicago từ 57,6 đã lao dốc xuống 47,1.
Đơn hàng mới giảm mạnh.
Sản xuất lại co rút.
Niềm tin người tiêu dùng tiếp tục suy yếu.
Việc làm phi nông nghiệp của Mỹ cũng bị điều chỉnh giảm.
Theo thói quen giao dịch mà thị trường đã hình thành trong vài năm qua, các dữ liệu này dường như nên dẫn tới cùng một kết quả:
Kinh tế đang hạ nhiệt, Fed nên chuẩn bị cho hướng nới lỏng.
Nhưng thứ cuối cùng thị trường giao dịch ra lại là một đáp án khác.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm tăng.
Đồng USD mạnh lên.
Vàng và Bitcoin chịu áp lực.
Nasdaq giảm.
Thị trường thậm chí còn nâng cược vào việc Fed có thể tiếp tục tăng lãi suất lần nữa.
Vì sao?
Bởi vì hôm qua Warsh không phải nói với thị trường “chắc chắn tăng lãi suất vào tháng 9”, mà là:
Dữ liệu kinh tế yếu đi không còn tự động đồng nghĩa với việc Fed sẽ hạ lãi suất.
PMI rất tệ, nhưng điều rắc rối nhất không phải là tăng trưởng
Trước hết, hãy xem PMI Chicago.
Bảng khảo sát tình hình kinh doanh Chicago tháng 8 từ 57,6 của tháng 7 giảm thẳng xuống 47,1, rơi trở lại dưới ngưỡng phân kém/thịnh vượng 50 và đạt mức thấp nhất kể từ tháng 12/2025.
Tách ra thì còn rõ hơn:
Đơn hàng mới giảm 15,4 điểm theo tháng/quý (so với kỳ trước).
Chỉ số sản xuất giảm 8,8 điểm.
Hàng tồn đọng đơn hàng cũng đồng thời suy yếu.
Điều này cho thấy nhu cầu doanh nghiệp, sản xuất và đơn hàng trong tương lai đang nhanh chóng hạ nhiệt.
Nhưng hai mục còn lại lại khiến báo cáo này trở nên vô cùng khó xử.
Các hạng mục việc làm phục hồi nhẹ, kết thúc chuỗi nhiều tháng thu hẹp.
Trong khi đó, giá mà doanh nghiệp phải trả tiếp tục tăng và đạt mức cao nhất kể từ tháng 2/2022.
Nói cách khác là:
Nhu cầu đang đi xuống, sản xuất cũng đi xuống, nhưng chi phí không giảm theo.
Nếu chỉ có PMI yếu đi, thị trường có thể giao dịch câu chuyện “kinh tế hạ nhiệt và giảm lãi suất”.
Nếu chỉ có giá tăng, thị trường có thể giao dịch câu chuyện “kinh tế quá nóng và tăng lãi suất”.
Nhưng khi hai việc xảy ra cùng lúc, thứ thị trường đối mặt không còn là sự chậm lại kinh tế thông thường, mà là một tổ hợp nguy hiểm hơn:
Tăng trưởng yếu đi, còn lạm phát thì vẫn ngoan cố.
Đó đã xuất hiện các đặc điểm mang tính “giống stagflation” theo hướng.
Tuy nhiên, tạm thời chúng ta vẫn chưa thể vì một bản PMI Chicago mà tuyên bố rằng Mỹ bước vào suy thoái kèm lạm phát tăng cao (stagflation).
PMI Chicago là khảo sát theo khu vực nên biến động vốn đã lớn. Thứ thực sự cần quan sát là liệu các mục mới của ISM—đơn hàng trong sản xuất và dịch vụ, việc làm và giá—có xuất hiện những thay đổi tương tự hay không.
Nếu cả dữ liệu trên toàn quốc cũng xuất hiện “đơn hàng giảm, giá tăng”, thì PMI hôm qua không phải chỉ là nhiễu, mà là tín hiệu báo trước cho thấy cơ cấu nền kinh tế Mỹ đang thay đổi.
Phi nông nghiệp bị điều chỉnh giảm, nhưng việc làm vẫn chưa bị đứt gãy
Hôm qua số liệu được công bố đồng thời không phải là báo cáo việc làm phi nông nghiệp theo tháng thông thường.
Đó là lần điều chỉnh sơ bộ chuẩn (baseline) việc làm phi nông nghiệp hằng năm của Cục Thống kê Lao động Mỹ đến hết tháng 3/2026.
Kết quả cho thấy:
Việc làm phi nông nghiệp tổng thể của Mỹ bị điều chỉnh giảm 79 nghìn, tương đương khoảng 0,1% tổng việc làm.
Việc làm khu vực tư nhân bị điều chỉnh giảm 178 nghìn.
Sản xuất chế tạo bị điều chỉnh giảm 67 nghìn.
Thương mại, vận tải và tiện ích bị điều chỉnh giảm 98 nghìn.
Nhưng ngành xây dựng được điều chỉnh tăng 62 nghìn, còn việc làm của chính phủ tăng 99 nghìn.
Dữ liệu này cho thấy việc làm khu vực tư nhân của Mỹ thực sự không mạnh như thông báo trước đó.
Nhưng nó không chứng minh rằng thị trường việc làm của Mỹ đã sụp đổ.
Trong mười năm qua, giá trị tuyệt đối của lần điều chỉnh chuẩn (baseline) việc làm phi nông nghiệp năm trung bình khoảng 0,2% tổng số việc làm. Lần này, chỉ điều chỉnh giảm việc làm phi nông nghiệp tổng cộng 0,1%, vẫn nằm trong phạm vi sai số thống kê thông thường.
Hiểu chính xác hơn là:
Việc làm của Mỹ đang hạ nhiệt, nhưng chưa chuyển từ “giảm tuyển dụng” sang “cắt giảm liên tục”.
Đây là chìa khóa để Warsh có thể giữ lập trường diều hâu.
Chỉ cần tỷ lệ thất nghiệp vẫn quanh 4,1%, số đơn xin trợ cấp thất nghiệp ban đầu không tăng liên tục, doanh nghiệp chỉ giảm tuyển dụng chứ chưa cắt giảm quy mô lớn, thì Fed sẽ không có đủ lý do để chuyển trọng tâm chính sách từ lạm phát trở lại việc làm.
Vì vậy, đừng hiểu việc điều chỉnh giảm 79 nghìn hôm qua là “Mỹ đột nhiên thiếu 79 nghìn việc làm mới tăng thêm”.
Nó điều chỉnh chuẩn tồn kho việc làm, và cuối cùng việc điều chỉnh sẽ chỉ được đưa chính thức vào dữ liệu phi nông nghiệp từ tháng 2/2027. Cục Thống kê Lao động Mỹ
Người tiêu dùng đã bi quan, nhưng kỳ vọng lạm phát vẫn còn cao
Khảo sát niềm tin người tiêu dùng tháng 8 của Đại học Michigan ở mức giá trị cuối cùng 51,7, thấp hơn 55,2 của tháng 7.
Chỉ số kỳ vọng người tiêu dùng giảm xuống 51,5.
Chỉ số tình hình kinh tế hiện tại giảm xuống 51,9.
Điều này cho thấy người dân Mỹ đang lo cùng lúc ba vấn đề:
Chi phí sinh hoạt vẫn quá cao.
Triển vọng thu nhập và việc làm có thể yếu đi.
Hoạt động kinh tế trong tương lai có thể tiếp tục hạ nhiệt.
Nhưng vấn đề nằm ở chỗ, dù người tiêu dùng bi quan, kỳ vọng lạm phát vẫn chưa thực sự quay về vùng mà Fed cảm thấy thoải mái.
Kỳ vọng lạm phát 1 năm giảm từ 4,2% xuống 4,0%.
Kỳ vọng lạm phát dài hạn duy trì liên tiếp tháng thứ ba ở mức 3,3%.
Kỳ vọng ngắn hạn có cải thiện đôi chút, nhưng 4,0% vẫn còn cao; kỳ vọng dài hạn tuy không tiếp tục tăng nhưng vẫn cao hơn khoảng dao động chính trong năm 2024.
Điều này có nghĩa là kỳ vọng lạm phát tạm thời chưa vượt khỏi tầm kiểm soát, nhưng cũng chưa thể nói là được neo hoàn toàn quanh mức 2%. Khảo sát người tiêu dùng của Đại học Michigan
Vì sao Warsh dám giữ lập trường diều hâu?
Bởi theo cách nhìn của Warsh, kinh tế Mỹ không phải suy thoái toàn diện mà đang xuất hiện sự phân hóa rõ rệt.
Một bên là người tiêu dùng bình thường, nhà ở, nông nghiệp và một phần ngành sản xuất bắt đầu chịu áp lực.
Bên kia là đầu tư AI, lợi nhuận doanh nghiệp, chi tiêu vốn và thị trường tài chính vẫn rất mạnh.
Trong bài phát biểu, Warsh liệt kê một loạt dữ liệu rất quan trọng:
Đầu tư vào thiết bị và tài sản vô hình trong quý 4 tăng khoảng 9% so với cùng kỳ năm trước, tốc độ nhanh nhất kể từ năm 2021.
Trong năm nay, hơn một nửa mức tăng chi tiêu vốn (capital expenditure) đến từ hạ tầng AI.
Lợi nhuận các công ty S&P 500 trong một năm qua tăng hơn 20%.
Chênh lệch tín dụng trái phiếu doanh nghiệp và khoản vay đòn bẩy ở gần mức thấp kỷ lục trong lịch sử.
Các tiêu chuẩn cho vay thương mại của ngân hàng đang ở vị trí tương đối nới lỏng trong lịch sử.
Chi tiêu tiêu dùng thực trong bốn quý gần đây tăng hơn 2%.
Mua sắm cuối cùng trong nước tư nhân của năm nay tăng gần 3%.
Vì vậy phán đoán của Warsh là:
Điều kiện tài chính rất khó để gọi là thắt chặt; nền kinh tế Mỹ vẫn có độ bền (tính chống chịu).
Câu này rất quan trọng.
Nếu lãi suất cao thực sự đã đẩy nền kinh tế đến sát ranh giới suy thoái, Fed buộc phải cân nhắc việc hạ lãi suất.
Nhưng nếu lợi nhuận doanh nghiệp vẫn mạnh, chênh lệch tín dụng thấp, chi tiêu vốn cho AI tiếp tục mở rộng và điều kiện cho vay không quá chặt, thì Fed sẽ cho rằng:
Lãi suất hiện tại vẫn chưa thực sự kìm nén tổng cầu.
Trong khi đó, dữ liệu lạm phát mà Warsh nhìn thấy là:
PCE tăng 3,7% so với cùng kỳ năm trước.
Trong sáu tháng qua, PCE tăng theo tốc độ hằng năm (annualized) 4,1%.
Trong năm qua, vẫn có 54% hàng hóa và dịch vụ trong “rổ” PCE có mức tăng vượt 3%.
Trong sáu tháng qua, cũng có 49% dự án có mức tăng hằng năm (annualized) vượt 3%.
Điều này cho thấy lạm phát không chỉ do một hay hai hạng mục năng lượng hoặc thực phẩm đẩy lên, mà vẫn có tính lan tỏa mạnh.
Vì vậy, thứ tự chính sách của ông ấy rất rõ ràng:
Việc làm chưa đến mức cần cứu, nhưng lạm phát vẫn cao đến mức không thể lơi lỏng.
Warsh không cam kết tăng lãi suất; ông ấy nâng ngưỡng để nới lỏng
Hôm qua nhiều người chỉ nhớ một câu:
Fed có thể sẽ tiếp tục tăng lãi suất lần nữa.
Nhưng điều Warsh làm thực sự còn quan trọng hơn việc chỉ đơn giản là báo trước một lần tăng lãi suất.
Ông ấy đã định nghĩa lại quy tắc để thị trường hiểu Fed.
Thứ nhất, mục tiêu lạm phát PCE 2% là một mục tiêu cố định, không phải mục tiêu mềm có thể thỏa hiệp lâu dài.
Thứ hai, lãi suất ngắn hạn vẫn là công cụ chính để điều chỉnh nhu cầu và điều kiện tài chính.
Thứ ba, QE và mở rộng bảng cân đối chỉ nên được dùng cho các cuộc khủng hoảng thực sự.
Thứ tư, Fed sẽ không thông qua chỉ dẫn hướng dẫn/phán trước quá mức để cam kết trước với thị trường về lộ trình lãi suất trong tương lai.
Thứ năm, chỉ khi lạm phát nền tảng rõ ràng, kéo dài và giảm với tốc độ đủ nhanh thì Fed mới xác nhận rằng nhiệm vụ đã hoàn thành.
Warsh cuối cùng cố tình nhấn mạnh:
Ông ấy cam kết một kỷ luật chính sách, chứ không phải một quyết định cụ thể nào đó.
Vì vậy, ông ấy không chính thức công bố rằng chắc chắn sẽ tăng lãi suất vào tháng 9.
Nhưng ông ấy đã thiết lập cho thị trường một bộ quy tắc bất đối xứng mới:
Sự suy yếu ở biên của nền kinh tế chưa đủ để mang lại việc giảm lãi suất; lạm phát không thể giảm nhanh, nhưng có thể dẫn đến thắt chặt thêm.
Đây chính là cốt lõi của việc thị trường đã định giá lại vào hôm qua. Bài phát biểu của Fed (nguyên văn)
Vì sao thị trường giảm trước?
Vì thứ mà tài sản rủi ro sợ nhất không nhất định là suy thoái kinh tế.
Không phải là tăng trưởng giảm thôi, mà lãi suất cũng không thể giảm.
Khi tăng trưởng kinh tế chậm lại, kỳ vọng lợi nhuận của doanh nghiệp sẽ giảm.
Khi lạm phát vẫn ở mức cao, Fed lại không thể hỗ trợ định giá thông qua việc hạ lãi suất.
Điều này vừa làm nén lợi nhuận, vừa nén định giá.
Với các cổ phiếu công nghệ định giá cao, khi lãi suất dài hạn và lãi suất thực tăng lên sẽ làm giảm giá trị hiện tại của dòng tiền tương lai.
Đối với vàng, rủi ro lạm phát mang lại hỗ trợ dài hạn, nhưng lãi suất thực và đồng USD tăng sẽ tạo áp lực ngắn hạn.
Với BTC, thứ thường tác động đầu tiên đến giá không phải là “PMI tệ nên sau này có thể nới lỏng”, mà là đồng USD hiện tại, lãi suất thực và thanh khoản toàn cầu.
Vì vậy, hôm qua xuất hiện một trình tự giao dịch rất điển hình:
Warsh nâng ngưỡng cho chính sách.
Thị trường nâng xác suất tăng lãi suất.
Lợi suất trái phiếu Mỹ tăng.
Đồng USD mạnh lên.
Vàng và BTC chịu áp lực.
Cổ phiếu công nghệ định giá cao sụt giảm.
Không phải là thị trường hoàn toàn bỏ qua sự yếu đi của nền kinh tế.
Mà là thị trường cho rằng nền kinh tế chưa yếu đến mức buộc Fed phải ra tay cứu nguy.
Tiếp theo cần nhìn vào điều gì?
Thứ nhất, xem lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm.
Trái phiếu kho bạc kỳ hạn 2 năm phản ánh định giá trực tiếp của thị trường đối với lộ trình lãi suất trong tương lai.
Nếu lợi suất kỳ hạn 2 năm tiếp tục đi lên và đứng vững, nghĩa là thị trường vẫn đang giao dịch mức lãi suất cao hơn hoặc lãi suất cao kéo dài hơn.
Thứ hai, nhìn chỉ số USD.
Nếu đồng USD và lợi suất trái phiếu kỳ hạn 2 năm cùng mạnh lên, thì đà bật lên của vàng và BTC dễ bị kìm nén hơn.
Thứ ba, nhìn PMI trên toàn quốc.
Nếu cả ISM sản xuất và dịch vụ cùng xuất hiện đơn hàng giảm, giá tăng, thì rủi ro “giống stagflation” sẽ chuyển từ tín hiệu khu vực thành tín hiệu trên toàn quốc.
Thứ tư, xem việc làm có chuyển từ ít tuyển dụng sang nhiều sa thải hay không.
Thứ thực sự có thể làm thay đổi thứ tự chính sách của Warsh không phải là việc điều chỉnh giảm nhỏ theo chuẩn, mà là: số đơn xin trợ cấp thất nghiệp ban đầu tiếp tục tăng, tỷ lệ thất nghiệp tăng rõ rệt và việc làm phi nông nghiệp liên tục chuyển sang số âm.
Thứ năm, cấu trúc giao ngay BTC và vĩnh cửu.
Nếu giá giảm chủ yếu do thanh lý các vị thế đòn bẩy cao, còn áp lực bán giao ngay không mở rộng đồng bộ, thì sau khi giảm đòn bẩy kết thúc vẫn có thể xuất hiện nhịp phục hồi.
Nhưng nếu CVD giao ngay tiếp tục đi xuống, ETF tiếp tục dòng tiền chảy ra, và OI vẫn duy trì ở mức cao trong quá trình giá giảm, thì điều đó cho thấy không phải chỉ là thanh lý đơn thuần, mà là dòng vốn chủ động rút lui.
Kết luận cuối cùng
Hôm qua điều đáng cảnh giác nhất không phải là PMI rơi xuống dưới 50.
mà là tăng trưởng kinh tế đang yếu đi, còn lạm phát thì không giảm theo.
Dữ liệu việc làm có bị điều chỉnh giảm, nhưng vẫn chưa yếu đến mức buộc Fed phải đổi hướng.
Warsh chính là tận dụng điều này, để điều chỉnh kỳ vọng chính sách của thị trường từ “dữ liệu yếu thì giảm lãi suất” trở lại thành:
Chỉ khi lạm phát thật sự hạ xuống, hoặc việc làm thật sự bị đứt gãy, Fed mới thay đổi hướng đi.
Trước đó, tăng trưởng chậm lại và lãi suất cao có thể cùng tồn tại.
Và đây mới là rủi ro mà chứng khoán Mỹ, vàng và BTC thực sự cần đối mặt trong thời gian tới.
Đừng biến mọi dữ liệu yếu thành câu chuyện Fed sắp “bơm tiền”/nới lỏng ngay.
Cộng đồng Shouyue - Khởi hành
Để xem thêm các báo cáo nghiên cứu, hãy theo dõi
Cộng đồng Shouyue
@MK守约