

Mục tiêu của bài học
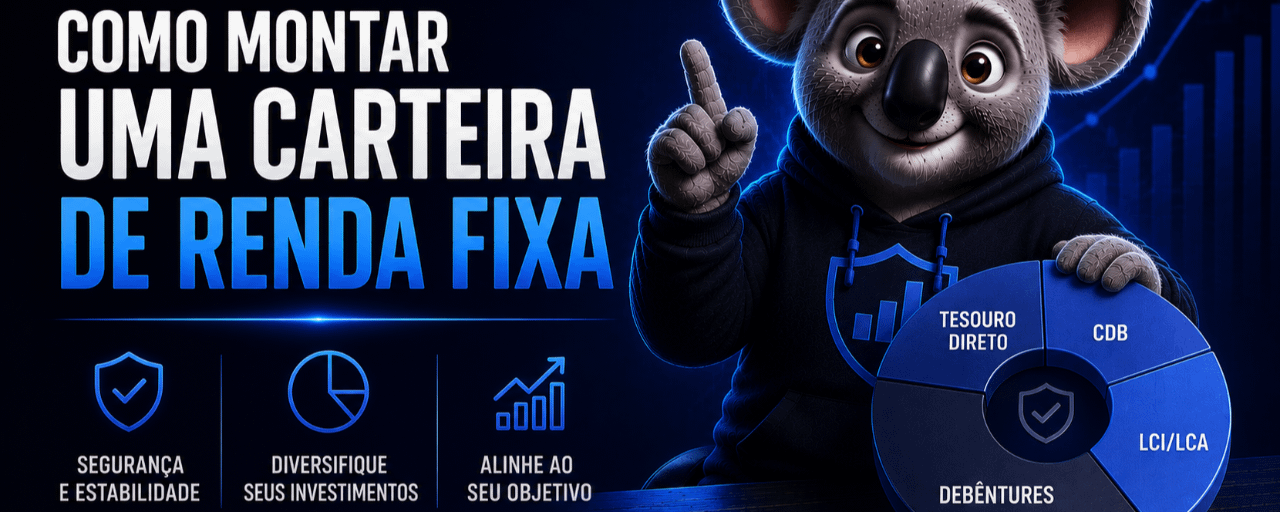
Kết thúc bài học này, bạn sẽ hiểu cách xây dựng một danh mục thu nhập cố định phù hợp với mục tiêu, thời hạn và hồ sơ nhà đầu tư của mình, sử dụng nhiều loại hình đầu tư một cách chiến lược.
Danh mục đầu tư là gì?
Danh mục đầu tư là tập hợp tất cả các tài sản mà bạn sở hữu.
Danh mục không nên chỉ gồm một khoản đầu tư.
Cũng giống như một đội bóng cần các cầu thủ có chức năng khác nhau, một danh mục đầu tư cũng cần những khoản đầu tư đảm nhiệm các vai trò khác nhau.
Tại sao phải đa dạng hóa?
Đa dạng hóa nghĩa là phân bổ tiền của bạn vào nhiều khoản đầu tư khác nhau.
Điều này giúp:
Giảm rủi ro.
Tăng tính linh hoạt.
Tránh phụ thuộc vào một tài sản duy nhất.
Điều chỉnh các khoản đầu tư cho các mục tiêu khác nhau.
Đa dạng hóa không loại bỏ rủi ro, nhưng giúp tránh việc toàn bộ tài sản phụ thuộc vào một quyết định duy nhất.
Ba trụ cột của một danh mục tốt
1. Tính thanh khoản
Đó là phần dành cho các tình huống khẩn cấp.
Số tiền cần có sẵn nhanh chóng.
Ví dụ:
Tesouro Selic.
CDB với tính thanh khoản theo ngày.
2. Khả năng sinh lời
Đó là phần hướng đến việc gia tăng tài sản.
Có thể sử dụng các khoản đầu tư có thời hạn dài hơn, miễn là chúng phù hợp với mục tiêu của bạn.
Ví dụ:
CDB có thời hạn dài hơn.
LCI.
LCA.
Kho bạc Tiền cố định (Tesouro Prefixado).
Kho bạc IPCA+.
3. Phòng chống lạm phát
Một phần của danh mục có thể được dành cho các khoản đầu tư được gắn với IPCA, nhằm bảo toàn sức mua trong dài hạn.
Ví dụ về danh mục
Hãy tưởng tượng có một người muốn đầu tư 20.000 R$.
Một cách phân bổ có thể là:
6.000 R$ đầu tư với tính thanh khoản cao để dự phòng khi khẩn cấp.
8.000 R$ đầu tư cho trung hạn.
6.000 R$ đầu tư cho các mục tiêu dài hạn.
Đây chỉ là một minh họa. Cơ cấu phân bổ lý tưởng phụ thuộc vào thực tế và mục tiêu của từng nhà đầu tư.
Tầm quan trọng của thời hạn
Tuyệt đối không đầu tư chỉ nghĩ đến khả năng sinh lời cao nhất.
Trước tiên hãy hỏi:
Khi nào tôi cần số tiền này?
Sau đó hãy chọn khoản đầu tư.
Thời hạn luôn đến trước khả năng sinh lời.
Rà soát lại danh mục của bạn
Các khoản đầu tư không nên bị bỏ quên.
Ít nhất mỗi năm một lần, hãy hỏi:
Mục tiêu của tôi có thay đổi không?
Thu nhập của tôi có tăng không?
Tôi có cần tăng quỹ dự phòng khẩn cấp không?
Danh mục đầu tư của tôi còn phù hợp với hồ sơ của tôi không?
Những sai lầm thường gặp
Đầu tư toàn bộ vào một ngân hàng duy nhất
Ngay cả trong thu nhập cố định, việc đa dạng hóa các tổ chức có thể là một cách để giảm rủi ro.
Chỉ tìm mức lãi suất cao nhất
Khả năng sinh lời cao hơn có thể có nghĩa là:
Thời hạn dài hơn.
Tính thanh khoản thấp hơn.
Rủi ro cao hơn.
Luôn phân tích tổng thể.
Bỏ qua mục tiêu của bạn
Khoản đầu tư tốt nhất cho một người có thể không phù hợp với người khác.
Mọi thứ đều tùy thuộc vào mục đích của số tiền đó.
Cách nghĩ như một nhà đầu tư
Thay vì hỏi:
"Khoản đầu tư nào là tốt nhất?"
Hãy hỏi:
"Khoản đầu tư nào phù hợp nhất cho mục tiêu này?"
Thay đổi tư duy này tạo nên sự khác biệt lớn.
Bài tập thực hành
Hãy tưởng tượng bạn nhận được 50.000 R$.
Bạn sẽ phân bổ số tiền này vào: như thế nào?
Quỹ dự phòng khẩn cấp.
Mục tiêu trung hạn.
Mục tiêu dài hạn.
Hãy giải thích lý do của từng lựa chọn.
Tóm tắt bài học
Danh mục là tập hợp các khoản đầu tư của bạn.
Đa dạng hóa giúp giảm rủi ro và đáp ứng các mục tiêu khác nhau.
Thanh khoản, thời hạn và khả năng sinh lời cần được phân tích cùng nhau.
Khoản đầu tư lý tưởng phụ thuộc vào mục tiêu, không chỉ vào lãi suất được cung cấp.
Câu nói của bài học
"Không có khoản đầu tư hoàn hảo. Chỉ có khoản đầu tư phù hợp cho từng mục tiêu."
Kết luận của Mô-đun 2
Chúc mừng! Bạn đã hoàn thành mô-đun Thu nhập Cố định.
Bây giờ bạn đã nắm được các khái niệm chính về:
Thu nhập cố định là gì.
CDI, Selic và IPCA.
Kho bạc Trực tiếp (Tesouro Direto).
CDB.
LCI và LCA.
Trái phiếu doanh nghiệp (Debêntures).
Định giá theo thị trường (marking-to-market).
Tính thanh khoản và ngày đáo hạn.
Thuế.
Xây dựng một danh mục thu nhập cố định.
Với nền tảng này, bạn đã có thể phân tích các khoản đầu tư thu nhập cố định một cách an toàn hơn rất nhiều và hiểu được vai trò của từng khoản trong một kế hoạch tài chính.
Xem trước Bài 21
Ở mô-đun tiếp theo, chúng ta sẽ bước vào thế giới của Sở giao dịch Chứng khoán. Bạn sẽ học thị trường này vận hành ra sao, vì sao cổ phiếu biến động hằng ngày và làm thế nào nhà đầu tư trở thành cổ đông của các doanh nghiệp lớn khi mua cổ phiếu.