


Có thể Mỹ thực sự sẽ mở lại cánh cửa cho ICO. Ngày 18 tháng 8, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức đề xuất Reg CA, lần đầu tiên thiết kế riêng các quy định phát hành Token dành cho Crypto, với mục tiêu cho phép các dự án đáp ứng điều kiện có thể công khai phát Token để huy động vốn tại Mỹ.
Sau khi tin tức được công bố, nhiều người gọi đó là «ICO 2.0», nhưng trước đây Mỹ đã từng không cho phép các dự án tùy ý thực hiện ICO vì lý do gì? Vậy lần này Reg CA rốt cuộc đã nới lỏng những gì? Muốn hiểu sự trở lại của làn sóng ICO này, trước hết cần tìm hiểu các hạn chế huy động vốn bằng Token trong quá khứ của Mỹ.
TÓM TẮT NHANH
1. Mỹ có thể sẽ mở lại ICO: Reg CA cho phép các dự án đáp ứng điều kiện phát hành Token công khai tới nhà đầu tư phổ thông.
2. Token có thể thực sự có “tảng bám” về cơ bản: các dự án có doanh thu thật trong tương lai có thể gắn kết rõ ràng hơn các quyền lợi kinh tế như thu nhập, mua lại, chia sẻ lợi nhuận với Token。
3. Tập trung vào ba nhóm cơ hội: Token cũ được quản lý, các dự án có dòng tiền mặt thực, và các Launchpad / nền tảng huy động vốn trên chuỗi。
Reg CA rốt cuộc thay đổi điều gì?
Trước đây, các dự án ở Mỹ khi muốn phát hành Token công khai luôn đối mặt với một tình thế tiến thoái lưỡng nan:
Hoặc phải đăng ký như một chứng khoán, gánh toàn bộ nghĩa vụ đăng ký, công bố và báo cáo liên tục; hoặc đi theo cơ chế miễn trừ nhưng bị hạn chế về cách thức đầu tư, huy động vốn hoặc tính thanh khoản. Vì vậy, nhiều dự án chọn phát hành token ở nước ngoài, thậm chí trực tiếp giới hạn người dùng ở Mỹ tham gia。
Nhưng sau này sẽ khác: Reg Crypto lần đầu tiên thiết kế hai con đường huy động vốn dành riêng cho Token。
- Startup Exemption dành cho giai đoạn sớm, tối đa 4 năm huy động 5 triệu USD
-Giải trừ huy động vốn (Fundraising Exemption) nhắm đến các dự án lớn hơn, tối đa 12 tháng có thể huy động 20 triệu hoặc 75 triệu USD, nhưng cần có đủ điều kiện (SEC qualification), báo cáo tài chính; Tier 2 còn cần kiểm toán。
Điểm mấu chốt là: Token có thể được bán công khai cho nhà đầu tư phổ thông, và về nguyên tắc không có thời gian nắm giữ bắt buộc như chứng khoán tư nhân truyền thống, nên có thể bán lại ngay。
Chỉ riêng điều đó cũng đủ khiến Crypto phấn khích: các công ty khởi nghiệp trong tương lai không cần tìm VC nữa, có thể huy động vốn trực tiếp từ những người dùng trong tương lai—và điều này được cộng đồng gọi là “ICO 2.0”. Nhưng nó không phải là sự quay trở lại đơn giản của ICO năm 2017。
Khi huy động vốn, dự án cần công bố thông tin như nguồn cung Token, lịch trình mở khóa, quyền quản trị, v.v., đồng thời phải nêu rõ khi nhận tiền thì sẽ làm gì và hiện đang ở bước nào. Sau khi hoàn thành cam kết hoặc vĩnh viễn ngừng thực hiện, dự án có thể nộp Transition Report để chấm dứt chính thức hợp đồng đầu tư được covered liên quan đến Token; bản thân Token vẫn có thể tiếp tục được giao dịch。
Nói ngắn gọn: năm 2017 là “huy động tiền trước, tính sau”; còn ICO 2.0 thì đưa cả việc huy động vốn, công bố thông tin, xây dựng và thoát khỏi dự án vào trong quy tắc。
Gánh nặng lớn nhất của Token có lẽ đang dần được tháo gỡ
Reg CA giải quyết không chỉ việc “sau này phát Token mới như thế nào”, mà còn phải xử lý các vấn đề do quá khứ để lại:Token rốt cuộc có phải là chứng khoán hay không。
Trước đây, nhiều dự án luôn tìm cách chứng minh Token của mình không phải là chứng khoán; vì một khi bị xác định là chứng khoán, họ sẽ phải đối mặt với các quy tắc phát hành, công bố và giao dịch chặt chẽ hơn。
Điều này cũng dẫn đến hai vấn đề。
Thứ nhất, khi phát hành Token, có thể liên quan đến hợp đồng đầu tư, nhưng dự án đã hoạt động nhiều năm rồi; khi nào mới có thể kết thúc quan hệ pháp luật chứng khoán này vẫn chưa có câu trả lời rõ ràng。
Thứ hai, để tránh Token giống chứng khoán hơn, nhiều dự án cũng không dám để Token trực tiếp “gánh” giá trị của giao thức. Đặc biệt, các thiết kế như chia cổ tức, phân phối lợi nhuận, mua lại chủ động… đều có thể làm củng cố tính chất chứng khoán。
所以 Crypto 才会出现一个很奇怪的现象:协议明明很赚钱,Token 却只能做治理、质押和激励,很难直接分享协议收入。
Reg CA tương đương với việc đưa ra các giải pháp mới cho cả hai vấn đề đó。
1) Sau khi dự án hoàn thành hoặc vĩnh viễn ngừng việc đã cam kết ban đầu, và nộp Transition Report, thì có thể chấm dứt quan hệ hợp đồng đầu tư liên quan đến Token; hơn nữa, “Safe Harbor” này cũng áp dụng cho các Token cũ đã được phát hành trước đó。
2) Dự án cũng không nhất định phải tìm cách chứng minh Token “không phải là chứng khoán”; thay vào đó, có thể trong khuôn khổ quản lý tương ứng, để Token gắn với các quyền lợi kinh tế rõ ràng hơn。
Theo ước tính của chính SEC, phần có thể chịu ảnh hưởng lớn nhất trong ngắn hạn lại là các Token cũ:
SEC dự kiến mỗi năm có khoảng 130 dự án mới sẽ huy động vốn thông qua Reg CA, nhưng có thể cũng có 475 dự án cũ sẽ tận dụng quy tắc mới để giải quyết vấn đề danh tính chứng khoán mà Token từng bị gắn với trước đây。
Vì vậy, làn sóng ảnh hưởng đầu tiên sau khi Reg CA được triển khai, có lẽ không phải là bỗng nhiên xuất hiện hàng loạt ICO mới, mà là trước hết giúp một nhóm Token cũ giải quyết vấn đề danh tính chứng khoán đã làm khổ họ trong nhiều năm。
Những nền tảng và dự án nào có thể được hưởng lợi?
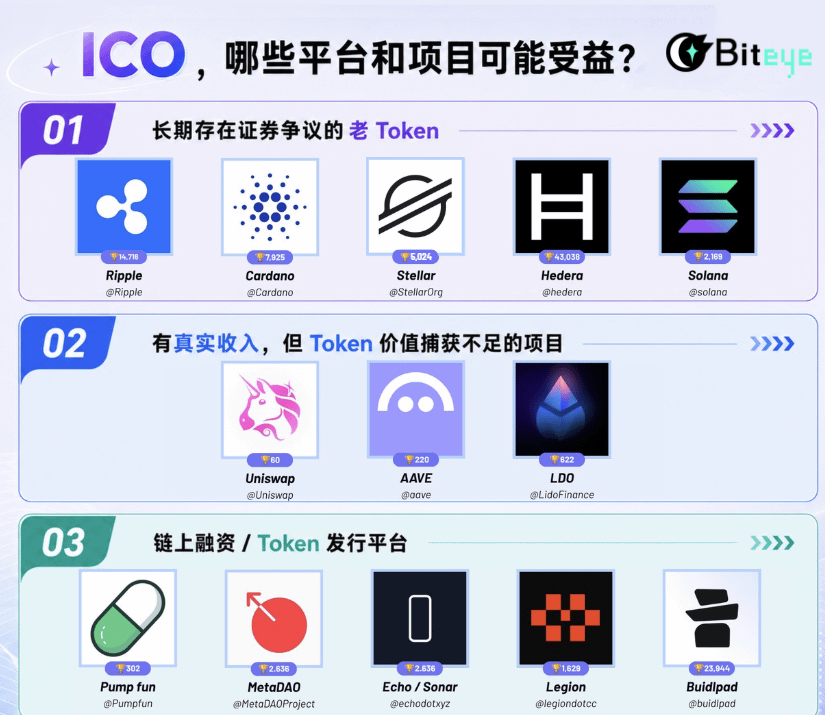
Theo những thay đổi ở phần trước, ảnh hưởng của Reg CA thực ra không chỉ là “ICO quay trở lại”. Nhìn từ thị trường hiện tại, tôi nghĩ ít nhất có ba nhóm dự án đáng để xem xét lại。
(1) Những Token cũ đã tồn tại tranh cãi về chứng khoán trong thời gian dài
Một số dự án cũ hoạt động kinh doanh, người dùng và hệ sinh thái đều không có vấn đề lớn, nhưng trong giá lại luôn tồn tại thêm một lớp “chiết khấu do quản lý” rất khó định lượng。
Thị trường sẽ lo ngại việc SEC điều tra, kiện tụng, sàn giao dịch Mỹ gỡ niêm yết, các tổ chức không dám nắm giữ, thậm chí dự án không thể mở rộng thị trường Mỹ một cách bình thường。
Những rủi ro này sẽ không xuất hiện trực tiếp trong doanh thu và TVL, nhưng lại có thể đè nặng lâu dài lên định giá mà thị trường sẵn sàng đưa ra。
(2) Dự án có doanh thu thực, nhưng mức độ “bắt giá trị” từ Token không đủ
Trước đây, khi đánh giá Token, Crypto thường xem TVL, khối lượng giao dịch, FDV, câu chuyện/narrative… nhưng rất ít khi thực sự tính như cổ phiếu rằng “Token này tương ứng bao nhiêu lợi nhuận”。
Nếu trong tương lai ngày càng nhiều Token bắt đầu có các quyền lợi kinh tế rõ ràng, thì thị trường sẽ tự nhiên bắt đầu phân biệt hai loại dự án:
- Token được chống lưng bởi câu chuyện/narrative
- Token được hỗ trợ bởi dòng tiền
Vì vậy, nên tìm kiếm tất cả các mô hình kinh doanh đã hình thành, dòng tiền đủ rõ ràng—chẳng hạn như các giao thức DeFi trưởng thành với phí giao dịch và cho vay, doanh thu giao dịch của các công ty chứng khoán trên chuỗi, phí quản lý và phí dịch vụ của các nền tảng RWA, lợi nhuận dự trữ của bên phát hành stablecoin。
(3) Nền tảng huy động vốn / phát hành Token trên chuỗi
Nếu quy mô huy động vốn bằng Token lại mở rộng, một trong những thị trường tăng trưởng lớn nhất có thể không nằm ở riêng một Token nào, mà là một ngành công nghiệp mới hình thành xung quanh hoạt động phát hành。
Ngay từ năm ngoái, Crypto đã thử “ICO 2.0”. Trong năm đó, ICM cốt lõi của Solana là để công ty khởi nghiệp không chỉ tìm VC, mà phát hành Token trực tiếp để huy động vốn từ cộng đồng. Believe là đơn vị sớm nhất mang mô hình này bùng nổ; sau đó Pump.fun cũng bắt đầu tập trung phát triển ICM。
Reg CA giống như một hướng đi bổ sung cho những nỗ lực khám phá ICM trong suốt một năm qua: bổ sung một bộ quy tắc quản lý chính thức. Nếu con đường này chạy thông,
Các nền tảng huy động vốn on-chain như Pump.fun, MetaDAO, Echo/Sonar, CoinList… có thể từ “nền tảng phát hành token” tiếp tục chuyển thành “cổng huy động vốn” của Crypto。
Reg CA khi nào sẽ được triển khai?
Cuối cùng vẫn phải dội một gáo nước lạnh: hiện tại Reg CA mới chỉ là đề xuất, chưa chính thức có hiệu lực。
SEC đã đề xuất quy tắc vào ngày 18 tháng 8, đăng (Công báo liên bang) vào ngày 21 tháng 8; hiện đang trong giai đoạn thu thập ý kiến công chúng trong 60 ngày, hạn chót đến ngày 20 tháng 10。
Sau đó SEC vẫn cần xem xét ý kiến, sửa quy tắc và quyết định có thông qua chính thức hay không; hiện chưa có mốc thời gian chính thức。
Do bản thân đề xuất khá phức tạp, thị trường nhìn chung dự đoán nhanh nhất cũng phải đến năm 2027, thậm chí muộn hơn. Và Reg CA cũng không phải là câu trả lời cuối cùng cho việc quản lý Crypto。
Nó chủ yếu giải quyết chuyện huy động vốn, công bố thông tin và vấn đề thoát khỏi hợp đồng đầu tư của Token; các vấn đề như sàn giao dịch, công ty môi giới, bên lưu ký… không nằm trong bộ quy tắc này. Ngoài ra, cũng có khả năng nhiệm kỳ của SEC thay đổi thì quy định bị sửa. Vì vậy, hiện tại chưa cần vội hô “ICO đã trở lại”; Reg CA còn một khoảng cách khá xa mới đến giai đoạn triển khai chính thức。