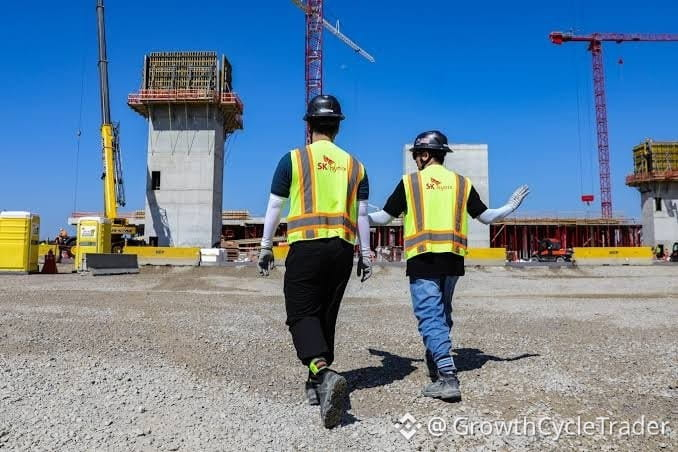
SK Hynix hôm nay khởi công xây dựng một cơ sở đóng gói tiên tiến tại West Lafayette, Indiana—nhắm tới sản xuất bộ nhớ HBM và trí tuệ nhân tạo (AI) vào cuối năm 2028. Nhưng Washington và các siêu nhà cung cấp (hyperscalers) vẫn chưa hài lòng với khâu lắp ráp phía sau (backend). Họ muốn các nhà máy chế tạo wafer (front-end) ngay trên lãnh thổ Mỹ, để có thể đồng thiết kế bộ nhớ AI tùy chỉnh ngay cạnh các nhóm phát triển bộ tăng tốc (accelerator).
Chủ tịch SK Group, Chey Tae-won, xác nhận các khách hàng tại Mỹ đang yêu cầu rõ ràng một nhà máy nội địa. Việc khảo sát địa điểm đã diễn ra hơn một tháng. Công ty sẽ xây dựng ở nơi nào phù hợp nhất với điện, nước, đất và một hệ sinh thái hiện có.
Phần còn lại của ngành công nghiệp đã bắt đầu chi những khoản tiền “chín chữ số”. Samsung đang chuẩn bị khởi động công việc trong năm nay tại một nhà máy (foundry) Taylor thứ hai ở Texas, nhắm tới công nghệ 2 nm vào năm 2030, đặt trên nền một kế hoạch đầu tư 37 tỷ USD cho các hạng mục xây dựng tại Mỹ. Micron đã nâng kế hoạch nhà máy trong nước đến năm 2035 lên hơn 250 tỷ USD. TSMC đã nâng cam kết tại Arizona từ 165 tỷ USD lên 265 tỷ USD—về sau là mười nhà máy wafer, hai địa điểm đóng gói và một trung tâm R&D.
Đóng gói đưa chip ra thị trường. Một nhà máy front-end sẽ “khóa” nguồn cung sát ngay cạnh khách hàng. Đó là sức ép mà SK Hynix hiện đang phải đối mặt—và là thực tế chiến lược đang định hình lại chuỗi cung ứng bộ nhớ.
Chủ tịch SK Group, Chey Tae-won, xác nhận các khách hàng tại Mỹ đang yêu cầu rõ ràng một nhà máy nội địa. Việc khảo sát địa điểm đã diễn ra hơn một tháng. Công ty sẽ xây dựng ở nơi nào phù hợp nhất với điện, nước, đất và một hệ sinh thái hiện có.
Phần còn lại của ngành công nghiệp đã bắt đầu chi những khoản tiền “chín chữ số”. Samsung đang chuẩn bị khởi động công việc trong năm nay tại một nhà máy (foundry) Taylor thứ hai ở Texas, nhắm tới công nghệ 2 nm vào năm 2030, đặt trên nền một kế hoạch đầu tư 37 tỷ USD cho các hạng mục xây dựng tại Mỹ. Micron đã nâng kế hoạch nhà máy trong nước đến năm 2035 lên hơn 250 tỷ USD. TSMC đã nâng cam kết tại Arizona từ 165 tỷ USD lên 265 tỷ USD—về sau là mười nhà máy wafer, hai địa điểm đóng gói và một trung tâm R&D.
Đóng gói đưa chip ra thị trường. Một nhà máy front-end sẽ “khóa” nguồn cung sát ngay cạnh khách hàng. Đó là sức ép mà SK Hynix hiện đang phải đối mặt—và là thực tế chiến lược đang định hình lại chuỗi cung ứng bộ nhớ.