
Tôi nhớ mình đã từng xem một vài câu chuyện RWA giao dịch tốt từ trước khi tôi có đủ bằng chứng rằng việc hình thành vốn bản thân đã trở nên dễ dàng hơn. Ban đầu tôi coi việc phát hành là mốc quan trọng. Gần đây tôi kém tin hơn. Việc đưa một chứng khoán SME lên onchain chẳng có ý nghĩa nhiều nếu nhà đầu tư vẫn phải đi qua nhiều hệ thống rời rạc trước khi họ thực sự có thể sở hữu và giao dịch nó.
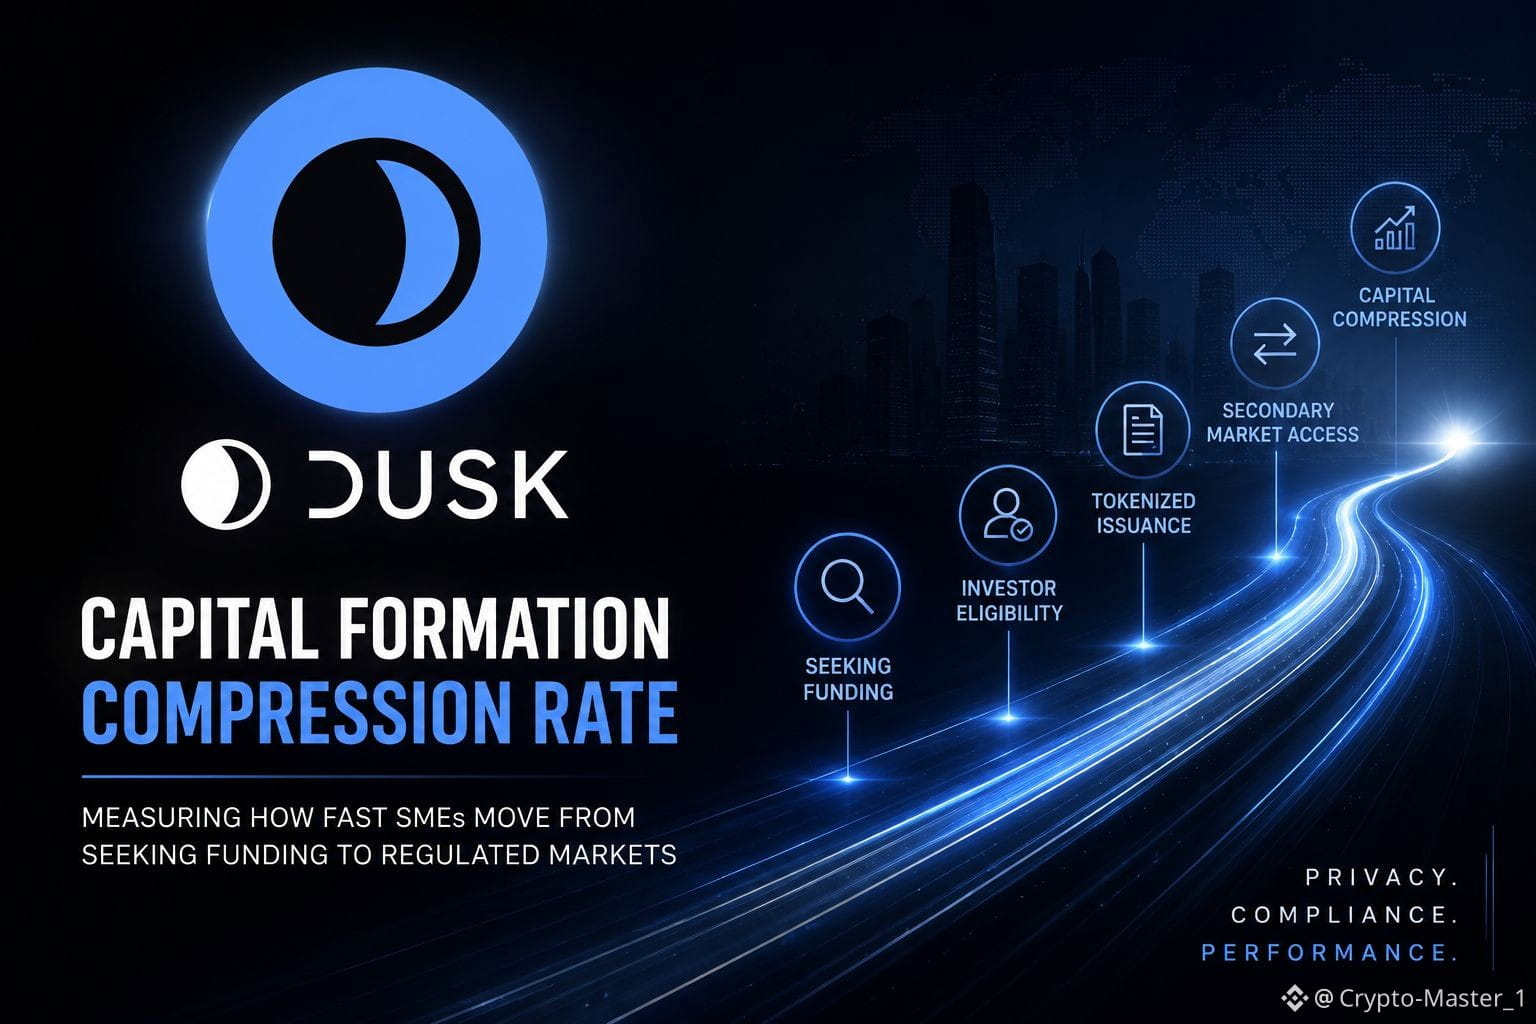
Vì vậy tôi cứ nghĩ về Tỷ lệ Nén Hình thành Vốn (Capital Formation Compression Rate) cho $DUSK : khoảng thời gian giữa lúc một SME tìm kiếm vốn và đạt tới nhà đầu tư đã được xác minh — rồi đến phát hành (issuance), thanh toán (settlement), sau đó là một thị trường thứ cấp được quản lý.
Phần thú vị nằm ở sự lặp lại. Nếu Dusk có thể giữ tính đủ điều kiện (eligibility), quyền sở hữu (ownership) và thanh toán (settlement) trong một quy trình dùng lại được, thì lần huy động thứ hai về mặt lý thuyết sẽ dễ hơn lần đầu. Điều đó tạo ra một vòng lặp giữ chân (retention loop) thay vì chỉ là một lần token hóa.
Nhưng tôi sẽ cẩn trọng với câu chuyện token. Quy trình nhanh hơn không tự động tạo ra nhu cầu lặp lại $DUSK demand. Tôi muốn thấy các giao dịch thực sự tạo ra phí, sự tham gia của validator/staking được duy trì ổn định, và việc sử dụng mạng hấp thụ được nguồn cung lưu hành thay vì giá chỉ phản ứng với các câu chuyện về DuskEVM hoặc RWA. Việc mở khóa (unlocks) và pha loãng (dilution) vẫn còn quan trọng.
Trường hợp thất bại cũng khá đơn giản: việc phát hành tăng lên, nhưng nhà đầu tư không quay lại; thanh khoản thứ cấp vẫn mỏng; hoặc hoạt động tồn tại chủ yếu để tạo ra các chỉ số ấn tượng.
Với tư cách là một trader, tôi sẽ theo dõi liệu các chu kỳ huy động vốn có thực sự được nén lại qua các lần phát hành lặp lại hay không. Nếu thời gian giảm đi trong khi phí tự nhiên (organic fees) và thanh khoản tăng lên, tôi sẽ quan tâm hơn.
Nếu chỉ có câu chuyện tăng tốc, thì tôi không.
#dusk $DUSK @Dusk
Vì vậy tôi cứ nghĩ về Tỷ lệ Nén Hình thành Vốn (Capital Formation Compression Rate) cho $DUSK : khoảng thời gian giữa lúc một SME tìm kiếm vốn và đạt tới nhà đầu tư đã được xác minh — rồi đến phát hành (issuance), thanh toán (settlement), sau đó là một thị trường thứ cấp được quản lý.
Phần thú vị nằm ở sự lặp lại. Nếu Dusk có thể giữ tính đủ điều kiện (eligibility), quyền sở hữu (ownership) và thanh toán (settlement) trong một quy trình dùng lại được, thì lần huy động thứ hai về mặt lý thuyết sẽ dễ hơn lần đầu. Điều đó tạo ra một vòng lặp giữ chân (retention loop) thay vì chỉ là một lần token hóa.
Nhưng tôi sẽ cẩn trọng với câu chuyện token. Quy trình nhanh hơn không tự động tạo ra nhu cầu lặp lại $DUSK demand. Tôi muốn thấy các giao dịch thực sự tạo ra phí, sự tham gia của validator/staking được duy trì ổn định, và việc sử dụng mạng hấp thụ được nguồn cung lưu hành thay vì giá chỉ phản ứng với các câu chuyện về DuskEVM hoặc RWA. Việc mở khóa (unlocks) và pha loãng (dilution) vẫn còn quan trọng.
Trường hợp thất bại cũng khá đơn giản: việc phát hành tăng lên, nhưng nhà đầu tư không quay lại; thanh khoản thứ cấp vẫn mỏng; hoặc hoạt động tồn tại chủ yếu để tạo ra các chỉ số ấn tượng.
Với tư cách là một trader, tôi sẽ theo dõi liệu các chu kỳ huy động vốn có thực sự được nén lại qua các lần phát hành lặp lại hay không. Nếu thời gian giảm đi trong khi phí tự nhiên (organic fees) và thanh khoản tăng lên, tôi sẽ quan tâm hơn.
Nếu chỉ có câu chuyện tăng tốc, thì tôi không.
#dusk $DUSK @Dusk