

Nguồn: ZAKER Tài chính
Ngày 24 tháng 8, báo cáo nửa năm của XPeng đã được công bố.
Trong cuộc họp điện thoại công bố báo cáo tài chính, He Xiaopeng đã để lại nhiều “micro” hơn cho tin vui của robot, còn việc giảm tốc và khoản lỗ 1,34 tỷ nhân dân tệ trở thành nhân vật phụ.
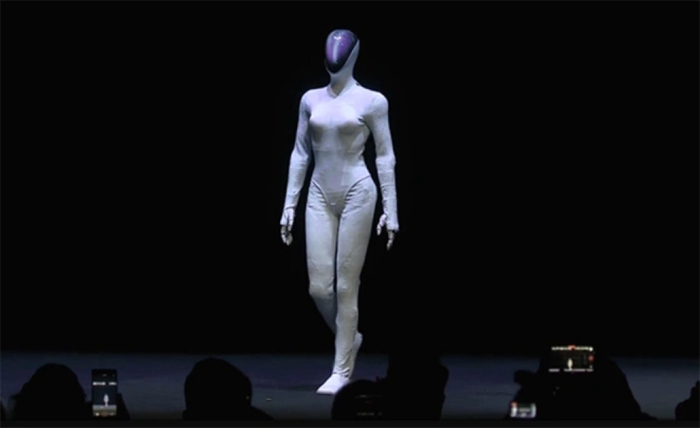
Điều đáng suy ngẫm là, cũng vào đúng ngày đó, NIO đã công bố một quyết định quan trọng về trí tuệ thân thể. Ngày càng có nhiều người thuộc hệ “Xiaopeng” đang ăn khớp với nhau, dùng một câu chuyện quyến rũ hơn để vượt qua bão.
Cơn bão này, có lẽ còn dữ dội hơn cả những gì các “đại gia” ngành ô tô dự đoán.
Trước hết, hãy xem giá cổ phiếu.
Ngày 25 tháng 8, cổ phiếu của Tập đoàn XPeng trên sàn Hồng Kông đóng cửa ở mức 43,30 HKD, giảm sâu 9,19%. Trong phiên, mức thấp nhất chạm 42,66 HKD, lập kỷ lục đáy mới trong 52 tuần. Cổ phiếu Hồng Kông của NIO cùng ngày đóng cửa ở 33,14 HKD, giảm 3,45%; Li Auto trên sàn Hồng Kông đóng cửa 47,68 HKD, giảm 3,60%. Ba hãng xe mới cùng lúc đồng loạt giảm điểm trong ngày, có thể thấy rõ tâm lý bi quan của thị trường.
Về vốn hóa thị trường, tính đến hết phiên ngày 25/8: Nio—tổng vốn hóa cổ phiếu niêm yết tại Hồng Kông 85,543 tỷ HKD; Xiaopeng—82,97 tỷ HKD; Li Auto—97,759 tỷ HKD. Cả Nio và Xiaopeng đều rơi xuống dưới mốc 90 tỷ HKD, còn Li Auto cũng mất ngưỡng 100 tỷ HKD. Đã từng có thời, “蔚小理” (Nio–Xiaopeng–Li Auto) đều có vốn hóa đỉnh cao trên 2000 tỷ, thậm chí 3500 tỷ HKD; nay cả ba cộng lại đã bốc hơi hơn 4000 tỷ HKD.
Trong nửa đầu năm 2026, cả 13 doanh nghiệp xe chủ lực trong nhóm cổ phiếu ô tô trên Hồng Kông đều đồng loạt giảm; Beijing Automotive giảm 59,6%, Seres giảm 56,7%, Lantu giảm 54,1%... Toàn bộ nhóm ngành có vốn hóa nửa năm đã teo lại hơn 1,1 nghìn tỷ NDT.
Nói thêm về doanh số.
Tháng 7, Leapmotor dẫn đầu với 101.267 xe, vượt xa tạo nên khoảng cách đáng kể so với các đối thủ mới; mảng phân phối của Huawei Smart Selection đạt 45.046 xe, xếp thứ hai; Xiaopeng giao 38.027 xe, tăng 3,6% so với cùng kỳ, đứng thứ ba; Nio giao 35.934 xe, tăng 71,0%, lập kỷ lục doanh số trong tháng; Lý tưởng (Li Auto) giao 30.468 xe, giảm nhẹ 0,9% so với cùng kỳ, là doanh nghiệp duy nhất trong nhóm các hãng xe mới có mức giảm so với cùng kỳ.
Lũy kế 7 tháng đầu: Leapmotor khoảng 4,58 triệu xe; Nio khoảng 2,27 triệu; Li Auto khoảng 2,24 triệu; Xiaopeng khoảng 2,04 triệu. Những “đầu tàu” của nhóm xe mới từng một thời nay, về doanh số lũy kế đã bị Leapmotor bỏ xa hơn gấp đôi.
Khốc liệt hơn nữa là “bức tranh” quy mô thị trường ngành. Theo dữ liệu của Hiệp hội Công nghiệp Ô tô Trung Quốc, trong nửa đầu năm 2026, doanh số xe du lịch đạt 8,288 triệu xe, giảm 24,3% so với cùng kỳ. Thứ trưởng/Phó tổng thư ký Hiệp hội Công nghiệp Ô tô Trung Quốc, Trần Sĩ Hoa, cũng công khai cho biết: biên lợi nhuận của ngành sản xuất lắp ráp ô tô nguyên chiếc chỉ 1,5%, ở mức thấp nhất trong lịch sử.
Tiếp theo là dữ liệu tài chính.
Lỗ ròng quý 2 của Xiaopeng là 13,4 tỷ nhân dân tệ, tăng 179,9% so với cùng kỳ. Lý tưởng (Li Auto) quý 1 đã chuyển từ lãi sang lỗ, lỗ ròng theo quý là 23 tỷ nhân dân tệ; báo cáo tài chính quý 2 sẽ được công bố vào ngày 26/8. Nio lỗ ròng quý 1 là 332 triệu nhân dân tệ—và đây đã là “đỡ thể diện” nhất trong ba công ty.
Bán càng nhiều thì lỗ càng nhiều—trở thành hiện tượng phổ biến.
Ngày 22/8, tại Diễn đàn Khoa học Công nghệ Viện Fudan về Kinh tế học trưởng đầu ngành của Trung Quốc năm 2026, Lý Bân thẳng thắn nói rằng: Ngành ô tô Trung Quốc đang bước vào “giai đoạn trận đấu chung khốc liệt nhất”. Trong ba đến năm năm tới, gần như những người chơi cuối cùng sẽ được chốt số phận. Đây đã là lần thứ ba trong năm nay ông sử dụng cách diễn đạt tương tự ở nơi công khai.
Để không phải lật bài, con đường đột phá tập trung vào hai điểm:
Thứ nhất là triển khai ra nước ngoài. Doanh số bán hàng ở hải ngoại của Xiaopeng quý 2 lần đầu tiên vượt 20.000 xe, tăng 81%; tỷ trọng doanh thu mảng kinh doanh ở nước ngoài trong nửa đầu năm vượt 25%. Leapmotor nhờ hợp tác với Tập đoàn Stellantis đẩy nhanh việc thâm nhập thị trường hải ngoại; các hãng xe lần lượt triển khai kênh bán hàng ra nước ngoài. Xuất khẩu ra nước ngoài đã chuyển từ chiến lược “có cũng được” thành “bắt buộc phải làm”.
Thứ hai là nâng trí tuệ thân thể từ tầm nhìn đưa vào hiện tại. Hà Tiểu Bằng tự trực tiếp chỉ đạo và bổ nhiệm CEO mảng kinh doanh robot; CEO Li Auto Lý Tưởng cũng khẳng định công ty sẽ chuyển từ “tạo ra ngôi nhà biết di chuyển” sang lĩnh vực trí tuệ thân thể; còn Nio thì dùng liên kết vốn để gắn chặt với những nhân tài hàng đầu về AI. Trí tuệ thân thể ban đầu chỉ là câu chuyện “tương lai”, giờ đang được các hãng xe dùng như một bản tường thuật gợi cảm vượt bão xuyên thời không.
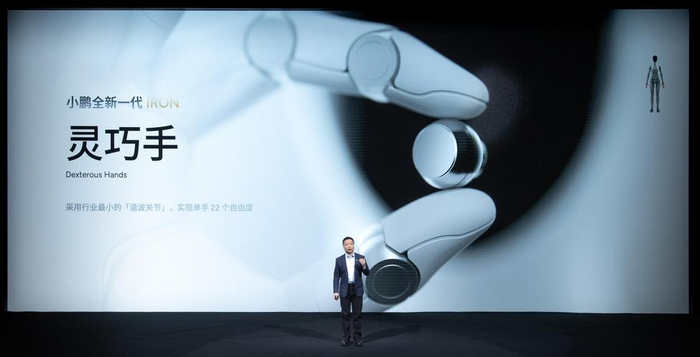
Hiện tại, có vẻ Xiaopeng đi xa nhất. Mảng robot đã hoàn tất vòng tài trợ đầu tiên vượt 900 triệu USD, định giá sau đầu tư trên 6,3 tỷ USD (khoảng 43 tỷ NDT); do IDG Capital dẫn dắt và có sự tham gia đồng thời của Tencent, Alibaba. Kế hoạch robot hình người IRON dự kiến đi vào sản xuất quy mô lớn vào cuối năm 2026, và chính thức bán ra cho khách hàng trong lĩnh vực bán lẻ và dịch vụ vào năm 2027.
Nio đi theo lộ trình “công ty độc lập + đầu tư chiến lược”. Công ty trí tuệ thân thể do người phụ trách mảng lái thông minh (điều khiển thông minh) Nhậm Thiểu Khanh sáng lập có định giá đã đạt đến mức của “kỳ lân”. Nio với vai trò cổ đông chiến lược đã đầu tư và triển khai hợp tác. Nhân sự cốt lõi trong đội ngũ phần lớn đến từ Đại học Khoa học và Công nghệ Trung Quốc, quy mô hiện gần 30 người.
Còn Li Auto thì đặt cược toàn diện. Công ty đã hoàn tất điều chỉnh cơ cấu tổ chức, bổ sung ba phòng ban cấp hai gồm: kỹ thuật trí tuệ thân thể, tương tác trí tuệ thân thể và hành vi trí tuệ thân thể. Dự án robot hình người mã “Nexus” đã cho ra đời nguyên mẫu robot bánh xe. Mức đầu tư R&D cả năm 2026 dự kiến lên tới 12 tỷ NDT, trong đó phần dành cho AI chiếm khoảng 50%. Lý Tưởng đánh giá: “Trong 3–5 năm tới, bản chất của cuộc cạnh tranh giữa các xe thông minh phân khúc trung cao cấp sẽ chính là cạnh tranh trí tuệ thân thể.”
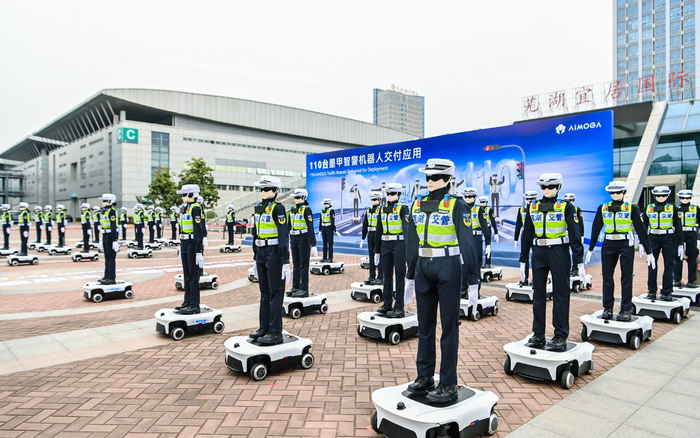
Ngoài ra, BYD năm 2022 đã thành lập nhóm nghiên cứu trí tuệ thân thể (具身智能), mã dự án “尧舜禹”; GAC (Quảng Châu) tháng 2/2026 sẽ ươm tạo thành lập công ty công nghệ Huilun (慧仑科技); Leapmotor đã xác nhận kế hoạch kinh doanh robot. Các hãng xe như FAW, Dongfeng, Seres, SAIC, Geely, Great Wall… đều liên tục “vào cuộc” dày đặc vào năm 2026.
Tuy nhiên, các hãng xe buộc phải đối mặt với một câu hỏi treo lơ lửng: hãng xe “tạo ra con người” (tạo ra robot/nhân hình), rốt cuộc là độc dược hay thuốc giải?
Nhìn từ “bài trên tay”, việc hãng xe làm trí tuệ thân thể có lợi thế tự nhiên.
Tính phổ dụng của chuỗi cung ứng cực cao. Hơn 85% đối tác chuỗi cung ứng của IRON trùng với hoạt động của Xiaopeng—các năng lực trong sản xuất động cơ điện, cảm biến, quản lý pin, gia công chính xác dùng trong làm xe có thể chuyển trực tiếp sang robot. Quản lý chuỗi cung ứng chính xác của ngành ô tô cũng có thể hỗ trợ sản xuất hàng loạt robot, giảm đáng kể chi phí biên cho nghiên cứu phát triển.
Bối cảnh ứng dụng tự mang dữ liệu. Nhà máy tự có của hãng xe cung cấp các tình huống thực tế như dập, hàn, lắp ráp tổng; có thể ghi lại thao tác của công nhân lành nghề, dữ liệu thành công và thất bại, từ đó tạo thành vòng khép kín dữ liệu—những dữ liệu này có đầy đủ ngữ cảnh, các công ty bên ngoài khó tiếp cận.
Nguồn vốn và “hồ bơi” nhân tài. Trong nửa đầu 2026, tổng số tiền tài trợ liên quan đến robot hình người trên toàn cầu đạt 104,1 tỷ NDT, vượt quá cả năm 2025. Việc các hãng xe đầu tư nghiên cứu phát triển hàng trăm tỷ và đội ngũ kỹ sư hàng nghìn người—phần lớn các công ty khởi nghiệp robot đều khó có thể với tới.
Nhưng nếu muốn giành lợi thế trong cuộc so tài với những công ty robot thuần túy như Unitree (宇树), có lẽ mọi chuyện không hề đơn giản như vậy.
Thách thức lớn nhất vẫn nằm ở “bộ não”. Thuật toán lái thông minh của hãng xe có thể tái sử dụng cho robot, nhưng lái tự động phải đối mặt với môi trường lái tương đối theo quy tắc. Còn robot phải xử lý môi trường vật lý muôn hình vạn trạng, mức độ khó trong nghiên cứu phát triển cao hơn đáng kể so với lái tự động.
Thách thức thứ ba: lộ trình thương mại hóa chưa rõ ràng. Thời điểm thương mại hóa quy mô lớn của trí tuệ thân thể vẫn mơ hồ; khác biệt giữa phòng thí nghiệm và bối cảnh thực tế rất lớn. Từ mẫu thử đến triển khai dây chuyền sản xuất hàng loạt đối mặt nhiều thách thức chồng chéo.
Thách thức thứ tư: đốt tiền kéo tụt mảng kinh doanh chính trong ngắn hạn. Đầu tư R&D robot cao, chi phí linh kiện lõi đắt đỏ, cần mảng kinh doanh ô tô tiếp tục “bơm máu” để duy trì. Chi phí R&D quý 2 của Xiaopeng là 2,91 tỷ NDT, tăng 32,1%; dự kiến năm 2026, khoản R&D liên quan tới AI về mảng vật lý sẽ tiếp tục nâng lên 7 tỷ NDT. Trong khi mảng kinh doanh ô tô bản thân vẫn đang lỗ, dùng tiền mặt để nuôi một mảng kinh doanh mới chỉ đốt tiền trong ngắn hạn mà chưa kiếm được tiền—đó là bài toán về dự trữ tài chính và quyết tâm chiến lược của doanh nghiệp.
Đánh giá của quỹ IDG thì ngược lại khá lạc quan, cho rằng robot hình người đang chuyển từ giai đoạn khám phá kỹ thuật sang giai đoạn ứng dụng quy mô. Nhưng có một thực tế không thể né tránh: khi các hãng xe “tạo ra robot”, đối thủ thật sự liệu có phải là nhau không—hay là những tay chơi chuyên nghiệp như Unitree, Zhirong (智元) đã “all in” vào robot từ ngày đầu. Hãng xe có bối cảnh, có vốn, có chuỗi cung ứng; nhưng ở các lĩnh vực cốt lõi như thiết kế bản thể robot, điều khiển chuyển động, thao tác khéo léo… thì mức độ tích lũy có thể chưa chắc sâu bằng công ty chuyên nghiệp.
Hà Tiểu Bằng từng nói trong một bức thư nội bộ: muốn đến năm 2026 “biến giấc mơ thành sản phẩm sản xuất hàng loạt”.
Chỉ sản xuất hàng loạt mới là điểm bắt đầu. Vấn đề thật sự là: khi IRON rời khỏi nhà máy, bước vào cửa hàng và cả gia đình; khi khoản đầu tư chiến lược của Nio, Nexus của Li Auto, và Mojiа của Chery (墨甲) tất cả tiến ra thị trường—liệu các hãng xe có thể chạy nhanh hơn “tay chuyên nghiệp” trên con đường trí tuệ thân thể không? Cuộc canh bạc liên ngành này, rốt cuộc là “độc dược” hay “thuốc giải”?
Có lẽ đáp án sẽ phải đến năm 2027 mới được làm rõ.
Nguồn: Quan sát thương mại Thiên Hà