Trong các dự án blockchain, khi nói về việc tổ chức áp dụng, thường người ta nói “công nghệ của chúng tôi tiên tiến đến mức nào”. Lần này Rayls đăng bài blog này thì khác: họ dành phần lớn thời lượng để nói về lời phàn nàn của khách hàng, và lời phàn nàn đó khá thẳng thắn. Tôi đọc xong thấy rằng điều thực sự đáng nói không phải là danh sách sản phẩm, mà là việc họ thừa nhận một chuyện ngành ít khi chịu thừa nhận.
Trước hết, bản thân lần phát hành này có một điểm gì đó bất thường.
Rayls ra mắt Sovereign vào ngày 25 tháng 8, một blockchain riêng cho các tổ chức tài chính. Nhưng theo thông tin chính thức, nền tảng lõi của nó đã chạy trong môi trường sản xuất từ tháng 6 năm 2024, và hiện đã có hơn 30 tổ chức tài chính cài đặt, sử dụng. Sovereign là phiên bản được tái cấu trúc từ sản phẩm trước đó tên là Rayls Privacy Node; việc tái cấu trúc đủ triệt để nên đổi tên.
Nói cách khác, đây không phải một lần phát hành bắt đầu từ số không, mà là chính thức biến thứ đã chạy trong hai năm thành sản phẩm. Thứ tự này không phổ biến trong ngành crypto.
Khách hàng rốt cuộc đang phàn nàn điều gì
Phần giá trị nhất trong bài blog vừa được Rayls công bố là nó liệt kê bốn phản hồi từ khách hàng. Tôi sẽ khai triển một phản hồi trong số đó, vì đó là điểm xuất phát của cả sản phẩm.
Phản hồi đó là: hạ tầng dùng chung căn bản không bán được.
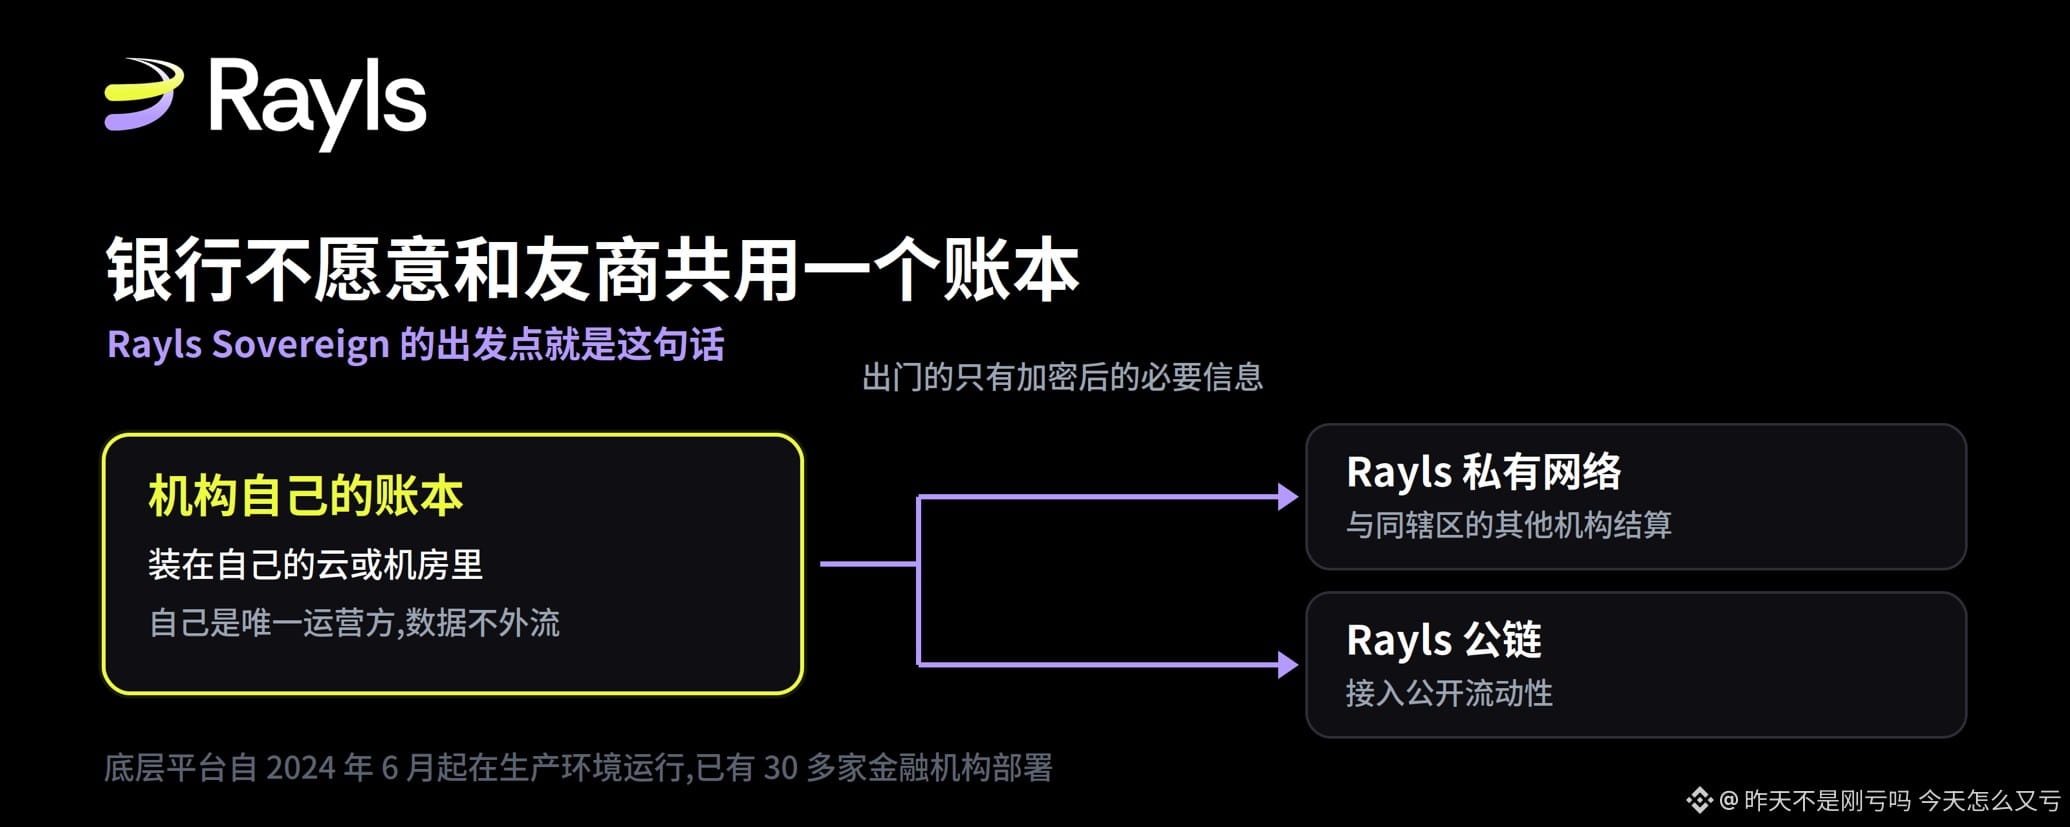
Ý của phía chính thức là: một sổ cái dùng chung với đối tác cùng ngành, trước khi ký hợp đồng thì không qua nổi ba “ải” là lưu trú dữ liệu, bảo mật và tính độc lập vận hành. Các ngân hàng không muốn dùng chung một cơ sở dữ liệu với nhau, và họ vốn dĩ cũng không nên bị yêu cầu làm vậy. Mỗi tổ chức đều muốn cấu hình hệ thống theo các chính sách nội bộ, tiêu chuẩn quản trị rủi ro và tuân thủ của riêng họ, đồng thời tích hợp tùy biến với hệ thống tài chính lõi của mình.
Câu này nghe có vẻ bình thường, nhưng nó phủ định một giả định mặc định của blockchain trong khu vực tổ chức suốt vài năm qua. Toàn bộ câu chuyện của blockchain liên minh được xây dựng trên ý tưởng “ai cũng dùng chung một chuỗi”, còn phản hồi này nói thẳng rằng giả định đó chết ngay từ khâu mua sắm.
Câu trả lời của Sovereign: ưu tiên chủ quyền trước, rồi mới kết nối
Cách làm của họ là đảo ngược thứ tự.
Mỗi tổ chức vận hành sổ cái của riêng mình, đặt trong môi trường của riêng họ, và họ là bên vận hành duy nhất. Không có dữ liệu nào được tập hợp vào một “bể” công cộng. Chỉ có thông tin cần thiết sau khi được mã hóa mới được mang ra ngoài — tức là phần dùng để giao dịch với người khác, và phần cần thiết để cung cấp tính chắc chắn; ví dụ chính thức họ đưa ra là bằng chứng không có kiến thức (zero-knowledge proof).
Sau khi đứng vững ở vị trí chủ quyền đó, tổ chức lại kết nối ra bên ngoài: thông qua mạng riêng của Rayls để nối tới các tổ chức khác trong cùng một khu vực tài phán; và thông qua Rayls public để đi vào thanh khoản công khai.
Tôi thấy điểm thông minh nhất của thiết kế này là nó tách “quyền riêng tư” và “kết nối” — hai thứ thường đánh nhau với nhau — thành hai bước theo thứ tự, thay vì thỏa hiệp chúng trong cùng một lớp.
Ngoài ra, ba phản hồi phàn nàn khác cũng đáng được nhắc tới
Điểm thứ nhất là vì sao nguyên mẫu không thể vào sản xuất. Nhóm đổi mới đã làm ra một nguyên mẫu mã hóa hóa khá tốt, nhưng dự án này lại phải đối mặt với các bộ phận khác của ngân hàng: thẩm định an ninh, lưu trữ và bảo vệ dữ liệu, kiểm soát an ninh, tiêu chuẩn mua sắm, tích hợp với hệ thống lõi, và rủi ro & tuân thủ. Mạng công giả định mọi thứ trên chuỗi đều đọc được, bề mặt tấn công bị lộ ra; còn mạng cho phép thì hoặc yêu cầu chia sẻ dữ liệu giao dịch nhạy cảm với một liên minh gồm các đối thủ cạnh tranh, hoặc quay lại kiến trúc điểm-điểm, dựa lại vào trung gian, và không thể cung cấp cho cơ quan quản lý một nguồn dữ liệu đơn lẻ làm căn cứ. Kết quả là nguyên mẫu mãi không trở thành một phần trong mô hình vận hành của tổ chức.
Điểm thứ hai là câu chuyện về hiệu quả không đúng. Chỉ làm một quy trình nội bộ có sẵn nhanh hơn hay rẻ hơn là không đủ để bù chi phí quản lý thay đổi khi phải thay thế hạ tầng lõi. Thứ các tổ chức thật sự muốn là năng lực mà họ hiện không có, ví dụ: phát hành tiền gửi được token hóa, nắm giữ và chuyển stablecoin, phân phối các tài sản được token hóa, và thanh toán nguyên tử với đối tác — đồng thời không giao quyền kiểm soát dữ liệu của chính họ và quan hệ với khách hàng.
Thứ ba là: các nhà cung cấp nền tảng hiện hữu luôn có cái giá riêng. Chính thức nêu rõ vài khoản: bị khóa nhà cung cấp một cách “ngầm”, không tương thích với chuẩn EVM, sau đó mới phát hiện ra phí cấp phép ngầm rất đắt, và sự không chắc chắn về thanh toán do tính cuối cùng theo xác suất — điều này sẽ tạo rủi ro và khóa vốn; ngoài ra còn phải dùng tiền mã hóa biến động và triển vọng quản lý không rõ ràng để trả phí giao dịch.
Câu trả lời tương ứng với Sovereign là bộ mã EVM mã nguồn mở, bộ quản lý khóa KMS hoặc HSM của chính tổ chức, kiểm soát truy cập dựa trên vai trò, tính sẵn sàng cao và giám sát, cùng việc triển khai song song với hệ thống ngân hàng lõi thay vì thay thế. Trang chính thức có một câu ví von mà tôi thấy khá chuẩn: về bản chất, đó là một bộ hệ thống ngân hàng, trên đó chạy một sổ cái EVM.
Mức độ triển khai phải nhìn theo từng phần
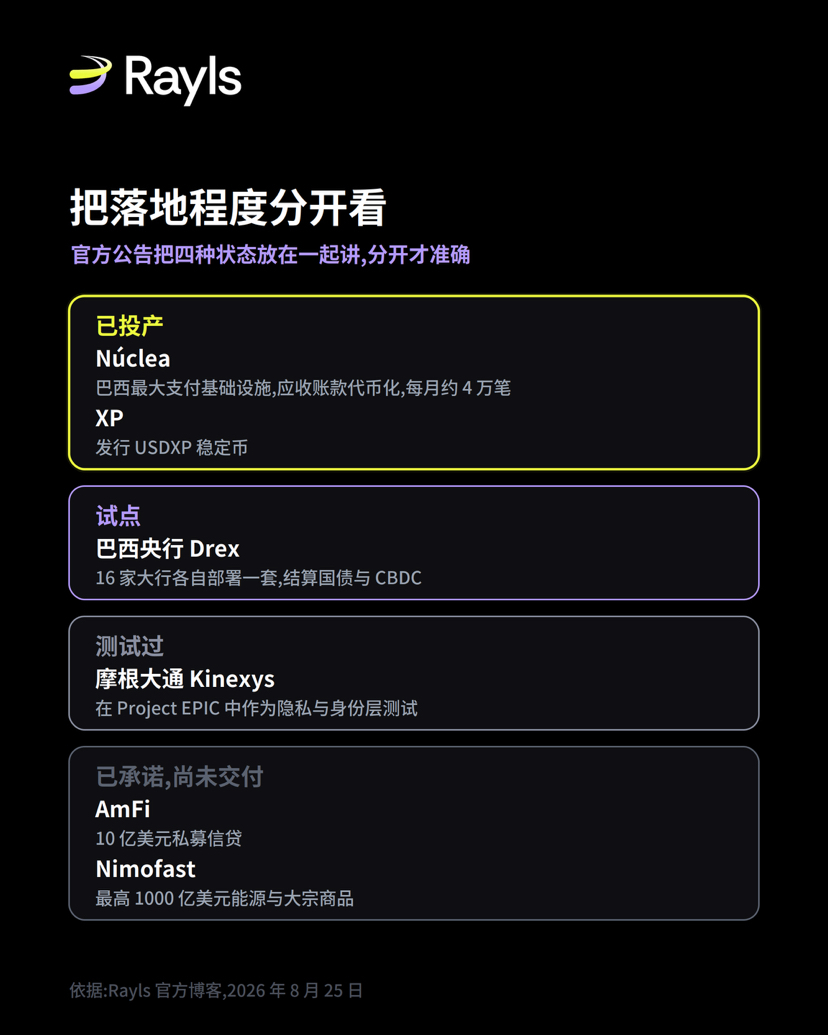
Trong phần này, phía chính thức liệt kê khá nhiều cái tên, nhưng trạng thái của chúng không giống nhau; đọc chung dễ bị phóng đại. Tôi chia theo bốn mức độ triển khai.
Đã có hai bên đang chạy trong môi trường sản xuất. Núclea là cơ sở hạ tầng thị trường tài chính thanh toán lớn nhất ở Brazil, mỗi năm xử lý 3,5 nghìn tỷ USD giao dịch thanh toán; chính thức họ ví nó như bản DTCC của Brazil. Trên Rayls, Núclea thực hiện token hóa các khoản phải thu của doanh nghiệp, quy mô khoảng 40.000 giao dịch tài sản được token hóa mỗi tháng. XP là nền tảng công ty chứng khoán chủ chốt ở Mỹ Latinh, quản lý quy mô 400 tỷ USD; trên Rayls Sovereign, họ phát hành stablecoin được bảo đảm hoàn toàn bằng USD mang tên USDXP.
Nhân tiện đối chiếu chéo một chút: trước đó tôi đã xem trang quan hệ nhà đầu tư của XP. Năm 2026, quý 1, tài sản khách hàng là 1,529 nghìn tỷ real; quy đổi theo tỷ giá khoảng 3,8 thì xấp xỉ 400 tỷ USD, và con số ở đây khớp với phần nói trong bài.
Ở cấp độ thí điểm là Drex của Ngân hàng Trung ương Brazil. Ngân hàng trung ương chọn Rayls; 16 ngân hàng lớn ở Brazil mỗi ngân hàng tự triển khai một phiên bản Sovereign riêng của mình, trong đó có Santander và Sở giao dịch chứng khoán Brazil, để dùng tiền kỹ thuật số của ngân hàng trung ương thanh toán trái phiếu chính phủ và các tài sản khác. Lưu ý cách diễn đạt ở đây là pilot, tức thí điểm.
Thứ được thử nghiệm là Kinexys của JPMorgan. Theo công bố chính thức, họ thử Rayls Sovereign trong Project EPIC, như một lớp quyền riêng tư và danh tính để token hóa theo mô hình tổ chức. Thử nghiệm không đồng nghĩa với đưa vào vận hành. Ngoài ra còn có cuộc thi thử thách đổi mới sổ cái phân tán do Ngân hàng Trung ương Anh và Trung tâm Đổi mới của BIS tổ chức — đó cũng là một cuộc thi thử thách.
Được hứa nhưng vẫn chưa được giao là hai bên phát hành tài sản. AmFi có kế hoạch đưa khoản tín dụng tư nhân 1 tỷ USD lên mạng; Nimofast cam kết tối đa 100 tỷ USD cho các tài sản năng lượng và hàng hóa. Hai con số này rất lớn, nhưng dùng từ là “đang đưa vào” và “cam kết tối đa”, chứ không phải đã phát hành xong.
Sau khi tách riêng bốn hạng này, danh sách vẫn có trọng lượng, nhưng trọng lượng của nó nằm ở việc đầy đủ các loại hình tổ chức — từ ngân hàng trung ương, ngân hàng thương mại, hạ tầng thị trường đến cả bên phát hành tài sản — chứ không phải ở con số cộng dồn phần cam kết lại.
Quan điểm của tôi
Lượng thông tin thực sự của lần phát hành này không nằm ở bảng tính năng sản phẩm, mà nằm ở việc nó thừa nhận con đường “chia sẻ sổ cái” đi không thông ngay ở khâu mua sắm, và theo đánh giá đó mà tổ chức lại kiến trúc.
Để đánh giá liệu nó có thành không, tôi sẽ nhìn vào hai việc. Thứ nhất: hai khoản tài sản đã cam kết — khoản tín dụng tư nhân 1 tỷ USD và năng lượng & hàng hóa tối đa 1000 tỷ USD — liệu có thực sự được phát hành trong vài quý tới không. Thứ hai là triển khai toàn cầu; phía chính thức nói rằng họ đang mở rộng từ nền tảng sản xuất ở Brazil sang Mỹ, Anh và châu Âu. Môi trường quản lý ở các thị trường đó khác rất nhiều so với Brazil; việc có nhân bản được hay không là chuyện khác.
Trước đó, hai bên đã đi vào sản xuất và 16 ngân hàng trong giai đoạn thí điểm chính là bằng chứng cụ thể nhất hiện có.
Nguồn tham khảo: Blog chính thức của Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions)
Link blog chính thức: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell, ngày 25 tháng 8 năm 2026); Dữ liệu XP đối chiếu chéo từ trang quan hệ nhà đầu tư của XP Inc., Q1 26