@Dusk #dusk $DUSK
Tôi đã dừng việc xem biểu đồ của DUSK trong chốc lát và bắt đầu tìm hiểu cấu trúc khuyến khích đằng sau nó. Điều đó đã thay đổi cách tôi nhìn nhận token.
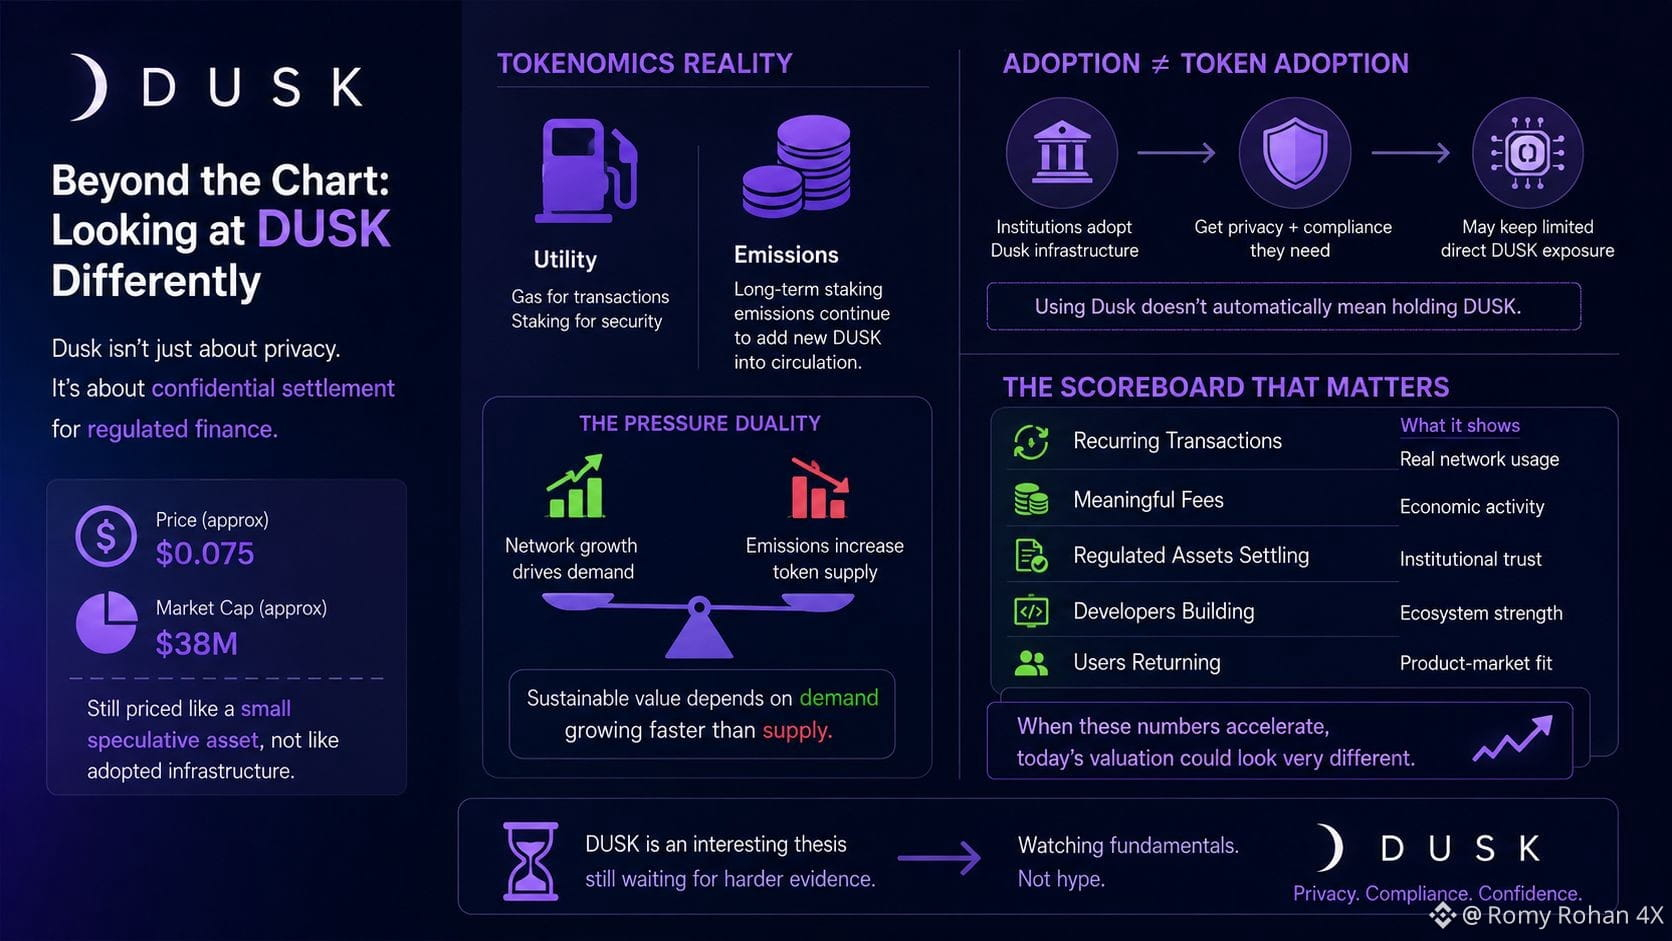
Với mức giá khoảng 0,075 USD và vốn hóa khoảng 38 triệu USD, DUSK vẫn được định giá như một tài sản đầu cơ quy mô nhỏ, chứ không giống như hạ tầng đã giành được sự chấp nhận của các tổ chức.
Điểm khác biệt này quan trọng.
Lập luận mạnh nhất của Dusk không chỉ đơn giản là “quyền riêng tư”. Đề xuất cụ thể hơn của nó là đưa việc thanh toán bảo mật vào các thị trường tài chính được quản lý, nơi các tổ chức có thể cần sự minh bạch cho cơ quan quản lý mà không phải phơi bày thông tin nhạy cảm cho tất cả mọi người.
Về mặt kỹ thuật, điều đó có lý.
Về mặt kinh tế, tôi lại không chắc chắn.
DUSK có tiện ích cho phí gas và staking, nhưng câu hỏi quan trọng là liệu sự tăng trưởng của mạng có tạo ra đủ nhu cầu “hữu cơ” để hấp thụ lượng phát hành token tiếp diễn hay không. Phần cung còn lại không nằm sau một “đợt mở khóa” lớn duy nhất rõ ràng; thay vào đó, DUSK mới sẽ được đưa vào thông qua lịch phát hành staking dài hạn của giao thức.
Điều này tạo ra một dạng áp lực khác.
Mạng có thể tiếp tục thưởng cho các trình xác thực, đồng thời tăng số lượng token cần có nhu cầu thực sự.
Thứ khiến tôi chú ý là việc các tổ chức nhận nuôi không tự động đồng nghĩa với việc token được sử dụng. Một công ty có thể dùng Dusk vì hạ tầng hoạt động tốt, trong khi mức độ phơi bày trực tiếp với DUSK của họ vẫn tương đối hạn chế.
Vì vậy, tôi đang theo dõi một bảng điểm khác.
Không phải số lượng người theo dõi. Không phải những tiêu đề hợp tác. Không phải những cú tăng giá ngắn hạn.
Tôi muốn thấy các giao dịch lặp lại, các khoản phí có ý nghĩa, tài sản được quản lý được giao dịch/đối soát, và các nhà phát triển xây dựng ứng dụng mà người dùng thực sự quay lại.
Nếu những con số đó bắt đầu tăng tốc, định giá hiện tại có thể sẽ trông rất khác.
Cho đến lúc đó, DUSK vẫn là một luận điểm thú vị, dù đang chờ bằng chứng thuyết phục hơn.
Tôi đã dừng việc xem biểu đồ của DUSK trong chốc lát và bắt đầu tìm hiểu cấu trúc khuyến khích đằng sau nó. Điều đó đã thay đổi cách tôi nhìn nhận token.
Với mức giá khoảng 0,075 USD và vốn hóa khoảng 38 triệu USD, DUSK vẫn được định giá như một tài sản đầu cơ quy mô nhỏ, chứ không giống như hạ tầng đã giành được sự chấp nhận của các tổ chức.
Điểm khác biệt này quan trọng.
Lập luận mạnh nhất của Dusk không chỉ đơn giản là “quyền riêng tư”. Đề xuất cụ thể hơn của nó là đưa việc thanh toán bảo mật vào các thị trường tài chính được quản lý, nơi các tổ chức có thể cần sự minh bạch cho cơ quan quản lý mà không phải phơi bày thông tin nhạy cảm cho tất cả mọi người.
Về mặt kỹ thuật, điều đó có lý.
Về mặt kinh tế, tôi lại không chắc chắn.
DUSK có tiện ích cho phí gas và staking, nhưng câu hỏi quan trọng là liệu sự tăng trưởng của mạng có tạo ra đủ nhu cầu “hữu cơ” để hấp thụ lượng phát hành token tiếp diễn hay không. Phần cung còn lại không nằm sau một “đợt mở khóa” lớn duy nhất rõ ràng; thay vào đó, DUSK mới sẽ được đưa vào thông qua lịch phát hành staking dài hạn của giao thức.
Điều này tạo ra một dạng áp lực khác.
Mạng có thể tiếp tục thưởng cho các trình xác thực, đồng thời tăng số lượng token cần có nhu cầu thực sự.
Thứ khiến tôi chú ý là việc các tổ chức nhận nuôi không tự động đồng nghĩa với việc token được sử dụng. Một công ty có thể dùng Dusk vì hạ tầng hoạt động tốt, trong khi mức độ phơi bày trực tiếp với DUSK của họ vẫn tương đối hạn chế.
Vì vậy, tôi đang theo dõi một bảng điểm khác.
Không phải số lượng người theo dõi. Không phải những tiêu đề hợp tác. Không phải những cú tăng giá ngắn hạn.
Tôi muốn thấy các giao dịch lặp lại, các khoản phí có ý nghĩa, tài sản được quản lý được giao dịch/đối soát, và các nhà phát triển xây dựng ứng dụng mà người dùng thực sự quay lại.
Nếu những con số đó bắt đầu tăng tốc, định giá hiện tại có thể sẽ trông rất khác.
Cho đến lúc đó, DUSK vẫn là một luận điểm thú vị, dù đang chờ bằng chứng thuyết phục hơn.