

Chu Giang Minh kêu gọi ít nhất 200 tỷ (nhân dân tệ), nhưng thị trường chỉ cho 600 tỷ HKD.
Tác giả | Wang Hanxing
Biên tập | Wei Jia
Trong bài phát biểu thường niên cá nhân năm 2021, Lôi Quân nhắc lại hai năm trước về Xiaomi và đặt ra một câu hỏi mang tính chất “tra tấn tinh thần”. Khi đó doanh thu và thị phần điện thoại của Xiaomi đều đang tăng nhanh, nhưng giá trị vốn hóa lại giảm liên tục xuống gần một nửa so với giá phát hành. “Tại sao thị trường vốn lại không công nhận chúng tôi?”
Vài năm sau, người sáng lập và Chủ tịch công ty ZeroRun Auto, Chu Giang Minh cũng có cùng một câu hỏi.
8月24日 sau khi thị trường Hồng Kông đóng cửa, ZeroRun Auto công bố kết quả kinh doanh quý 2 năm 2026 và báo cáo kết quả nửa đầu năm. Tổng số xe bàn giao trong nửa đầu năm của ZeroRun Auto đạt 356.487 xe, tăng 60,8% so với cùng kỳ năm 2025, đứng đầu bảng xếp hạng doanh số các thương hiệu xe điện mới của Trung Quốc. Tháng 7, lượng giao xe của ZeroRun tiếp tục lập kỷ lục mới, đạt 101.267 xe, tăng 102,0% so với cùng kỳ, trở thành thương hiệu xe điện mới đầu tiên tại Trung Quốc có lượng giao xe theo tháng vượt 100.000 xe; về mặt lợi nhuận, biên lợi nhuận gộp của công ty trong quý 2 hồi phục lên 12,6%, cải thiện rõ rệt so với quý 1. Nửa đầu năm ghi nhận lợi nhuận ròng 2,1 tỷ nhân dân tệ, liên tục đạt lợi nhuận trong nửa năm.
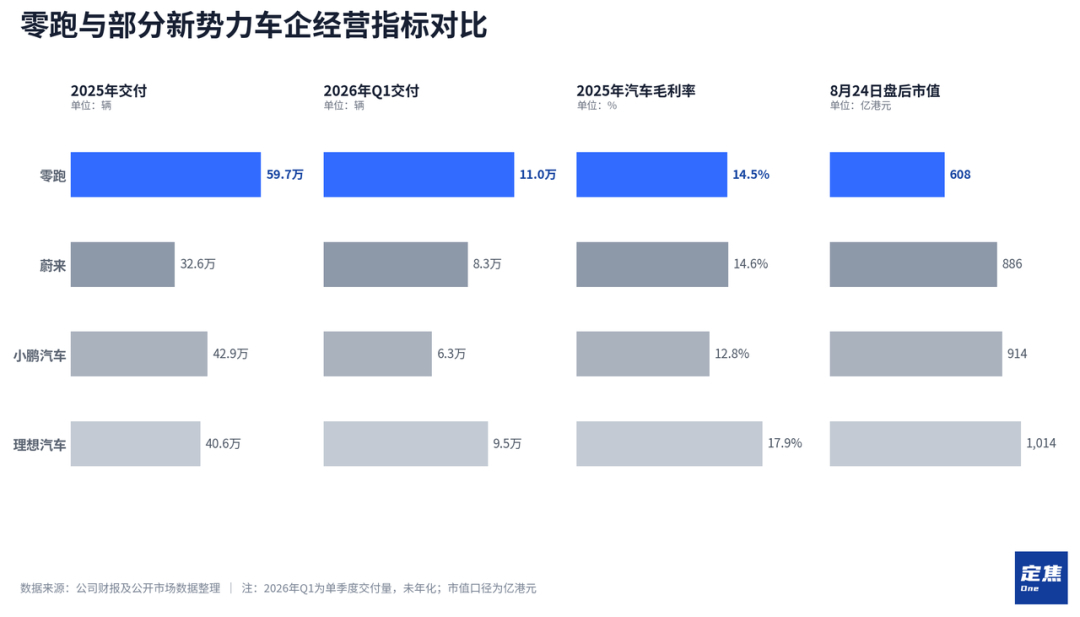
Những số liệu giao xe ấn tượng không đổi được sự ưu ái của thị trường vốn. Từ đầu năm đến nay, giá cổ phiếu của Zero? đã giảm tích lũy 12,05%. Tính đến khi đóng cửa ngày 24/8, vốn hóa của Zero? là 60,8 tỷ HKD. Trong cùng kỳ, vốn hóa của các công ty mới trong lĩnh vực xe điện lần lượt là N? 88,6 tỷ HKD, X? 91,36 tỷ HKD, L? 101,4 tỷ HKD; trong đó, cả ba công ty có lượng giao xe cao nhất ở Q2 cũng không đến một nửa của Zero?.
Gần đây Chu Giang Minh công khai nói rằng vốn hóa của Zero? hiện tại ở mức 5–6 trăm tỷ NDT bị định giá thấp nghiêm trọng. Với bốn mảng—pin, truyền động điện, kiến trúc điện tử điện khí và cả xe—nếu tách từng mảng ra thì mỗi mảng đều đáng giá từ 50 đến 100 tỷ NDT. Theo cách tính này, Zero? ít nhất phải có giá trị 2.000 tỷ NDT.
Giao xe vượt 100.000 xe/tháng, Zero? đã vượt qua ngưỡng sản xuất hàng loạt—nhưng giữa doanh số và định giá của vốn vẫn có một “khoảng cách” hơn 100 tỷ NDT. Vấn đề nằm ở chỗ nào?
01. Hiệu ứng quy mô quay trở lại, mục tiêu một triệu vẫn còn đoạn dốc phải leo
Nhìn chung, trong quý này, kết quả kinh doanh của Zero? cơ bản nằm trong phạm vi chỉ dẫn đã đưa ra trước đó. Điểm nổi bật lớn nhất vẫn là lượng giao xe; khả năng tạo lợi nhuận ổn định và mảng xuất khẩu là hai điểm sáng bên cạnh giao xe.
Trước hết, hãy nhìn vào quy mô doanh thu.
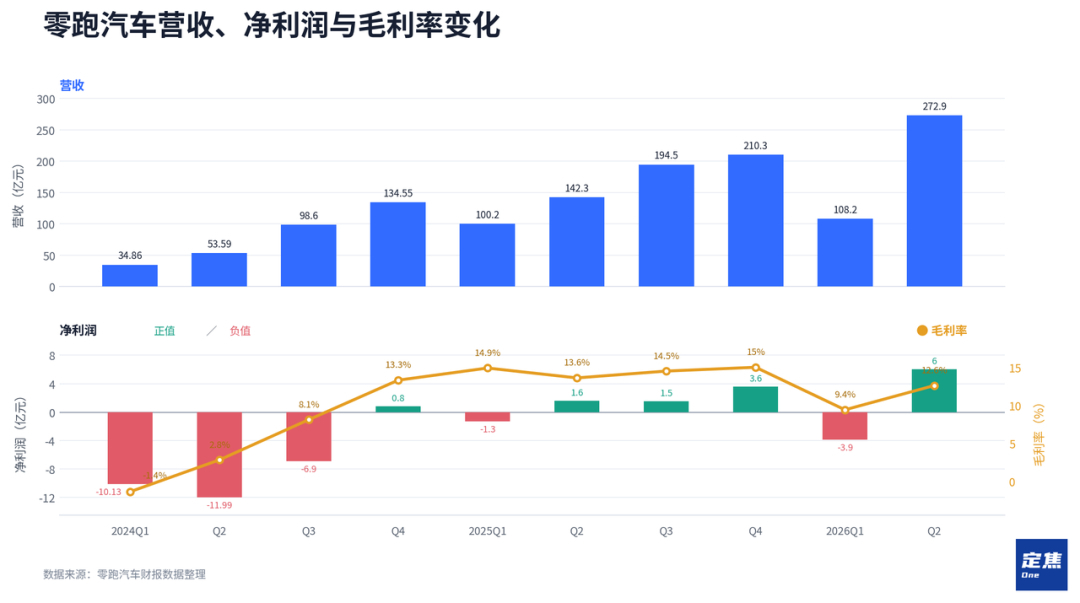
Doanh thu Q2 của Zero? đạt 27,29 tỷ NDT, tăng 91,78% so với cùng kỳ. Để so sánh, trong Q1 năm nay, tốc độ tăng doanh thu của Zero? từng chỉ khoảng 8%. Nguyên nhân chính là tỷ trọng doanh số của ba dòng xe giá rẻ A, B, T trong hệ sản phẩm của Zero? tiếp tục tăng lên trong Q1. Các dòng xe này bao phủ dải giá từ 60.000 đến 130.000 NDT, khiến giá bán bình quân bị kéo giảm đáng kể.
Xu hướng này đã được cải thiện trong Q2. Theo dữ liệu từ Bitauto, vào tháng 6/2026, trong các mẫu xe của Zero? thì A10 vẫn là mẫu bán chạy nhất, chiếm dải giá từ 60.000 đến 90.000 nhân dân tệ, với doanh số tháng đạt 24.865 chiếc. Trong khi đó, C10 và D19 có giá cao hơn lại tăng nhanh, doanh số lần lượt đạt 15.097 chiếc và 8.034 chiếc, đứng ở vị trí thứ hai và thứ ba.
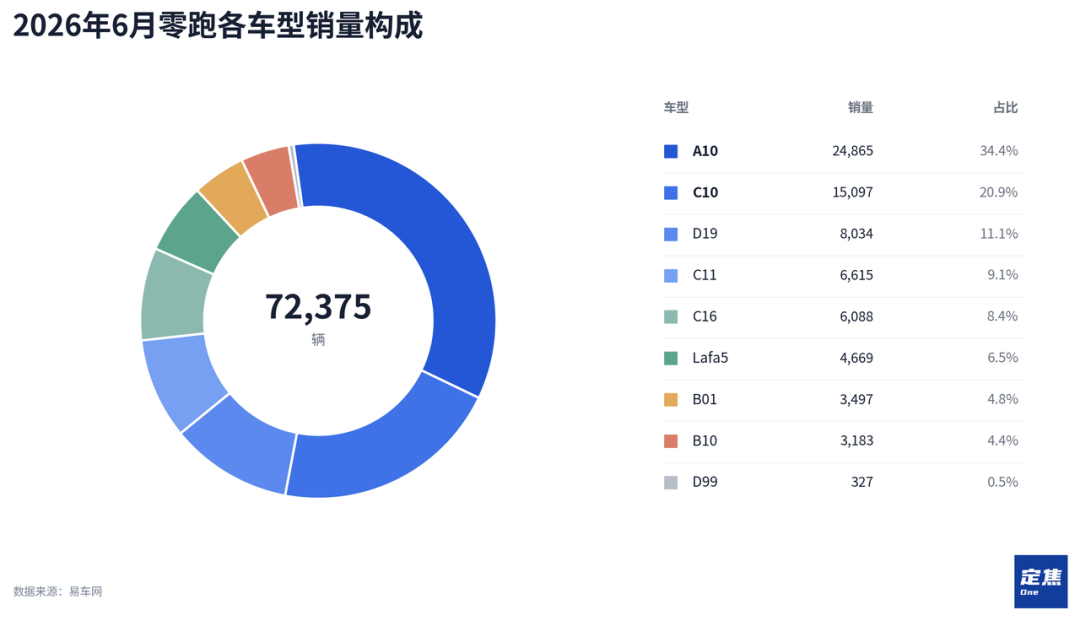
Tỷ trọng các mẫu xe có giá bán cao hơn tăng lên, kéo giá bán bình quân của Zero? đi lên, đồng thời tốc độ tăng doanh thu cũng được phục hồi.
Do Zero? chỉ công bố chi tiết cơ cấu doanh thu trong báo cáo nửa năm và báo cáo thường niên, nên với báo cáo theo quý riêng lẻ khó tách riêng doanh thu bán xe hoàn chỉnh. Nếu xấp xỉ tổng doanh thu gần như bằng doanh thu bán xe, thì giá bán bình quân/xe ở Q2 vào khoảng 110.000 NDT, tăng 12.000 NDT theo tháng (so với quý trước).
Đường cong tăng dần về giao xe cũng rất rõ ràng. Tháng 4 năm nay, Zero? giao 71.387 xe trong một tháng, tăng 73,9% so với cùng kỳ, phá kỷ lục giao xe theo tháng của công ty. Sau đó con số tiếp tục leo đều: tháng 5 và tháng 6 lần lượt vượt 80.000 và 90.000 chiếc, và đến tháng 7 chính thức vượt ngưỡng 100.000.
Xét theo nhịp sản phẩm, A10 được ra mắt vào cuối tháng 3 phủ kín toàn bộ chu kỳ giao xe của Q2 của Zero?, là mẫu có sức kéo lớn nhất trong kỳ. D19, với giá 220.000 đến 270.000 NDT, cũng ra mắt vào ngày 16/4. Có thể coi cả quý II là quý đầu tiên mà bốn dòng A, B, C, D của Zero? đồng loạt đóng góp sản lượng giao; đồng thời cũng là điểm khởi đầu của “bùng nổ” giao xe.
Mục tiêu doanh số bán hàng năm 2026 của Zero? là 1,05 triệu xe. Nửa đầu năm giao 356.000 xe, đạt khoảng 34%. Điều này có nghĩa là để đạt mục tiêu cả năm, trong 6 tháng còn lại cần giao trung bình 115.000 xe mỗi tháng. Sau khi đạt hơn 100.000 xe ở tháng 7, mục tiêu này hiện không còn quá xa vời.
Một đường khác hỗ trợ Zero? tăng trưởng nhanh về doanh số là mảng xuất khẩu. Nửa đầu năm 2026, lượng xuất khẩu của công ty đạt 96.000 xe, tăng 372,6% so với cùng kỳ. Con số này đã vượt tổng lượng xuất khẩu cả năm 2025, chiếm 27% trong tổng lượng xe xuất trong nửa đầu năm.
Zero? và Stellantis thành lập Zero? International đã đi vào hơn 45 thị trường nước ngoài và xây dựng hơn 1.000 điểm bán hàng và dịch vụ. Tại cuộc họp kết quả kinh doanh, ban lãnh đạo nâng dự kiến doanh số hải ngoại năm 2026 lên khoảng 200.000 xe. Mảng kinh doanh nước ngoài đang chuyển từ bổ sung thành một đường tăng trưởng thứ hai. Tuy nhiên công ty cũng cho biết hiện tại họ coi trọng hơn thị phần và sản lượng; trong ngắn hạn, việc sản xuất tại chỗ sẽ không cải thiện đáng kể lợi nhuận trên mỗi xe.
Về khả năng sinh lời, do tỷ trọng các mẫu xe có giá bán cao hơn tăng lên, biên lợi nhuận gộp của Zero? đã phục hồi từ 9,4% ở Q1 năm nay lên 12,6% ở Q2. Tuy nhiên, vẫn thấp hơn khoảng một điểm phần trăm so với cùng kỳ năm ngoái. Ngoài yếu tố cơ cấu sản phẩm, chi phí linh kiện ô tô tăng lên trong năm nay cũng là một trong những nguyên nhân chính gây sức ép lên biên lợi nhuận gộp của các hãng xe.
Ngoài ra, lợi nhuận ròng của Zero? trong Q2 đạt 600 triệu NDT. Trừ đi khoản lỗ 390 triệu NDT của quý đầu, lợi nhuận ròng nửa đầu năm là 210 triệu NDT. Thông thường Q1 là mùa thấp điểm về bán hàng của các hãng xe. Trong những năm trước, lợi nhuận của Zero? ở Q1 luôn tương đối thấp, sau đó tăng dần theo từng quý. Năm 2025, công ty lần đầu tiên đạt lợi nhuận cả năm; nhịp độ cũng tương tự: quý đầu lỗ, rồi từ Q2 chuyển sang có lãi.
Cần chú ý đến sự thay đổi ở chi phí. Trong kỳ, chi phí R&D và chi phí bán hàng của công ty lần lượt là 1,28 tỷ NDT và 1,31 tỷ NDT. Đây là lần thứ hai sau Q4 năm ngoái, chi phí bán hàng vượt chi phí R&D. Điều này cho thấy công ty đang tăng cường lực độ quảng bá và đầu tư vào kênh bán hàng.
02. Doanh số 100.000 xe/tháng, chỉ trị giá 60 tỷ HKD?
Nếu chỉ nhìn dữ liệu trên sổ sách và lượng giao xe, Zero? không nghi ngờ gì là công ty mới có cuộc sống tốt nhất trong số các đối thủ. Nhưng điều này hoàn toàn không thể hiện chút nào trên vốn hóa.
Trước đây Chu Giang Minh rất ít khi đề cập tới vốn hóa trong các bối cảnh công khai. Hình ảnh Zero? mà anh liên tục xây dựng trước công chúng là một thương hiệu xe “hiệu năng-giá trị” khi 65% linh kiện do tự nghiên cứu và tự sản xuất, kiểm soát chi phí cực hạn, định giá theo chi phí; mạnh về sản xuất và các câu chuyện công nghệ mà anh nói đa phần đều xoay quanh việc giảm chi phí và tăng hiệu quả.
Nhưng gần đây giọng điệu của anh ấy đã thay đổi. Sau khi doanh số bán hàng tháng vượt mốc 100.000 chiếc, anh không chỉ một lần công khai cho biết Zero? bị thị trường vốn định giá thấp. Đồng thời anh cũng nhấn mạnh rằng trong năm qua, Zero? đã tăng nắm giữ cổ phiếu trị giá tổng cộng 1,9 tỷ HKD; năm nay, trong nửa đầu năm cũng tăng thêm 900 triệu HKD, nhằm truyền đi sự tự tin tới thị trường.
Vậy rốt cuộc Zero? vì sao vốn hóa không tăng lên được?
Trước hết, dù Zero? cũng đang thúc đẩy “quyền bình đẳng” trong tự lái, hạ các chức năng hỗ trợ lái xuống các mẫu xe dưới 100.000 NDT, nhưng về tích lũy công nghệ tự lái, Zero? không có lợi thế rõ rệt. Trong thời gian dài, Zero? đi theo chiến lược “bám sau”: đợi một công nghệ được thị trường chứng minh rồi mới chọn theo.
Chiến lược này khiến Zero? so với N?, X?, L? thiếu không gian để “kể chuyện”.
Trong tay X? có chip AI tự nghiên cứu “Turing”, đã chính thức sản xuất hàng loạt lên xe. Ngoài ra còn có mô hình đại quy mô VLA thế hệ thứ hai được công bố vào tháng 3; xe sản xuất hàng loạt cho Robotaxi đã được đưa vào dây chuyền. Thêm nữa là robot hình người đang trong giai đoạn phát triển và mảng xe bay. Còn L? có hệ thống tự lái end-to-end + VLA, các sản phẩm công nghệ đã công bố liên quan gồm mô hình đại quy mô Mach VLA và chip Mach M100 do tự nghiên cứu; N? có chip tự nghiên cứu cho tự lái “Jiyi NX9031” đã sản xuất hàng loạt. Đơn vị kinh doanh chip của N?—Công nghệ Jiyi Thần Kỳ (Anhui Shenji)—trong tháng 2 năm nay đã hoàn tất vòng tài trợ đầu tiên hơn 2,2 tỷ NDT, định giá hậu đầu tư gần 10 tỷ NDT.
Tự lái, chip, AI, robot—đây đều là những khái niệm mà thị trường vốn hiện tại sẵn sàng trả thêm “premium”. Theo đa số báo cáo nghiên cứu của các công ty chứng khoán, Zero? vẫn được xem như một công ty sản xuất chế tạo, thiếu một câu chuyện công nghệ đủ mạnh, nên khung định giá tự nhiên sẽ hướng về các hãng xe truyền thống. Dù doanh số có gấp đôi cũng chỉ mang lại tăng trưởng tuyến tính về kết quả kinh doanh, khó kích hoạt việc định giá lại hệ thống giá trị (re-rating).
Điều kiện huy động vốn cũng bất lợi cho Zero?. Zero? chỉ niêm yết tại Hồng Kông, nên bản thân thiếu “premium thanh khoản” kiểu như thị trường Mỹ dành cho cổ phiếu công nghệ. Đồng thời, toàn bộ phân khúc cổ phiếu xe điện mới trên Hồng Kông đều đang trải qua suy giảm định giá; khi mực nước của cả ngành giảm, dù Zero? dẫn đầu về doanh số, công ty cũng khó đứng ngoài xu hướng chung.
Thứ hai, lượng bán của Zero? cao nhưng giá bán bình quân/xe không cao, và biên lợi nhuận gộp cũng không có ưu thế. Giá bán bình quân/xe của N? và L? đều vượt 200.000 NDT; của X? khoảng 165.000 NDT; còn Zero? chỉ nhỉnh hơn 110.000 NDT. Theo tiêu chí doanh số bán hàng, tỷ trọng thị trường của Zero? không nổi bật bằng thứ hạng doanh số.
Về biên lợi nhuận gộp, dựa trên dữ liệu Q1 được nhiều bên công bố, biên lợi nhuận gộp của N? và X? lần lượt là 19% và trên 12%; L? chịu ảnh hưởng bởi điều chỉnh cơ cấu sản phẩm nên giảm xuống mức một chữ số. Biên lợi nhuận gộp của Zero? ở mức 9,4%, nằm trong nhóm trung bình-thấp trong số bốn công ty.
Biên lợi nhuận thấp cộng với giá bán thấp, tác động trực tiếp nhất là lợi nhuận ròng mỏng. Trong doanh thu 27,29 tỷ NDT của Q2, lợi nhuận ròng chỉ 600 triệu NDT, biên lợi nhuận ròng 2%. Nhìn thì giá trị vốn hóa hơn 60 tỷ HKD không lớn lắm, nhưng nếu tính theo giá đóng cửa ngày 24/8, hệ số P/E (TTM) vượt 70 lần. Với các công ty sản xuất có chất lượng lợi nhuận tương tự, mức P/E này thực ra không hề thấp.
Cuối cùng, khoản đầu tư R&D của Zero? không hề quyết liệt. Chi cho R&D ở Q2 chiếm 4,7% doanh thu. Theo thống kê của Huachuang Securities, dùng chi phí R&D chia cho số lượng mẫu xe của công ty có thể đại diện cho mức độ đầu tư R&D của hãng xe dành cho từng mẫu xe. Trong vài năm qua, chi phí R&D bình quân/xe của Zero? chủ yếu dao động từ 200 triệu đến 300 triệu NDT; N? và X? và L? khoảng 1 tỷ NDT; một số hãng xe truyền thống cao cấp còn có thể đạt hơn 2 tỷ NDT.
Mức độ đầu tư R&D còn thấp là tiền đề để việc kiểm soát chi phí và chiến lược giá rẻ của Zero? mà có thể được thực hiện; đồng thời cũng đồng nghĩa với việc công ty khó có thể thu hẹp khoảng cách với các đối thủ dẫn đầu về dự trữ công nghệ thông minh hóa.
Khoản này, thị trường tính rất rõ ràng.
Giống như câu hỏi của Lôi Quân bảy năm trước, tại sao thị trường vốn không trao cho một công ty đang có đà tăng trưởng mạnh mức định giá cao hơn? Có lẽ câu trả lời cho câu hỏi của Lôi Quân và Chu Giang Minh cũng giống nhau: hiện tại, công ty này giá trị đúng bằng ngần ấy tiền.
Chu Giang Minh từng nói rằng theo anh, công ty thành công nhất trong ngành điện thoại là Samsung; trong ngành ô tô là Toyota. Nhưng vốn hóa của Samsung không bằng Apple, Toyota cũng không bằng Tesla; vốn hóa cao không nhất định đồng nghĩa với thành công hơn.
Hiện tại, để vốn hóa Zero? đi lên, thứ thị trường muốn nhìn thấy trước tiên là biên lợi nhuận gộp và giá bán bình quân/xe cao hơn, cũng như việc công ty có thể kể một câu chuyện không chỉ thuộc về ngành sản xuất chế tạo.