


$XPEV.US Báo cáo tài chính Q2 này không thể chỉ nhìn vào việc doanh thu so với quý trước hồi phục và tỷ suất lợi nhuận gộp tổng hợp vượt ngưỡng 20%. Điều đáng để tách riêng phân tích hơn là: cải thiện tỷ suất lợi nhuận gộp chủ yếu đến từ mảng dịch vụ và các mảng khác, trong khi biên lợi nhuận gộp xe nguyên chiếc vẫn chỉ ở mức 12,1%; lượng giao xe so với cùng kỳ hầu như không đổi và khoản lỗ cũng chưa quay lại mức của cùng kỳ năm ngoái.
Trước hết hãy xem dữ liệu cốt lõi
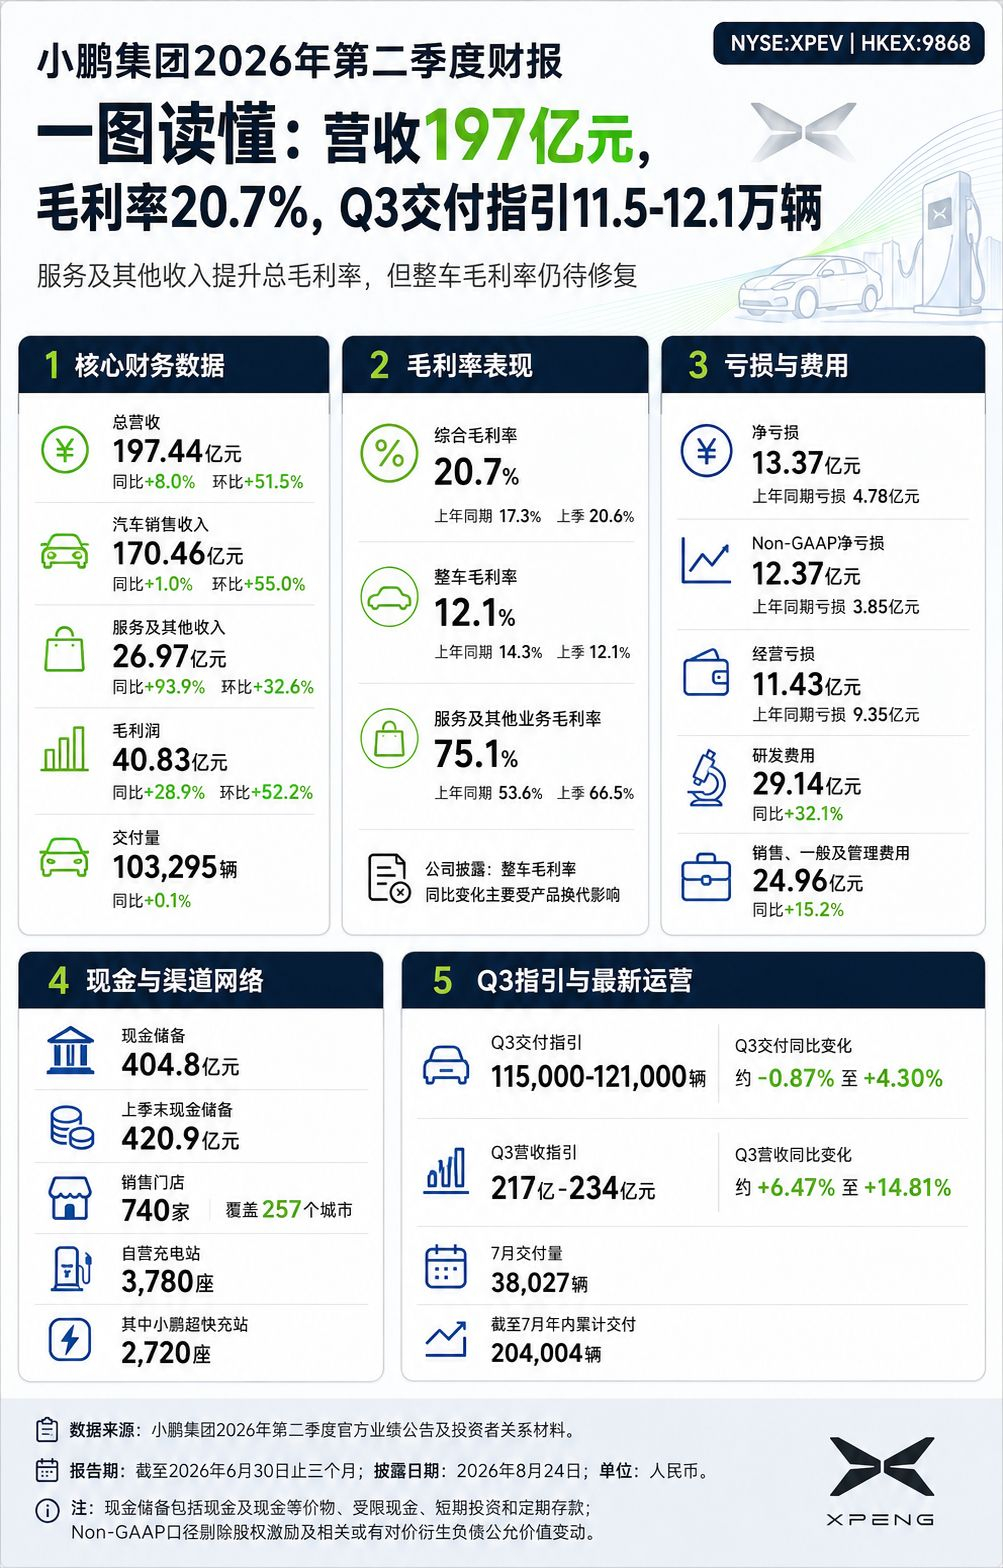
Tổng doanh thu Q2 đạt 19,744 tỷ NDT, tăng 8,0% so với cùng kỳ và tăng 51,5% so với quý trước; trong đó doanh thu bán ô tô đạt 17,046 tỷ NDT, tăng 1,0% so với cùng kỳ, doanh thu dịch vụ và các mảng khác đạt 2,697 tỷ NDT, tăng 93,9%. Số lượng giao xe theo quý là 103.295 xe, chỉ tăng 0,1% so với cùng kỳ. Điều này cho thấy tăng trưởng doanh thu không chủ yếu đến từ việc giao xe tăng mạnh so với cùng kỳ, mà chủ yếu nhờ tăng trưởng mảng dịch vụ và các mảng khác, cùng với nhịp độ sản phẩm và giao hàng trong quý được cải thiện.
Biên lợi nhuận gộp cải thiện nhưng biên lợi nhuận gộp của toàn xe không được phục hồi đồng bộ
Biên lợi nhuận gộp tổng hợp của quý này đạt 20,7%, cao hơn 17,3% cùng kỳ năm ngoái và nhỉnh hơn mức 20,6% của quý trước; tuy nhiên, biên lợi nhuận gộp của toàn xe là 12,1%, đi ngang so với quý trước và thấp hơn 14,3% cùng kỳ năm ngoái. Công ty giải thích rằng sự thay đổi theo năm của biên lợi nhuận gộp toàn xe chủ yếu chịu ảnh hưởng bởi việc thay đổi thế hệ sản phẩm.
Mặt khác, biên lợi nhuận gộp mảng dịch vụ và các mảng khác đạt 75,1%, cao hơn 53,6% cùng kỳ năm ngoái và 66,5% ở quý trước. Vì vậy, việc biên lợi nhuận gộp tổng hợp tăng lên là tín hiệu tích cực, nhưng không thể trực tiếp đồng nghĩa với việc năng lực sinh lời của mảng xe đã được phục hồi hoàn tất; phần này vẫn cần xem tính kinh tế theo đơn vị sau khi quy mô giao hàng của mẫu xe mới được mở rộng.
Lỗ theo quý thu hẹp lại, nhưng theo năm vẫn chịu áp lực
Lỗ ròng Q2 là 1,337 tỷ nhân dân tệ, so với 1,784 tỷ nhân dân tệ của Q1 đã thu hẹp lại, nhưng vẫn cao hơn 478 triệu nhân dân tệ cùng kỳ năm ngoái; Lỗ ròng phi GAAP là 1,237 tỷ nhân dân tệ, trong khi cùng kỳ năm ngoái là 385 triệu nhân dân tệ. Lỗ hoạt động đạt 1,143 tỷ nhân dân tệ, cũng cao hơn 935 triệu nhân dân tệ của cùng kỳ năm ngoái.
Chi phí R&D là 2,914 tỷ nhân dân tệ, tăng 32,1%; chi phí bán hàng, chung và quản lý là 2,496 tỷ nhân dân tệ, tăng 15,2%. Trong giai đoạn tiếp tục triển khai đầu tư vào mẫu xe mới, công nghệ AI và toàn cầu hóa, chi phí ở ngắn hạn vẫn sẽ gây áp lực lên báo cáo kết quả kinh doanh. Hiện tại, nhiệm vụ cốt lõi của Xpeng không phải là giảm lỗ xuống mức thấp nhất trong một quý, mà là chứng minh rằng việc đầu tư có thể liên tục mang lại cải thiện về mẫu xe, biên lợi nhuận gộp và cơ cấu doanh thu.
Tiền mặt và kênh phân phối vẫn tạo đệm hỗ trợ
Tính đến cuối tháng 6, dự trữ tiền mặt của công ty đạt 40,48 tỷ nhân dân tệ, thấp hơn 42,09 tỷ nhân dân tệ tại cuối quý 1/3, nhưng vẫn dành đủ dư địa cho các khoản đầu tư R&D, kênh phân phối và sản phẩm trong giai đoạn tiếp theo. Trong cùng kỳ, mạng lưới bán hàng đạt 740 cửa hàng, phủ 257 thành phố; trạm sạc tự vận hành đạt 3.780 điểm, trong đó có 2.720 điểm sạc siêu nhanh. Đối với công ty xe điện thông minh, kênh phân phối và mạng lưới tiếp năng lượng không trực tiếp đồng nghĩa với doanh thu, nhưng sẽ ảnh hưởng đến việc thúc đẩy mẫu xe mới và năng lực phục vụ người dùng.
Hướng dẫn Q3 phản ánh tăng trưởng vẫn cần được kiểm chứng
Công ty dự kiến sản lượng giao hàng Q3 là từ 115.000 đến 121.000 xe, tương ứng mức thay đổi theo năm khoảng từ -0,87% đến +4,30%; hướng dẫn doanh thu là từ 21,7 tỷ đến 23,4 tỷ nhân dân tệ, tương ứng tăng trưởng theo năm khoảng từ 6,47% đến 14,81%. Tháng 7 đã giao 38.027 xe; lũy kế từ đầu năm đến hết tháng 7 đạt 204.004 xe.
Hướng dẫn này cho thấy tăng trưởng theo quý vẫn đang được duy trì, nhưng tốc độ tăng trưởng theo năm không quá mạnh. Điều thị trường quan tâm hơn ở giai đoạn tới là liệu mẫu xe mới có mang lại mức tăng trưởng giao hàng bền vững hơn hay không, và liệu biên lợi nhuận gộp của toàn xe có thể thoát khỏi mức khoảng 12% hay không.
Tóm tắt một câu: Thu nhập và biên lợi nhuận gộp tổng hợp của Xpeng Q2 đều cải thiện, nhưng mảng dịch vụ và các mảng khác có biên lợi nhuận cao mới là động lực chính kéo. Biên lợi nhuận gộp toàn xe và khả năng sinh lời vẫn cần được xác minh thông qua việc tăng quy mô các mẫu xe trong các quý tới.

Theo dõi tôi, phía sau sẽ tiếp tục cập nhật theo hướng một hình là hiểu về báo cáo tài chính của các công ty trọng điểm ở thị trường Hồng Kông và Mỹ.