
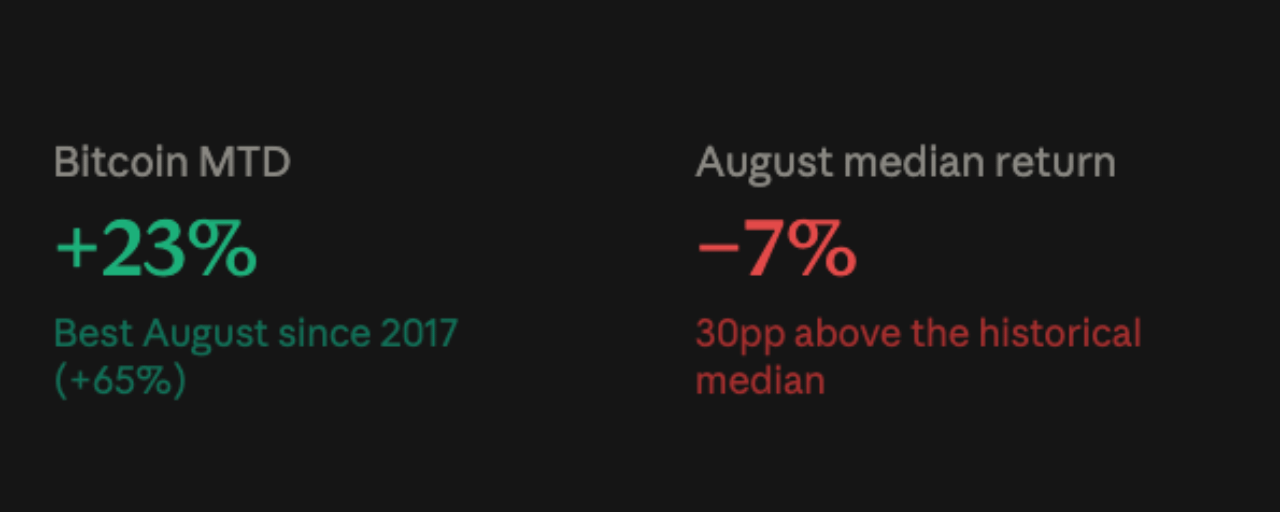


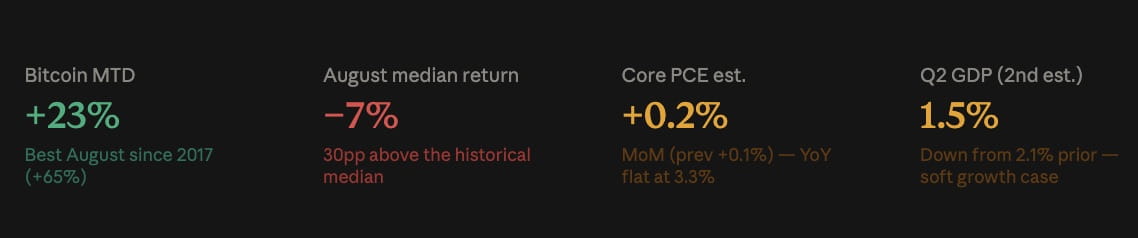
Bitcoin đang bước vào tuần cuối cùng của tháng 8 với hiệu suất tháng mạnh nhất trong gần một thập kỷ: tăng 23% từ đầu tháng và có khả năng đạt tháng 8 tốt nhất kể từ năm 2017, khi giá tăng 65%, theo dữ liệu của CoinGlass. Lợi suất trung bình của tháng 8 là -7% — khiến tháng hiện tại trở thành một sự khác biệt đáng kể so với điểm yếu theo mùa đáng tin cậy nhất của Bitcoin. Đà này hiện phải đối mặt với một lịch dày đặc: hội nghị chuyên đề Jackson Hole diễn ra từ ngày 26-28/8 với bài phát biểu quan trọng đầu tiên của Chủ tịch Fed Kevin Warsh, dữ liệu PCE lõi tháng 7 vào thứ Tư, ước tính lần thứ hai của GDP quý 2 và lợi nhuận của IREN vào thứ Năm.
"Bitcoin bước vào tuần tới với đà momentum đáng kể, nhưng cũng có mức “ngưỡng” cần vượt qua cao hơn rất nhiều sau đợt tăng hàng tuần mạnh nhất trong nhiều năm," nhà phân tích thị trường cấp cao Daniela Hathorn của Capital.com nói với CoinDesk. Cách bà mô tả rủi ro từ Warsh là rất đúng trọng tâm: một bài phát biểu giữ cho việc thắt chặt thêm của Fed ở xa tầm tay sẽ duy trì bối cảnh đồng USD yếu và lợi suất thấp đã thúc đẩy đợt tăng, trong khi một cú bất ngờ theo hướng diều hâu có thể kích hoạt hoạt động chốt lời. Đồng sáng lập kiêm CEO Hong Yea của Grvt mô tả tuần này được định hình bởi “sự va chạm giữa Jackson Hole và rủi ro địa chính trị” — sự không chắc chắn Mỹ-Iran vẫn còn đó, trong khi cuộc xâm lược của Nga vào Ukraine tiếp tục đe dọa leo thang vượt khỏi một xung đột mang tính cục bộ.
Warsh tại Jackson Hole — Biến số quyết định của tuần
Bài phát biểu mở màn của Chủ tịch Fed Kevin Warsh tại Jackson Hole là sự kiện duy nhất có khả năng nhất để kéo dài hoặc đảo ngược đà tăng của Bitcoin trong tháng 8. Jackson Hole trong lịch sử là nơi các lãnh đạo Fed phát tín hiệu về bước ngoặt chính sách hơn là chỉ lặp lại hướng dẫn hiện có — vì vậy việc xuất hiện lần đầu của một chủ tịch mới mang trọng lượng không cân xứng.
Cơ chế cụ thể liên kết bài phát biểu của Warsh với Bitcoin chạy qua cùng một “chuỗi” đã tạo ra đợt tăng. Việc Bộ trưởng Tài chính Bessent mở rộng kế hoạch mua lại trái phiếu đã đẩy lợi suất kỳ hạn dài và đồng USD đi xuống, phá vỡ biên độ dao động trong suốt sáu tuần. DXY đã giảm về 98,9, thấp hơn mức trung bình 200 ngày là 99,1. Goldman Sachs cho rằng đợt tăng lãi suất vào tháng 9 là “rất khó xảy ra”, với định giá theo CME FedWatch tương ứng khoảng 28-30% xác suất. Nếu Warsh xác nhận định vị theo hướng ôn hòa — cho thấy sự thoải mái với mức lãi suất hiện tại trong bối cảnh dữ liệu việc làm yếu và lạm phát hạ nhiệt — thì bức tranh đồng USD yếu sẽ còn tiếp diễn và “nền tảng hỗ trợ mang tính cấu trúc” của Bitcoin vẫn được giữ vững. Ngược lại, nếu ông nhấn mạnh rủi ro lạm phát do dầu mỏ khi Brent ở trên 90 USD, hoặc bảo vệ mục tiêu 2% như một ràng buộc cứng buộc phải thắt chặt thêm, thì các biến động về lợi suất và đồng USD đã thúc đẩy đợt tăng sẽ đảo chiều.
Nhận xét “ngưỡng cao hơn rất nhiều” của Hathorn là điểm hiệu chỉnh quan trọng. Ở mức 62.000 USD, với tâm lý nằm trong vùng sợ hãi, Bitcoin có độ nhạy giảm giới hạn trước một bất ngờ diều hâu — tin xấu đã được phản ánh. Ở mức 78.000 USD sau mức tăng tuần 23,6%, tình hình khác đi đáng kể: áp lực chốt lời tồn tại ở mọi “tầng” giá, và một Warsh diều hâu sẽ tạo lý do để nhà nắm giữ hành động.
PCE cốt lõi tối Thứ Tư — Kỳ vọng 0,2% MoM, YoY giữ ổn định ở mức 3,3%
PCE cốt lõi tháng 7 đến vào Thứ Tư lúc 8:30 sáng theo giờ ET với đồng thuận +0,2% theo tháng so với +0,1% trước đó, và +3,3% theo năm giữ nguyên so với lần đọc trước. PCE cốt lõi là thước đo lạm phát được Fed ưu tiên, và việc công bố hai ngày trước khi Warsh phát biểu khiến dữ liệu này trở thành “đầu vào” định hình cách ông nhìn nhận, thay vì chỉ là chất xúc tác độc lập.
Con số năm qua năm giữ vững ở mức 3,3% mới là chỉ báo quan trọng hơn. Một mức YoY đi ngang nghĩa là tiến trình giảm phát mà Goldman đã nêu — doanh số bán lẻ yếu, việc làm hạ nhiệt, CPI chậm lại — đã dừng lại ở cấp độ “core” thay vì tiếp tục cải thiện. Khung mà Warsh đưa ra yêu cầu có bằng chứng rằng lạm phát đang đi trên một lộ trình bền vững quay trở lại mức 2%. PCE cốt lõi 3,3% không giảm sẽ cho ông “khoảng trống” để duy trì tính linh hoạt cho tháng 9, thay vì xác nhận định giá theo hướng ôn hòa của thị trường.
Kịch bản đi lên với bất ngờ vượt +0,3% MoM sẽ là kết quả gây xáo trộn hơn — làm sống lại câu chuyện về độ dai của lạm phát đúng vào thời điểm Bitcoin đang “kéo căng” nhất và mức định vị dễ tổn thương nhất trước hoạt động chốt lời.
Phần còn lại của Lịch kinh tế vĩ mô
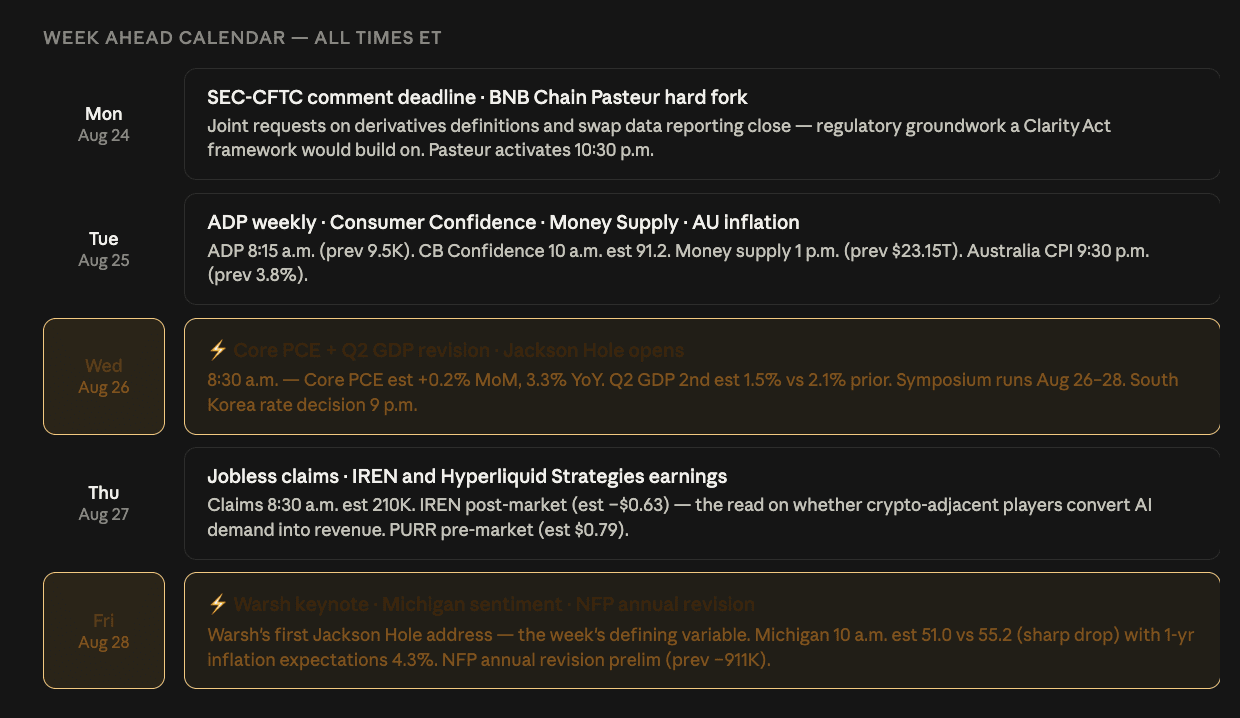
Tuần này bất thường ở chỗ dày đặc dữ liệu hơn hẳn so với hai sự kiện được chú ý lớn. Thứ Ba có thay đổi việc làm ADP hằng tuần so với mức 9.500 trước đó, CB Niềm tin người tiêu dùng của Mỹ cho tháng 8 ước tính 91,2 so với 90,8 trước đó, và cung tiền tháng 7 so với 23,15 nghìn tỷ USD trước đó. Tỷ lệ lạm phát của Australia tháng 7 và CPI bình quân “trimmed mean” của RBA sẽ đến vào tối Thứ Ba.
Thứ Tư ghép PCE cốt lõi với ước tính lần hai về tăng trưởng GDP quý 2, dự kiến 1,5% theo quý so với 2,1% trước đó — một đợt điều chỉnh giảm đáng kể có thể ủng hộ kịch bản tăng trưởng yếu mà Goldman đã xây dựng cho cuộc tăng lãi suất vào tháng 9 được gọi là “rất khó xảy ra”. Quyết định lãi suất của Hàn Quốc theo sau vào tối Thứ Tư, so với mức 2,75% trước đó.
Thứ Năm là các yêu cầu trợ cấp thất nghiệp ban đầu ước tính 210.000 so với 206.000 trước đó. Thứ Sáu là dữ liệu niềm tin người tiêu dùng Michigan cuối cùng cho tháng 8 ước tính 51,0 — giảm mạnh từ mức 55,2 trước đó — kèm kỳ vọng lạm phát một năm ước tính 4,3% so với 4,2%. Sự kết hợp giữa tâm lý lao dốc và kỳ vọng lạm phát tăng là dấu hiệu “stagflation” khiến khung phân tích của Fed trở nên khó khăn theo cả hai hướng.
Thứ Sáu cũng mang tin điều chỉnh sơ bộ bảng lương phi nông nghiệp hằng năm so với mức trước đó là -911.000. Các điều chỉnh chuẩn mực hằng năm ở quy mô đó sẽ thay đổi đáng kể bức tranh thị trường lao động mà Fed đang dựa trên, và nếu có thêm một đợt điều chỉnh giảm lớn nữa thì sẽ củng cố lập luận rằng việc làm yếu hơn so với những gì các số liệu theo tháng từng gợi ý.
Các chất xúc tác riêng cho thị trường Crypto
Thông tin bình luận đóng lại vào Thứ Hai về hai yêu cầu chung của SEC-CFTC liên quan đến định nghĩa sản phẩm phái sinh và tuân thủ thay thế, cũng như báo cáo dữ liệu hoán đổi — cả hai đều có liên quan trực tiếp đến việc quản lý phái sinh crypto. Cách tiếp cận liên cơ quan này đáng chú ý ở chính bản thân nó: sự phối hợp SEC-CFTC về định nghĩa phái sinh là nền tảng pháp lý mà một khung Đạo luật Minh bạch (Clarity Act) sẽ xây dựng, và hồ sơ tiếp nhận ý kiến sẽ định hình cách các dẫn xuất tài sản số được phân loại bất kể kết quả của quá trình lập pháp.
Mạng BNB Smart Chain kích hoạt bản nâng cấp hard fork Pasteur vào Thứ Hai lúc 10:30 tối theo giờ ET.
Kết quả kinh doanh — IREN và Hyperliquid Strategies
IREN công bố sau giờ thị trường vào Thứ Năm với ước tính -0,63 USD/cổ phiếu. IREN là tín hiệu rõ ràng nhất về bước chuyển từ thợ đào Bitcoin sang hạ tầng cho AI, với 2,8 tỷ USD hợp đồng trải trên Microsoft, Nvidia, Perplexity và Figure AI. Ước tính này phản ánh giai đoạn chi tiêu vốn lớn của quá trình xây dựng đó nhiều hơn là sự suy yếu về hoạt động — điều quan trọng là tiến trình doanh thu đã ký và bất kỳ bình luận nào về mốc giao hàng năng lực trung tâm dữ liệu. Làn sóng tăng trưởng AWS 37% của Amazon, kết quả vượt kỳ vọng của CoreWeave, thỏa thuận cloud GPU trị giá 350 triệu USD của HIVE và cam kết bộ nhớ trị giá 38 tỷ USD từ SK Hynix đều xác nhận nhu cầu về hạ tầng AI đang tăng tốc. Báo cáo của IREN sẽ cho biết liệu các “đối tác lân cận crypto” có đang chuyển hóa nhu cầu đó thành doanh thu hay không.
Hyperliquid Strategies công bố trước giờ mở cửa vào Thứ Năm với ước tính là 0,79 USD. HYPE đã lập đỉnh kỷ lục ở mức 83,30 USD vào cuối Chủ Nhật và tăng khoảng 28% trong tuần qua, được thúc đẩy một phần bởi các bình luận của Trump về giám sát CFTC.
Bối cảnh theo mùa — Phá vỡ mô hình của tháng 8
Bitcoin tăng 23% từ đầu tháng đến nay so với mức trung bình tháng 8 giảm 7% — đây là một dị thường mang tính mùa vụ rõ rệt đáng chú ý. Tháng 8 đã yếu một cách đáng tin cậy đối với Bitcoin, và tháng 9 còn yếu hơn theo lịch sử — giảm khoảng 4% trung bình kể từ năm 2013 theo Jeff Anderson của STS Digital. Việc Bitcoin vượt trội so với tháng tệ nhất của nó tới 30 điểm phần trăm so với trung bình cho thấy một điểm “căng” cụ thể: hoặc khung phân tích theo mùa đã bị phá vỡ vì các động lực mang tính cấu trúc đã thay đổi, hoặc đà suy yếu của tháng 9 đến đúng lịch nhưng vẫn đi kèm mức định vị kéo dài.
Luận điểm mang tính cấu trúc cho kịch bản trước đó là chi tiết xuất hiện trong dữ liệu phái sinh khi đợt tăng được củng cố — lãi suất mở của hợp đồng tương lai Bitcoin giảm xuống mức thấp nhất trong hai tháng còn 715.000 BTC, ngay cả khi giá tăng 24%, qua đó xác nhận đợt đi lên chủ yếu do giao ngay (spot) thúc đẩy chứ không phải do đòn bẩy. Những đợt tăng do giao ngay thường mang rủi ro “giải tỏa” thấp hơn đáng kể trong một giai đoạn theo mùa vốn yếu so với các đợt tăng dùng đòn bẩy. Việc điều đó có còn giữ được xuyên suốt Warsh, PCE cốt lõi và rủi ro địa chính trị mà Hong Yea đã nêu hay không — đó là điều tuần này sẽ định hình.