


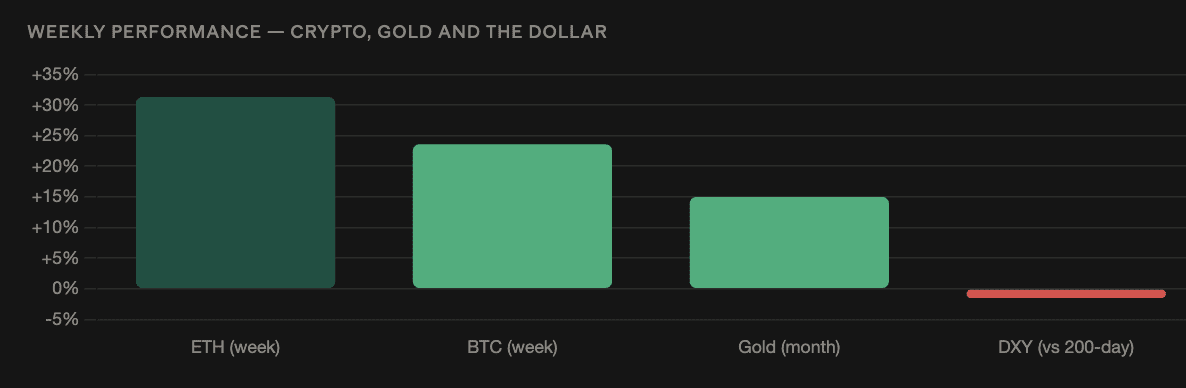
Bitcoin đã tăng 23,6% trong tuần trước, vọt từ khoảng 62.000 USD lên cao nhất là 79.500 USD trước khi lùi về gần 77.000 USD — đây là hiệu suất theo tuần tốt thứ hai kể từ tháng 2/2021, chỉ thua cuộc rally sau khủng hoảng Ngân hàng Silicon Valley vào tháng 3/2023. Ether còn thể hiện tốt hơn, tăng 31,3% từ dưới 1.900 USD lên trên 2.520 USD trước khi điều chỉnh lùi xuống chỉ dưới 2.500 USD. Các quỹ ETF Bitcoin giao ngay niêm yết tại Mỹ đã thu hút 1,92 tỷ USD ròng trong tuần qua — tổng mức theo tuần lớn nhất kể từ ngày 10/10, thời điểm Bitcoin còn kém đỉnh kỷ lục 126.000 USD — trong khi các ETF Ether ghi nhận 697 triệu USD, tuần mạnh nhất kể từ đầu tháng 10/2025. Đợt tăng giá đã đưa cả hai tài sản vượt lên trên đường trung bình động (SMA) 200 ngày của họ, với các đường trung bình động ngắn hạn bắt đầu hướng lên trở lại và làm dấy lên triển vọng về một “cú golden cross”. Vàng cũng leo trở lại trên mốc 4.600 USD — tăng 15% trong tháng qua và vượt đường trung bình động 200 ngày là 4.504 USD — trong khi Chỉ số Đô la (Dollar Index) giảm xuống 98,9, trượt xuống dưới đường trung bình động 200 ngày là 99,1.
Vì sao cú tăng này dữ dội đến vậy — Sự nén trước khi bứt phá
Quy mô của đợt tăng phản ánh điều kiện thị trường đã tồn tại trước đó nhiều như chính chất xúc tác kích hoạt nó. Crypto đã trải qua vài tháng củng cố — dải 60.000–70.000 USD trở thành đợt củng cố dài thứ ba trong lịch sử Bitcoin — trong khi biến động co lại xuống mức đáy nhiều năm và nhà đầu tư liên tục tích lũy. Sự nén đó tạo ra điều kiện cho một cú chuyển động bùng nổ: vị thế ngày càng nhạy với bất kỳ chất xúc tác nào đủ khả năng phá giá khỏi các “biên” của dải dao động.
Cơ chế của độ nhạy đó có thể thấy rõ trong toàn bộ tháng 8 qua các dữ liệu. BVIV ở mức đáy 2026 là 35,59%. Khối lượng giao ngay ở đáy 2,5 năm. Khối lượng hợp đồng vĩnh cửu ở đáy 3 năm. Dòng open interest hợp đồng vĩnh cửu vẫn giữ trên 300.000 BTC trong khi khối lượng sụp xuống — đòn bẩy gia tăng trên một “tấm băng” mỏng. Yusuf Fakhro của ARP Digital đã mô tả chính xác cấu hình tại thời điểm đó: không phải bệ phóng mà là một chiếc hộp, với đòn bẩy làm sắc nét rủi ro theo cả hai hướng. Khi chất xúc tác xuất hiện, sổ lệnh mỏng khuếch đại mọi đô la mua vào thành một bước nhảy giá vượt mức.
Chất xúc tác — Mở rộng chương trình mua lại Kho bạc của Bessent
Thông báo của Bộ trưởng Tài chính Scott Bessent về việc mở rộng kế hoạch mua lại trái phiếu Kho bạc đã đẩy lợi suất và đồng USD đi xuống, hỗ trợ tài sản rủi ro trên diện rộng. Cơ chế của đợt mua lại vận hành qua “term premium” (phần bù kỳ hạn): bằng cách mua lại nợ chính phủ kỳ hạn dài, Kho bạc giảm lượng cung của giấy tờ kỳ hạn dài mà các danh mục tư nhân phải hấp thụ — trực tiếp làm giảm áp lực đã đẩy lợi suất trái phiếu 30 năm lên mức cao kỷ lục 19 năm chỉ vài ngày trước đó.
Mục tiêu dự định là thị trường trái phiếu. Thứ nó tạo ra lại là một đợt tăng sốc của Bitcoin. Truyền dẫn rất thẳng: lợi suất dài hạn giảm làm giảm lợi tức phi rủi ro cạnh tranh với các tài sản không sinh lãi, đồng USD yếu đi đẩy giá bằng USD của các tài sản khan hiếm lên, và điều kiện tài chính nới lỏng giúp khôi phục khẩu vị rủi ro mà các lợi suất cao đã kìm nén từ tháng Hai. Mỗi mắt xích trong chuỗi vĩ mô mà Jurrien Timmer của Fidelity xác định là đang kìm Bitcoin suốt mùa hè — dầu đến lạm phát đến lợi suất đến USD đến tài sản rủi ro — đã đảo chiều đồng thời.
1,92 tỷ USD dòng tiền vào ETF — tuần lớn nhất kể từ giai đoạn Bitcoin lập kỷ lục
Các quỹ ETF Bitcoin hút 1,92 tỷ USD ròng — tổng tuần lớn nhất kể từ ngày 10/10/2025, thời điểm Bitcoin chỉ giao dịch nhỉnh dưới kỷ lục 126.000 USD — là xác nhận mang tính thể chế, tách rạch ròi đợt tăng này khỏi một đợt short squeeze thuần cơ học. So sánh ngày 10/10 là bối cảnh quan trọng: tuần đó diễn ra ở đỉnh cao của sự hưng phấn mang tính thể chế trong chu kỳ trước, khi Bitcoin ở gần vùng đỉnh mọi thời đại và phân bổ dựa trên động lượng ở mức hung hăng nhất. Việc bắt chênh mức dòng tiền vào từ 62.000 USD thay vì 126.000 USD cho thấy các nhà mua theo thể chế đang triển khai vốn vào “sức mạnh” thay vì đuổi theo một đỉnh.
Các ETF Ether ghi nhận 697 triệu USD — tuần mạnh nhất kể từ đầu tháng 10/2025 — xác nhận “cầu” mang tính thể chế đã mở rộng vượt ra khỏi Bitcoin. Mức tăng tuần 31,3% của Ether vượt xa Bitcoin 23,6% là sự khác biệt hiệu suất ETH-trên-BTC rõ ràng nhất của đợt phục hồi, đồng thời củng cố các tín hiệu ưu tiên của thể chế đã được tích lũy suốt tháng 8: Bitmine tích lũy ETH hằng tuần không gián đoạn, dòng tiền vào ETH ETF vượt Bitcoin ở một số tuần cụ thể, và dòng ra khỏi sàn của ETH đạt 164,6 triệu USD trong đúng một tuần khi các đồng tiền rời sàn.
Trên đường trung bình động 200 ngày — Đường Golden Cross đang ở trong tầm nhìn
Việc cả Bitcoin lẫn Ether đóng cửa trên các đường trung bình động đơn 200 ngày là xác nhận kỹ thuật giúp phân biệt một nhịp hồi trong thị trường gấu với sự thay đổi xu hướng. Đường trung bình động 200 ngày là chỉ báo xu hướng dài hạn được theo dõi rộng rãi nhất trên thị trường — giao dịch duy trì trên đó là định nghĩa thông thường của xu hướng tăng, giao dịch duy trì dưới đó là xu hướng giảm. Bitcoin đã nằm dưới đường 200 ngày trong suốt giai đoạn điều chỉnh từ mức 126.080 USD.
Đường golden cross — khi đường trung bình động 50 ngày cắt lên đường trung bình động 200 ngày — là tín hiệu tiếp theo mà các nhà giao dịch đang theo dõi. Các đường trung bình động ngắn hơn bắt đầu đi lên đồng nghĩa với các điều kiện toán học cho sự cắt đó đang hình thành. Golden cross vốn là chỉ báo trễ theo cấu trúc: nó xác nhận thay đổi xu hướng sau khi xu hướng đã bắt đầu chứ không phải dự báo trước. Nhưng nó có trọng lượng đúng bởi vì rất nhiều chiến lược mang tính hệ thống và dựa trên động lượng dùng chúng như tín hiệu kích hoạt vào lệnh, tạo ra việc mua theo cơ chế khi cắt xảy ra.
Đợt này đi kèm với mô hình inverse head-and-shoulders (vai đầu vai đảo ngược) đã hoàn tất trước đó trong đợt tăng — đường cổ 66.600 USD bị phá giúp dự phóng mục tiêu “measured move” là 76.000 USD, và Bitcoin đã vượt mục tiêu đó khi đạt 79.500 USD. Nhiều khung kỹ thuật độc lập xác nhận cùng một sự chuyển dịch theo hướng đó là bằng chứng mạnh hơn bất kỳ một mô hình đơn lẻ nào.
Giao dịch “phi giá trị” quay trở lại
Câu chuyện thường đi sau giá, và việc nhắc đến giao dịch “phi giá trị” đang quay trở lại — các nhà đầu tư chuyển sang các tài sản khan hiếm như Bitcoin và vàng để phòng ngừa sự xói mòn sức mua của tiền pháp định do nợ tăng, tạo tiền, hoặc lạm phát kéo dài — đang quay lại. Vàng trên 4.600 USD, tăng 15% trong tháng qua và cao hơn mức trung bình 200 ngày là 4.504 USD; và DXY ở 98,9 thấp hơn trung bình 200 ngày là 99,1 — là hai dữ liệu giúp câu chuyện có nền tảng thực nghiệm.
Cách đóng khung “phi giá trị” (debasement) mang trọng lượng cụ thể trong chu kỳ này vì những gì đã xảy ra trước đó. Nợ công của Mỹ đạt 39,91 nghìn tỷ USD vào tháng 8 — trong vòng 100 tỷ USD so với ngưỡng 40 nghìn tỷ USD — trong khi cuộc đấu thầu trái phiếu Kho bạc kỳ hạn 30 năm đưa lợi suất 5,22%, mức cao nhất kể từ năm 2001, và lợi suất 30 năm trong một lúc chạm mức cao kỷ lục 19 năm. Lợi suất trái phiếu chính phủ chạm đỉnh đa thập kỷ đồng thời trên khắp Mỹ, Nhật, Đức và Pháp. Cấu hình đó — nợ cao nhất, chi phí vay mượn cao nhất, không có “nơi trú ẩn” an toàn của chính phủ trong thu nhập cố định truyền thống — chính là môi trường mà luận điểm “phi giá trị” mô tả.
Nhận xét của Ray Dalio rằng nhà đầu tư nên nắm giữ một phần Bitcoin khi rủi ro nợ của Mỹ gia tăng bổ sung thêm tính chính danh mang tính thể chế đúng vào thời điểm diễn biến giá ủng hộ quan điểm đó. Việc phân loại Bitcoin có thực sự chuyển từ “tài sản rủi ro nhạy với thanh khoản” sang “hàng rào phòng vệ một phần trước phi giá trị” hay không sẽ được kiểm chứng trong lần kế tiếp khi cổ phiếu điều chỉnh — nếu Bitcoin giữ được trong khi cổ phiếu giảm, việc xếp loại lại là có thật. Tuần trước, Bitcoin đi cùng vàng trong khi cổ phiếu tụt sau, và đó là bằng chứng kéo dài đầu tiên theo hướng này.
Vẫn còn gì chưa được giải quyết
Đợt tăng đã vượt qua các rào cản kỹ thuật và mang tính thể chế vốn định nghĩa thị trường gấu, nhưng lịch vĩ mô phía sau nó lại dày đặc. Các lệnh trừng phạt mới của Mỹ đối với Iran, bài phát biểu Jackson Hole đầu tiên của Chủ tịch Fed Warsh, PCE lõi tháng 7, và kết quả kinh doanh của Nvidia đều rơi vào trong vòng vài ngày của nhau. Dầu Brent vẫn trên 90 USD với việc vận chuyển qua Hormuz gần như bằng 0. Mức tăng hàng tuần 23,6% đến từ 62.000 USD — một “mặt bằng thấp” phản ánh mức thị trường đã bị nén như thế nào, chứ không phản ánh nhu cầu nội tại mạnh ra sao về mặt tuyệt đối.
Chi tiết cấu trúc mang tính tích cực nhất nằm ở chỗ xuất hiện trong dữ liệu phái sinh khi đợt tăng đang được củng cố: open interest hợp đồng tương lai Bitcoin giảm về đáy 2 tháng còn 715.000 BTC dù giá tăng 24%, xác nhận rằng đà tăng được dẫn dắt bởi mua spot và đóng short, chứ không phải bởi đòn bẩy mới. Những đợt tăng được tạo bởi nhu cầu spot bền vững hơn đáng kể so với các đợt tăng dựa trên đòn bẩy. Điều đó, hơn cả mức giá, là thứ phân biệt tuần này với các nỗ lực phục hồi thất bại đã diễn ra trước đó.