

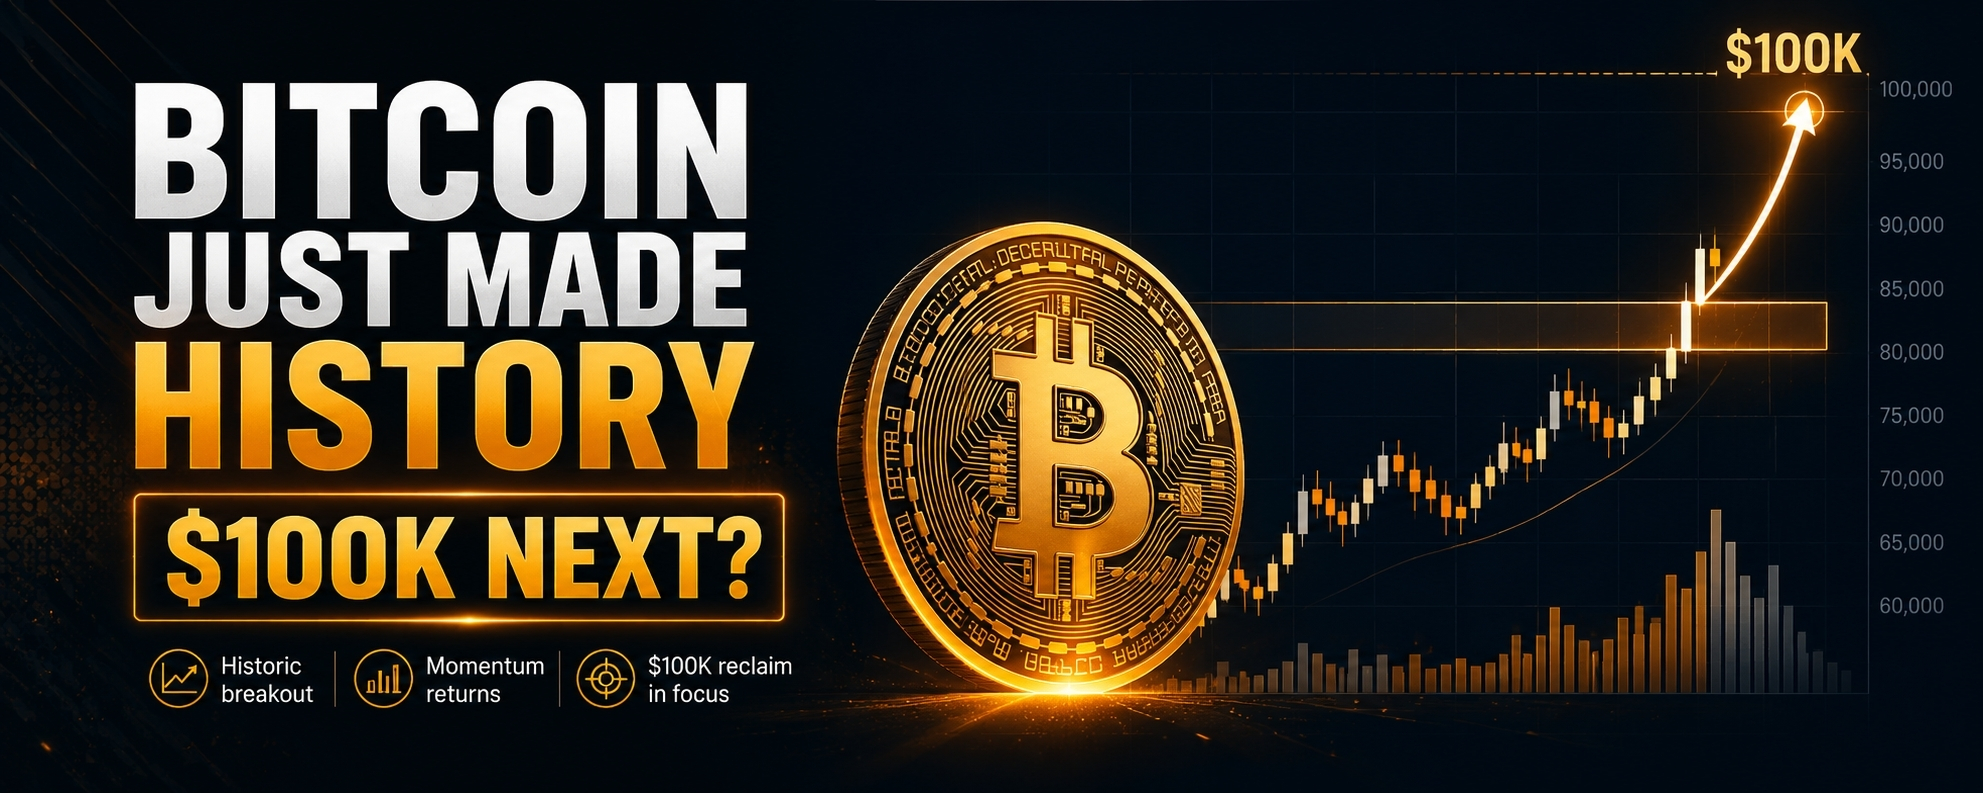

Khi nhìn vào Bitcoin ngay lúc này, điều đầu tiên nổi bật không chỉ là giá. Mà đó là tốc độ mà thị trường đã thay đổi tính chất.
Bitcoin đã bị mắc kẹt trong khoảng chừng sáu tuần giữa khoảng 62.000 USD và 66.900 USD—một biên độ đã dần huấn luyện các nhà giao dịch rằng mọi đợt tăng giá đều sẽ thất bại. Rồi cấu trúc đó đã sụp đổ. BTC vượt qua mốc 71.000 USD, các lệnh short bị thanh lý một cách mạnh tay trên toàn thị trường crypto, và chỉ trong vài ngày, Bitcoin đã giao dịch trên 77.000 USD. Đến ngày 21 tháng 8, BTC đã tăng khoảng 24% so với đầu tuần đó, tạo ra một trong những đợt tăng trưởng theo tuần mạnh nhất trong nhiều năm.
Đó là “lịch sử” mà tôi thấy thú vị ở đây. Bitcoin đã từng giao dịch cao hơn xa 100.000 USD trước đây. CryptoQuant từng nhắc đến một kỷ lục gần 126.272 USD vào đầu năm 2026, vì vậy câu hỏi hôm nay không phải liệu Bitcoin có thể lần đầu khám phá ra 100K hay không. Câu hỏi thực sự là liệu thị trường có đủ nhu cầu mang tính cấu trúc để giành lại mức đó sau một lần “reset” sâu hay không.
Từ vùng 70.000 USD trở lên, 100.000 USD vẫn cao hơn khoảng 29% nữa. Nghe thì lớn, cho đến khi tôi nhớ cách Bitcoin giao dịch khi các yếu tố về định vị (positioning), thanh khoản và bối cảnh vĩ mô bất ngờ đồng pha. Chính cú chuyển động gần đây cho thấy nhiều tháng đi ngang có thể được nén lại thành chỉ vài phiên giao dịch.
Tôi nghĩ điều đó quan trọng vì Bitcoin vẫn giải quyết một thứ gì đó khá đơn giản một cách bất ngờ bên dưới mọi sự đầu cơ xoay quanh nó. Nó cho phép giá trị được lưu trữ và chuyển giao thông qua một mạng lưới tiền tệ không phụ thuộc vào việc một ngân hàng, một chính phủ hay một công ty nào đó duy trì sổ cái.
Cấu trúc đằng sau ý tưởng đó vẫn khá đơn giản. Các giao dịch Bitcoin tiêu tốn các đầu ra (outputs) đã được tạo trước đó, các thợ đào cạnh tranh để đóng gói các giao dịch hợp lệ vào các khối, bằng chứng công việc (proof-of-work) khiến việc viết lại lịch sử đó trở nên khó về mặt kinh tế, và mạng lưới vận hành theo lịch phát hành được xác định trước với tổng cung tối đa 21 triệu BTC.
Phần lớn mọi người không bao giờ tương tác trực tiếp với những cơ chế đó. Một trader mua BTC trên sàn giao dịch. Một nhà nắm giữ dài hạn có thể chuyển đồng sang hình thức tự lưu ký. Các tổ chức ngày càng tiếp xúc thông qua các sản phẩm đầu tư được quản lý. Tuy nhiên, dưới mỗi phương thức đó, tài sản kinh tế vẫn gắn với cùng một mạng lưới thanh toán khan hiếm.
Đây là chỗ mà tôi nghĩ Bitcoin trở nên khác biệt so với nhiều tài sản crypto khác.
BTC không cần phải hứa hẹn quyền truy cập vào một hệ sinh thái ứng dụng tương lai để biện minh cho vai trò tiền tệ của nó. Bản thân tài sản đó chính là động lực kinh tế bảo vệ mạng lưới. Các thợ đào kiếm BTC khi đảm bảo cho các giao dịch được thực hiện. Người dùng chi BTC khi chuyển giá trị. Các nhà đầu tư nắm giữ BTC vì họ tin rằng tính khan hiếm, tính trung lập và tính thanh khoản của nó sẽ vẫn có giá trị.
Sự đơn giản đó cũng là một trong những giới hạn của Bitcoin.
Bitcoin không tạo ra lợi nhuận doanh nghiệp. Không có báo cáo doanh thu theo quý nào nói với tôi rằng 70.000 USD, 100.000 USD hay 150.000 USD là đúng về mặt nền tảng. Định giá của nó phụ thuộc rất nhiều vào mức độ áp dụng, thanh khoản, điều kiện tiền tệ, niềm tin của nhà đầu tư và việc các nhà nắm giữ hiện tại có sẵn sàng bán hay không.
Điều đó có nghĩa là Bitcoin có thể trông cực kỳ mạnh mẽ và vẫn giảm 20% hoặc 30% mà không cần mạng lưới của nó thay đổi về mặt bản chất.
Tôi nghĩ điều này đặc biệt quan trọng sau một cú đi như những gì chúng ta vừa thấy. Một phần của đợt tăng giá dường như được đẩy nhanh bởi vị thế (positioning) chứ không phải mua ròng dài hạn thuần túy. Khi Bitcoin thoát khỏi vùng dao động trước đó, những trader đang được đặt cược cho kịch bản suy yếu kéo dài đã bị đẩy ra khỏi cuộc chơi. Điều đó tạo ra lực mua tự động khi các vị thế bán khống đóng lại. CoinDesk mô tả đợt biến động này chịu tác động mạnh từ “squeeze”, với hàng chục tỷ USD vị thế short bị thanh lý trên toàn thị trường.
Một đợt short squeeze có thể khởi đầu một xu hướng lớn hơn, nhưng không thể duy trì xu hướng đó mãi mãi.
Để 100.000 USD trở nên hiện thực chứ không chỉ là một mục tiêu hấp dẫn, tôi muốn thấy vốn mới tiếp tục chảy vào sau khi những người mua bị buộc phải mua biến mất.
Có những dấu hiệu đầy khích lệ.
Các quỹ ETF Bitcoin giao ngay tại Mỹ ghi nhận khoảng 297,5 triệu USD dòng tiền ròng vào ngày 17/8, 189,3 triệu USD vào ngày 18/8, 517,2 triệu USD vào ngày 19/8 và thêm 103,3 triệu USD vào ngày 20/8. Tổng cộng, đó là hơn 1,1 tỷ USD dòng tiền ròng trong bốn phiên được báo cáo đó.
Tôi chú ý đến điều này vì nhu cầu ETF làm thay đổi tính chất của thị trường Bitcoin. Những người mua này không nhất thiết là các nhà giao dịch crypto dùng đòn bẩy đang đu theo một “cây nến”. Họ bao gồm các nhà quản lý tài sản, cố vấn và nhà đầu tư sử dụng hạ tầng tài chính truyền thống để tiếp cận. Nhu cầu ETF bền bỉ không đảm bảo giá cao hơn, nhưng có thể liên tục rút lượng cung sẵn có khỏi thị trường thanh khoản.
Hành vi trên chuỗi kể thêm một phần khác của câu chuyện.
Dữ liệu của Glassnode vào giữa tháng 8 cho thấy hơn 15,5 triệu BTC đang nằm trong danh mục “retained equal” (nắm giữ gần như không thay đổi), trong khi một lượng 3,15 triệu BTC khác được gán cho các chủ sở hữu đã tăng vị thế trong tháng trước. Việc phân loại chính xác không nên xem là hoàn hảo vì việc gom cụm ví cần ước tính, nhưng chúng giúp tôi hiểu được lượng cung đang chuyển động bao nhiêu so với việc chỉ đứng yên.
Trong khi đó, các nhà nắm giữ dài hạn vẫn là những người bán quan trọng mỗi khi giá tăng mạnh. Glassnode ghi nhận khoảng 142 triệu USD lợi nhuận thực hiện từ các nhà nắm giữ dài hạn vào ngày 12/8, so với khoảng 11 triệu USD từ các nhà nắm giữ ngắn hạn. Điều đó nhắc tôi rằng mọi đợt tăng giá cuối cùng đều tự tạo ra nguồn cung của riêng nó. Những nhà đầu tư đã trụ vững qua nhiều tháng suy yếu đột nhiên có cơ hội thoát hàng ở mức giá tốt hơn.
Vì vậy, tôi sẽ không xem 100.000 USD là điều tất yếu.
Tôi sẽ xem đó như một bài kiểm tra về thanh khoản.
Ngoài ra còn có một lý do vĩ mô rộng hơn khiến Bitcoin đột nhiên lại nhận được sự chú ý. Đồng đô la Mỹ gần đây đã suy yếu trong khi lo ngại về nợ chính phủ và các thị trường Trái phiếu kỳ hạn dài gia tăng. Reuters đưa tin rằng Bitcoin đã tăng gần 23% so với đồng đô la vào tuần trước, trong khi vàng tăng khoảng 5%, cho thấy cả hai tài sản đều được hưởng lợi từ sự quan tâm mới đối với các lựa chọn thay thế cho kênh tiếp xúc với tiền tệ truyền thống.
Bối cảnh này khá thú vị vì Bitcoin đôi lúc hành xử như một tài sản công nghệ hệ số beta cao, và đôi lúc lại hành xử như một tài sản tiền tệ khan hiếm. Hiện tại tôi thấy có cả hai yếu tố.
Kỳ vọng về thanh khoản đang giúp tâm lý chấp nhận rủi ro tăng lên, nhưng những lo ngại về nợ, đồng tiền và bảng cân đối của chính phủ đồng thời đang củng cố lập luận tiền tệ cho việc sở hữu một thứ có lịch cung không thể bị thay đổi bởi bộ tài chính.
Tuy nhiên, con đường hướng tới mốc 100.000 USD là khó có thể diễn ra theo cách “sạch sẽ”.
Vùng quanh 78.000-80.000 USD trước đây đã mang ý nghĩa quan trọng trên chuỗi. Đầu năm nay, ước tính về cơ sở giá vốn (cost basis) của người nắm giữ ngắn hạn của Bitcoin và mức bình quân chung của thị trường đã hội tụ gần khoảng 78.200-79.200 USD. Điều đó khiến vùng hiện tại có ý nghĩa quan trọng về mặt tâm lý, vì đây là nơi một nhóm lớn người tham gia thị trường có thể chuyển từ trạng thái “lỗ chìm” sang hòa vốn hoặc có lãi.
Nếu Bitcoin có thể hấp thụ lượng bán ở đó và bắt đầu xem vùng kháng cự trước đây như một vùng hỗ trợ, tôi sẽ quan tâm hơn đến khả năng của một đợt đi bền vững hướng tới 85.000, 90.000 và cuối cùng là mốc 100.000 USD có ý nghĩa tâm lý.
Nếu điều đó thất bại, tôi sẽ không lập tức diễn giải rằng đó là dấu chấm hết của chu kỳ. Sau một đợt biến động hơn 20% trong vài ngày, việc tích lũy (consolidation) thực ra lại có ý nghĩa. Điều khiến tôi lo ngại hơn sẽ là một sự quay trở lại hoàn toàn về dải 62.000-67.000 USD cũ. Điều đó sẽ cho thấy cú bứt phá thu hút đòn bẩy tạm thời mà không tạo ra nhu cầu bền vững.
Vì vậy, tôi cho rằng vài tuần tới quan trọng hơn nhiều so với sự phấn khích của những ngày vừa qua.
Bitcoin không cần một cây nến ngoạn mục khác để thuyết phục tôi. Nó cần chứng minh rằng người mua vẫn hiện diện khi short squeeze kết thúc, khi các trader sớm chốt lời và khi thị trường ngừng cảm thấy mọi thứ là khẩn cấp.
Nếu điều đó xảy ra, 100.000 USD sẽ thôi trông như một dự đoán gây sốc và bắt đầu giống như một hệ quả hợp lý của việc siết chặt nguồn cung gặp nhu cầu bền bỉ.
Nhưng thị trường hiếm khi thưởng cho con người chỉ vì một con số tròn trông có vẻ tất yếu.
Tôi đã theo dõi Bitcoin đủ lâu để biết rằng những đợt tăng giá thuyết phục nhất của nó thường khiến người ta cảm thấy không thoải mái trước khi khiến họ trở nên tự tin. Vì vậy, đà đi hướng tới 100.000 USD, nếu nó xảy ra, có thể ít phụ thuộc vào việc liệu mọi người có cùng lúc trở nên lạc quan hay không, và nhiều hơn vào việc Bitcoin có thể tiếp tục leo lên trong khi vẫn còn đủ người nghi ngờ rằng đợt phục hồi là có thật.
Chính sự bất định đó khiến cấu hình hiện tại đáng để theo dõi.
