


Bài viết | Silicon Valley 101
1,65 nghìn tỷ đô la Mỹ: nếu dùng những tờ tiền giấy 100 đô la nối liền từ đầu này đến đầu kia, thì có thể quấn quanh Trái Đất gần 64 vòng dọc theo đường xích đạo. Con số này chính là tổng số tiền phát hành trái phiếu của năm trung tâm dữ liệu lớn nhất tại Mỹ. Và nay, dường như những khoản nợ này đã kỳ diệu “biến mất”.
Chúng đã biến mất đến đâu rồi nhỉ? Ngân hàng Thanh toán Quốc tế đã đặt tên cho cách làm này: Shadow Borrowing (tạm dịch: vay mượn bóng tối). Ngày nay, các “hyperscaler” — những gã khổng lồ điện toán đám mây quy mô lớn — đang dùng chiêu này để che giấu những con số nợ khổng lồ, với mục đích có được một bảng cân đối kế toán “sạch” hơn.
Trong bài viết này, chúng ta sẽ thảo luận về khoản nợ đằng sau các trung tâm dữ liệu AI.
Chúng tôi đã xem xét kỹ lưỡng nhiều tài liệu xin vay từ các trung tâm dữ liệu lớn và xác định được ít nhất năm phương pháp che giấu nợ khác nhau. Chính xác thì những gã khổng lồ này đã làm thế nào để "biến mất" những khoản nợ đó? Ai là những kẻ chủ mưu và người ra quyết định đứng sau trò chơi tài chính này? Và liệu một cuộc khủng hoảng tín dụng dưới chuẩn trong kỷ nguyên trí tuệ nhân tạo có đang hình thành?
Năm trung tâm dữ liệu siêu quy mô lớn mà chúng ta đang nói đến hôm nay, được hỗ trợ bởi Amazon, Microsoft, Google, Meta và Oracle, có thể nói là những cỗ máy in tiền hiệu quả nhất thế giới. Những gã khổng lồ công nghệ này có quá nhiều tiền đến nỗi không biết phải đầu tư vào đâu, vì vậy họ chỉ làm một việc: liên tục mua lại cổ phiếu của chính mình.
Nhưng giờ đây, một điều kỳ lạ đang xảy ra.
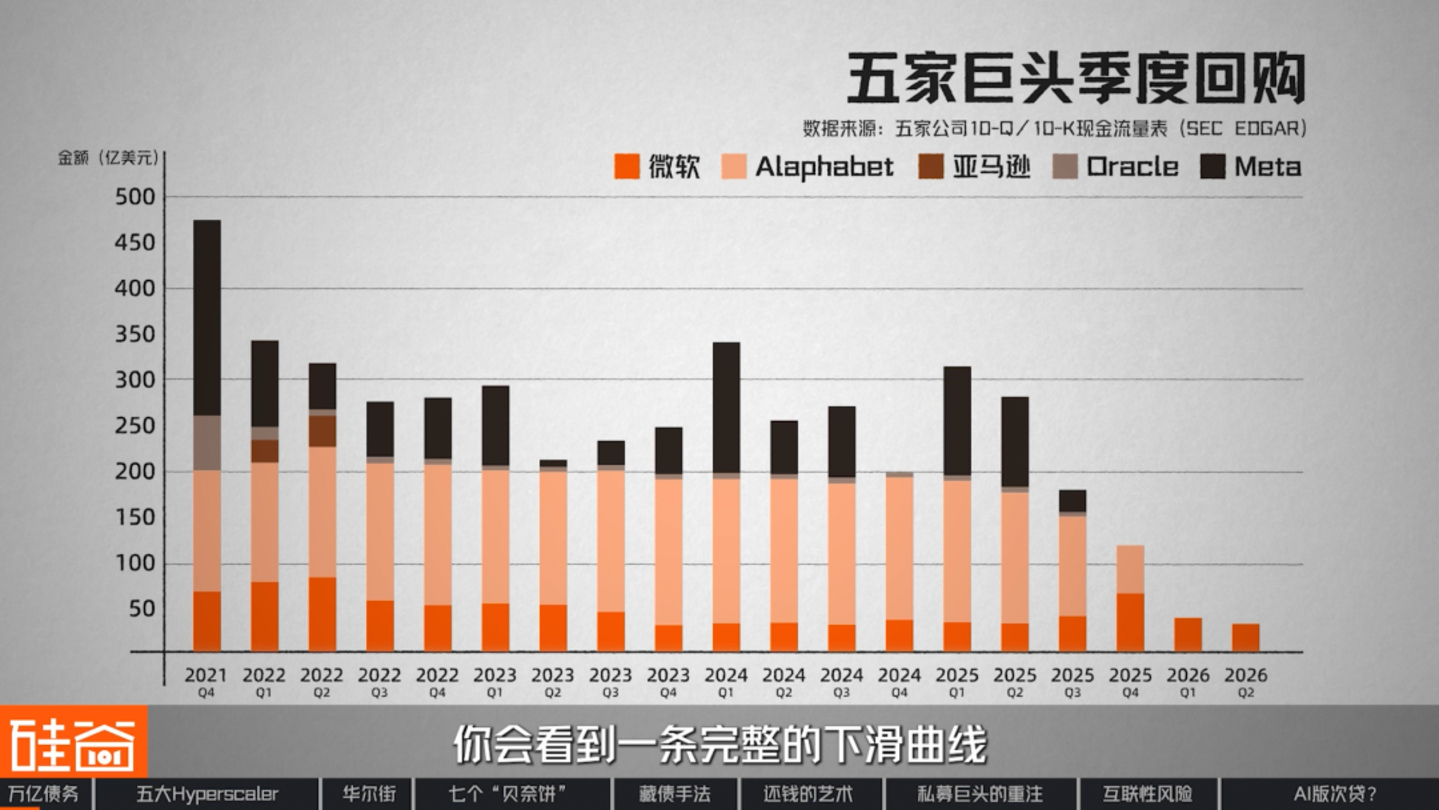
Nếu liệt kê số tiền mua lại cổ phiếu hàng quý của năm ông lớn ngành công nghiệp ô tô kể từ năm 2021, chúng ta có thể thấy một đường cong giảm hoàn toàn: Trong quý IV năm 2021, cách đây bốn năm, năm ông lớn này đã mua lại tổng cộng 48 tỷ đô la trong một quý, mức cao nhất trong lịch sử; đến quý cuối cùng của năm ngoái, con số này chỉ còn 12,9 tỷ đô la; và trong quý đầu tiên của năm nay, nó đã giảm gần hai phần ba, xuống chỉ còn 4,6 tỷ đô la. Chỉ trong hơn bốn năm, con số này đã giảm 90%.
Hiện tại, chỉ có Microsoft vẫn đang mua lại cổ phiếu. Google đã hoàn toàn ngừng mua lại cổ phiếu kể từ quý đầu tiên của năm nay, Meta không mua lại cổ phiếu nào trong ba quý liên tiếp, Oracle chỉ mua lại chưa đến 100 triệu đô la trong năm tài chính vừa qua, và Amazon không thực hiện bất kỳ giao dịch mua nào kể từ giữa năm 2022.
Bạn có thể nghĩ rằng việc mua lại cổ phiếu chỉ nên thực hiện với số lượng nhỏ. Nhưng đối với các công ty này, đây thực chất là một tín hiệu: trước đây họ thường trả lại lợi nhuận cho cổ đông, nhưng giờ đây họ đang sử dụng số tiền đó để xây dựng các dự án mới.
Vậy câu hỏi đặt ra là: năm công ty này có hàng trăm tỷ nhân dân tệ tiền mặt trong sổ sách, vậy tại sao họ lại thiếu tiền đến mức cần phải động đến tiền của cổ đông? Trước tiên, hãy xem xét hai hướng suy nghĩ.
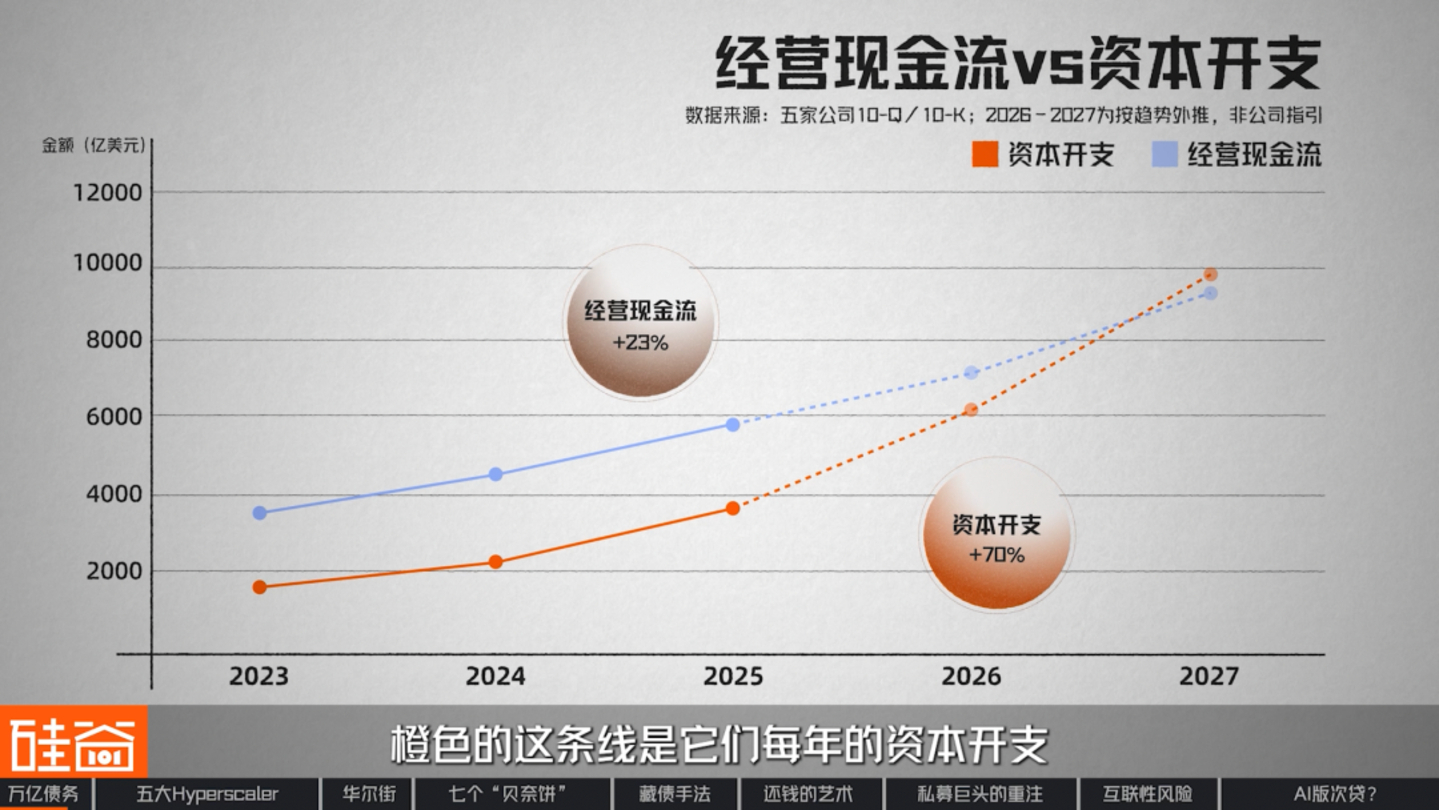
Đường màu xanh lam trong biểu đồ thể hiện dòng tiền hoạt động từ báo cáo tài chính của năm công ty điện toán đám mây quy mô lớn này, về cơ bản là "số tiền họ kiếm được". Đường màu cam...
Đó là chi phí đầu tư vốn hàng năm của họ, phần lớn trong đó đang tăng lên, và đó là số tiền chi cho việc xây dựng các trung tâm dữ liệu.
Trong một báo cáo được công bố vào tháng 6 năm nay, công ty nghiên cứu AI Epoch AI đã đưa ra dự báo, mở rộng dòng tiền hoạt động và chi tiêu vốn của năm công ty này theo xu hướng từ năm 2023: dòng tiền hoạt động tăng khoảng 23% mỗi năm, trong khi chi tiêu vốn tăng khoảng 70% mỗi năm, do đó hai đường này sẽ giao nhau vào quý 3 năm nay.
Nói cách khác, nếu các ông lớn công nghệ tiếp tục chi tiêu với tốc độ hiện tại trước năm 2027, họ sẽ đồng loạt rơi vào cảnh nghèo khó và quay trở lại thời kỳ thua lỗ. Do đó, vấn đề mà các công ty này đang phải đối mặt là dòng tiền không chảy vào đủ nhanh.
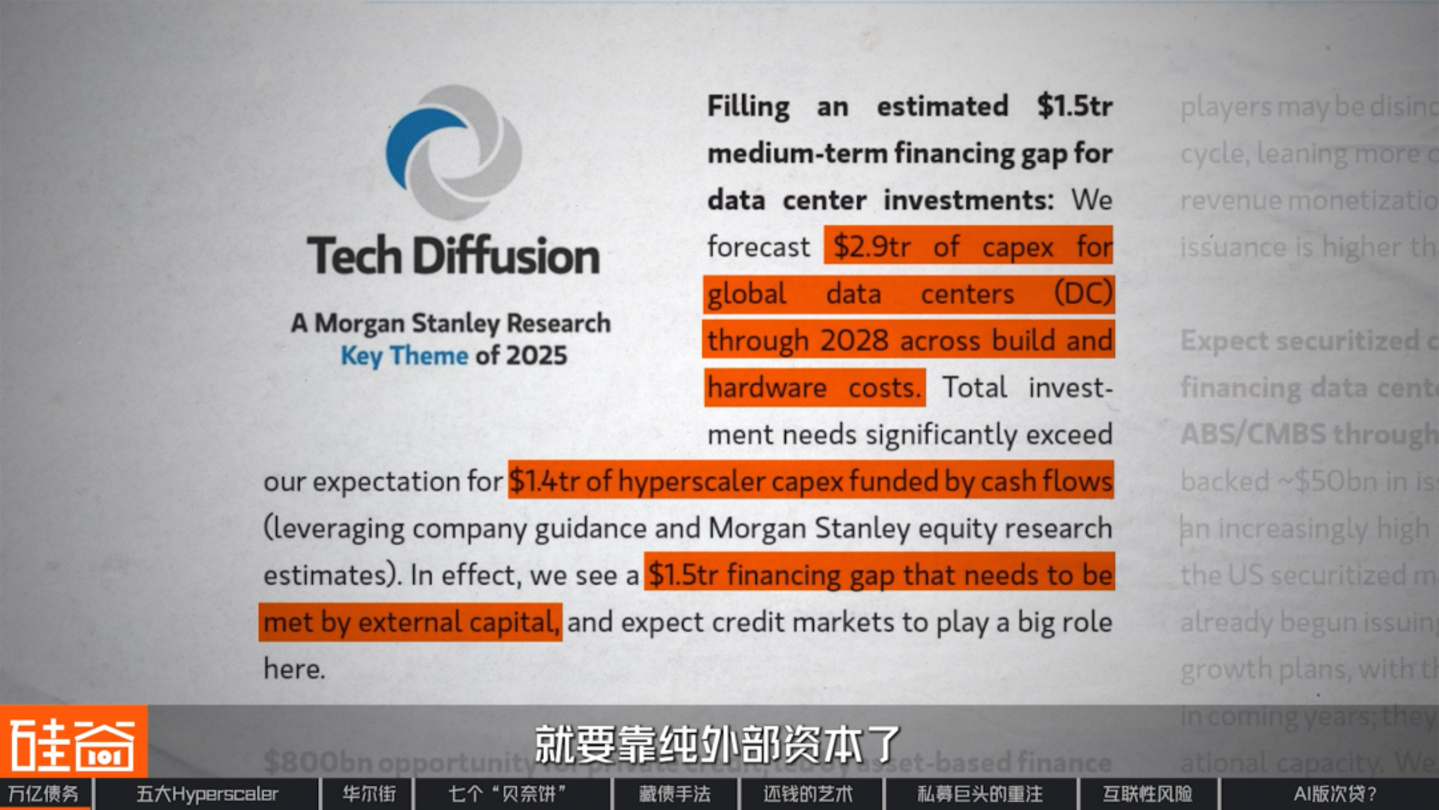
Theo ước tính của Morgan Stanley, chi tiêu vốn cho trung tâm dữ liệu toàn cầu sẽ đạt khoảng 2,9 nghìn tỷ đô la vào năm 2028. Trong đó, khoảng 1,4 nghìn tỷ đô la có thể được trang trải bằng dòng tiền của các nhà cung cấp trung tâm dữ liệu quy mô lớn, trong khi khoảng 1,5 nghìn tỷ đô la còn lại sẽ phải dựa vào vốn bên ngoài.
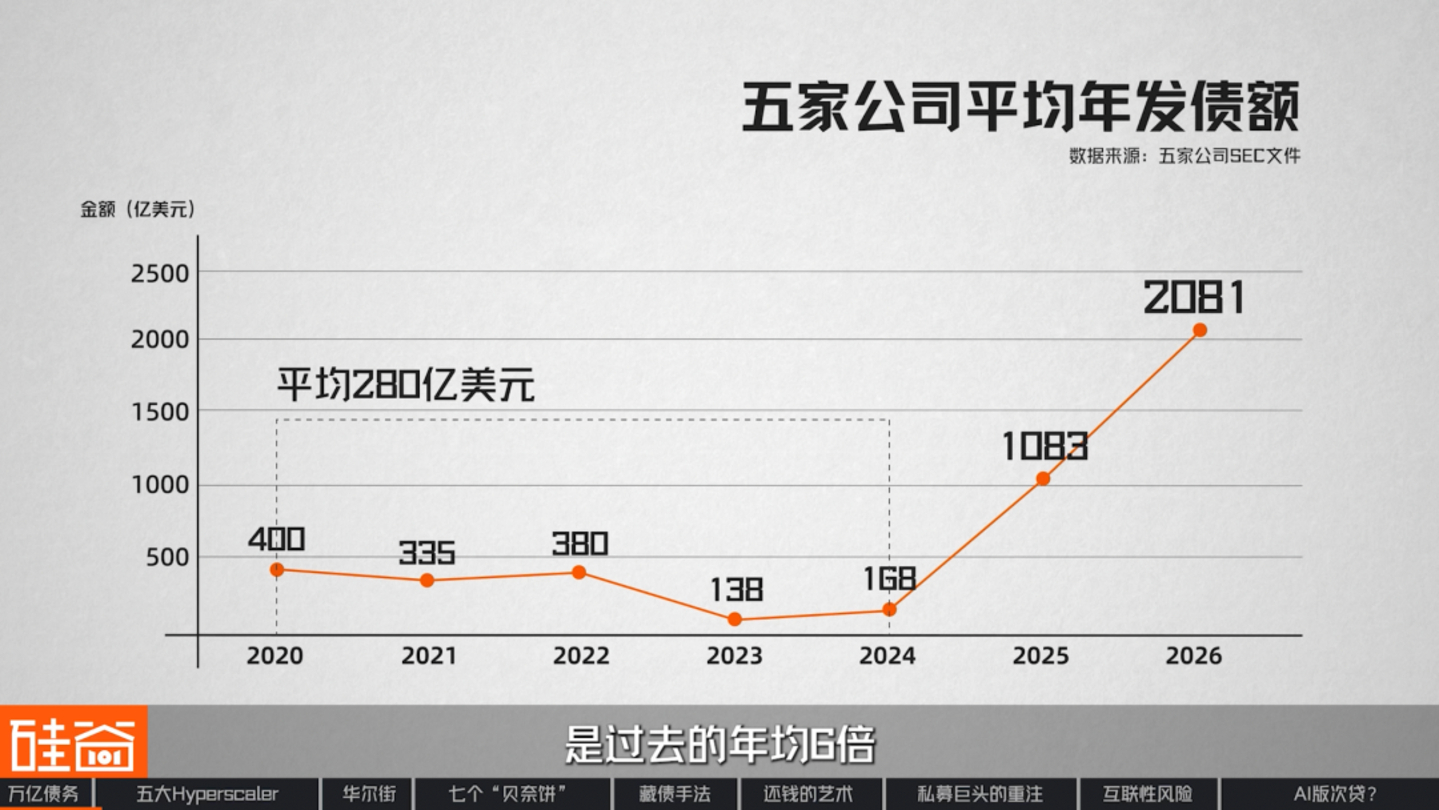
Kết quả là, năm công ty siêu quy mô này bắt đầu một cơn sốt phát hành trái phiếu. Từ năm 2020 đến năm 2024, năm công ty này đã phát hành trung bình khoảng 28 tỷ đô la trái phiếu mỗi năm. Nhưng đến năm 2025, con số này đã tăng vọt lên 108,3 tỷ đô la. Tính đến đầu tháng 8 năm nay, các ông lớn này đã phát hành hơn 200 tỷ đô la, gấp sáu lần mức trung bình hàng năm trước đó.
Tuy nhiên, Microsoft là một ngoại lệ trong số năm công ty này. Kể từ năm 2024, công ty này chưa phát hành bất kỳ trái phiếu công khai nào, nhưng tổng nợ của họ lại thực sự giảm. Điều này rất bất thường, và chúng ta sẽ thảo luận về lý do đằng sau nó ở phần sau.
Vậy câu hỏi đặt ra là: chính xác thì họ đã làm gì với tất cả số tiền vay mượn đó? Tất nhiên, bạn có thể nghĩ rằng họ đã mua card đồ họa và xây dựng phòng máy chủ. Nhưng chúng tôi đã xem xét tất cả các bản cáo bạch do năm công ty này phát hành trong hai năm rưỡi qua, và trong phần về việc sử dụng vốn, chúng tôi không tìm thấy các thuật ngữ "trung tâm dữ liệu" và "trí tuệ nhân tạo", và chúng chưa từng xuất hiện dù chỉ một lần.
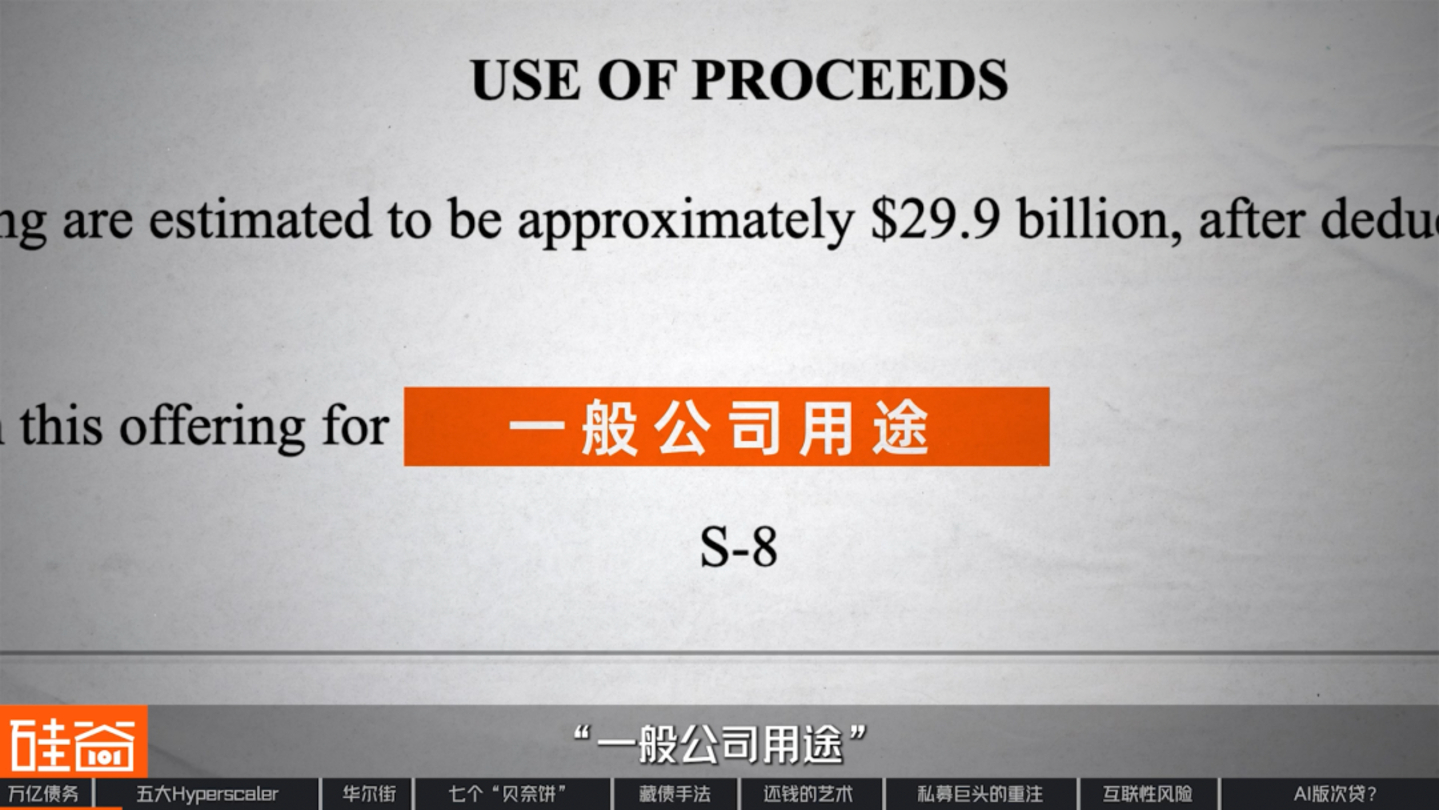
Lấy ví dụ đợt phát hành trái phiếu trị giá 30 tỷ nhân dân tệ trước đây của Meta. Bản thân Meta tuyên bố rằng số tiền này được dùng để tài trợ dài hạn cho các trung tâm dữ liệu và trí tuệ nhân tạo. Tuy nhiên, trong bản cáo bạch nộp cho Ủy ban Điều tiết Chứng khoán Trung Quốc, toàn bộ mục "Sử dụng vốn" về cơ bản chỉ có sáu từ: "Mục đích chung của công ty".
Điều tương tự cũng xảy ra với Oracle. Khi phát hành trái phiếu vào tháng 2 năm 2026, công ty này cho biết số tiền đó sẽ được dùng để mở rộng lượng khách hàng điện toán đám mây, nhưng bản cáo bạch mà họ đệ trình vào ngày hôm sau lại ghi rõ: "Cổ tức và mua lại cổ phiếu".
Vậy đây là một điểm khác biệt thú vị: cùng một số tiền được mô tả là "chúng ta đang đầu tư toàn lực vào AI" trong cuộc họp báo cáo thu nhập, nhưng trong bản cáo bạch, nó chỉ được liệt kê đơn giản là "sử dụng chung cho doanh nghiệp".
Lý do cho sự bí mật này rất đơn giản: điều thứ nhất là câu chuyện được kể cho các cổ đông, trong khi điều thứ hai là một tuyên bố cụ thể về trách nhiệm pháp lý. Các tập đoàn lớn đang rất mơ hồ trong các văn bản pháp lý của họ vì họ không muốn công khai thông báo với thị trường rằng họ đang gánh khoản nợ khổng lồ.
Nhưng vì thị trường sẵn sàng mua, và trái phiếu chính phủ lại rẻ, được chuẩn hóa và có khối lượng giao dịch lớn, tại sao không công khai thừa nhận điều đó? Có ba lý do chính:
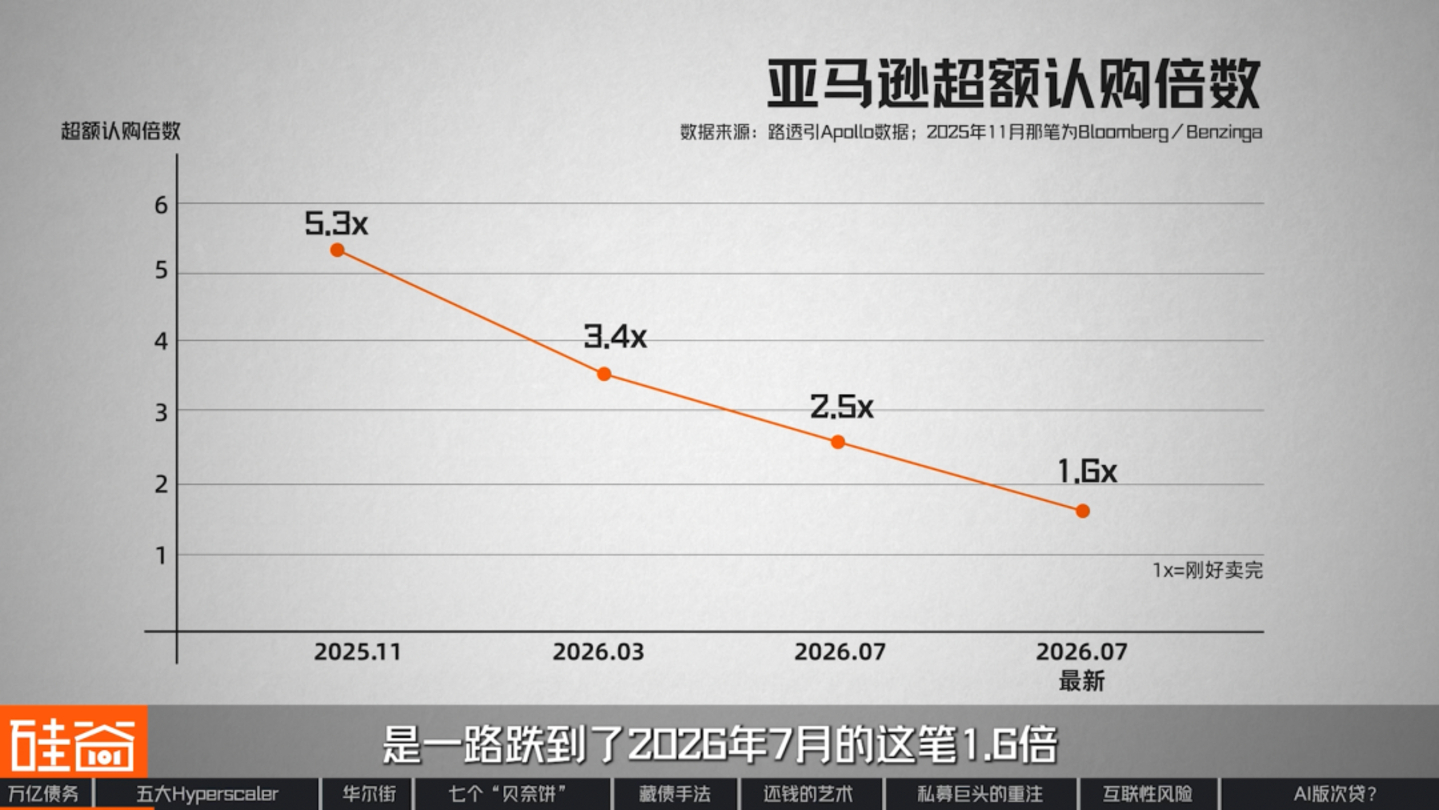
Thứ nhất, nhu cầu của thị trường có giới hạn. Một chỉ số trong ngành để đo lường mức độ dễ bán của trái phiếu là hệ số đăng ký vượt mức, tức là tỷ lệ giữa số lượng lệnh đặt mua trên thị trường và số lượng phát hành. Hệ số này càng cao, trái phiếu càng được săn đón. Ví dụ, hệ số đăng ký vượt mức của Amazon đã giảm trong chín tháng qua, từ 5,3 lần vào tháng 11 năm 2025 xuống còn 1,6 lần vào tháng 7 năm 2026.
Một số người trên thị trường lo ngại rằng sự sụt giảm nhanh chóng của hệ số định giá cho thấy sự sợ hãi trên thị trường. Tuy nhiên, trong các cuộc phỏng vấn của chúng tôi tại Silicon Valley 101, hai nhà đầu tư Phố Wall đã đưa ra một quan điểm khác.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Theo tôi hiểu, vấn đề về bội số đăng ký mua cổ phiếu là do thị trường vẫn còn quá mới, và chủ yếu là do các nhà phát hành chưa học được cách xếp hàng chờ mua, chứ không phải do những lo ngại về thị trường.
Thuật ngữ "mới" ở đây đề cập đến thực tế là thị trường này chỉ mới bắt đầu từ tháng 10 năm ngoái. Ví dụ, khi đợt phát hành trái phiếu SPV (Công ty mục đích đặc biệt) thứ hai của Meta trị giá hơn 12 tỷ đô la gia nhập thị trường năm nay, một số dự án trị giá hàng chục tỷ đô la cũng đang được giới thiệu cùng lúc, tất cả đều dồn lại một chỗ. Kết hợp với tâm lý thị trường bị ảnh hưởng bởi dòng tiền âm gần đây của Google, điều này đã dẫn đến sự pha loãng tự nhiên của bội số đăng ký.
Rob Li
Đối tác quản lý của Amont Partners, New York
Điều này không liên quan nhiều đến việc ví tiền của bạn đầy hay ít; nó phản ánh nhiều hơn sự sẵn lòng của mọi người, giống như một đợt IPO (phát hành cổ phiếu lần đầu ra công chúng). Ví dụ, nếu nguồn cung trái phiếu phát hành khan hiếm, tôi có thể chỉ cần mua 100 cổ phiếu, nhưng vì tôi biết sẽ có nhiều người tranh giành chúng, tôi sẽ đăng ký mua 200 cổ phiếu.
Do đó, sự sụt giảm hệ số định giá không có nghĩa là thị trường thiếu tiền, mà là các nhà đầu tư đã trở nên chọn lọc hơn. Trong cùng khoảng thời gian đó, hàng chục tỷ nhân dân tệ trái phiếu chính phủ đang được chào bán đồng thời, nhưng vẫn chỉ có cùng một nhóm các tổ chức sẵn sàng mua các loại tài sản này. Và có một giới hạn về lượng nợ tương tự mà họ có thể hấp thụ trong một khoảng thời gian nhất định.
Một khi tốc độ phát hành trái phiếu vượt quá giới hạn này, các nhà phát hành chỉ có hai lựa chọn: hoặc tăng lãi suất để thu hút nguồn vốn trước đây được coi là quá đắt đỏ và đang chờ đợi, hoặc đơn giản là bỏ qua thị trường và tìm một nhóm người mua hoàn toàn mới.
Giờ cả hai điều đó đã xảy ra, trước tiên hãy xem xét giá cả.
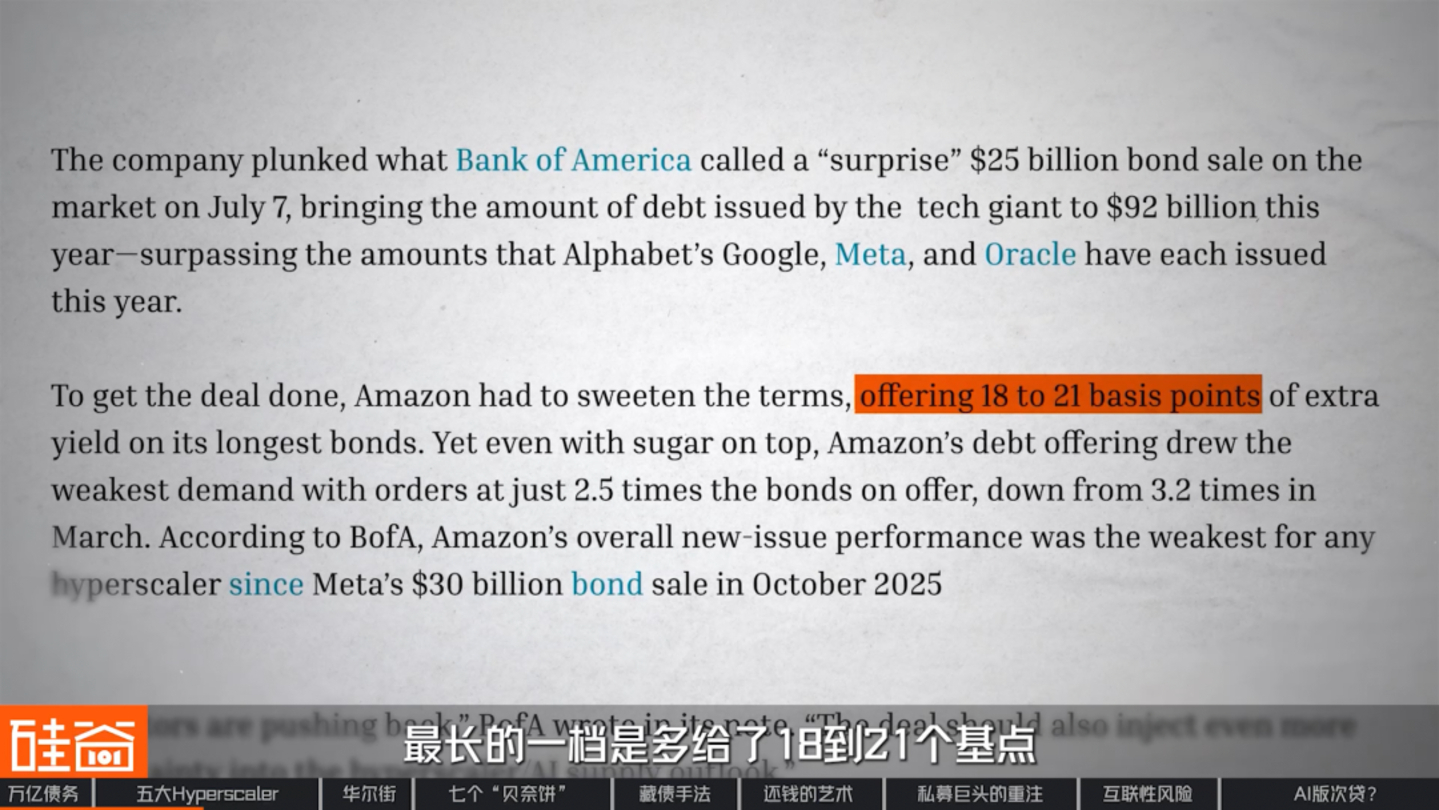
Chi phí vay vốn cũng đang thay đổi. Năm 2025, chi phí trung bình để bán trái phiếu chất lượng cao chỉ cao hơn lãi suất thị trường thứ cấp 2,25 điểm cơ bản. Nhưng đến năm 2026, con số này đã tăng lên 12 điểm cơ bản. Lấy khoản vay của Amazon vào tháng 7 năm nay làm ví dụ, đợt vay dài hạn nhất có lãi suất cao hơn từ 18 đến 21 điểm cơ bản, gần gấp năm lần chi phí.
Mức chênh lệch khoảng chục điểm cơ bản nghe có vẻ nhỏ, nhưng khi trải đều trên một khoản phát hành trị giá vài trăm tỷ đô la và thời hạn hai hoặc ba thập kỷ, điều đó có nghĩa là mỗi năm công ty sẽ phải chi thêm vài trăm triệu đô la tiền mặt. Điều đáng lo ngại hơn là chi phí vay sẽ chỉ tăng lên từng bước: giá thị trường của khoản nợ hiện tại sẽ trở thành giá sàn cho khoản nợ tiếp theo, điều này cũng sẽ đẩy giá trái phiếu hiện có của công ty trên thị trường thứ cấp xuống.
Nói cách khác, việc phát hành trái phiếu ra công chúng không phải là điều bất khả thi đối với năm công ty này, mà chính là mỗi bước họ thực hiện đều làm tăng chi phí. Hơn nữa, tốc độ tăng chi phí còn nhanh hơn tốc độ xây dựng các công trình của họ.
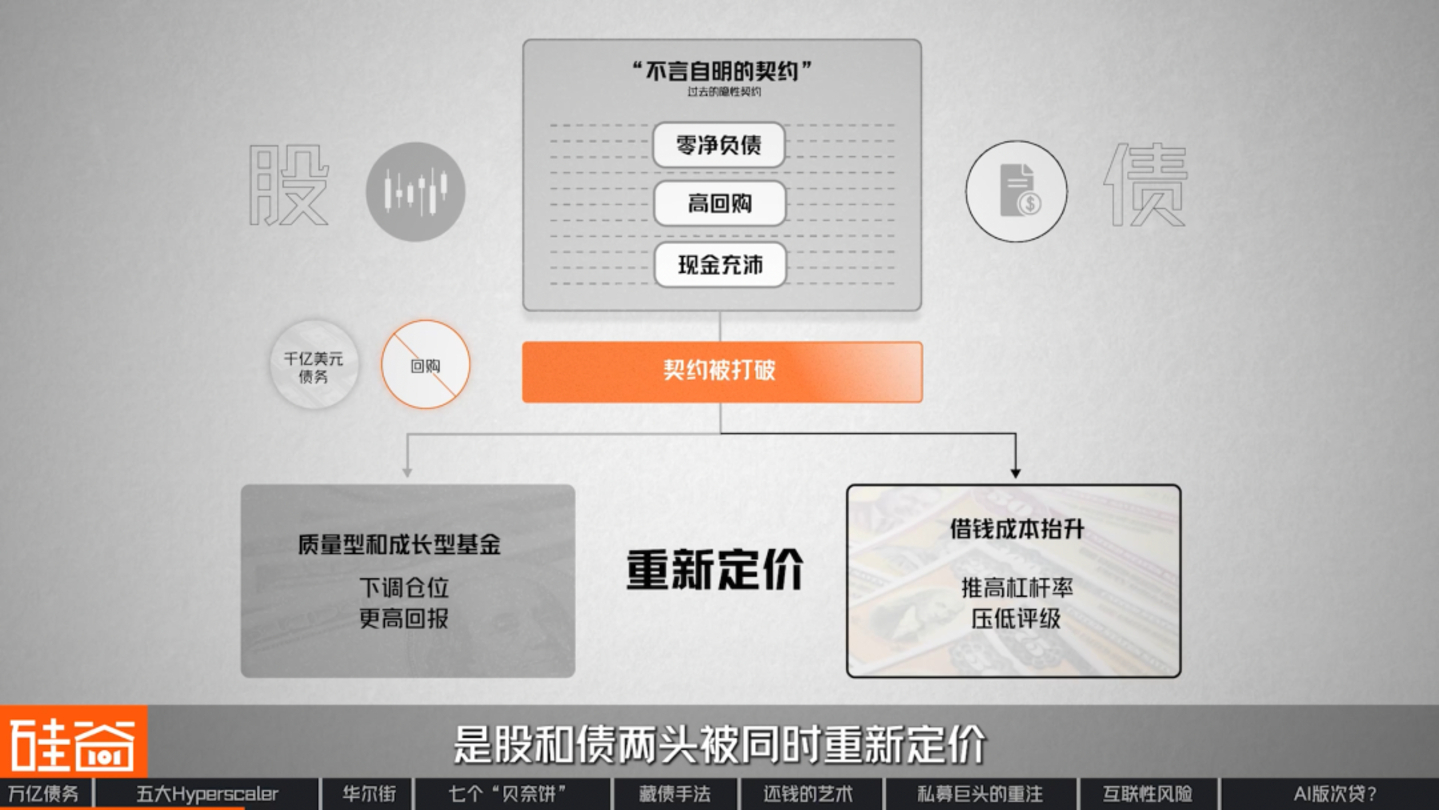
Thứ hai, nợ công quá mức đã phá vỡ sự hiểu ngầm giữa các công ty này và các cổ đông của họ. Trước đây, các công ty này nổi tiếng với lượng tiền mặt ròng dồi dào, hầu như không có nợ và thường xuyên chia sẻ lợi nhuận. Giờ đây, họ đang vay nợ rất nhiều và cắt giảm việc mua lại cổ phiếu. CNBC nhận xét rằng điều này đã phá vỡ "thỏa thuận ngầm" giữa họ và các nhà đầu tư.
Thỏa thuận này rất quan trọng vì nó quyết định ai sẽ nắm giữ cổ phần trong các công ty này ngày nay. Trước đây, phần lớn người mua là các quỹ đầu tư chất lượng và tăng trưởng, bị thu hút bởi đặc điểm "không nợ ròng, tỷ lệ mua lại cổ phiếu cao và lượng tiền mặt dồi dào". Một khi bảng cân đối kế toán của những tập đoàn khổng lồ này bắt đầu tích lũy hàng trăm tỷ đô la nợ, và việc mua lại cổ phiếu bị cắt giảm, thì lý lẽ đằng sau việc nắm giữ cổ phần của các cổ đông này không còn đúng nữa.
Họ hoặc giảm bớt vị thế nắm giữ hoặc yêu cầu lợi nhuận cao hơn để bù đắp. Về phía trái phiếu, việc phát hành trái phiếu mới sẽ làm tăng tỷ lệ đòn bẩy, hạ xếp hạng tín dụng và làm cho trái phiếu tiếp theo trở nên đắt hơn. Vì vậy, cái giá phải trả khi phá vỡ hợp đồng là cả cổ phiếu và trái phiếu đều được định giá lại cùng một lúc.
Lý do thứ ba, và có lẽ là lý do cơ bản nhất, là số tiền vay được thông qua phát hành trái phiếu chính phủ được ghi nhận đầy đủ trên bảng cân đối kế toán của công ty. Điều này trực tiếp quyết định xếp hạng của cơ quan xếp hạng tín nhiệm, và từ đó quyết định ai có thể mua trái phiếu của công ty.
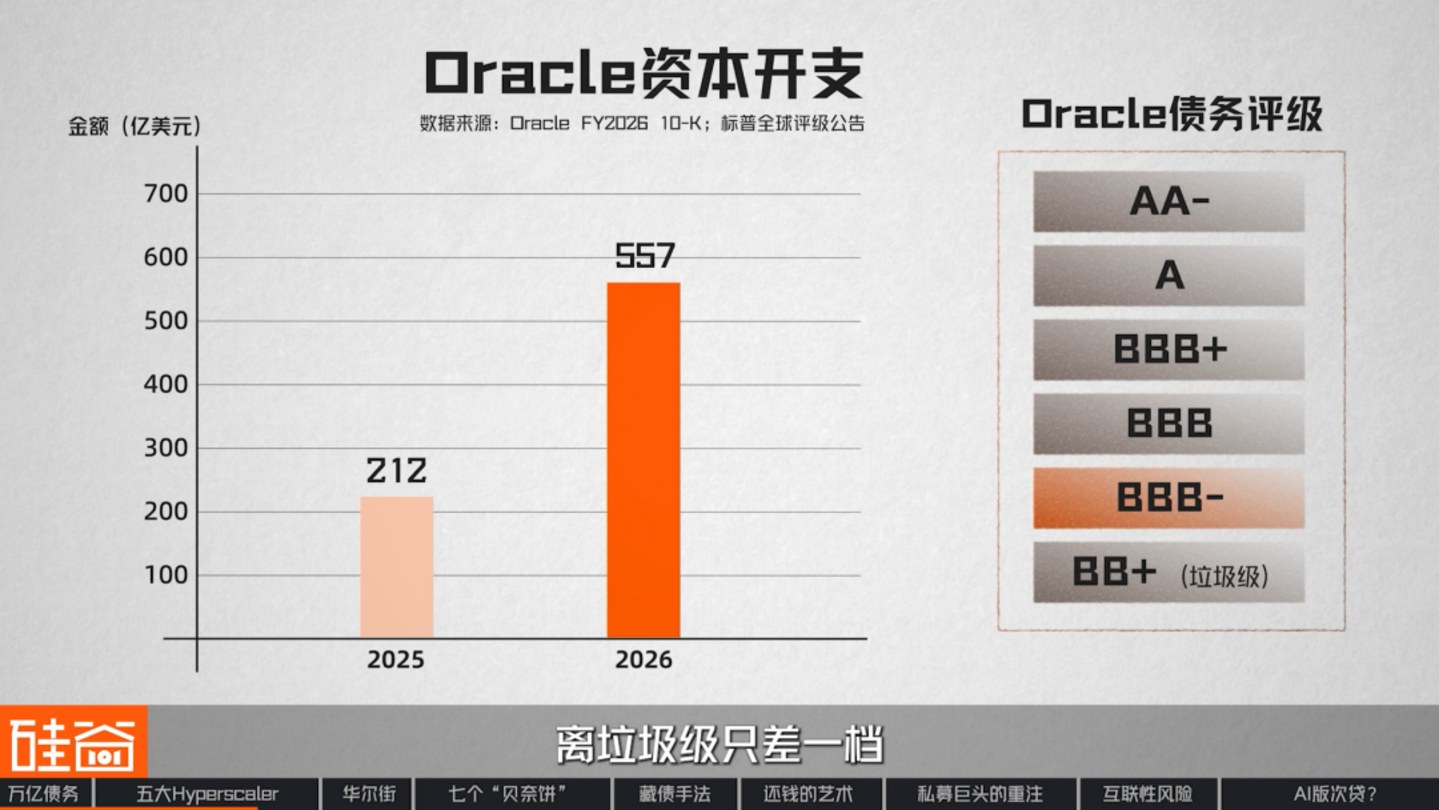
Trong số năm công ty này, Oracle đã chấp nhận rủi ro lớn nhất và vay nợ nhiều nhất, với chi phí đầu tư tăng từ 21,2 tỷ đô la lên 55,7 tỷ đô la chỉ trong vòng một năm. Vào tháng 7 năm nay, S&P đã hạ xếp hạng tín nhiệm nợ của Oracle từ BBB xuống BBB-, chỉ cách mức tín nhiệm rác một bậc.
Tuy nhiên, tại sao hậu quả của việc chỉ bị hạ bậc một cấp lại nghiêm trọng đến vậy? Vấn đề là việc mất xếp hạng tín nhiệm không chỉ ảnh hưởng đến thể diện; nó còn ảnh hưởng đến danh sách các nhà đầu tư tiềm năng.
Nhìn chung, các công ty bảo hiểm và quỹ hưu trí—những tổ chức có nguồn vốn dồi dào nhất nhưng cũng có mức độ ngại rủi ro cao nhất—đều có những yêu cầu nội bộ nghiêm ngặt về xếp hạng tín dụng. Việc hạ xếp hạng tín dụng ảnh hưởng trực tiếp đến đánh giá của họ về các mục tiêu đầu tư, và những công ty này lại nằm trong số những người mua tài sản có xếp hạng tín dụng cao nhất.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Các quỹ bảo hiểm cũng đầu tư vào Oracle, mặc dù với số tiền tương đối nhỏ vào thời điểm đó, một phần là do rủi ro. Nếu xếp hạng tín nhiệm của Oracle giảm xuống dưới mức đầu tư an toàn, mối quan tâm chính của họ sẽ là liệu Oracle có vỡ nợ hay không. Bởi vì trong trường hợp vỡ nợ, cổ đông sẽ gánh chịu tổn thất trước tiên, sau đó là các chủ nợ. Do đó, họ không lo lắng về sự thay đổi xếp hạng tín nhiệm bằng việc quan tâm đến khả năng tín dụng thực tế của công ty, tức là những thay đổi trong khả năng trả nợ thực tế.
Vì đây là trái phiếu phát hành riêng lẻ, nên một khi mọi người đều muốn thoái vốn, việc bán lại sẽ không dễ dàng.
Vấn đề thực sự không chỉ là "việc phải bán", mà còn là liệu sẽ có ai sẵn lòng mua khi đến lúc bán hay không. Do đó, đối với các công ty này, nợ của họ không thể tăng lên vô hạn; một khi đạt đến một mức nhất định, người mua sẽ biến mất. Và Oracle có thể chính là người đã đạt đến điểm đó.
Tóm lại, năm công ty này thực sự muốn ba điều.
Thứ nhất, cần thêm tiền. Bởi vì những người mua cũ trên thị trường mở rõ ràng không thể giữ vững lập trường thêm nữa.
Thứ hai, nguồn vốn dài hạn. Việc xây dựng một trung tâm dữ liệu mất từ mười đến hai mươi năm, từ khi khởi công đến khi thu hồi vốn, và trái phiếu chính phủ không thể cung cấp điều kiện dài hạn và phù hợp như vậy.
Thứ ba, và quan trọng nhất, họ muốn số tiền này được ghi nhận theo cách không quá lộ liễu trên bảng cân đối kế toán của họ.
Thị trường trái phiếu công không thể đáp ứng cả ba nhu cầu này. Vậy ai có thể đáp ứng đồng thời tất cả? Trùng hợp thay, cùng lúc đó, một nhóm người ở Phố Wall cũng đang gặp khó khăn. Cách tốt nhất để giải quyết vấn đề của họ chính là cung cấp cả ba thứ cùng một lúc, điều này hoàn toàn phù hợp. Trong nhóm người này ở Phố Wall có một tổ chức tên là Blue Owl.
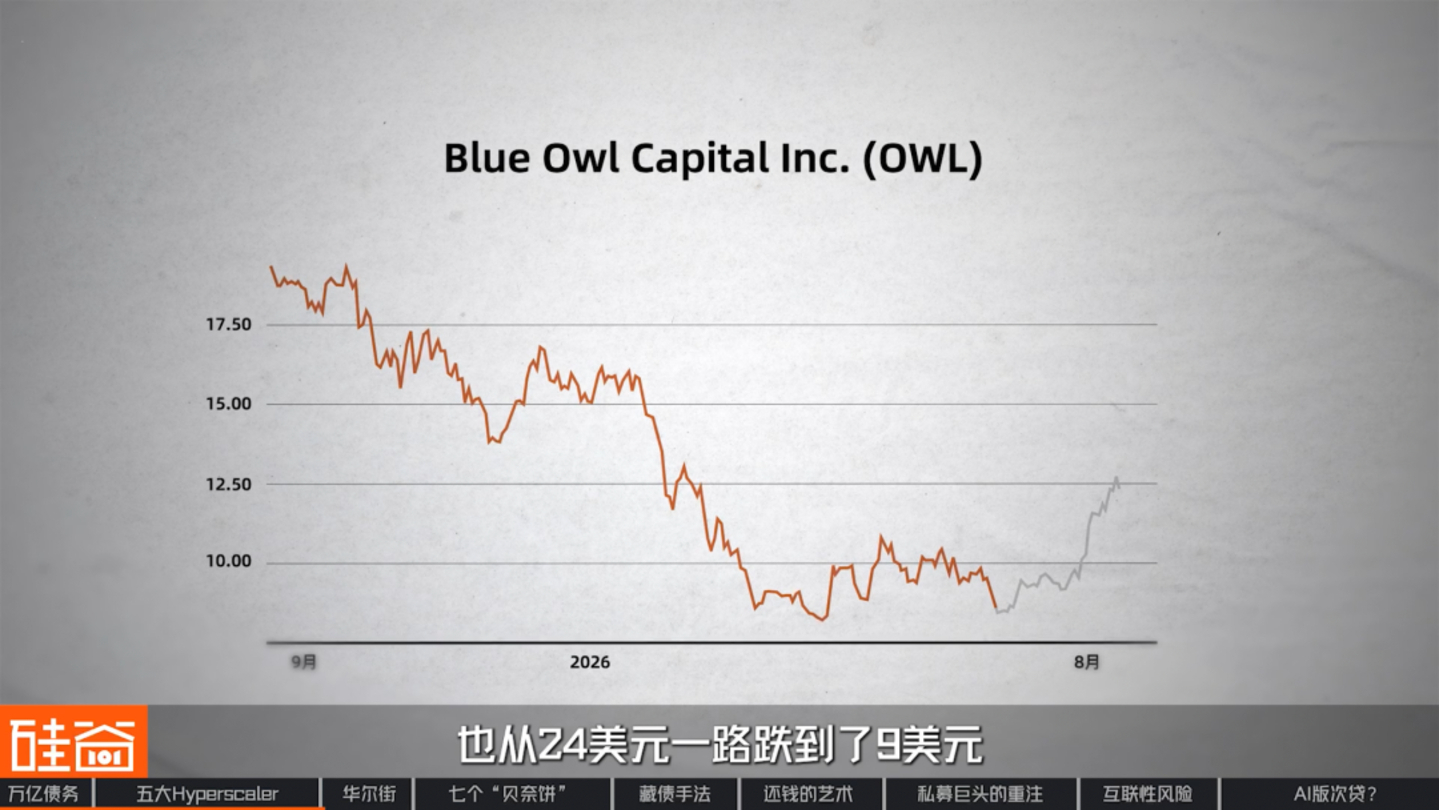
Trong nửa đầu năm 2026, Blue Owl, một trong những công ty cho vay tư nhân lớn nhất thế giới, đã trải qua tình trạng rút vốn ồ ạt 40% tại một trong các quỹ của mình trong hai quý liên tiếp. Cuối cùng, mỗi lần chỉ có chưa đến 15% vốn được rút ra, và giá cổ phiếu của công ty đã lao dốc từ 24 đô la xuống còn 9 đô la.
Nói cách khác, cứ ba người cố gắng rút tiền thì chỉ có một người thực sự nhận được tiền. Tại sao lại xảy ra tình trạng này? Bởi vì quỹ này, đang trải qua tình trạng rút tiền ồ ạt, chủ yếu đầu tư vào lĩnh vực phần mềm SaaS, với các khoản vay cho các công ty phần mềm chiếm hơn 60% danh mục đầu tư – chính xác là loại tài sản mà Phố Wall ít muốn nắm giữ nhất trong năm nay.
Có hai từ khóa quan trọng ở đây: "tỷ lệ cho vay" và "AI". Hai yếu tố này kết hợp lại đã khiến lĩnh vực SaaS sụp đổ nhiều lần trên thị trường chứng khoán Mỹ trong năm nay. Từ đỉnh điểm vào tháng 9 năm 2025, cổ phiếu phần mềm đã giảm gần 40%. Trước đây, các nhà đầu tư sẵn sàng định giá cao các công ty phần mềm vì họ tin tưởng vào sự chắc chắn: khách hàng sẽ gia hạn đăng ký hàng năm và doanh thu sẽ tăng trưởng qua từng năm. Giờ đây, sự chắc chắn đó đang bị đặt dấu hỏi. Bởi vì thị trường tin rằng: AI sẽ giết chết phần mềm.
Lý lẽ rất đơn giản: nếu một công ty có thể tự tạo ra một công cụ hữu ích bằng trí tuệ nhân tạo, thì tại sao họ lại cần phải trả phí đăng ký hàng năm?
Điều thú vị là, nếu nhìn vào các yếu tố cơ bản, tình hình không tệ như vẻ ngoài. Mảng kinh doanh đăng ký M365 của Microsoft đã chứng kiến doanh thu tăng trưởng từ 15% lên 19% so với cùng kỳ năm ngoái. Các công ty SaaS như ServiceNow, Salesforce và Snowflake cũng ghi nhận doanh thu hàng quý ổn định hoặc thậm chí tăng tốc gần đây.
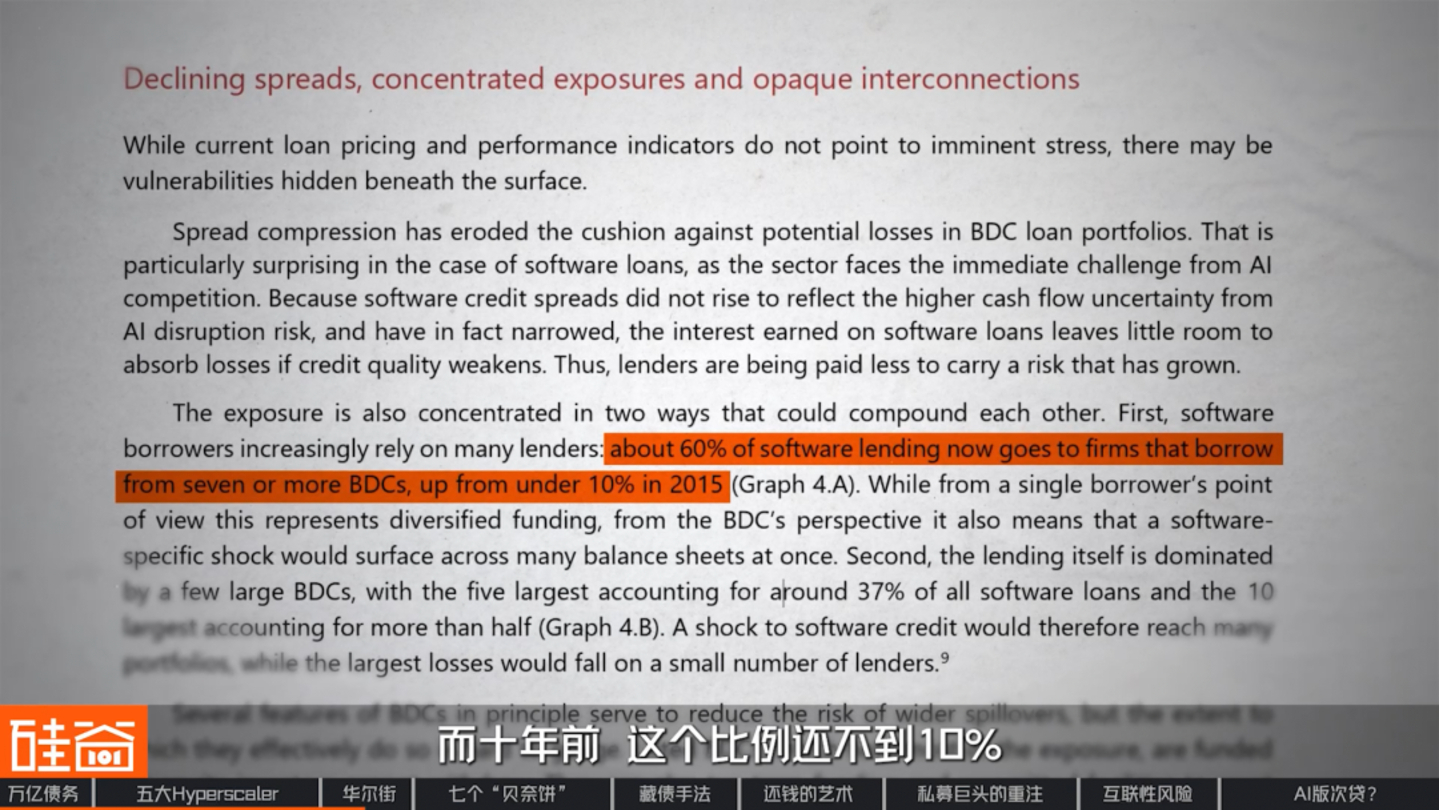
Nếu các yếu tố cơ bản đều ổn, tại sao sự sụp đổ lại xảy ra tồi tệ đến vậy? Điều này dẫn chúng ta đến tỷ lệ cho vay của các công ty phần mềm. Một báo cáo từ Ngân hàng Thanh toán Quốc tế vào tháng 7 năm nay cho thấy 60% tổng số khoản vay do các tổ chức cho vay tư nhân cấp cho các công ty SaaS là dành cho những công ty vay từ hơn bảy tổ chức cùng một lúc. Mười năm trước, tỷ lệ này chưa đến 10%.
Do đó, ngay cả khi ngành kinh doanh SaaS hiện tại chưa bị ảnh hưởng bởi AI, một khi tâm lý thị trường thay đổi, logic tín dụng của toàn bộ ngành công nghiệp SaaS có thể bắt đầu nới lỏng, một điểm mà Blue Owl đã thừa nhận.
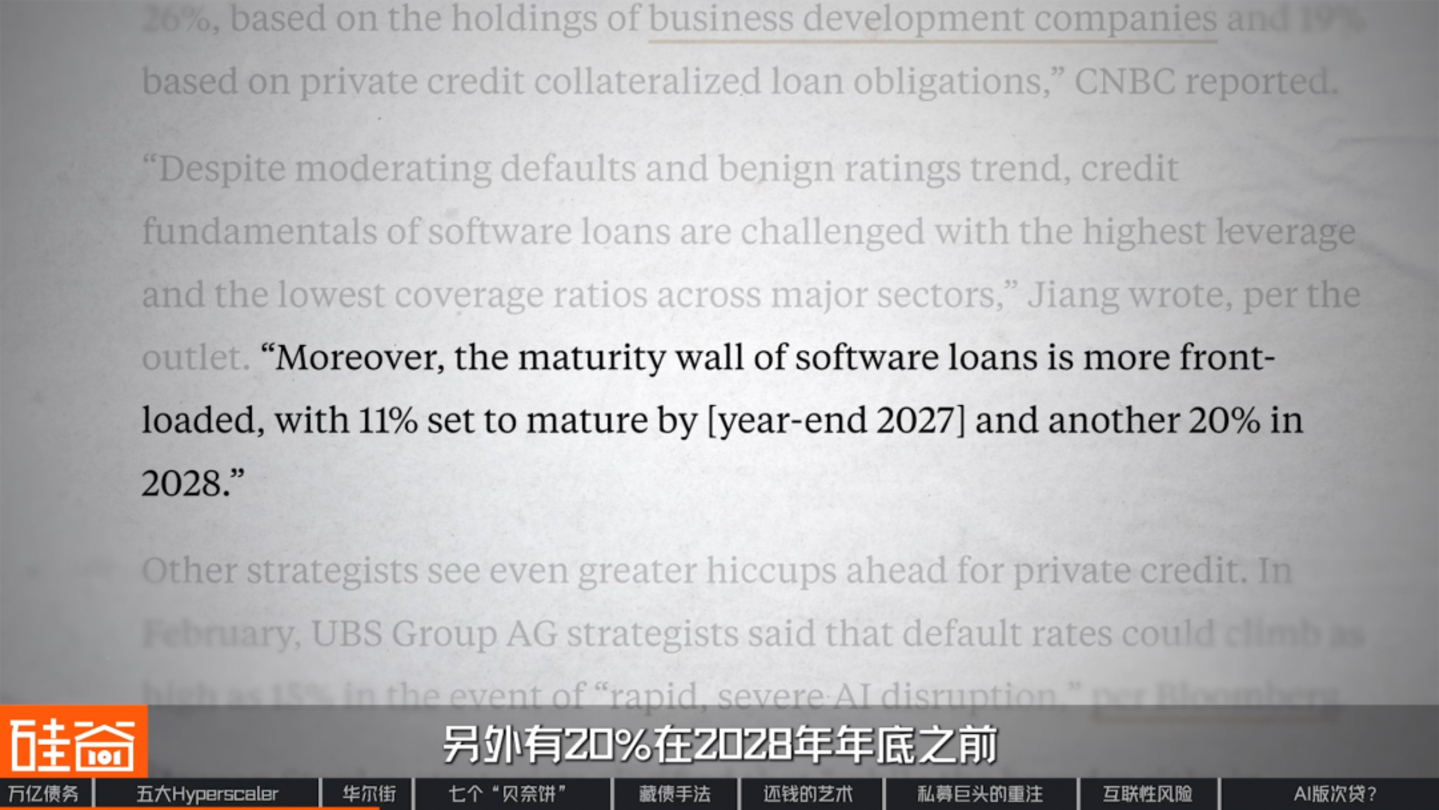
Quan trọng hơn, thử thách thực sự vẫn còn ở phía trước. Theo tính toán của Morgan Stanley, khoảng 11% các khoản vay phần mềm sẽ đáo hạn trước cuối năm 2027 và 20% khác trước cuối năm 2028. Điều này có nghĩa là các ông lớn quản lý tài sản phải tìm ra một câu chuyện nào đó để thuyết phục thị trường quay trở lại đầu tư trước khi SaaS "thất bại". Và câu chuyện đó chính là trung tâm dữ liệu AI.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Trước đây, tài sản lớn nhất trong cho vay vốn tư nhân thực chất là các công ty phần mềm. Nhưng câu chuyện về phần mềm hiện không còn hấp dẫn nữa, vì vậy các nhà đầu tư này đang chuyển hướng hạn mức tín dụng của họ để đầu tư vào nợ trung tâm dữ liệu.
Ví dụ, vào tháng 12 năm 2025, Blue Owl đã từ chối dự án trung tâm dữ liệu của Oracle tại Michigan, với lý do không tuân thủ các tiêu chuẩn bảo lãnh. Tuy nhiên, thương vụ này nhanh chóng được một tập đoàn quản lý tài sản tư nhân khổng lồ khác, PIMCO, giành lấy với mức giá cao hơn.
Năm 2026, cuộc chiến đấu thầu các trung tâm dữ liệu AI là chủ đề thường xuyên xuất hiện trên Phố Wall, gần như mỗi tháng. Đối với cùng một dự án trung tâm dữ liệu cần huy động vốn, nhiều tổ chức sẽ đồng thời gửi đề nghị. Bên nào đưa ra mức lãi suất thấp nhất và điều khoản dễ dàng nhất sẽ giành được hợp đồng.
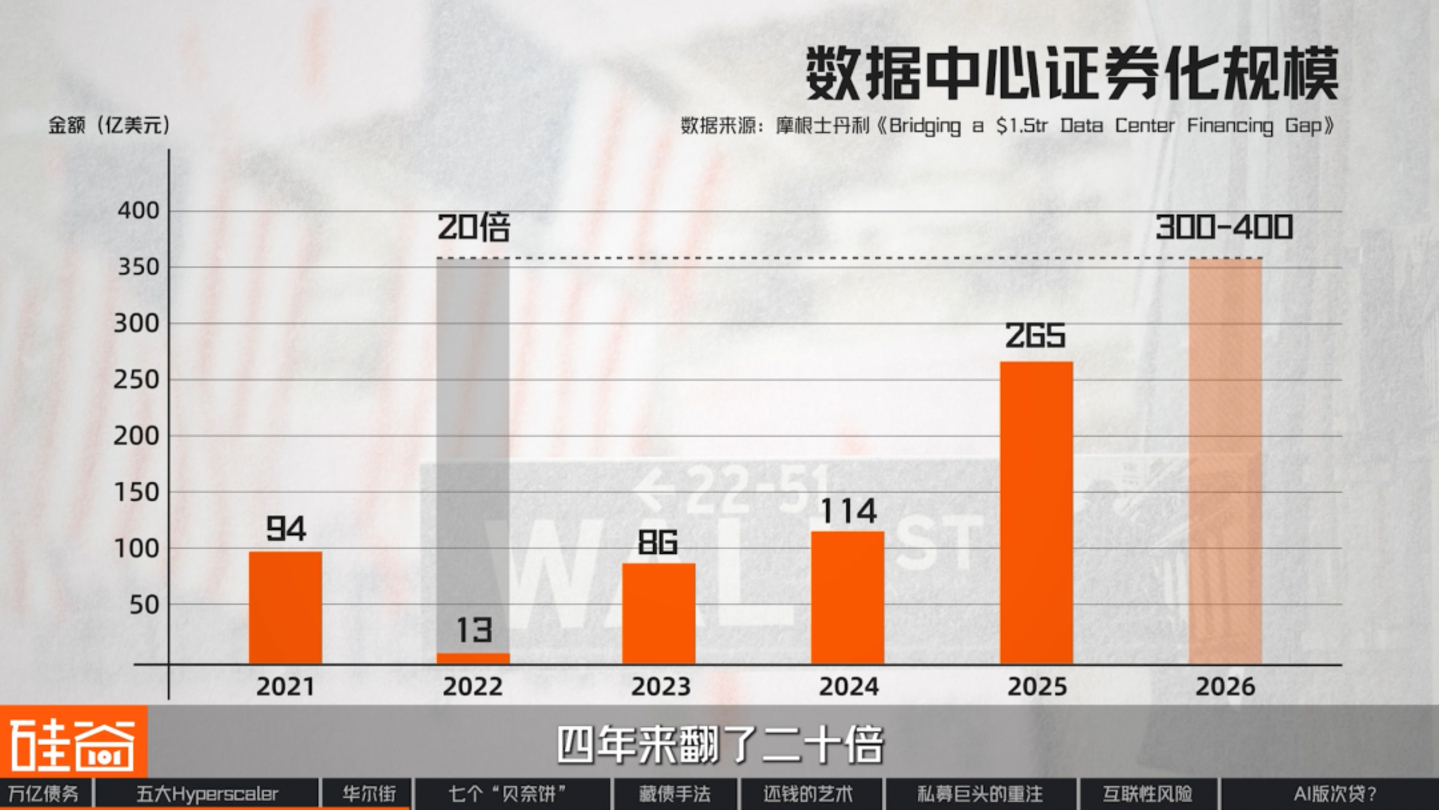
Quy mô của các trung tâm dữ liệu được đóng gói thành chứng khoán và bán cho các nhà đầu tư đã tăng từ 1,3 tỷ đô la vào năm 2022 lên 30-40 tỷ đô la hiện nay, tăng gấp 20 lần trong vòng 4 năm.
Trong số tất cả các giao dịch này, một giao dịch nổi bật hơn cả và mang tính biểu tượng nhất: Hyperion, nhà cung cấp dịch vụ điện toán đám mây quy mô lớn mới nhất của Meta. Chúng ta sẽ sử dụng nó làm trường hợp nghiên cứu để phân tích kỹ thuật "che giấu nợ" này từng bước một.
Dự án Hyperion đã vay tổng cộng 27,3 tỷ đô la. Tuy nhiên, bảng cân đối kế toán của Meta chỉ thể hiện một khoản đầu tư trị giá 2,37 tỷ đô la liên quan đến dự án này. Vậy 20 tỷ đô la còn lại đã đi đâu? Hãy cùng phân tích từng lớp các "công cụ che giấu nợ" của họ.
▍Bảy chiếc bánh quy "Bennett"
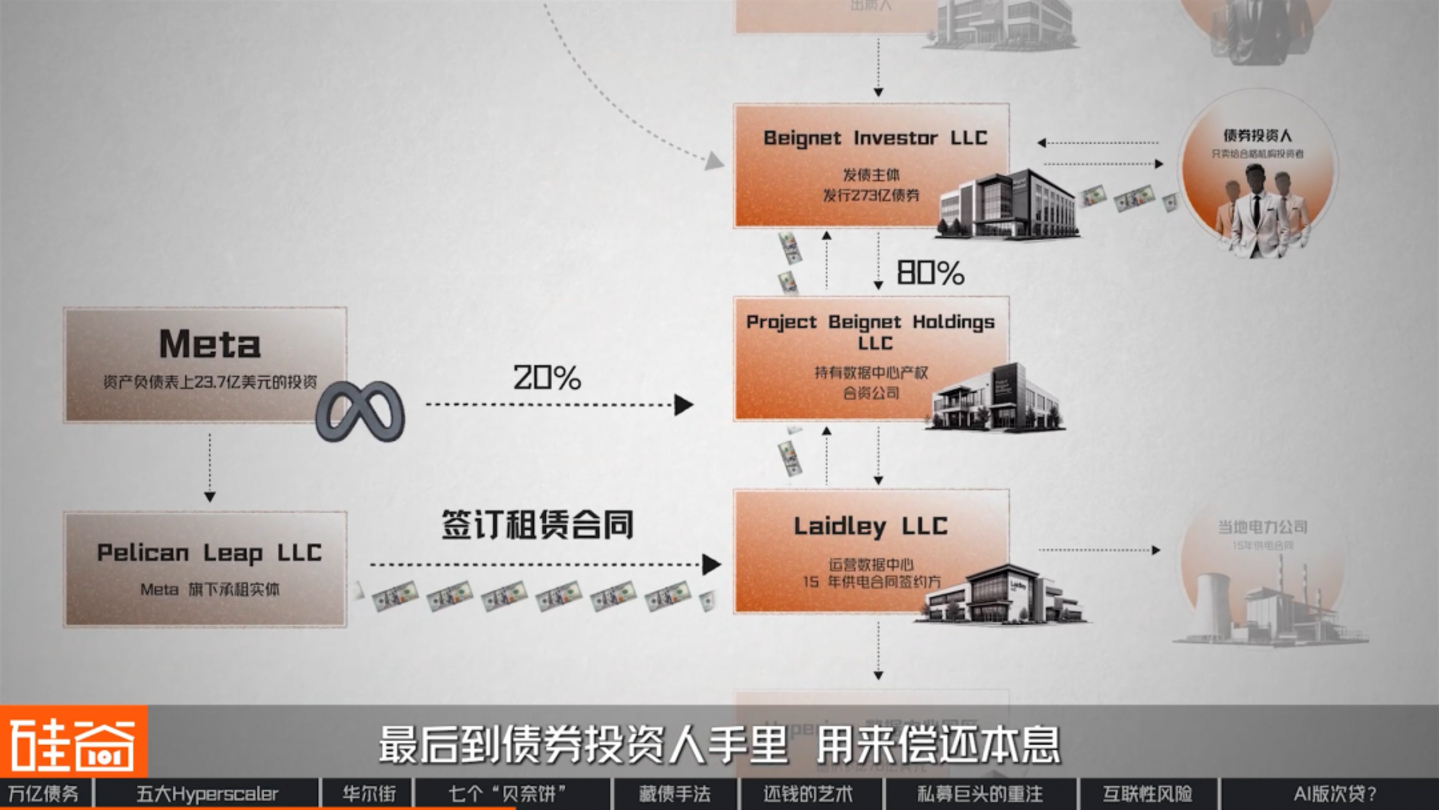
Trung tâm dữ liệu này nằm ở Louisiana và được đăng ký dưới tên công ty Laidley LLC, công ty này vận hành toàn bộ khu phức hợp và có hợp đồng cung cấp điện 15 năm với công ty điện lực địa phương.
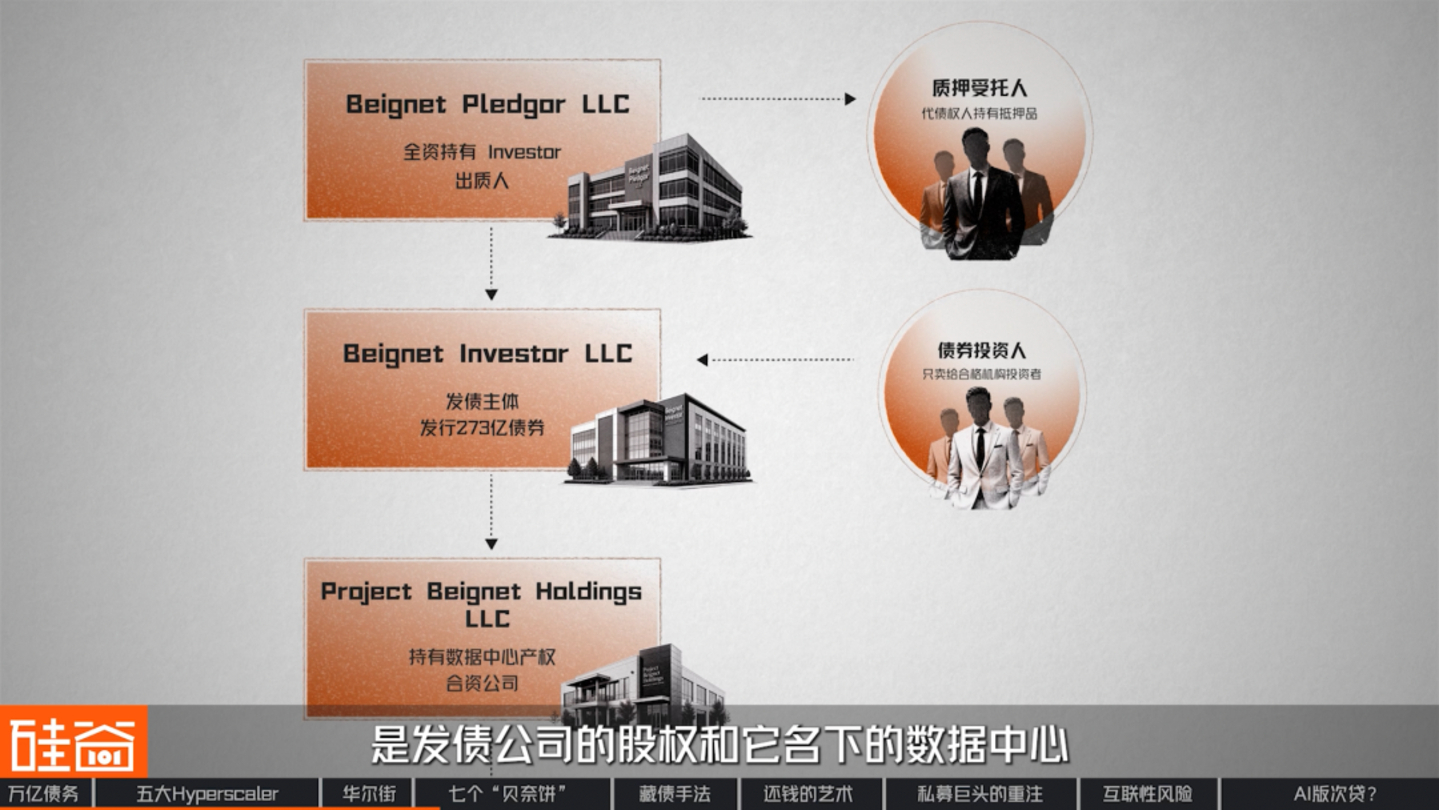
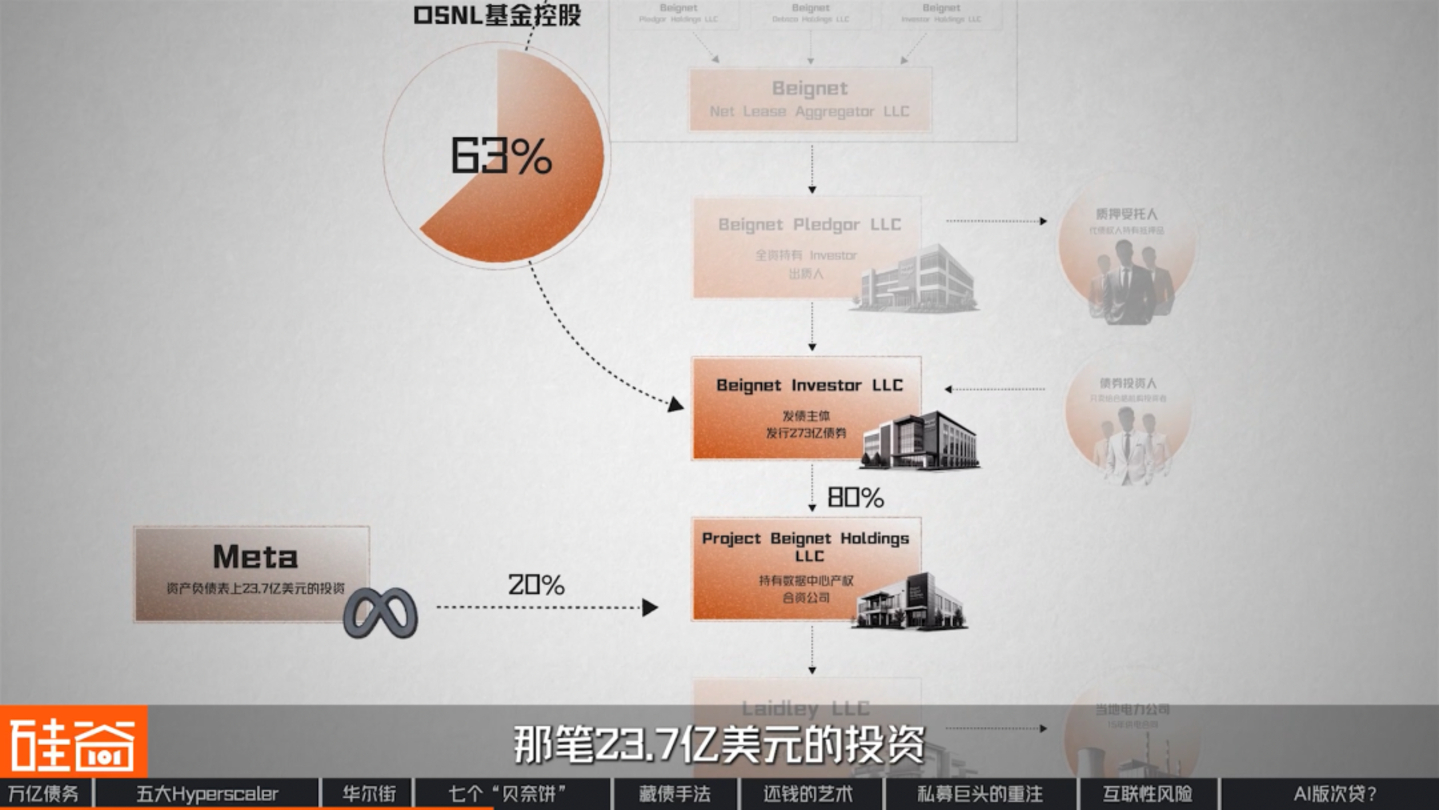
Phía trên Laidley là Project Beignet Holdings, công ty sở hữu trung tâm dữ liệu. Phía trên đó là Beignet Investor, công ty đã phát hành trái phiếu trị giá 27,3 tỷ đô la. Phía trên nữa là một công ty có tên Beignet Pledgor, công ty sở hữu toàn bộ Beignet Investor. Đồng thời, công ty này đã thế chấp số cổ phần đó cho một người được ủy thác, do đó các chủ nợ đã cho vay 27,3 tỷ đô la, đổi lại nhận được vốn chủ sở hữu và các trung tâm dữ liệu của công ty phát hành làm tài sản thế chấp.
Trên Pledgor là bốn công ty nắm giữ cổ phần, trong đó có một công ty tên là Beignet Net Lease Aggregator. Công ty này tập hợp tất cả các nhà đầu tư vào một công ty bình phong, sau đó công ty này nắm giữ cổ phần. Ở vị trí cao nhất là OSNL, một quỹ thuộc Blue Owl chuyên về bất động sản cho thuê ròng. Ngoài ra, còn có một nhóm các nhà đồng đầu tư đã đóng góp vốn cùng với Blue Owl. Tại thời điểm này, tài sản trung tâm dữ liệu Hyperion và các khoản nợ liên quan đã được tách biệt về mặt pháp lý.
Ngoài ra, bạn sẽ nhận thấy rằng tất cả tên của các công ty này đều chứa từ "Beignet". Đây là một loại bánh rán phổ biến trên đường phố New Orleans, và "phương pháp đặt tên theo thực phẩm" này tuân theo cùng một khuôn mẫu với các quy ước đặt tên được sử dụng bởi các mô hình Meta.
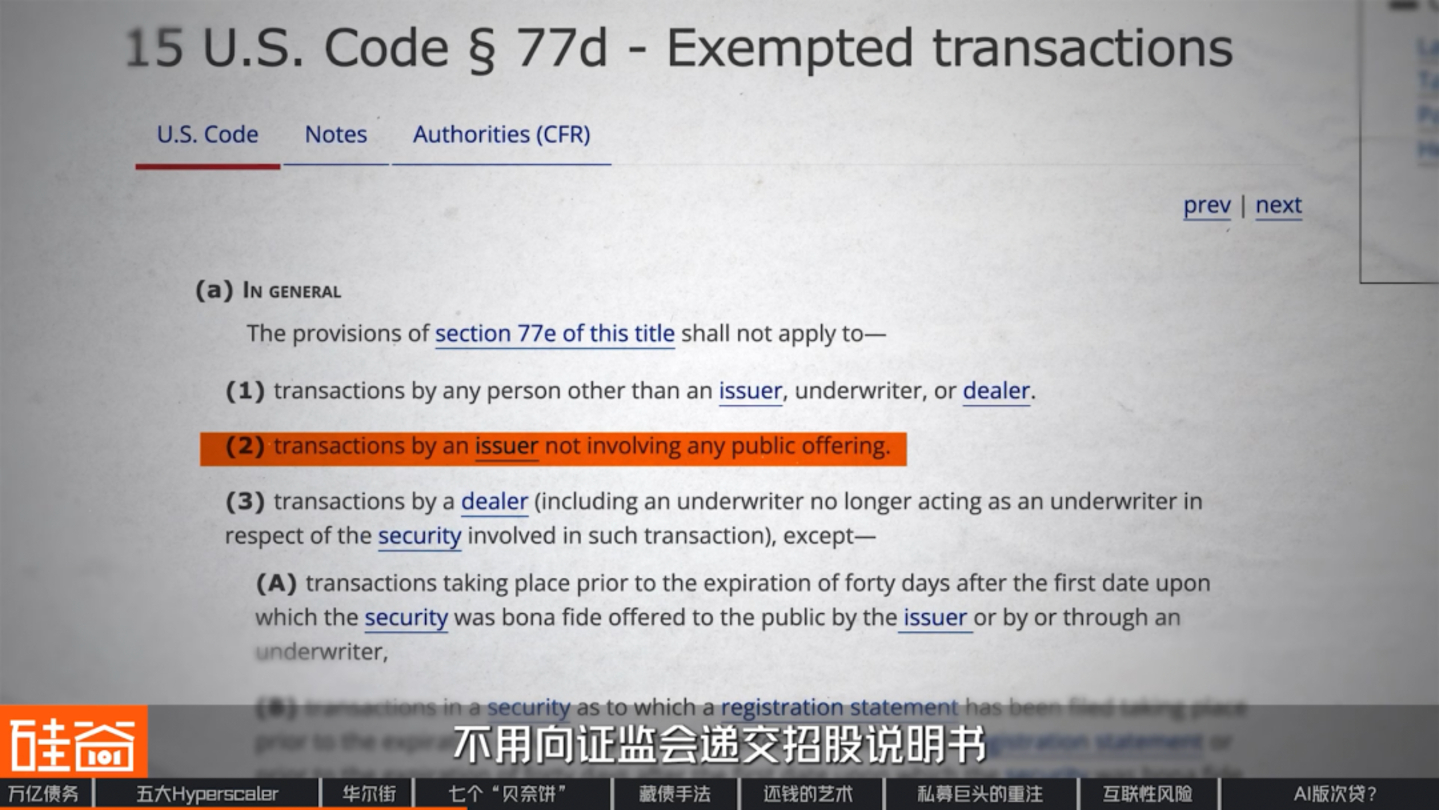
Chúng tôi đã kiểm tra hồ sơ đăng ký của bảy công ty có tên Beignet này, và tất cả đều được đăng ký tại Delaware, Hoa Kỳ, trong vòng chưa đầy sáu tuần. Tại Delaware, các công ty trách nhiệm hữu hạn không bắt buộc phải tiết lộ thành viên và tỷ lệ sở hữu cổ phần của họ, và điều tương tự cũng áp dụng cho đợt phát hành trái phiếu trị giá 27,3 tỷ đô la này; nó không cần phải nộp bản cáo bạch cho SEC. Nói cách khác, nó sẽ không bao giờ được chuyển đổi thành trái phiếu đăng ký công khai.
▍Tại sao con số 27,3 tỷ không có trong bảng của Meta?
Tuy nhiên, việc tách biệt về mặt pháp lý không làm cho các khoản nợ biến mất; cấu trúc công ty bình phong kiểu này thực chất không phải là điều mới mẻ. Trong lĩnh vực tài chính, nó có một tên gọi chính thức: SPV (Special-purpose entity: một thực thể pháp lý được thành lập bởi công ty mẹ chỉ dành riêng cho một dự án, bao gồm tất cả các khoản nợ và rủi ro, và không xuất hiện trên bảng cân đối kế toán của công ty mẹ). Vì nó rất phổ biến, các chuẩn mực kế toán đã được xây dựng từ lâu cho cấu trúc này.
Có một quy định cụ thể trong các chuẩn mực kế toán của Hoa Kỳ chi phối vấn đề này. Nguyên tắc của nó là: việc một khoản nợ có được đưa vào bảng cân đối kế toán hay không phụ thuộc vào hai yếu tố chính.
Trước tiên, bạn có thẩm quyền đưa ra các quyết định quan trọng liên quan đến dự án không?
Thứ hai, bạn có phải là người hưởng lợi chính từ dự án này không?
Câu trả lời của Meta nằm ở cơ cấu cổ phần của họ. Blue Owl gián tiếp kiểm soát Beignet Investor thông qua 63% cổ phần, và sau đó, thông qua Beignet Investor, nắm giữ 80% cổ phần trong Project Beignet Holdings, công ty thực sự sở hữu các trung tâm dữ liệu. 20% còn lại thuộc về Meta, tương ứng với khoản đầu tư 2,37 tỷ đô la được thể hiện trên bảng cân đối kế toán của Meta.
Chính Meta đã nêu rõ trong báo cáo tài chính của mình rằng vì không đóng vai trò chủ đạo trong các hoạt động kinh doanh quan trọng nhất của liên doanh, nên Meta không phải là bên hưởng lợi chính và do đó không cần phải hợp nhất. Vì liên doanh không được hợp nhất vào báo cáo tài chính của Meta, khoản nợ 27,3 tỷ đô la liên quan đương nhiên biến mất khỏi bảng cân đối kế toán của Meta.
Nhưng điều này dẫn đến câu hỏi tiếp theo: Việc khoản nợ này không được ghi trên bảng cân đối kế toán của Meta có nghĩa là Meta không cần phải trả lại hay không? Câu trả lời là: Tất nhiên là Meta phải trả lại, nhưng đó là một cách trả gián tiếp.
▍Nguồn tiền để trả nợ đến từ đâu?
Meta sở hữu một công ty cho thuê tên là Pelican Leap, công ty này có thỏa thuận cho thuê với Laidley LLC, đơn vị điều hành của Hyperion. Bắt đầu từ năm 2029, Pelican Leap sẽ trả tiền thuê cho Laidley hàng tháng. Số tiền này trước tiên sẽ được chuyển vào tài khoản của Laidley, sau đó thông qua một loạt các công ty bình phong bao gồm Beignet, và cuối cùng đến tay các nhà đầu tư trái phiếu để trả nợ gốc và lãi. Như vậy, sau tất cả các thủ tục này, chính Meta đang trả nợ.
Hãy xem xét khoản nợ cụ thể: tổng số tiền là 27,29 tỷ đô la, lãi suất 6,581%, đáo hạn vào tháng 5 năm 2049 và được trả góp đầy đủ. Như vậy, đây là khoản vay thế chấp 24 năm. Nhưng có một chi tiết đáng chú ý: thời hạn thuê ban đầu là 4 năm, bắt đầu từ năm 2029, và Meta được cấp quyền gia hạn, cho phép kéo dài tối đa 20 năm.
Vấn đề là khoản nợ này có thời hạn trả nợ 24 năm, nhưng Meta chỉ thuê nó trong 4 năm. Điều này có nghĩa là đến năm 2033, Meta có thể lựa chọn rời đi. Vậy ai sẽ trả khoản nợ hơn 20 tỷ còn lại? Câu trả lời nằm trong thỏa thuận thuê này.
Tài sản thế chấp thực sự chính là Meta.
Hãy cùng xem xét kỹ hơn hợp đồng thuê này. Ngoài tiền thuê hàng tháng, Meta còn đính kèm điều khoản bảo đảm giá trị còn lại của khu phức hợp, với mức tối đa khoảng 28 tỷ đô la. Meta đã nêu rõ trong báo cáo tài chính của mình rằng nếu họ quyết định không gia hạn hợp đồng thuê hoặc rời khỏi khu phức hợp, thì Meta sẽ bù đắp khoản chênh lệch giữa giá trị thị trường của khu phức hợp và 28 tỷ đô la.
Do đó, tài sản thế chấp thực sự cho khoản vay 27,3 tỷ đô la này chính là Meta. Kết luận này cũng có thể được thấy từ xếp hạng tín dụng của trái phiếu này. S&P xếp hạng trái phiếu này ở mức A+, trong khi xếp hạng của chính Meta là AA?, điều đó có nghĩa là xếp hạng tín dụng của Meta đã bị hạ xuống một bậc.
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Việc tôi đưa ra lời bảo đảm không có nghĩa là bạn sẽ được hưởng xếp hạng tín dụng của tôi. Điều đó là không thể; thị trường không ngây thơ đến vậy. Xếp hạng tín dụng của thị trường thấp hơn của Meta. Thị trường sẽ coi Meta như một bên bảo lãnh, nhưng sẽ không cho bạn vay 100%. Chắc chắn họ sẽ đưa ra một mức chiết khấu.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Khi đánh giá Meta với tư cách là nhà đầu tư, tôi không quá quan tâm đến việc khoản đầu tư này có xuất hiện trên báo cáo tài chính nào hay không, mà quan tâm hơn đến việc nó có phản ánh đúng các nghĩa vụ thực tế của Meta hay không. Các hợp đồng thuê cộng với các khoản bảo đảm giá trị còn lại về cơ bản là các cam kết chi tiêu cố định dài hạn của Meta, vì vậy tôi đưa chúng vào mô hình của mình.
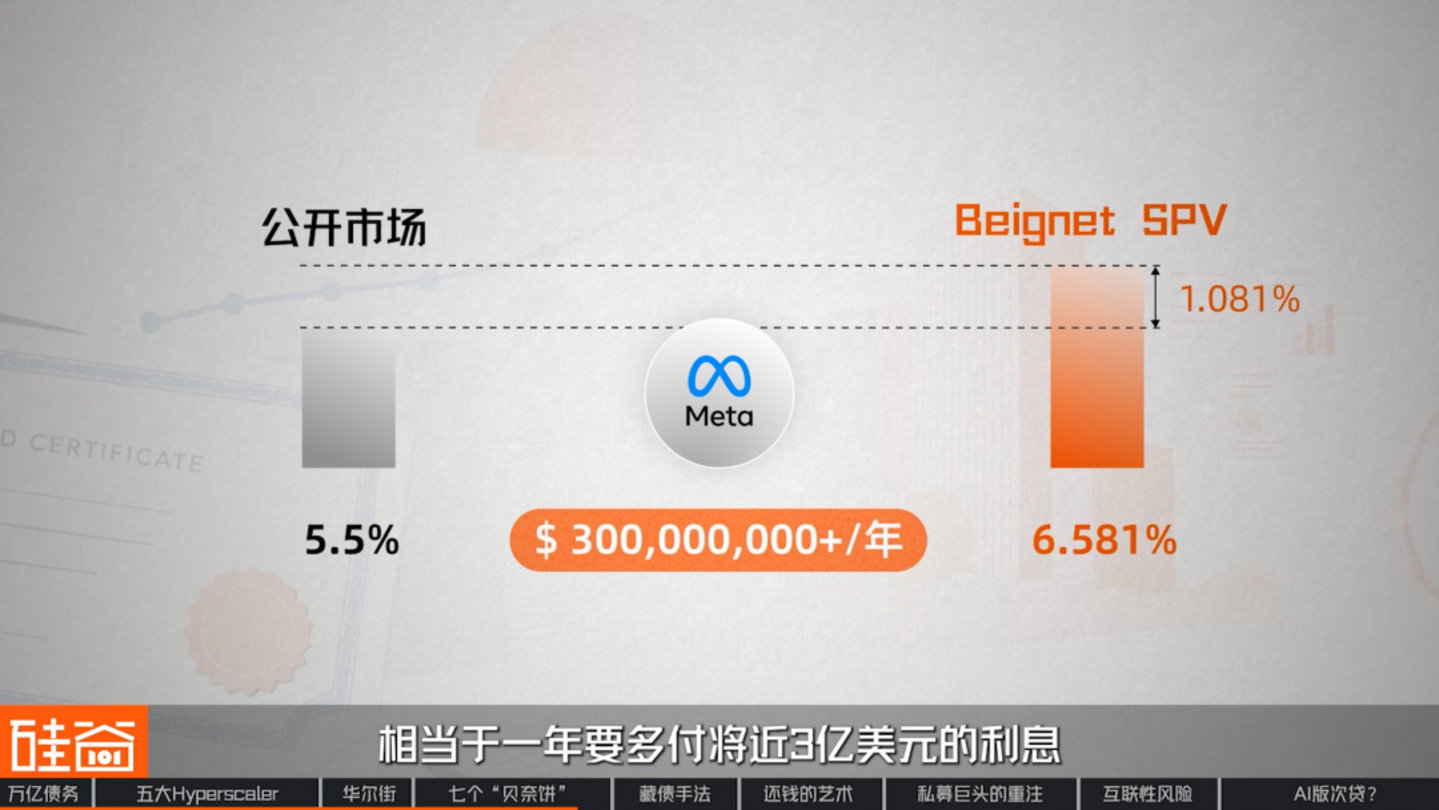
Dĩ nhiên, Meta phải trả thêm một khoản phí để có được bảng cân đối kế toán lành mạnh này. Nếu Meta phát hành trái phiếu có cùng kỳ hạn trên thị trường mở, chi phí sẽ vào khoảng 5,5%, trong khi vay thông qua công ty con Beignet SPV sẽ có chi phí là 6,581%, tương đương với việc phải trả thêm gần 300 triệu đô la tiền lãi mỗi năm.
Sau khi thiết kế một bộ công cụ đắt đỏ như vậy, Meta và Phố Wall rõ ràng không có ý định chỉ sử dụng chúng một lần. Ngay trong tháng 7 vừa qua, dự án thứ hai mang tên Sopaipilla, một dự án khác của Meta tại El Paso, Texas, đã ra mắt. Việc định giá đã hoàn tất vào ngày 27 tháng 7, huy động được 12,5 tỷ đô la với lãi suất 7,534%, đáo hạn năm 2048, cũng được trả góp đầy đủ, và với cấu trúc cổ phần 80/20 tương tự. Điểm khác biệt duy nhất là lần này, BlackRock nắm giữ 80% cổ phần thay vì Blue Owl.
Chưa đầy một năm sau, Meta đã phát hành hai trái phiếu trung tâm dữ liệu với tổng trị giá gần 40 tỷ đô la. Người mua hai trái phiếu này về cơ bản là cùng một nhóm các tổ chức. Có thể nói rằng cơ chế phát hành trái phiếu của Meta rất hoàn thiện. Tuy nhiên, thị trường hiện tại vẫn duy trì sự kiểm soát tương đối chặt chẽ đối với rủi ro mà một công ty duy nhất phải gánh chịu khi phát hành trái phiếu nhanh chóng và liên tiếp.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Tôi nhận thấy rằng nhiều nhà đầu tư tổ chức lớn từng tham gia vào hai vòng gọi vốn của Meta đã giảm đáng kể mức độ đầu tư của họ vào dự án trị giá 12,5 tỷ đô la này trong năm nay so với năm ngoái.
Có một vài lý do. Thứ nhất, họ cảm thấy hai vòng gọi vốn diễn ra quá nhanh, tạo ra một số lượng lớn các mục tiêu đầu tư cùng một lúc. Thứ hai, với việc đầu tư ngày càng tăng vào các trung tâm dữ liệu, danh mục đầu tư của họ đã bao gồm một phần đáng kể tài sản. Họ cần cân bằng việc phân bổ tài sản tín dụng, vì vậy họ sẽ đầu tư ít hơn một chút trong năm nay, nhưng điều này không liên quan gì đến Meta.
Chúng tôi cũng đã xem xét báo cáo tài chính của bốn ông lớn còn lại và nhận thấy rằng khi nói đến "phát hành trái phiếu", mỗi bên đều sử dụng phương pháp riêng của mình.
Microsoft: Các khoản nợ thuê tài chính
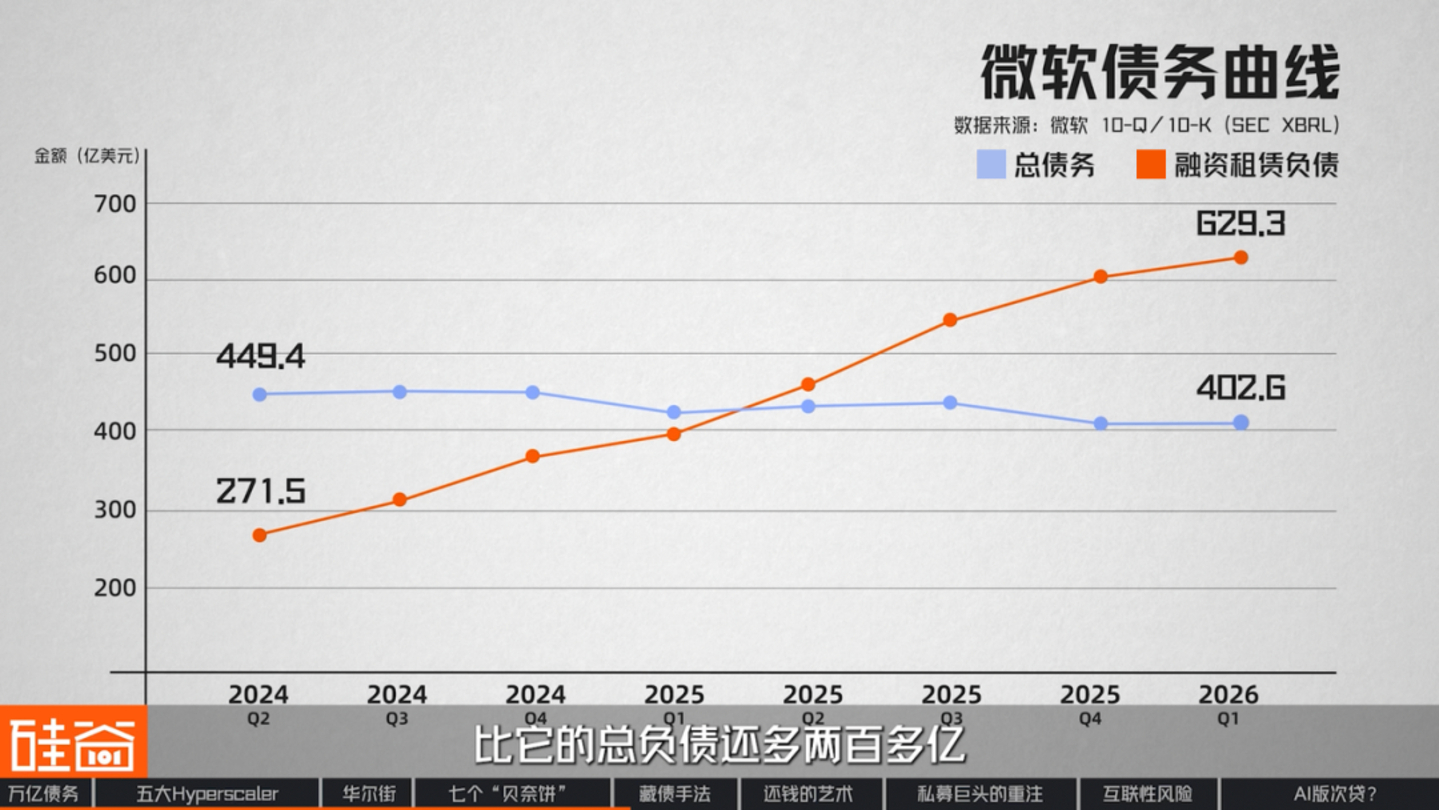
Như chúng tôi đã đề cập ở phần đầu, Microsoft khá đặc biệt: họ không sử dụng các công ty ma hay phát hành trái phiếu. Trong hai năm qua, tổng nợ trên bảng cân đối kế toán của Microsoft đã giảm chứ không tăng, từ 44,9 tỷ đô la xuống còn 40,3 tỷ đô la, nhưng thực chất đây chỉ là một chiêu trò đánh lạc hướng.
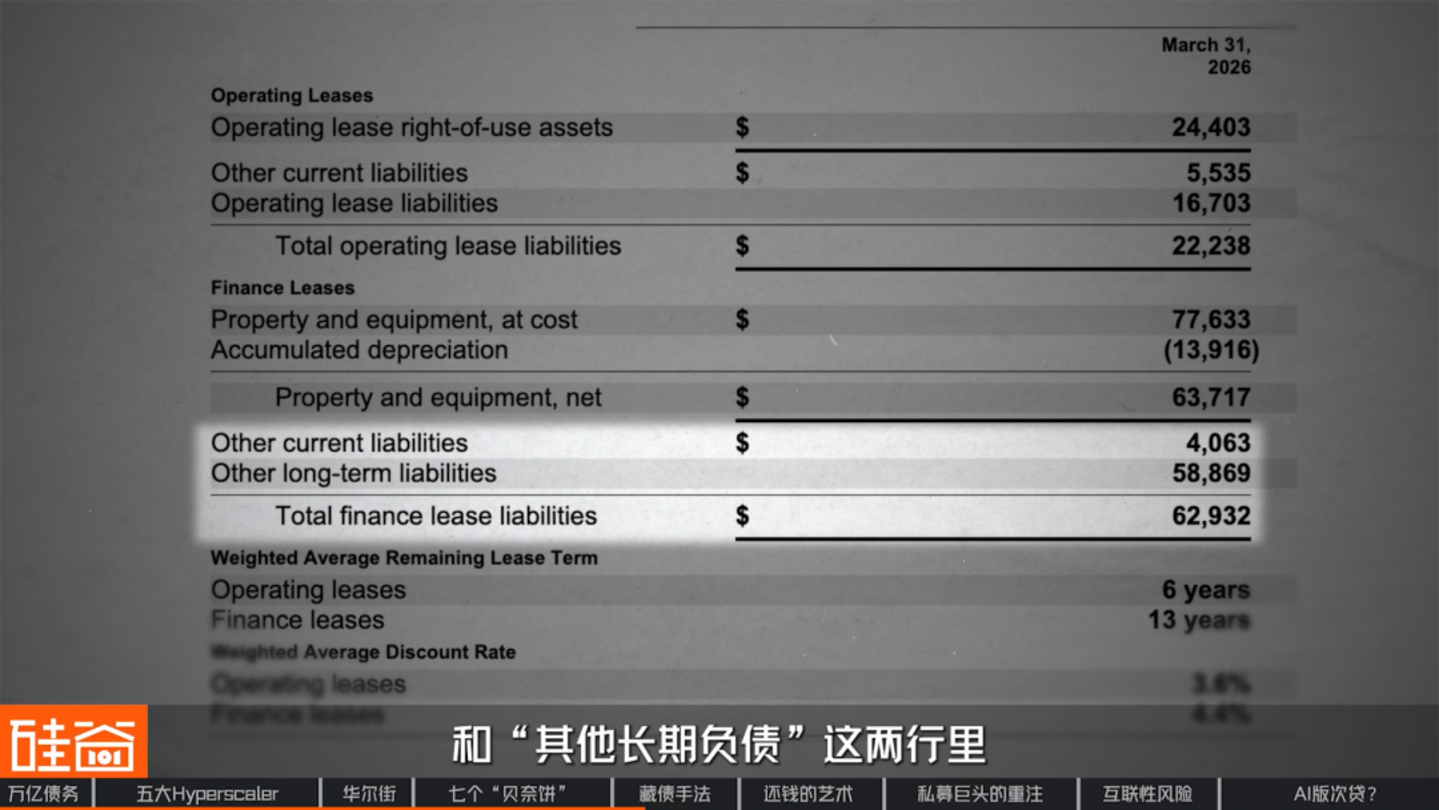
Trong cùng thời kỳ đó, các khoản nợ thuê tài chính của Microsoft đã tăng hơn gấp đôi, từ 27,1 tỷ đô la lên 62,9 tỷ đô la, vượt quá tổng nợ của công ty hơn 20 tỷ đô la.
Thuê tài chính về cơ bản là thuê một tòa nhà nhưng mua nó theo hình thức trả góp, với thời hạn thuê bao trùm gần như toàn bộ vòng đời của tòa nhà. Về mặt kế toán, nó được coi là một giao dịch mua bán, chỉ khác là thanh toán theo hình thức trả góp, vì vậy khoản tiền này được ghi nhận đầy đủ là một khoản nợ phải trả. Tuy nhiên, trên bảng cân đối kế toán, nó không được liệt kê trong mục "nợ phải trả", nghĩa là nó không hiển thị rõ ràng. Khoản 62,9 tỷ đô la này thực sự được ghi nhận trên bảng cân đối kế toán của Microsoft, nhưng nó không được gọi là "nợ phải trả"; thay vào đó, nó được chia nhỏ thành "các khoản nợ ngắn hạn khác" và "các khoản nợ dài hạn khác".
▍Google: Các công cụ phái sinh tín dụng
Hãy nhìn vào Google, công ty này đã tiến xa hơn cả Microsoft. Google thậm chí không thành lập công ty bình phong hay nắm giữ cổ phần; họ chỉ làm một việc duy nhất: cung cấp bảo lãnh thanh toán cho các trung tâm dữ liệu mà họ xây dựng, cho phép các công ty này vay vốn. Bản thân Google cũng đưa một câu vào báo cáo tài chính của mình: "Trong trường hợp vỡ nợ, chúng tôi có quyền tiếp quản hợp đồng thuê cơ sở."
Các khoản bảo lãnh này được ghi nhận là "các công cụ phái sinh tín dụng" trong kế toán, và giá trị sổ sách của chúng đã tăng từ 16,9 tỷ đô la lên 43,8 tỷ đô la trong vòng sáu tháng. Tuy nhiên, chỉ một phần nhỏ trong số 43,8 tỷ đô la này được ghi vào bảng cân đối kế toán của Google, đó chính là giá trị "hiện tại" của các khoản bảo lãnh này. Phần này có tổng cộng 815 triệu đô la, chưa đến hai phần trăm tổng số tiền.
▍Amazon, "Người đàn ông trung thực"
Amazon là công ty trung thực nhất trong số năm công ty; họ vay tiền để xây dựng cơ sở hạ tầng riêng.
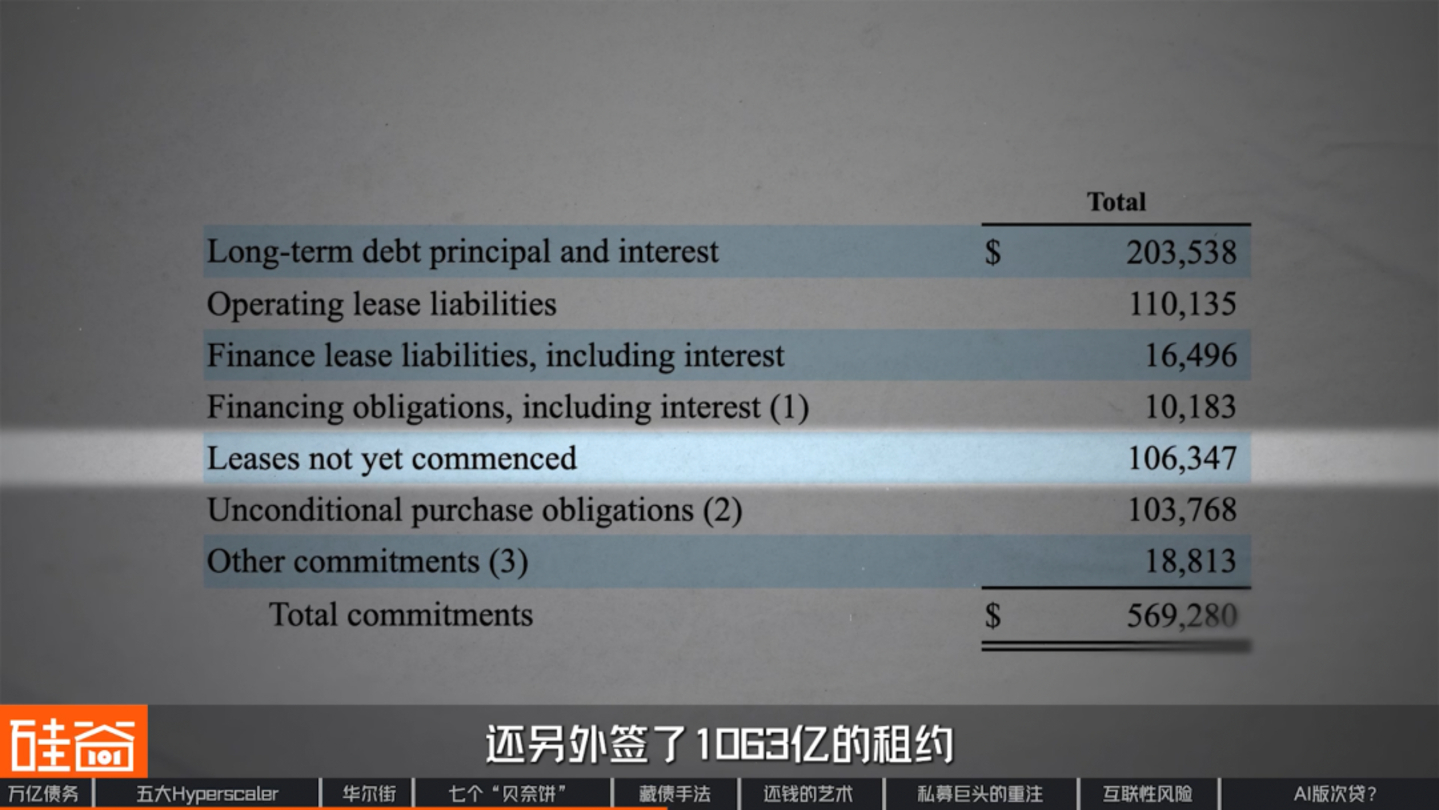
Tháng 3 năm nay, Amazon đã phát hành trái phiếu trị giá hơn 50 tỷ đô la cùng một lúc. Tuy nhiên, công ty này cũng có các khoản thuê trị giá 106,3 tỷ đô la, mà giống như Oracle (chúng ta sẽ thảo luận sau), chưa được ghi vào bảng cân đối kế toán của Amazon.
Oracle: Một ông lớn trong lĩnh vực cho thuê thiết bị
Cuối cùng, có Oracle, công ty này không thiết lập các công ty vỏ bọc cũng không cung cấp bất kỳ sự đảm bảo nào; nó chỉ ký kết hợp đồng.
Oracle đã ký các hợp đồng thuê tổng trị giá 260 tỷ đô la, gần như toàn bộ liên quan đến các trung tâm dữ liệu, với thời hạn thuê từ 15 đến 19 năm. Các hợp đồng thuê này sẽ không bắt đầu cho đến năm sau. Nói cách khác, cho đến nay, không một xu nào trong số các khoản nợ thuê này được ghi nhận trên bảng cân đối kế toán của công ty.
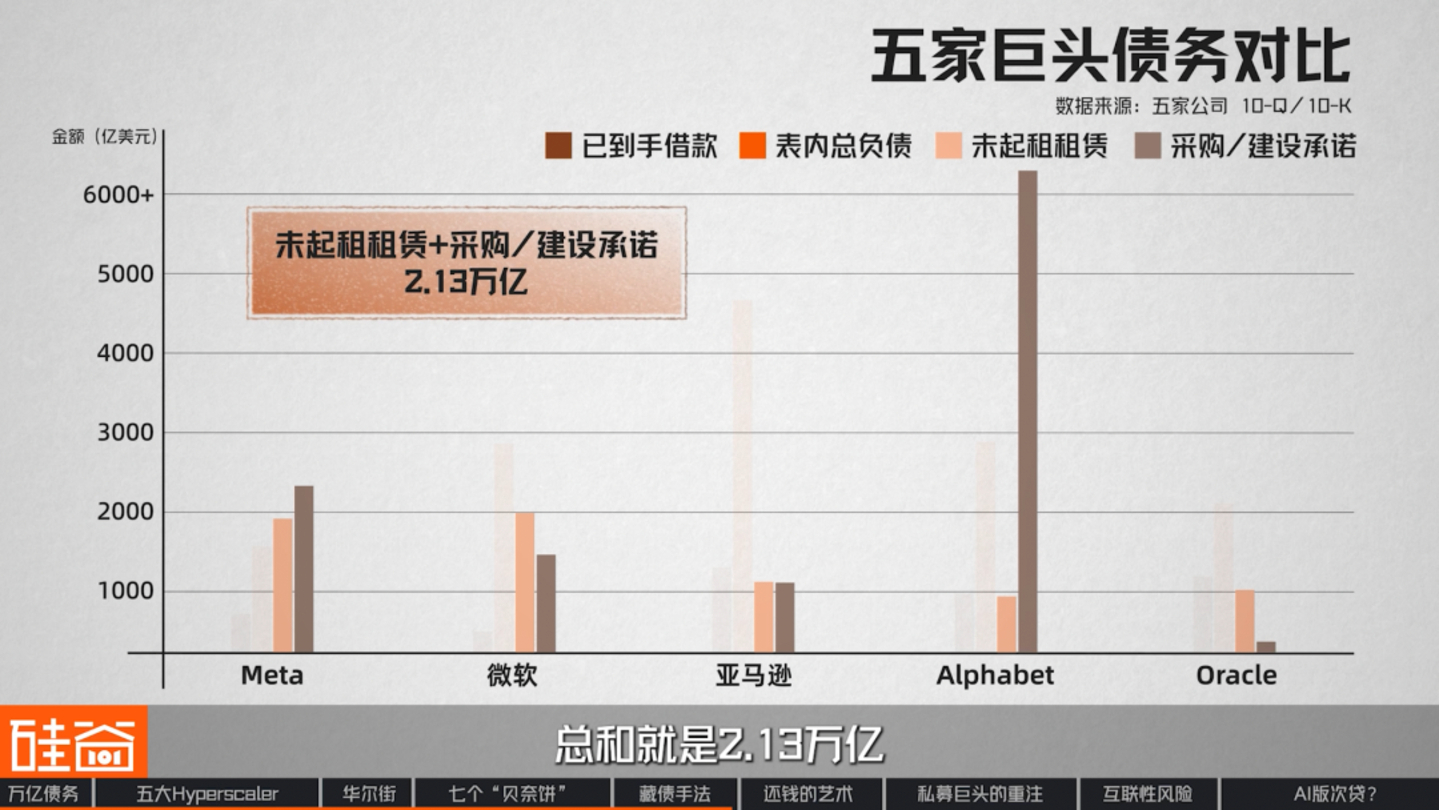
Tóm lại, Meta sử dụng công ty bình phong, Microsoft sử dụng cho thuê tài chính, Google bán bảo hiểm, còn Amazon và Oracle hoàn toàn dựa vào cho thuê. Phương pháp của các công ty này về cơ bản là khác nhau. Tuy nhiên, nếu bạn chồng năm biểu đồ này lên nhau, bạn sẽ thấy rằng tất cả đều đang làm cùng một việc, mà chúng ta gọi là "nghệ thuật trả nợ".
▍Nghệ thuật trả nợ
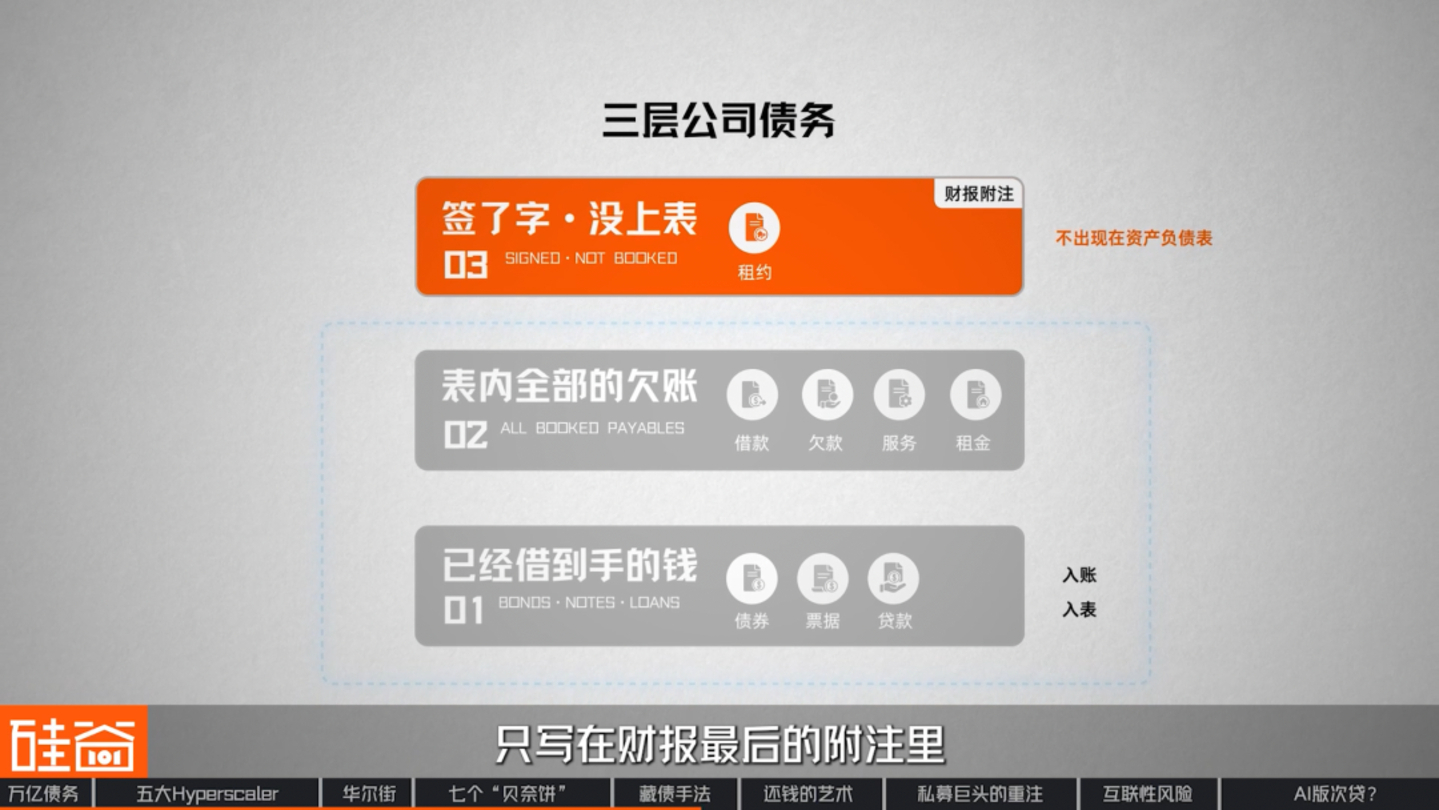
Trước tiên, chúng ta sẽ thiết lập một tiêu chuẩn để phân chia nợ của một công ty thành ba cấp độ.
Lớp đầu tiên là số tiền đã được vay mượn. Ví dụ: trái phiếu, tín phiếu và các khoản vay. Số tiền này là tiền mặt thực tế đã được ghi nhận vào tài khoản và cũng là tiền mặt thực tế được ghi trên bảng cân đối kế toán.
Lớp thứ hai chứa tất cả các khoản nợ chưa thanh toán được liệt kê trong bảng. Ngoài các khoản vay, còn có các khoản nợ phải trả cho nhà cung cấp hàng hóa, các khoản nợ phải trả cho khách hàng về dịch vụ và tiền thuê nhà đã thanh toán.
Lớp thứ ba bao gồm các thỏa thuận đã ký nhưng chưa được liệt kê trên báo cáo tài chính, chẳng hạn như "hợp đồng thuê". Lớp này không xuất hiện trên bảng cân đối kế toán; nó chỉ được liệt kê trong phần thuyết minh ở cuối báo cáo tài chính.
Vậy câu hỏi đặt ra là: khi nào một khoản tiền phải trả trong tương lai trở thành một khoản nợ?
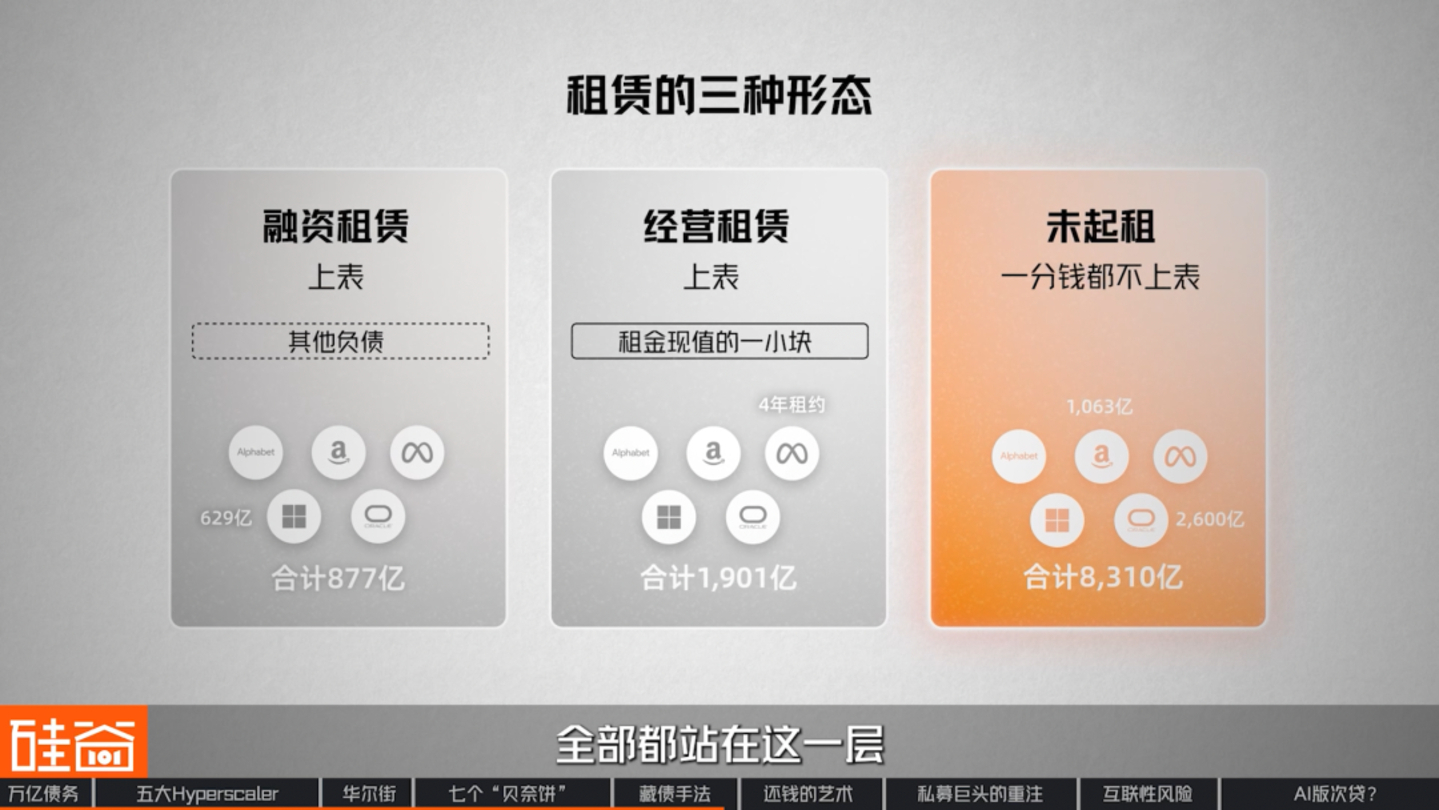
Theo chuẩn mực kế toán, một khi tiền, hàng hóa hoặc tòa nhà có thể sử dụng được đã được nhận, thì phải ghi vào sổ sách. Nếu chưa nhận được gì thì không cần ghi chép. Đây là phương pháp cốt lõi mà các tập đoàn lớn sử dụng để che giấu nợ: biến việc "xây dựng tòa nhà riêng" thành "thuê tòa nhà từ người khác". Có ba hình thức chính của việc thuê tòa nhà:
Loại đầu tiên là cho thuê tài chính. Nó được ghi trên bảng cân đối kế toán, nhưng được phân loại vào mục "các khoản nợ khác" và không hiển thị rõ ràng. Khoản nợ 62,9 tỷ đô la của Microsoft thuộc loại này.
Loại thứ hai là hợp đồng thuê hoạt động. Những hợp đồng này cũng được liệt kê, nhưng chỉ một phần nhỏ giá trị hiện tại của tiền thuê được hiển thị. Ví dụ, hợp đồng thuê của Meta chỉ ghi nhận khoản nợ trong bốn năm.
Loại thứ ba là những công ty chưa bắt đầu thuê tài sản; họ không ghi một xu nào vào bảng cân đối kế toán. 260 tỷ đô la của Oracle và 106,3 tỷ đô la của Amazon đều thuộc loại này.
Hãy cùng xem xét số liệu của năm công ty này: tổng số tiền vay mà năm công ty đã nhận được là 445,8 tỷ nhân dân tệ. Số tiền thuê đã ký nhưng chưa được niêm yết là 831 tỷ nhân dân tệ, gần gấp đôi con số đó. Nếu tính cả các cam kết mua sắm và xây dựng, tổng số tiền lên tới 2,13 nghìn tỷ nhân dân tệ.
Đây là khoản đầu tư lớn cuối cùng cần thiết cho trung tâm dữ liệu AI. Với sự đồng thuận dễ dàng từ Thung lũng Silicon và Phố Wall, liệu cách tiếp cận này có tiềm ẩn rủi ro nào không?
▍Kỹ năng "dao găm tài chính" của Phố Wall
Cho đến nay, chúng ta đã xem xét cách tiếp cận của năm gã khổng lồ này. Nếu xếp chúng cạnh nhau, bạn sẽ thấy đó là một chuỗi sản phẩm tài chính giảm dần một cách liên tục. Càng xuống cuối chuỗi, giá càng cao và rủi ro càng lớn.
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Ban đầu, tất cả các công ty này đều rất giàu có và có thể hoạt động bằng cách tiêu hết tiền mặt của chính họ, nhưng điều đó hiện nay không còn khả thi nữa.
Tiếp theo, các công ty như Meta, Microsoft và Amazon phát hành trái phiếu doanh nghiệp riêng. Sau đó là hình thức tài trợ dự án hoặc liên doanh. Cuối cùng, họ hỗ trợ các công ty như CoreWeave và Nebius phát hành trái phiếu.
Tiếp theo, chúng ta thấy một số trường hợp gần đây GPU được sử dụng làm tài sản thế chấp, điều chưa từng xảy ra trước đây. Vì vậy, xét từ góc độ rủi ro, đây là một quá trình diễn ra dần dần từ trên xuống dưới.
Dĩ nhiên, không chỉ những gã khổng lồ công nghệ cần vay tiền trong cuộc chạy đua vũ trang AI này. Phố Wall cũng đã chuẩn bị một loạt các sản phẩm tài chính toàn diện dành cho tất cả mọi người. Trong số đó, đáng chú ý nhất là khoản vay được bảo đảm bằng card đồ họa.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Ví dụ, công ty bảo hiểm lớn này đã đầu tư vào các khoản nợ tương tự như Meta, nhưng chưa từng giao dịch với các khoản nợ liên quan đến GPU trước đây. Giờ đây, họ cũng đang bắt đầu thử nghiệm trái phiếu tín dụng liên quan đến GPU với thời hạn tương đối ngắn hơn.
Họ đang thảo luận về một phương pháp tương đối mới. Trong danh mục đầu tư của họ, GPU và trung tâm dữ liệu đều được coi là tài sản AI, nhưng chúng được phân loại khác nhau.
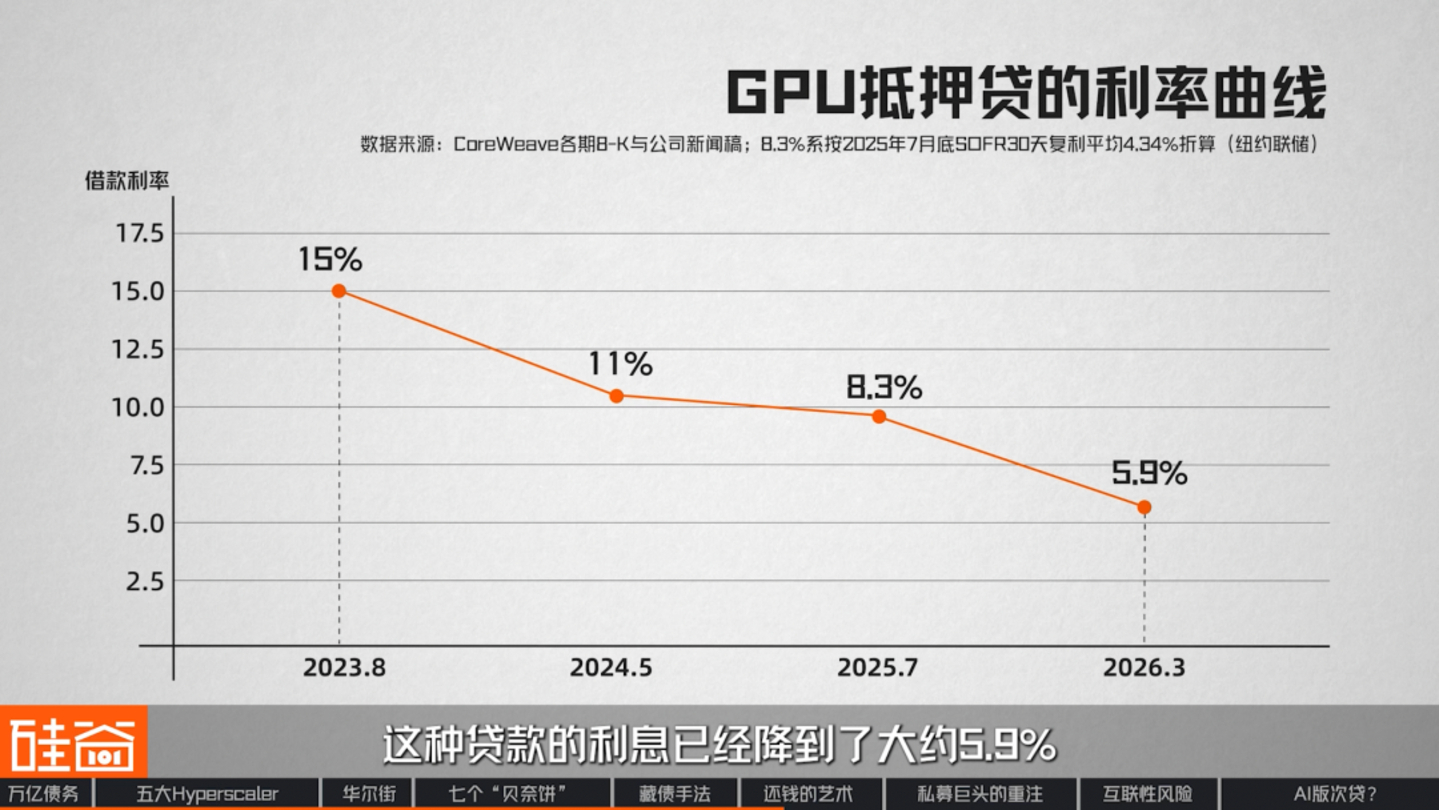
Năm 2023, nhà cung cấp dịch vụ điện toán đám mây AI CoreWeave đã phải trả lãi suất khoảng 15% để vay số tiền này. Đến tháng 3 năm nay, lãi suất cho các khoản vay này đã giảm xuống còn khoảng 5,9%, và họ thậm chí còn nhận được xếp hạng tín dụng đầu tư. Nói cách khác, chỉ trong chưa đầy ba năm, Phố Wall đã công nhận card đồ họa là một loại tài sản hữu hình mới, và phạm vi ứng dụng của loại tài sản này vẫn đang tiếp tục được mở rộng.
Vào tháng 7 năm nay, General Compute, một công ty điện toán đám mây suy luận được thành lập vào năm 2026, đã nhận được khoản vay 400 triệu đô la bằng cách thế chấp một lô chip suy luận chuyên dụng. Đây là lần đầu tiên chip suy luận trở thành tài sản thế chấp chính cho một khoản vay lớn trong lĩnh vực AI. Và gần đây, ý tưởng biến card đồ họa thành tài sản thế chấp đã đạt đến một tầm quan trọng mới.
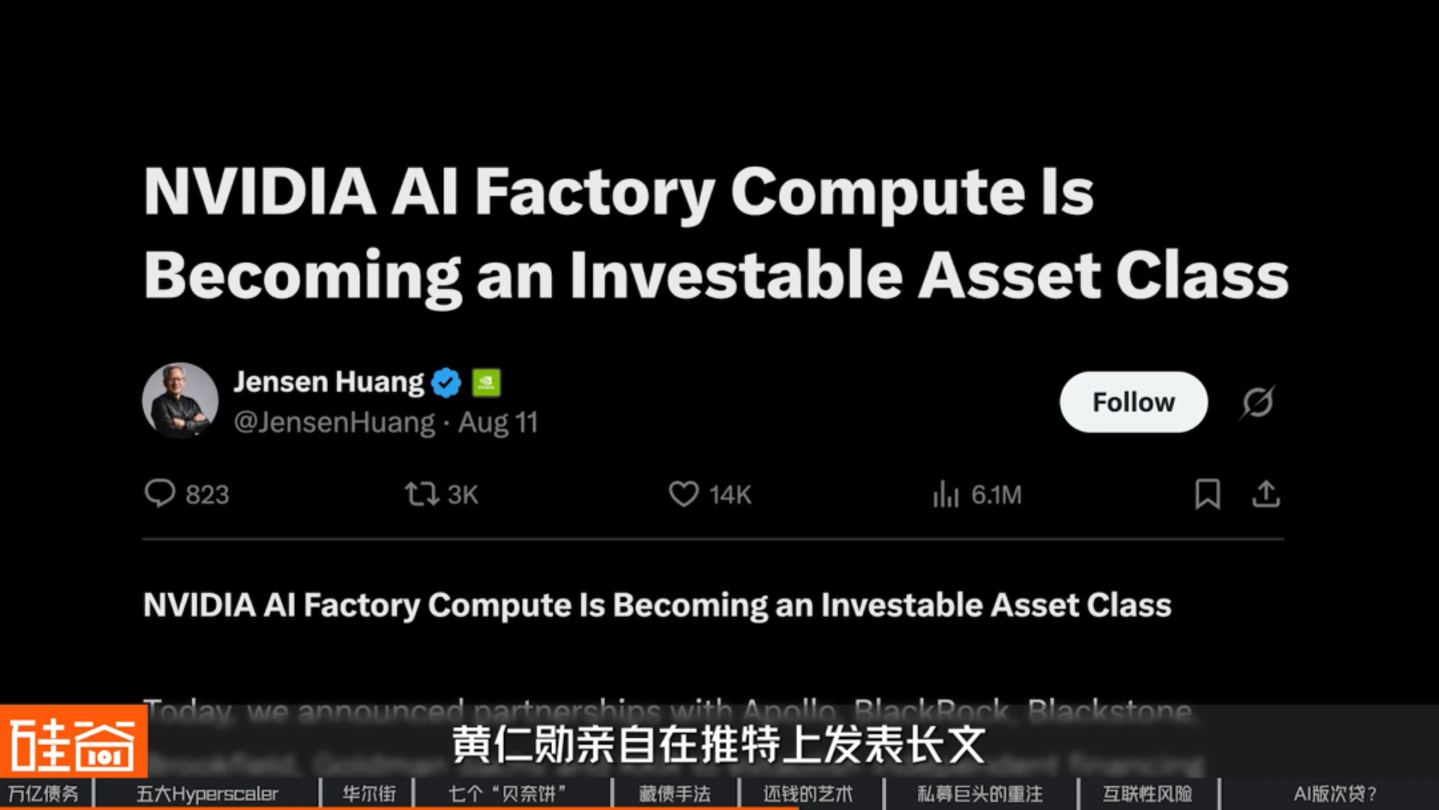
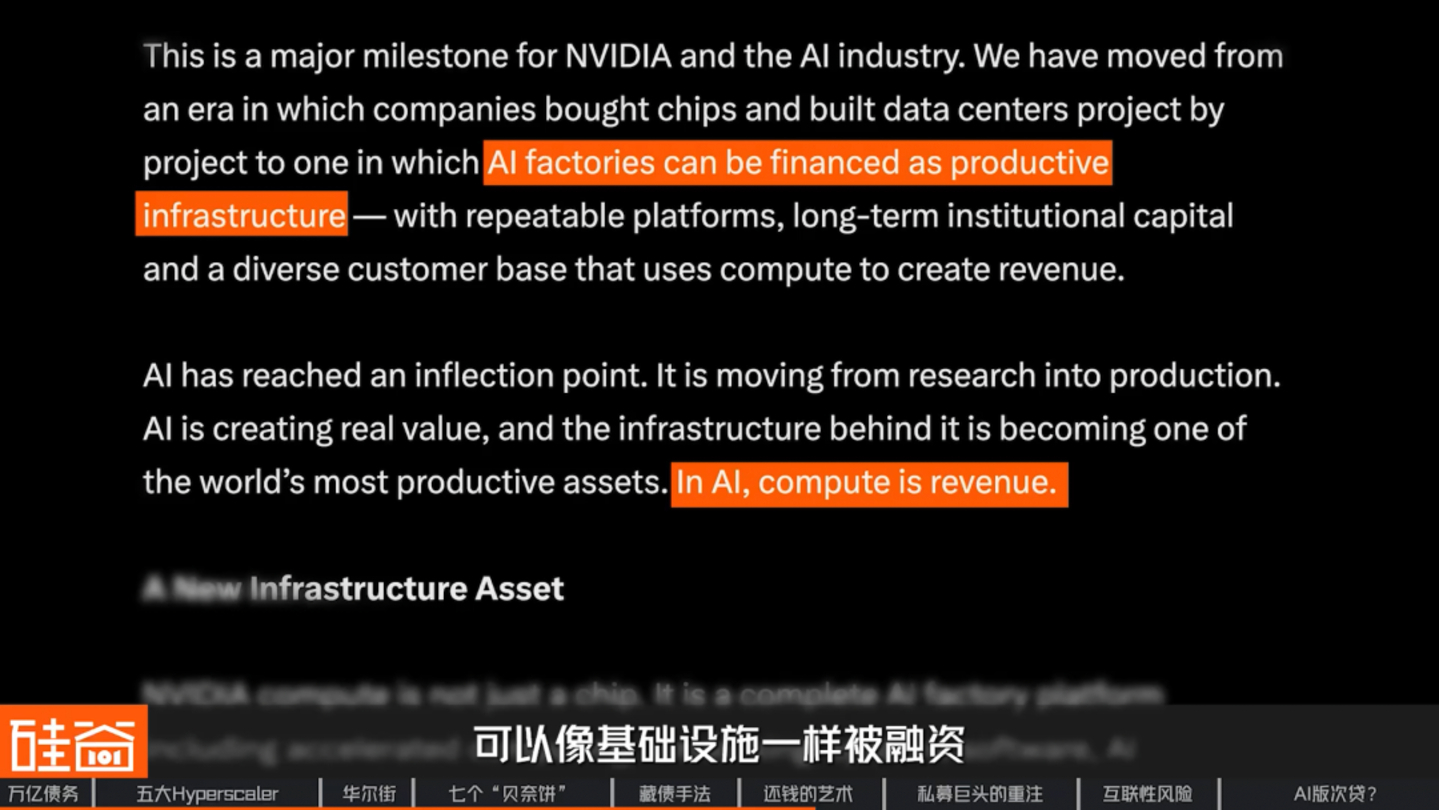
Vào ngày 10 tháng 8, Jensen Huang đã đích thân đăng tải một bài viết dài trên nền tảng mạng xã hội X, với tiêu đề "(Sức mạnh tính toán AI của Nvidia đang trở thành một loại tài sản đầu tư)". Trong bài viết, ông tuyên bố thành lập một nền tảng tài chính chuyên dụng cho sức mạnh tính toán AI cùng với sáu tổ chức: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs và KKR, với mục tiêu huy động hơn 500 tỷ đô la vốn từ bên thứ ba. Và chúng ta đã từng thấy hầu hết sáu cái tên này trước đây.
Nvidia đã làm rõ rằng con số 500 tỷ đô la này không phải là doanh thu của riêng họ, cũng không phải là cam kết từ một quỹ hoặc khách hàng cụ thể nào, mà là tổng số vốn xã hội mà các nền tảng này sẽ huy động trong tương lai. Trong bài báo, họ viết, "Trong kỷ nguyên AI, sức mạnh tính toán chính là doanh thu," và tin rằng các nhà máy AI có thể được tài trợ như cơ sở hạ tầng.
Nhưng để một tài sản được dùng làm tài sản thế chấp, chỉ việc tạo ra thu nhập thôi là chưa đủ; cần phải trả lời một câu hỏi khác: giá trị của nó sẽ còn bao nhiêu sau vài năm nữa? Câu trả lời của Huang Renxun có hai khía cạnh:
Điểm đầu tiên là hãy để giá thị trường tự nói lên tất cả. Ông ấy khẳng định rằng A100, ra mắt năm 2020, vẫn sẽ khả thi về mặt thương mại sau sáu năm nữa, với vòng đời kinh tế gần mười năm. Trong khi đó, giá thuê một năm của H100 đã tăng từ khoảng 1,70 đô la mỗi card vào tháng 10 năm 2025 lên khoảng 3,35 đô la vào tháng 3 năm nay, làm tăng lợi nhuận của chính các card đồ họa.
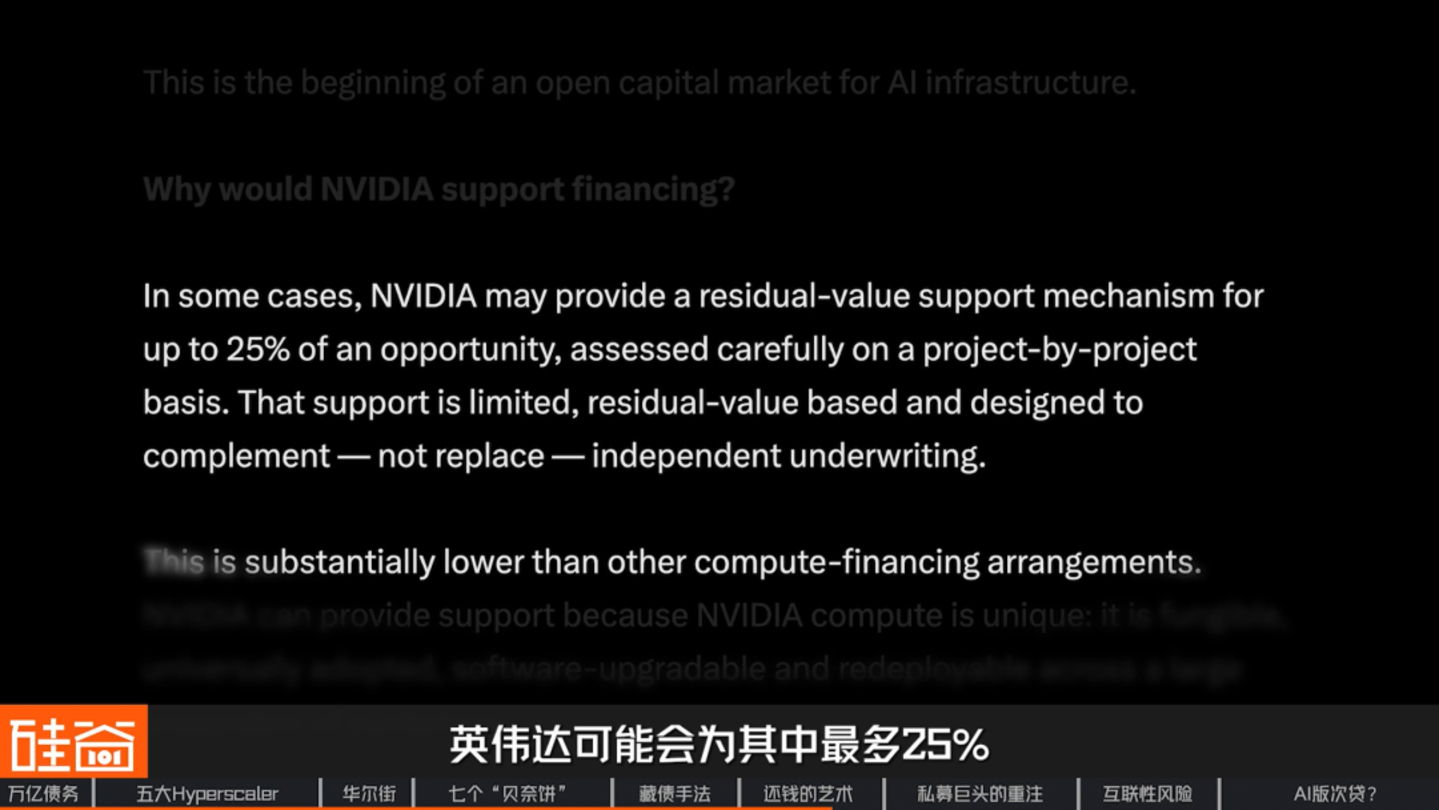
Lớp thứ hai liên quan đến chính Nvidia cung cấp một mạng lưới an toàn. Trong bài đăng trên Twitter, ông cho biết đối với một số dự án, Nvidia có thể cung cấp "đảm bảo giá trị còn lại" lên đến 25%, nhấn mạnh rằng tỷ lệ phần trăm này thấp hơn nhiều so với các thỏa thuận tài trợ sức mạnh tính toán khác trên thị trường.
Chúng ta đã đề cập đến thuật ngữ "hỗ trợ giá trị còn lại" khi thảo luận về khoản nợ 27,3 tỷ đô la của Hyperion. Trong khoản vay đó, Meta đã cung cấp các đảm bảo về giá trị còn lại cho các trung tâm dữ liệu. Giờ đây, không chỉ các chủ sở hữu bất động sản đang vào cuộc để bù đắp các khoản lỗ; ngay cả các nhà cung cấp thẻ cũng đang làm điều đó.
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Tôi tin rằng mọi thứ đều có giá của nó, và miễn là giá cả hợp lý thì không sao cả. Ngay cả bắp cải tệ nhất cũng có thể trở thành món ăn ngon nếu giá đủ thấp.
Không giống như các trung tâm dữ liệu có tuổi thọ từ 10 đến 20 năm, GPU chỉ có thể sử dụng được 5 năm hoặc ít hơn. Trong trường hợp này, rủi ro của bạn là gì? Hay giá cả có biện minh cho điều đó? Những người vay tiền theo cách này rất có thể nằm trong số những thành viên có rủi ro cao nhất trong toàn bộ chuỗi rủi ro.
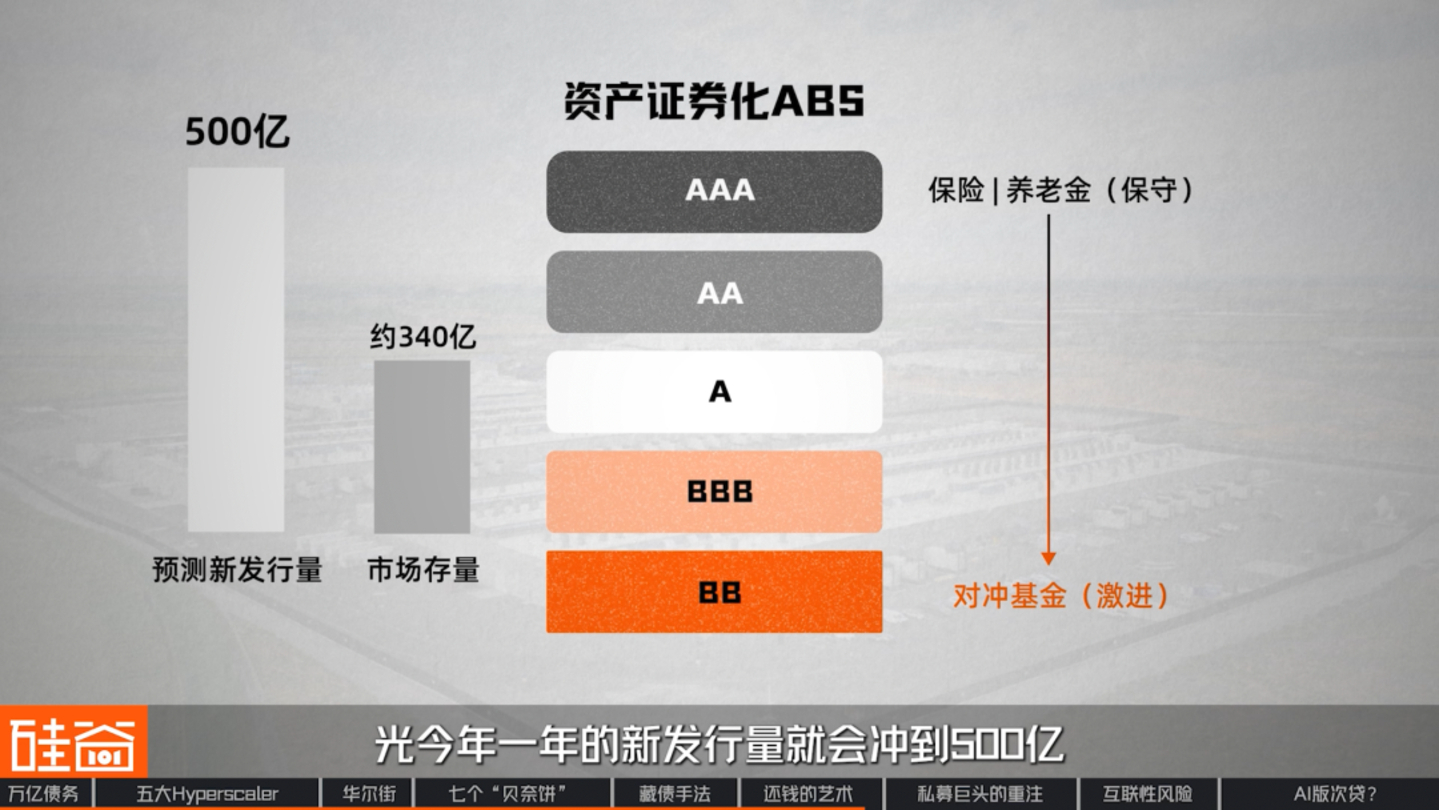
Loại hình cho vay phổ biến thứ hai là ABS (Chứng khoán được bảo đảm bằng tài sản). Loại hình này đóng gói thu nhập cho thuê trong tương lai từ việc cho thuê trung tâm dữ liệu thành chứng khoán, phân loại chúng thành các bậc từ AAA đến BB, và bán cho các nhà đầu tư với mức độ chấp nhận rủi ro khác nhau. Hiện tại, vốn hóa thị trường của các chứng khoán này xấp xỉ 34 tỷ đô la, và các tổ chức dự đoán rằng chỉ riêng năm nay, lượng phát hành mới sẽ đạt 50 tỷ đô la.
Loại thứ ba phức tạp hơn một chút và được gọi là SRT (Significant Risk Transfer - Chuyển giao rủi ro đáng kể). Quy trình này bao gồm việc ngân hàng giữ khoản vay trên sổ sách của mình nhưng mua "bảo hiểm tổn thất đầu tiên" từ một quỹ đầu tư tư nhân, chuyển rủi ro vỡ nợ cho quỹ đó, trong khi khoản vay vẫn được đăng ký dưới tên ngân hàng. Điều này giải phóng thêm vốn cho các khoản cho vay mới. SRT hiện đã là một thị trường trị giá nghìn tỷ đô la, và ngày càng được sử dụng cho các khoản vay liên quan đến trí tuệ nhân tạo (AI).
Cho đến nay, chúng ta đã hiểu cách thức những khoản nợ này được che giấu và thảo luận về cách Phố Wall thao túng vốn theo nhiều cách khác nhau. Nhưng một câu hỏi vẫn còn đó: ai thực sự sở hữu những trung tâm dữ liệu mới xây dựng này?
▍ Những manh mối được gieo trồng cách đây 5 năm
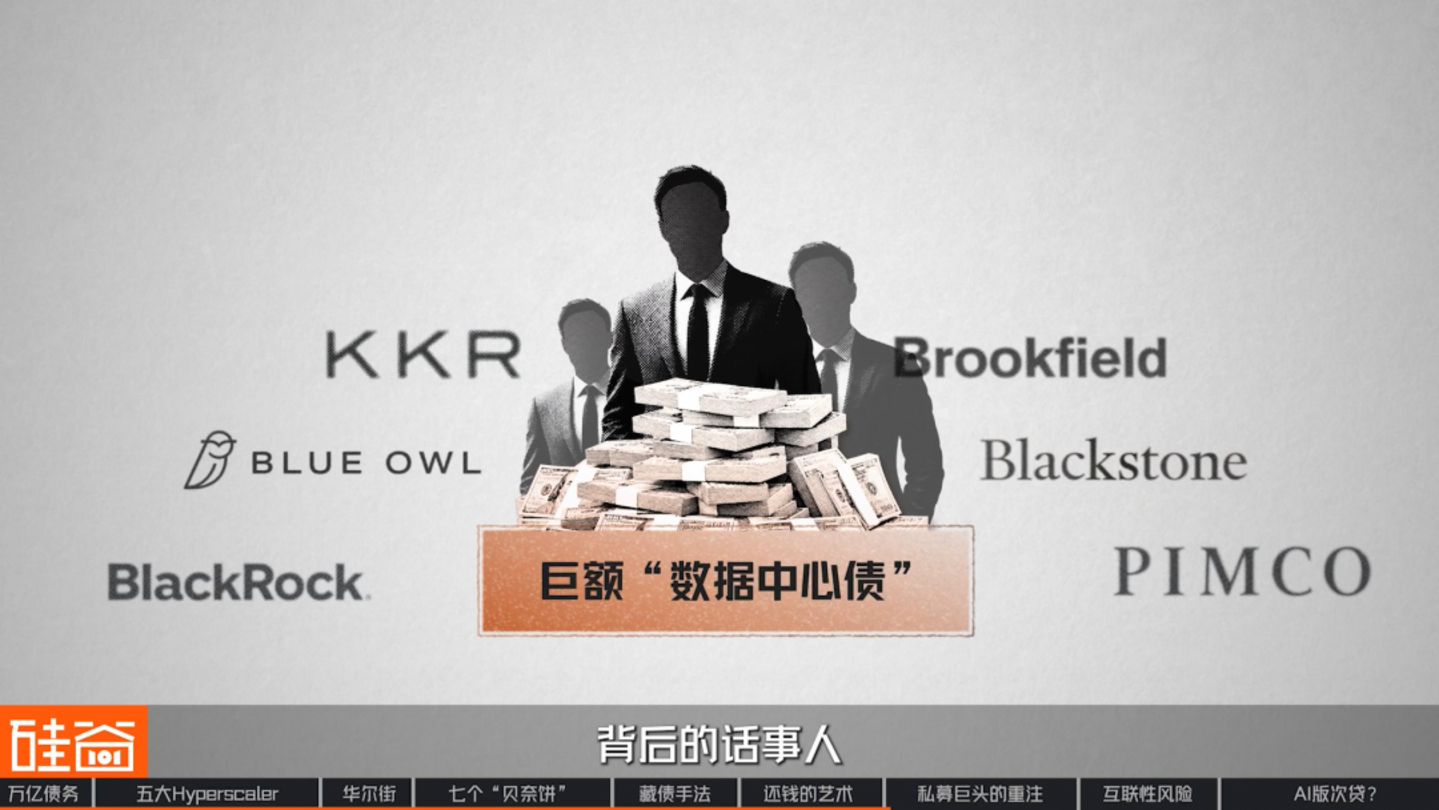
Nếu chúng ta xem xét kỹ lưỡng những cái tên đứng sau các giao dịch cho vay đó, chúng ta sẽ thấy đó luôn là một vài cái tên quen thuộc: Blue Owl, Brookfield, PIMCO, Blackstone, KKR và BlackRock. Đúng vậy, họ là những người chơi chủ chốt đứng sau những khoản "nợ trung tâm dữ liệu" khổng lồ này. Thậm chí còn đáng ngạc nhiên hơn, họ đã lên kế hoạch cho hoạt động kinh doanh này từ rất lâu trước khi làn sóng trí tuệ nhân tạo (AI) xuất hiện.
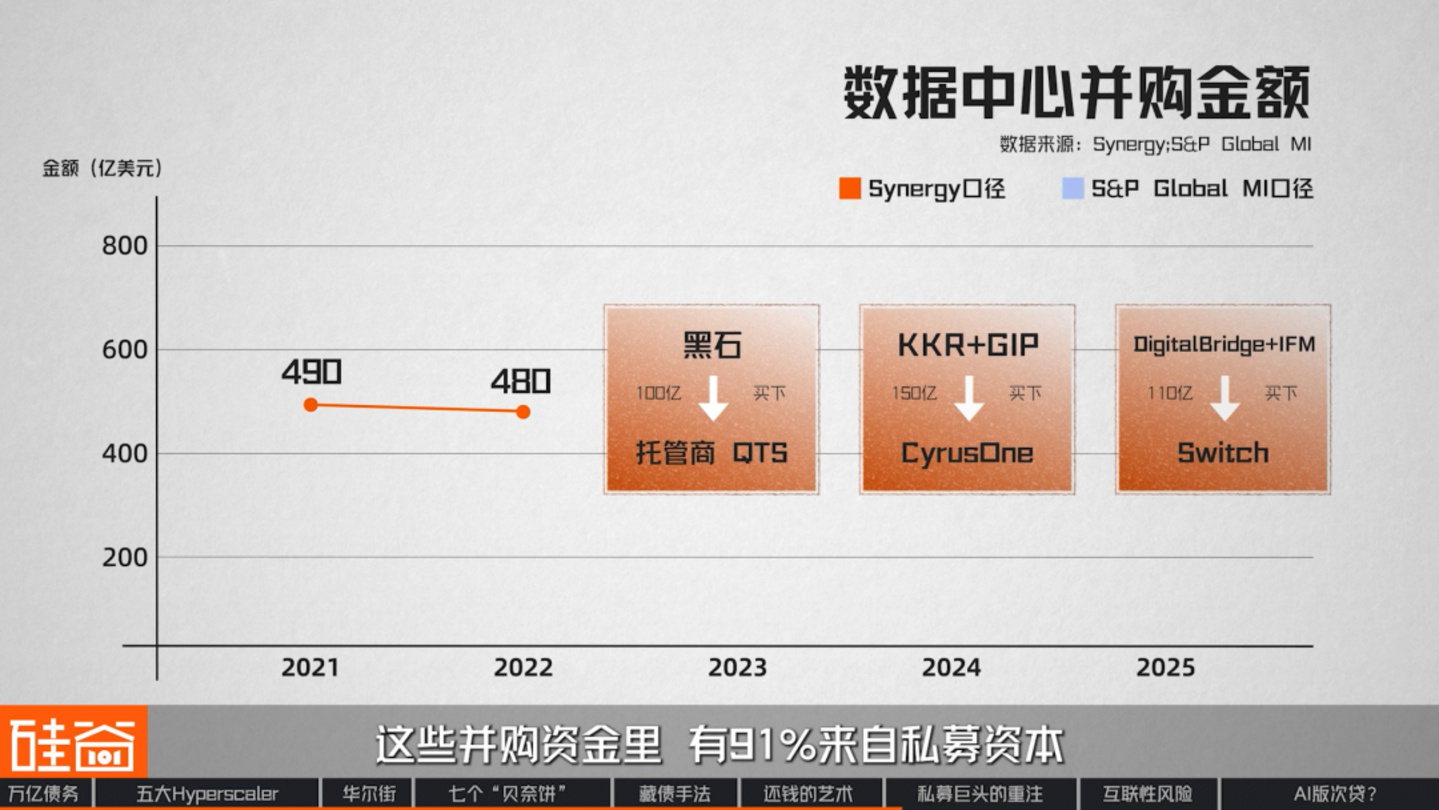
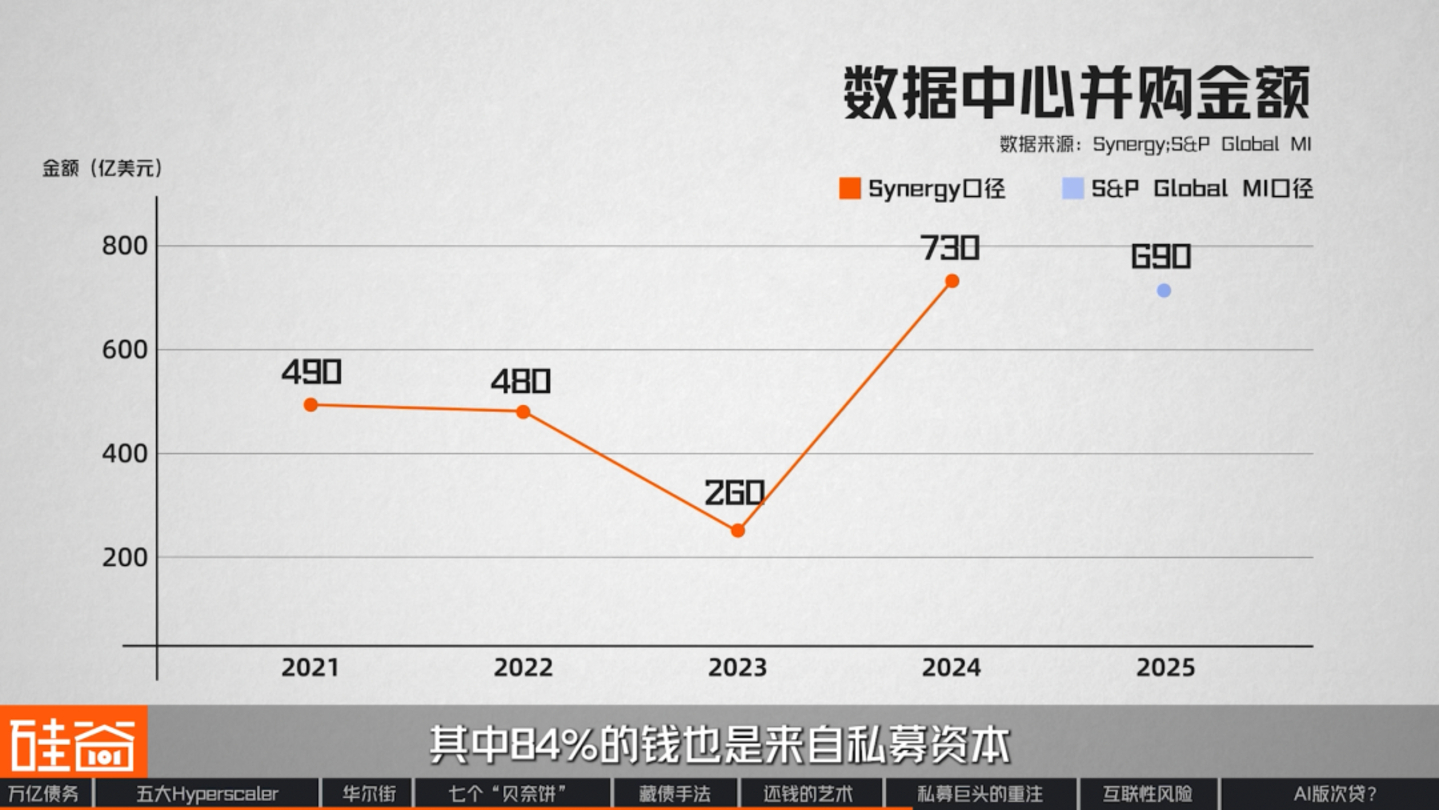
Hãy quay ngược lại năm 2021. Năm đó, tổng giá trị các thương vụ sáp nhập và mua lại trung tâm dữ liệu toàn cầu đạt 49 tỷ đô la, lập kỷ lục vào thời điểm đó. Năm 2022, con số này vẫn giữ ở mức 48 tỷ đô la, với tổng cộng 187 giao dịch. Trong số các thương vụ mua lại này, 91% đến từ vốn đầu tư tư nhân.
Giá trị giao dịch trung bình tăng từ 80 triệu đô la năm 2018 lên 235 triệu đô la năm 2022, gần gấp ba lần trong bốn năm. Bạn có thể nghĩ họ đang mua máy chủ? Nhưng thực tế, họ đang mua các tòa nhà trung tâm dữ liệu, đất đai và lưới điện đã được kết nối sẵn.
Sau đó, vào năm 2023, do lãi suất tăng, số lượng giao dịch M&A đã giảm nhẹ. Tuy nhiên, bắt đầu từ năm 2024, con số này đã đạt mức cao kỷ lục mỗi năm, với 84% số tiền đến từ vốn đầu tư tư nhân.
Tại sao những ông lớn quản lý tài sản này lại nhắm đến những bất động sản này sớm như vậy? Câu trả lời thực ra khá đơn giản: bởi vì khách thuê của các trung tâm dữ liệu nằm trong số những công ty có uy tín tín dụng cao nhất thế giới.
Kể từ đại dịch COVID-19, việc áp dụng rộng rãi hình thức làm việc trực tuyến đã đưa điện toán đám mây trở thành tâm điểm chú ý của Phố Wall. Tuy nhiên, các trung tâm dữ liệu vô cùng đắt đỏ, và các nhà cung cấp dịch vụ lưu trữ không đủ khả năng tự xây dựng chúng, vì vậy họ phải tìm kiếm đối tác. Các khách hàng tham gia đều là những gã khổng lồ điện toán đám mây có xếp hạng tín nhiệm cao, ký kết các hợp đồng dài hạn hơn mười năm. Do đó, trong mắt Phố Wall, các trung tâm dữ liệu không còn là một ngành kinh doanh công nghệ, mà là một nguồn thu nhập ổn định tương tự như cơ sở hạ tầng.
Trong thời đại lãi suất gần bằng 0, các quỹ hưu trí và quỹ đầu tư quốc gia với nguồn dự trữ tiền mặt dồi dào đã tìm kiếm chính xác loại tài sản này. Do đó, từ rất lâu trước khi trí tuệ nhân tạo (AI) ra đời, Phố Wall đã biến các trung tâm dữ liệu được quản lý thành một mô hình kinh doanh cho thuê. Hãy xem xét hai ví dụ điển hình:
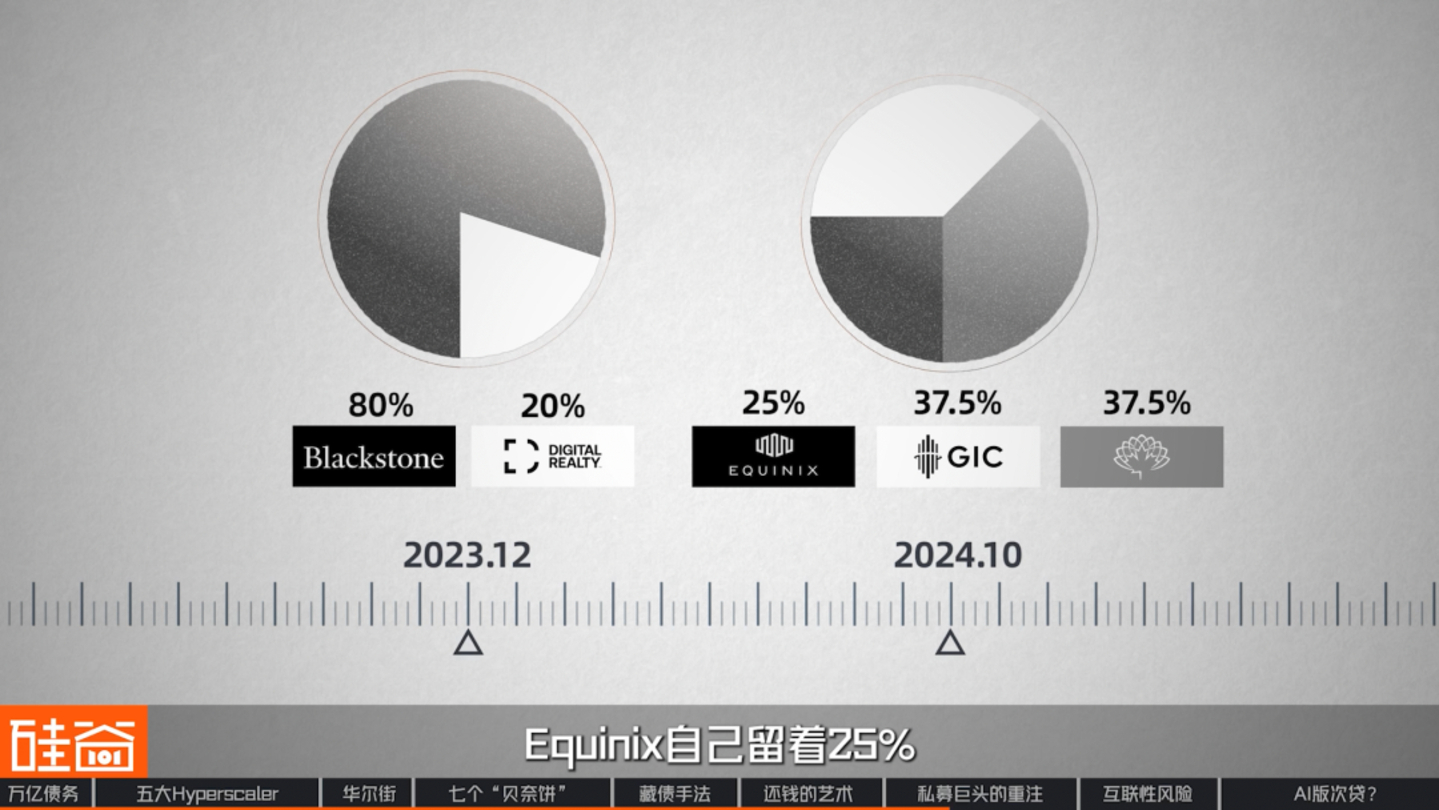
Tháng 12 năm 2023, Blackstone và nhà phát triển bất động sản trung tâm dữ liệu Digital Realty đã thành lập một liên doanh phát triển trị giá 7 tỷ đô la. Blackstone nắm giữ 80% cổ phần và Digital Realty nắm giữ 20%.
Vào tháng 10 năm 2024, Equinix, nhà cung cấp dịch vụ lưu trữ trung tâm dữ liệu lớn nhất thế giới, đã hợp tác với quỹ đầu tư quốc gia Singapore và Hội đồng Đầu tư Quỹ Hưu trí Canada để thành lập một liên doanh trị giá hơn 15 tỷ đô la. Mỗi nhà đầu tư nắm giữ 37,5% cổ phần, trong khi Equinix chỉ giữ 25%.
Nhìn lại, cấu trúc vốn chủ sở hữu "80/20" của Meta thực chất đã tồn tại từ trước, với tỷ lệ hoàn toàn giống nhau. Nói cách khác, đến năm 2023, mọi thứ cần thiết cho hoạt động kinh doanh trung tâm dữ liệu AI đã sẵn sàng: cấu trúc đã sẵn sàng, khách thuê đã sẵn sàng, và thậm chí cả tỷ lệ cũng đã sẵn sàng.
Nhưng một câu hỏi vẫn chưa có lời giải đáp: tại sao lại có một lượng tiền lớn đến từ vốn đầu tư tư nhân? Điều này dẫn chúng ta đến sự thoái lui của các ngân hàng truyền thống.
▍Sự thoái trào của các ngân hàng truyền thống
Về mặt logic, đây lẽ ra là nhiệm vụ mà ngân hàng phải đảm nhận. Nhưng chính vào thời điểm này, người lẽ ra phải làm công việc này nhất lại rời đi.
Rob Li
Đối tác quản lý của Amont Partners, New York
Tại sao ngành tín dụng tư nhân không tồn tại trước khủng hoảng tài chính? Khi đó chỉ có các công ty nhỏ cho vay với lãi suất cao. Tại sao ngành tín dụng tư nhân lại phát triển mạnh mẽ như vậy trong 20 năm qua? Một lý do chính là chính phủ không cho phép các ngân hàng tham gia vào các hoạt động rủi ro cao. Các ngân hàng không tham gia, nhưng nhu cầu vẫn còn, vậy ai sẽ lấp đầy khoảng trống đó? Tín dụng tư nhân ra đời; về cơ bản, nó là một sự bổ sung cho các ngân hàng. Nhiều khoản vay rủi ro cao mà các ngân hàng không thể xử lý do các hạn chế về quy định và đòn bẩy đã được các tổ chức tín dụng tư nhân tiếp quản, từ đó ngành này ra đời.
Nói cách khác, ngành này luôn làm những việc mà các ngân hàng không thể làm. Năm 2023, ranh giới này lại được đẩy ra xa hơn một lần nữa.
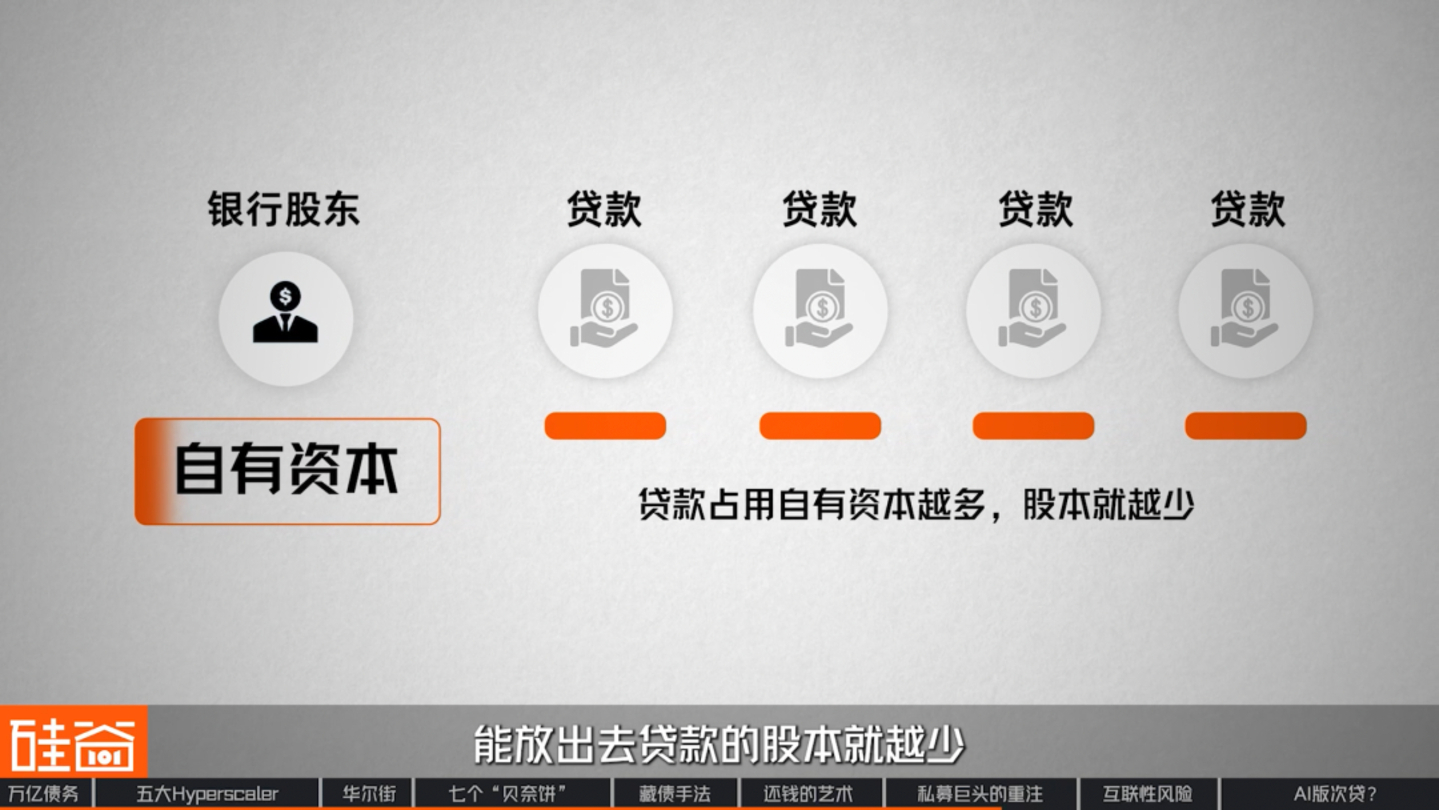
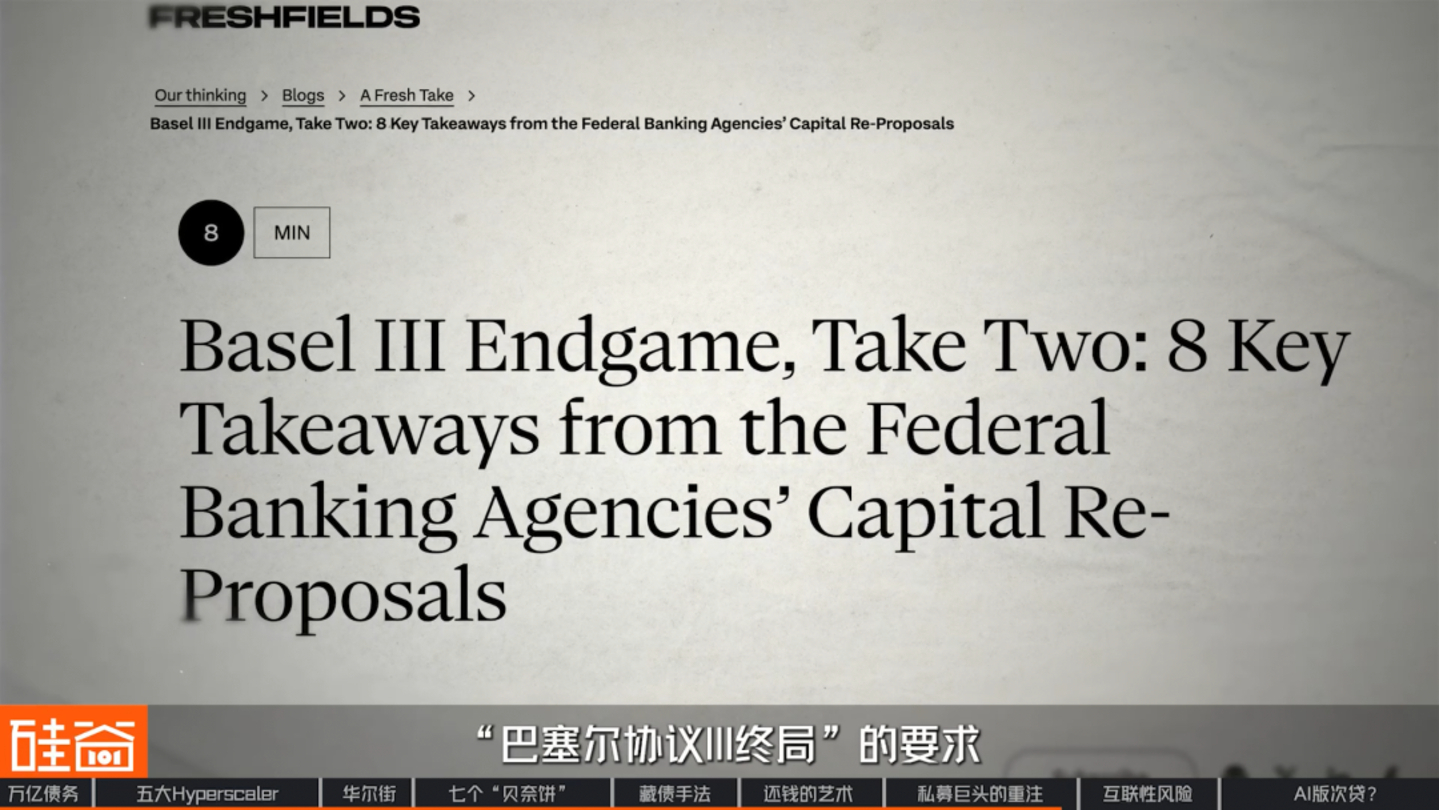
Tháng 3 năm 2023, Ngân hàng Silicon Valley sụp đổ, gây ra một loạt khủng hoảng ngân hàng. Tháng 7 cùng năm, các cơ quan quản lý của Mỹ đề xuất dự thảo quy định về vốn có tên gọi "Basel III Finale". Theo dự thảo này, cứ mỗi khoản vay dài hạn, quy mô lớn được tùy chỉnh thêm mà ngân hàng nắm giữ, lượng vốn chủ sở hữu mà ngân hàng cần duy trì sẽ tăng lên đáng kể.
Vốn chủ sở hữu là số tiền do các cổ đông của ngân hàng đầu tư. Các quy định yêu cầu các ngân hàng phải phân bổ một phần vốn này cho mỗi khoản vay mà họ phát hành. Nếu một khoản vay không thể thu hồi, cổ đông sẽ chịu tổn thất trước tiên, chứ không phải người gửi tiền. Một khoản vay càng chiếm dụng nhiều vốn chủ sở hữu, thì càng ít vốn chủ sở hữu dành cho các khoản vay trong tương lai.
Kết quả là, toàn bộ ngành ngân hàng bắt đầu thu hẹp bảng cân đối kế toán, trở nên đặc biệt thận trọng đối với các tài sản dài hạn, quy mô lớn và không theo tiêu chuẩn. Trung tâm dữ liệu, đặc biệt, là loại tài sản mà các ngân hàng ít muốn giữ trong sổ sách của mình nhất: chúng thường có thời hạn hơn một thập kỷ, liên quan đến những khoản tiền khổng lồ và có tính chất không tiêu chuẩn cao.
Mặt khác, vốn đầu tư tư nhân được hỗ trợ bởi các khoản bảo hiểm nhân thọ và quỹ hưu trí—nguồn vốn thực sự kiên nhẫn, hoàn toàn phù hợp với nhu cầu của họ. Kết quả là, cơ sở hạ tầng AI dần trở thành chiến trường chính cho vay tư nhân, trong khi các ngân hàng truyền thống ngày càng bị đẩy xuống vai trò "trung gian".
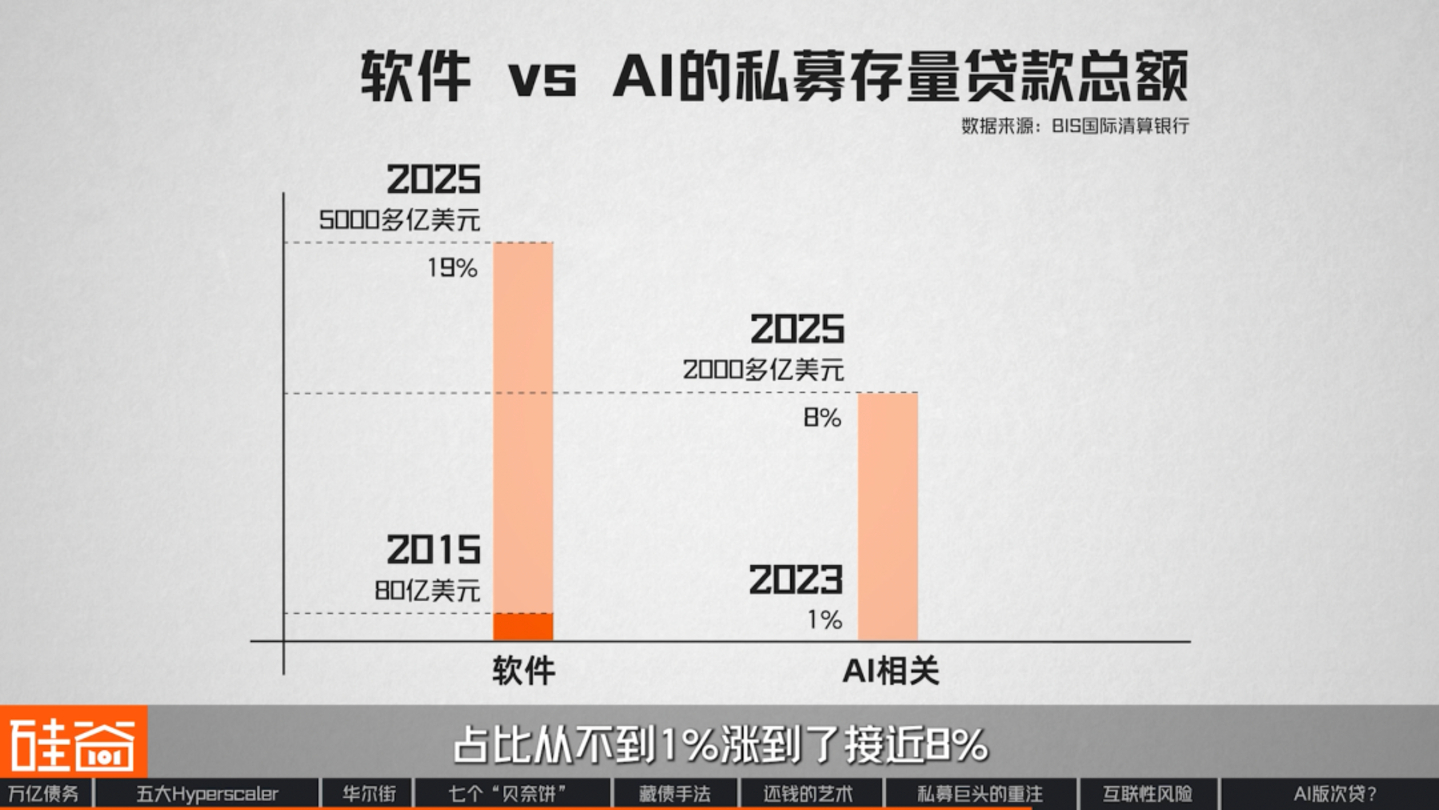
Như đã đề cập trước đó, phân khúc lớn nhất của hoạt động cho vay tư nhân trong thập kỷ qua thực chất là phần mềm SaaS. Số dư khoản vay chưa thanh toán—các khoản vay mà các quỹ đầu tư tư nhân đã cho các công ty phần mềm vay nhưng chưa được trả—đã tăng từ dưới 8 tỷ đô la vào năm 2015 lên hơn 500 tỷ đô la vào cuối năm 2025, chiếm 19% tổng số tiền cho vay tư nhân trực tiếp. Nói cách khác, một phần năm số tiền mà các quỹ đầu tư tư nhân cho vay đã được rót vào các công ty SaaS.
Tổng dư nợ cho vay liên quan đến trí tuệ nhân tạo (AI) đã tăng từ con số 0 lên hơn 200 tỷ nhân dân tệ trong ba năm qua, và tỷ trọng của lĩnh vực này đã tăng từ dưới 1% lên gần 8%. Hiện nay, tỷ lệ các quỹ đầu tư tư nhân rót vốn vào các lĩnh vực liên quan đến AI đã tăng từ 5% cách đây mười năm lên 20%. Về số lượng giao dịch, các giao dịch liên quan đến AI đã chiếm 34%.
Thị trường cũng đang thay đổi. Các trái phiếu phát hành riêng lẻ như của Hyperion, được đề cập trước đó, hầu như không tồn tại trong lĩnh vực trung tâm dữ liệu vào cuối năm ngoái. Tuy nhiên, số liệu thống kê cho thấy thị trường này hiện đã tăng trưởng hơn 40 tỷ đô la. Hơn nữa, cơ sở hạ tầng AI được dự báo sẽ thu hút thêm 800 tỷ đô la từ thị trường cho vay tư nhân trong ba năm tới, vượt quá tổng vốn tích lũy của các công ty phần mềm trong hơn một thập kỷ. Điều này có nghĩa là các nhân tố chủ chốt đứng sau các trung tâm dữ liệu AI đã chuyển từ các ngân hàng sang những gã khổng lồ quản lý tài sản này?
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Không cần phải thần tượng hóa họ; họ chỉ đơn giản là một kênh cung cấp vốn. Các công ty vẫn có thể phát hành trái phiếu trên thị trường trái phiếu chất lượng cao và thị trường trái phiếu lợi suất cao. Về sau, nếu họ không thể vay tiền, họ có thể được coi là cho vay lãi suất cao—phần mà các tổ chức truyền thống không thể tham gia, nhưng họ vẫn đảm nhiệm. Tôi nghĩ mọi người đều đang làm những gì họ phải làm và kiếm được những gì họ xứng đáng được nhận.
Mặt khác, trong làn sóng phát triển cơ sở hạ tầng AI này, vị thế của các ông lớn trong lĩnh vực quản lý tài sản có thể không còn vững chắc như họ nghĩ.
Vào tháng 3 năm nay, các yêu cầu của "Bản kết luận Basel III" đã được nới lỏng đáng kể, và hệ số rủi ro đối với các khoản vay doanh nghiệp đã được hạ thấp. Trước đây, các ngân hàng được yêu cầu phải cung cấp vốn chủ sở hữu gấp bốn lần số tiền vay đối với các khoản vay doanh nghiệp thông thường, điều này thực chất đã làm tê liệt hoạt động kinh doanh. Giờ đây, yêu cầu này đã được bãi bỏ, và yêu cầu về vốn đối với các ngân hàng khi cho vay đối với các doanh nghiệp thông thường đã được khôi phục từ tỷ lệ bốn lần trong dự thảo về tỷ lệ 1:1 như ban đầu.
Theo ước tính của chính các cơ quan quản lý, điều này sẽ giải phóng hơn 1 nghìn tỷ đô la năng lực cho vay mới cho các ngân hàng. Ví dụ, các báo cáo cho thấy JPMorgan Chase đã phân bổ 50 tỷ đô la năng lực cho vay trực tiếp.
Do đó, các ngân hàng truyền thống đang quay trở lại cuộc chiến giành quyền kiểm soát cơ sở hạ tầng AI. Một cuộc giằng co gay cấn có thể chỉ mới bắt đầu. Nhưng câu hỏi đặt ra là: liệu khoản nợ khổng lồ từ AI và nhiều động thái thao túng vốn như vậy có đang châm ngòi cho một cuộc khủng hoảng cho vay thế chấp dưới chuẩn mới trong kỷ nguyên AI hay không?
Vào tháng 4 năm 2026, ngay sau khi Quỹ Blue Owl trải qua đợt rút vốn ồ ạt, quỹ này đã phát hành một trái phiếu mới trị giá 400 triệu đô la, và ngay lập tức được thị trường mua hết. Chỉ có một người mua duy nhất cho trái phiếu này: PIMCO, một trong những nhà đầu tư trái phiếu lớn nhất thế giới, quản lý hơn hai nghìn tỷ đô la tài sản trên toàn cầu. Nói cách khác, một trái phiếu do một công ty đầu tư tư nhân phát hành đã được quỹ của một công ty đầu tư tư nhân khác mua hết.
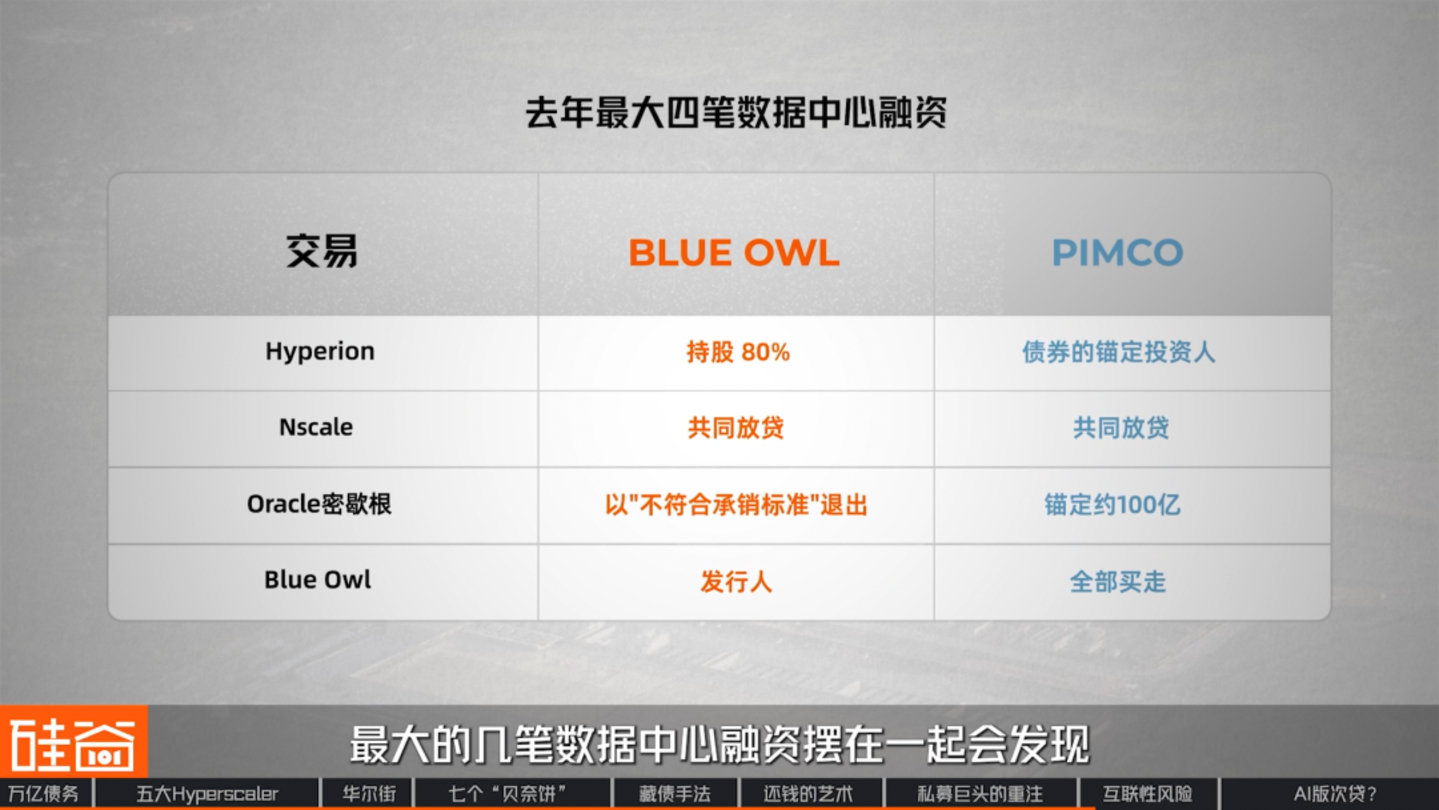
Nếu chúng ta tổng hợp một số vòng gọi vốn lớn nhất cho trung tâm dữ liệu trong năm qua, chúng ta sẽ thấy hai cái tên quen thuộc xuất hiện ở bốn vị trí hoàn toàn khác nhau.
Thương vụ đầu tiên là dự án Hyperion của Meta, trị giá 27,3 tỷ đô la. Blue Owl là cổ đông, nắm giữ 80% cổ phần; PIMCO là nhà đầu tư chính trong các trái phiếu đó. Một bên tài trợ xây dựng, và bên kia cho vay tiền để xây dựng tòa nhà.
Khoản vay thứ hai là khoản vay trị giá 1,4 tỷ đô la được bảo đảm bằng GPU từ nhà cung cấp dịch vụ điện toán đám mây AI Nscale. Lần này, hai công ty đã đổi vai trò, trở thành các chủ nợ chung và đối tác cho vay.
Thương vụ thứ ba là dự án trị giá 16,3 tỷ đô la của Oracle tại Michigan. Blue Owl đã rút lui sau khi xem xét, viện dẫn lý do dự án "không đáp ứng các tiêu chuẩn bảo lãnh của họ"; PIMCO đã tiếp nhận dự án, định giá ở mức khoảng 10 tỷ đô la. Cùng một dự án, một công ty cho rằng không phù hợp, trong khi công ty kia lại cho rằng phù hợp.
Thỏa thuận thứ tư là thương vụ trị giá 400 triệu đô la đã được đề cập trước đó. Lần này, Blue Owl là bên phát hành, và PIMCO là bên mua duy nhất.
Như vậy, chỉ trong vòng một năm, mối quan hệ giữa hai cái tên này đã thay đổi bốn lần. Nhưng bất kể vị trí thay đổi như thế nào, số tiền chi phối luôn đến từ cùng một nhóm người.
Các cơ quan quản lý đã lưu ý đến vấn đề này. Một báo cáo tóm tắt từ Văn phòng Nghiên cứu Tài chính Hoa Kỳ vào tháng 3 đã nêu rõ: "Sự tập trung này làm nổi bật mối liên hệ mật thiết giữa các tổ chức tài chính truyền thống và hệ sinh thái cho vay tư nhân." Báo cáo tháng 5 của Hội đồng Ổn định Tài chính cũng liệt kê "sự liên kết giữa các ngân hàng" là một điểm yếu chính trong ngành.
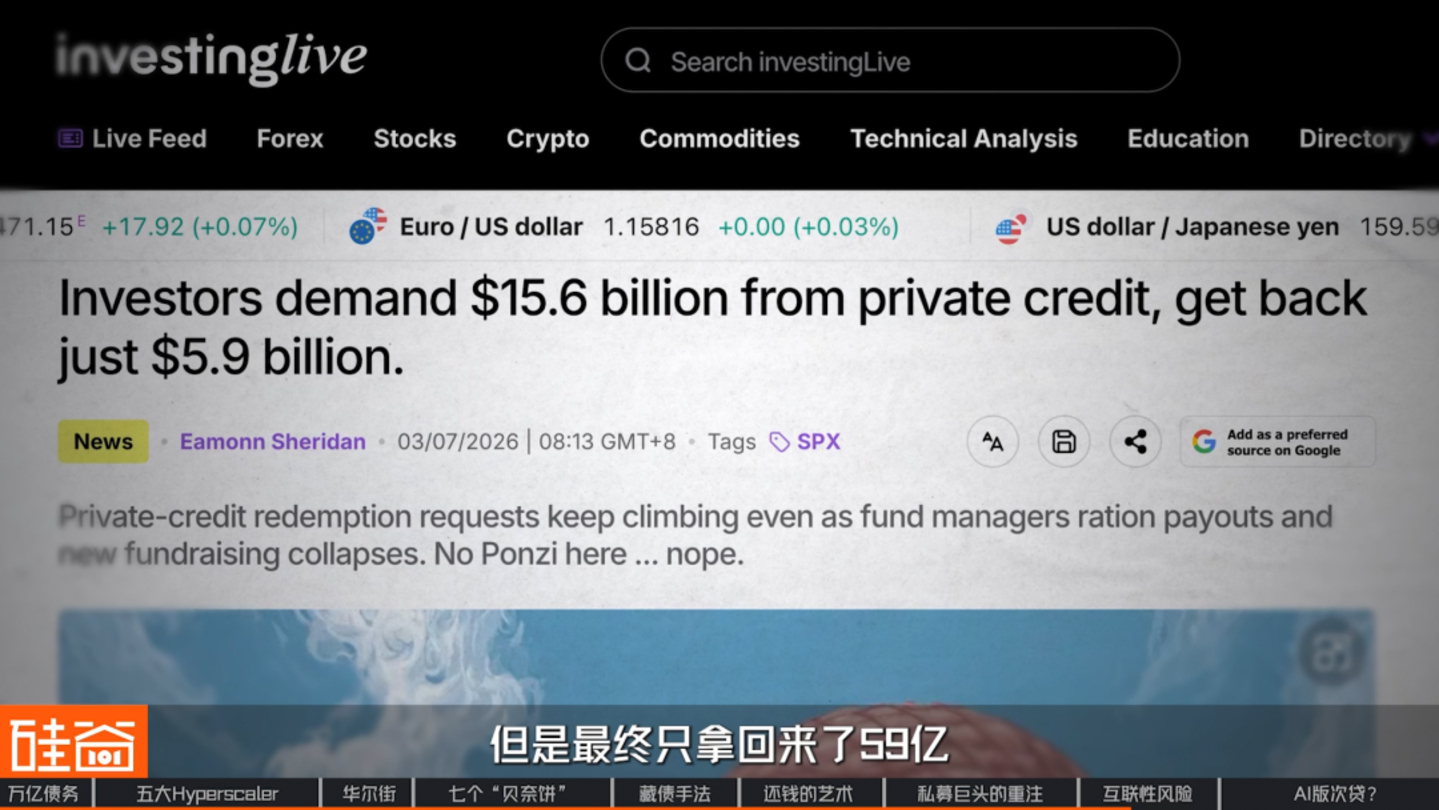
Trong quý 2 năm nay, các nhà đầu tư đã yêu cầu rút vốn với tổng trị giá 15,6 tỷ đô la, nhưng cuối cùng chỉ nhận được 5,9 tỷ đô la. Sự chênh lệch này không phải do các quỹ cố gắng vỡ nợ; các quỹ bán thanh khoản này thường có giới hạn rút vốn hàng quý, thường là 5% tài sản ròng của quỹ. Khi số tiền rút vượt quá giới hạn này, quỹ sẽ phân phối tiền hoàn trả theo tỷ lệ. Ví dụ, nếu bạn yêu cầu rút 1 triệu đô la, bạn có thể chỉ nhận được 380.000 đô la, phần còn lại sẽ được chuyển sang danh sách chờ của quý tiếp theo.
Cũng trong quý đó, các quỹ này đã chuyển sang thị trường trái phiếu để vay tiền. Họ phát hành trái phiếu doanh nghiệp xếp hạng tín nhiệm dưới danh nghĩa các công ty quản lý của mình để bổ sung vốn và duy trì khả năng cho vay. Apollo, BlackRock, Ares, Blue Owl—lần lượt từng công ty một. Nhưng nguồn vốn mà các công ty quản lý tài sản này sử dụng không phải là vốn của chính họ; chúng đến từ các công ty bảo hiểm và quỹ hưu trí. Hiện tại, chỉ riêng các quỹ hưu trí đã cam kết mua trái phiếu nhưng chưa thanh toán, với tổng số tiền lên tới gần 100 tỷ đô la.
Rob Li
Đối tác quản lý của Amont Partners, New York
Ai đứng sau nguồn tiền mua những trái phiếu này—liệu đó là quỹ đầu tư dài hạn, quỹ phòng hộ, ngân hàng hay công ty bảo hiểm? Tại Hoa Kỳ, nguồn tài trợ lớn nhất có thể đến từ các quỹ hưu trí, quỹ tài trợ và các tổ chức từ thiện. Quỹ tài trợ và các tổ chức từ thiện của trường đại học là các quỹ tư nhân, nhưng quỹ hưu trí về cơ bản là tiền thuế của người dân. Do đó, phần lớn nguồn vốn đến từ các quỹ hưu trí và quỹ đầu tư quốc gia. Nói cách khác, cuối cùng, người đóng thuế là người phải trả tiền.
Như vậy, chuỗi tài trợ này dường như đang lưu chuyển trong nội bộ giới thượng lưu, nhưng nó vẫn có một kênh thoát ra: đó là các tài khoản hưu trí của người dân bình thường.
Vấn đề nan giải hơn nữa là khía cạnh tài sản thế chấp. Các ngành công nghiệp khác vay vốn dài hạn được bảo đảm bằng đường cao tốc, cầu hoặc nhà máy—những công trình có thể tồn tại hàng chục năm, tương ứng với thời hạn của khoản nợ. Tuy nhiên, một phần đáng kể các khoản nợ liên quan đến AI lại được bảo đảm bằng card đồ họa.
Trái phiếu chính phủ do các gã khổng lồ công nghệ này phát hành có thời hạn hoàn trả kéo dài hàng chục năm. Nhưng các card đồ họa được mua bằng số tiền đó lại khấu hao hoàn toàn chỉ trong vòng 5 hoặc 6 năm. Các báo cáo phân tích thị trường chỉ ra rằng một card đồ họa H100, đến năm thứ ba, chỉ có thể bán được với giá bằng 45% giá ban đầu. Tuy nhiên, thời gian khấu hao do chính các công ty công nghệ quyết định; thời gian càng dài, chi phí khấu hao hàng năm càng thấp và biên lợi nhuận trên giấy tờ càng cao.
Rob Li
Đối tác quản lý của Amont Partners, New York
Trước đây, chúng ta từng nói rằng về mặt lý thuyết, khấu hao kéo dài chưa đến 3 năm. Giờ đây, mọi nhà cung cấp dịch vụ đám mây đều khấu hao ít nhất 6 hoặc 7 năm, kể cả các nhà máy, thời gian khấu hao đã tăng từ 10 năm lên 20 hoặc 30 năm. Rõ ràng, mọi người đều đang sử dụng thủ thuật kế toán, nhưng đây không chỉ là điều Microsoft đang làm; năm công ty trước đó đều làm điều tương tự. Đây không phải là điều Microsoft phát minh ra.
Một số công ty bán khống đã tính toán điều này và tin rằng chi phí bị đánh giá thấp trong ba năm tới lên tới hàng trăm tỷ đô la.
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Thị trường tín dụng thực chất là một thị trường rất phức tạp. Không có đúng hay sai trong chuyện này, và điều đó cũng không có nghĩa là thị trường đang hỗn loạn. Trong chu kỳ và môi trường hiện tại, GPU đã trở thành những tài sản tương đối có giá trị; chúng có giá trị thế chấp. Câu hỏi duy nhất là ở mức giá nào, mà tôi nghĩ đó mới là điều quan trọng hơn.
Hiện tại, thị trường hoán đổi rủi ro tín dụng (CDS) dường như đang phản ánh rủi ro này. Những ai đã xem bộ phim *The Big Short* hẳn sẽ quen thuộc với cái tên này. Về cơ bản, đó là một loại bảo hiểm rủi ro vỡ nợ, và giá của loại bảo hiểm này phản ánh đánh giá của thị trường về rủi ro vỡ nợ. Phí bảo hiểm càng cao, thị trường càng nhận định rủi ro đó càng lớn.
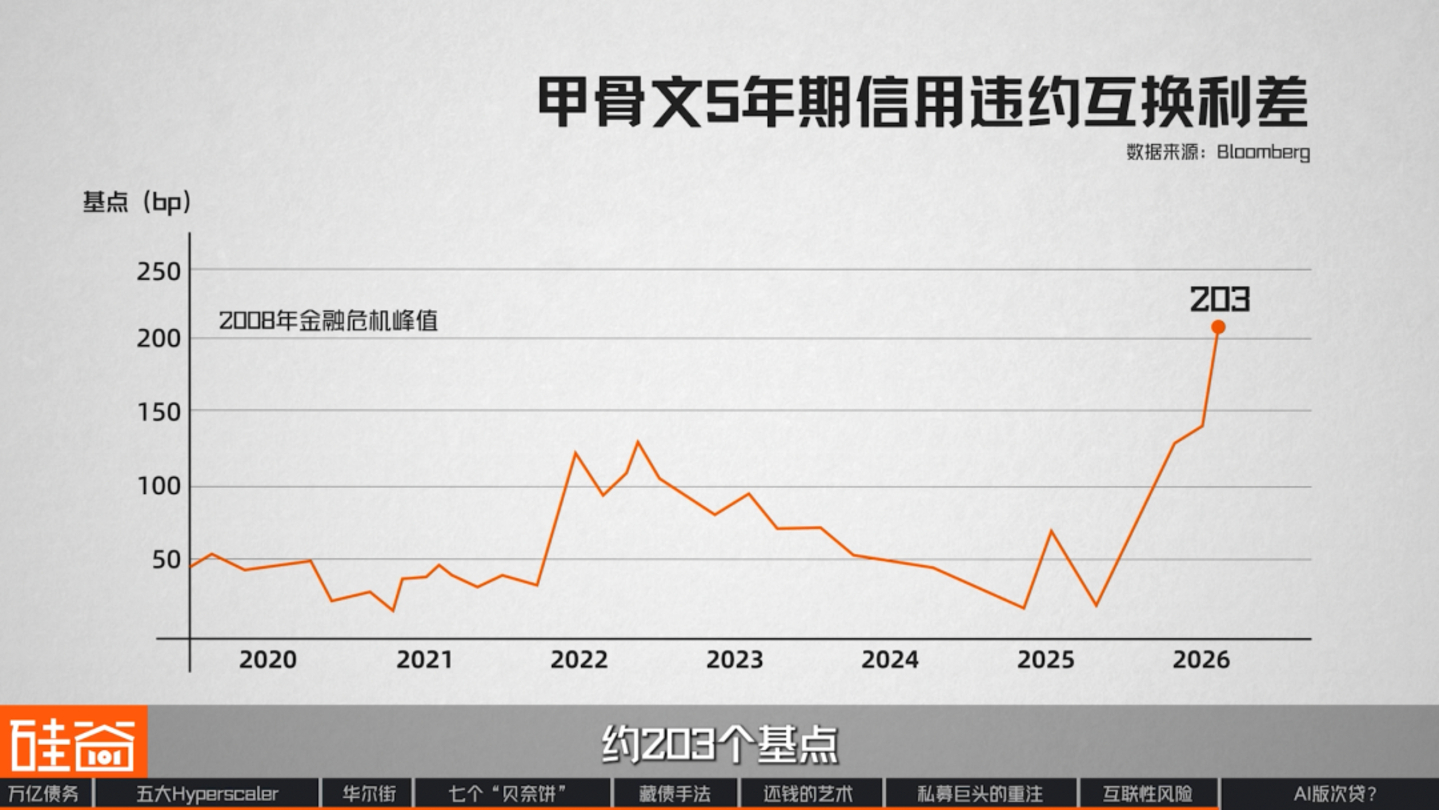
Cách đây không lâu, giá CDS của Oracle đã phá vỡ kỷ lục lịch sử, đạt mức cao nhất kể từ cuộc khủng hoảng tài chính năm 2008, ở mức khoảng 203 điểm cơ bản. Liệu đây có phải là một dấu hiệu cảnh báo?
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Gần đây, chỉ số CDS của các công ty này đã tăng vọt. Lấy Oracle làm ví dụ. Trước đây, Oracle là một "con bò sữa" chính hiệu. Công ty không đầu tư nhiều và dựa vào các sản phẩm và khách hàng hiện có để kiếm tiền thụ động.
Điều quan trọng cần hiểu là các nhà đầu tư tín dụng và nhà đầu tư vốn chủ sở hữu có quan điểm hoàn toàn khác nhau. Một chủ nợ cho Oracle vay tiền không quan tâm đến việc công ty hoạt động tốt như thế nào trong tương lai; họ chỉ quan tâm đến một điều: liệu công ty có phá sản hay không và liệu họ có khả năng trả nợ hay không?
Nhưng mô hình kinh doanh của Oracle đã trải qua một sự chuyển đổi hoàn toàn; công ty đã bắt đầu vay nợ để xây dựng cơ sở hạ tầng. Xét về khía cạnh nợ, Oracle không còn là công ty như trước nữa. Tất nhiên, mọi thứ liên quan đến nợ sẽ tăng giá trị.
Tôi nghĩ đây là sự điều chỉnh giá bình thường. Tôi muốn nhấn mạnh rằng đây không phải là dấu hiệu cảnh báo, mà chỉ là thị trường đang làm đúng chức năng của nó: điều chỉnh giá cho các doanh nghiệp này. Các công ty này sẽ chuyển từ mô hình kinh doanh ít tài sản với dòng tiền tự do xuất sắc sang trải qua chu kỳ xây dựng mà họ có thể chưa từng gặp phải trước đây. Dòng tiền tự do có thể trở nên âm, đòi hỏi phải liên tục xây dựng, tương tự như các công ty dầu khí, và thị trường tín dụng đang điều chỉnh giá cho sự thay đổi này.
Vậy nếu thị trường thực sự có thể tính toán được, thì chính xác nó đang tính toán cái gì? Tháng trước, Microsoft đã cho chúng ta cơ hội để thấy rõ điều này.
Microsoft thông báo rằng bắt đầu từ năm tài chính 2027, thời gian khấu hao cho các trung tâm dữ liệu và tòa nhà văn phòng của họ sẽ được kéo dài từ 15 năm lên 25 năm. Họ cũng cho biết thêm rằng nhiều hợp đồng thuê trung tâm dữ liệu sẽ được chuyển đổi từ hợp đồng thuê tài chính sang hợp đồng thuê vận hành trong tương lai, và do đó sẽ không còn được tính vào chi phí đầu tư vốn. Điều này làm giảm con số chi phí đầu tư vốn cho năm 2026 từ khoảng 190 tỷ đô la xuống còn khoảng 175 tỷ đô la. Vào ngày báo cáo thu nhập được công bố, giá cổ phiếu của Microsoft đã tăng 9%. Nhưng liệu sự chấp thuận của thị trường đối với Microsoft có thực sự chỉ là do một điều chỉnh kế toán đơn giản?
Rob Li
Đối tác quản lý của Amont Partners, New York
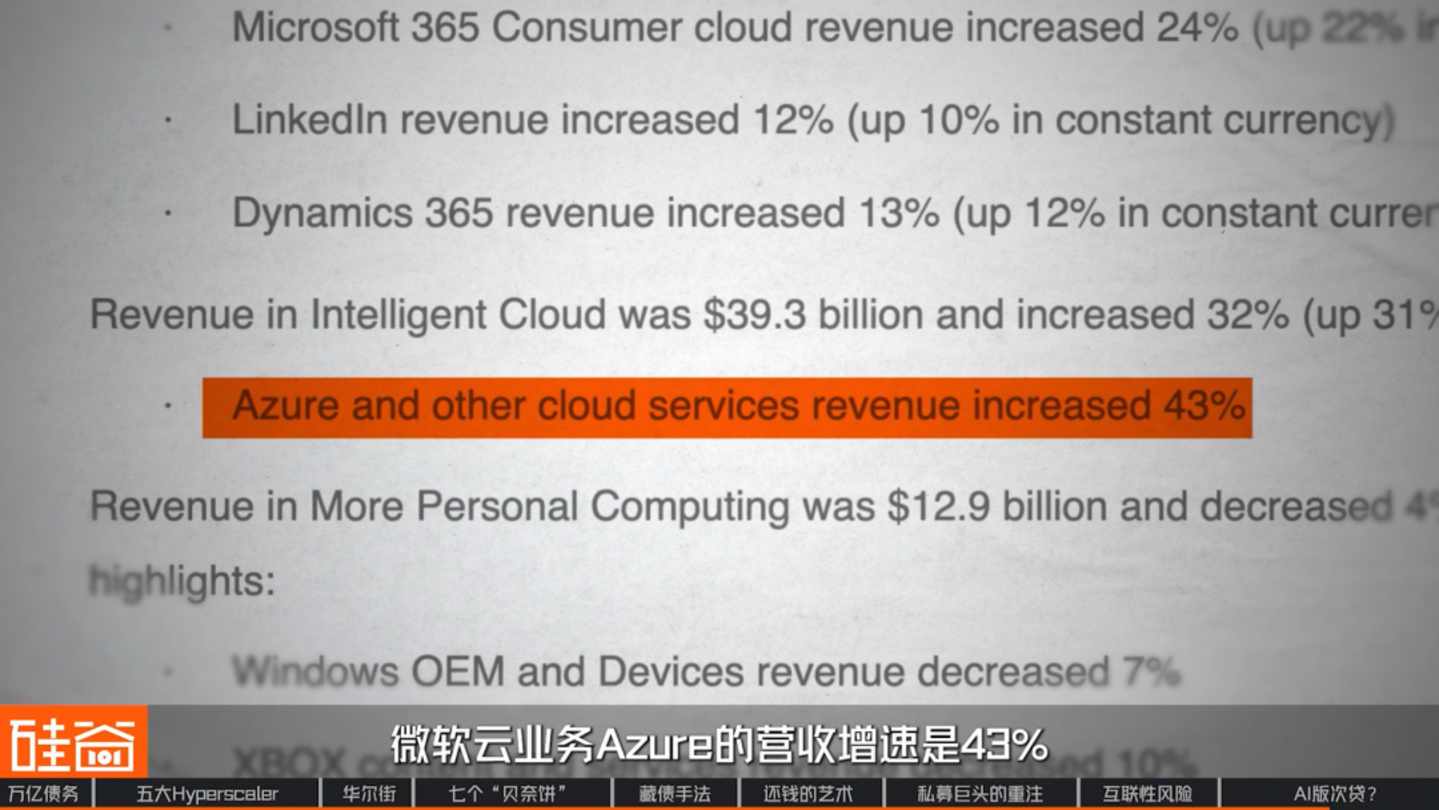
Điều này hầu như không liên quan gì đến các phương pháp thống kê. Mọi người có thể hào hứng trong vài giây, nhưng Phố Wall sẽ sớm nhận ra rằng đó chỉ là sự thay đổi về phương pháp luận; số tiền thực tế chi tiêu vẫn như cũ. Điều thực sự thúc đẩy giá cổ phiếu của công ty là sự tăng trưởng vượt trội so với dự kiến của mảng kinh doanh điện toán đám mây riêng của mình, Microsoft Azure, vượt quá 40%. Điều này cho thấy sự tăng trưởng của công ty chủ yếu được thúc đẩy bởi việc cho thuê điện toán AI (sức mạnh tính toán AI), chứng tỏ nhu cầu mạnh mẽ từ người dùng cuối.
Dù là doanh nghiệp lớn hay nhỏ, họ đều đang trả tiền mặt để thuê sức mạnh tính toán do Microsoft cung cấp. Dựa trên giá bán cho khách hàng, chúng ta có thể tính toán rằng chi phí mua chip, bộ nhớ và xây dựng trung tâm dữ liệu có thể được thu hồi trong khoảng ba năm. Tỷ suất lợi nhuận trên vốn đầu tư (ROIC) tương ứng gần 30%, một mức hợp lý. Do đó, họ tin rằng phương pháp của Microsoft là khả thi.
Bruce Liu (刘沁东)
CEO & CIO của Esoterica Capital (Ji Rong Investment)
Vài tuần qua là thời kỳ tâm lý né tránh rủi ro đáng kể. Tôi nghĩ thị trường đang tưởng thưởng cho điều đó, đặc biệt là mảng điện toán đám mây Azure, vốn đã chứng kiến sự tăng trưởng. Trong khi đó, Meta lại bị ảnh hưởng tiêu cực hơn.
Meta bị thị trường trừng phạt vì một lý do đơn giản: nó cũng đang chi tiền, nhưng tốc độ kiếm tiền của nó lại không rõ ràng. Do đó, việc thị trường thưởng hay phạt chi tiêu vốn phần lớn phụ thuộc vào quan điểm thịnh hành. Khi thị trường tin tưởng vào AI, việc chi tiền là điều đúng đắn; khi thị trường bước vào giai đoạn điều chỉnh, hoặc quan điểm về AI suy yếu, việc chi tiền lại là điều sai lầm.
Còn về việc khoản mục đó được ghi nhận trong bảng cân đối kế toán hay không, tôi nghĩ đó là vấn đề về phương pháp kế toán. Tôi không tin đó là hành vi che giấu có chủ đích, bởi vì ai cũng tính đến những yếu tố này khi thực hiện các phép tính. Cuối cùng, điều mà mọi người quan tâm là công ty thực sự đã chi bao nhiêu tiền.
Hơn nữa, tất cả thông tin này đều được công khai; ai cũng có thể xem được. Xét từ một góc độ khác, miễn là nghiên cứu đang được tiến hành, thì không có ý định che giấu bất cứ điều gì. Tôi nghĩ đây là thông lệ kế toán tiêu chuẩn, và đó là cách thức đã được thực hiện trong lịch sử.
Trong quý gần nhất, mảng kinh doanh điện toán đám mây Azure của Microsoft ghi nhận mức tăng trưởng doanh thu 43%, tốc độ nhanh nhất trong những năm gần đây. Trong khi đó, doanh thu từ các hợp đồng đã ký nhưng chưa được ghi nhận đạt 678 tỷ đô la, tăng 84% so với cùng kỳ năm ngoái.
Nhưng điều thực sự đáng chú ý không phải là tốc độ tăng trưởng mà là ai đang chi tiêu số tiền đó.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Miễn là tốc độ tăng trưởng trong lĩnh vực này ổn định và khối lượng token tăng lên, thì do tất cả các cấu trúc tài chính đều cần quay trở lại dòng tiền, điều này có thể tiếp tục diễn ra.
Tôi nghĩ việc theo dõi các dịch vụ điện toán đám mây như của Microsoft là một chỉ báo hợp lý hơn. Chừng nào mảng này còn tăng trưởng, nó có thể được coi là một chu kỳ vốn liên tục. Chúng ta muốn xem lợi tức đầu tư (ROI) của nó và liệu nó có đủ tiền mặt hay không, nhưng hiện tại những điều này không làm tôi lo lắng.
Do đó, thị trường thực sự không quan tâm đến việc các chuẩn mực kế toán thay đổi như thế nào. Điều mà thị trường quan tâm là liệu số tiền đó có chuyển thành doanh thu thực tế hay không. Điều này cũng giải thích tại sao các khoản nợ khổng lồ ngoài bảng cân đối kế toán này không gây lo ngại cho các nhà đầu tư chuyên nghiệp. Nhưng quan trọng hơn cả, trong mắt họ, quy mô hiện tại của "nợ trung tâm dữ liệu" thực sự vẫn còn khá nhỏ.
Rob Li
Đối tác quản lý của Amont Partners, New York
Mặc dù ngành này đã chi rất nhiều tiền, nhưng quy mô tổng thể vẫn còn tương đối nhỏ so với tỷ trọng của thị trường nhà ở so với GDP trong năm 2007 và 2008, vì vậy tôi nghĩ rằng nó khó có thể gây ra rủi ro hệ thống.
Thứ hai, một điểm khác biệt quan trọng là vào thời điểm đó, chính hệ thống ngân hàng Mỹ đã thực sự tiếp quản và gánh chịu một lượng lớn nợ và rủi ro, do đó cuộc khủng hoảng nhà ở đã trở thành một cuộc khủng hoảng hệ thống đối với ngành ngân hàng Mỹ. Tuy nhiên, trong 20 năm qua, các quy định ngân hàng của Mỹ đã tương đối nghiêm ngặt và tỷ lệ đòn bẩy nhìn chung thấp, khiến cho một tình huống tương tự có thể kéo toàn bộ ngành ngân hàng Mỹ xuống khó xảy ra hơn.
Christina Xu
Nhà đầu tư cơ sở hạ tầng AI tại Thung lũng Silicon, (Người sáng lập Silicon Valley Non-Consensus)
Nhìn chung, tôi nghĩ thị trường này vẫn còn rất lớn. Về mặt năng lực, nợ của các trung tâm dữ liệu này đã gia nhập cái gọi là thị trường trái phiếu doanh nghiệp nghìn tỷ đô la, và số tiền huy động được từ trái phiếu trung tâm dữ liệu (tài trợ cấp dự án) thực chất chỉ là một giọt nước trong đại dương của thị trường trái phiếu doanh nghiệp.
Một thị trường nghìn tỷ đô la, một phân khúc chỉ chiếm một phần nhỏ trong tổng thể, và một nhóm các ngân hàng với quy định chặt chẽ hơn và đòn bẩy thấp hơn. Đó là lý do tại sao, theo quan điểm của những người trong ngành, khái niệm về "khủng hoảng thế chấp dưới chuẩn do AI thúc đẩy" có thể không đứng vững.
Trong bài viết này, chúng ta đã phân tích nhiều phương pháp "chuyển dịch" nợ khỏi báo cáo tài chính. Phải nói rằng, khi Phố Wall gặp Thung lũng Silicon, những người này thực sự biết cách chơi trò chơi. Nhưng điều này phản ánh rằng trí tuệ nhân tạo đang thay đổi cấu trúc vốn của các công ty công nghệ và cũng đang làm thay đổi cách toàn bộ hệ thống tài chính định giá công nghệ.
Cấu trúc khéo léo này có một mức giá ở mỗi tầng: trái phiếu doanh nghiệp, tài trợ dự án và cho vay tư nhân, mỗi loại đều có nhãn giá riêng. Tuy nhiên, dù bảng cân đối kế toán có thể được làm sạch, rủi ro không biến mất. Nó chỉ đơn giản được cắt giảm, đóng gói, bảo lãnh và sau đó phân phối dọc theo chuỗi tài chính này cho những người khác nhau.
Hai thập kỷ qua, thị trường đã quen với việc nhìn nhận các công ty công nghệ ở Thung lũng Silicon như một doanh nghiệp có ít tài sản: viết mã, bán phần mềm, tạo ra dòng tiền, và sau đó sử dụng tiền mặt để mua lại cổ phiếu. Nhưng trí tuệ nhân tạo (AI) đang đảo ngược logic này. Cuộc cạnh tranh công nghệ tiên tiến ngày nay ngày càng giống với ngành bất động sản: tranh giành chip, mua điện, mua đất và xây dựng trung tâm dữ liệu. Sau đó, sử dụng dòng tiền từ mười hoặc hai mươi năm tới để trả cho việc xây dựng hiện tại.
Những diễn biến ngày nay đều dựa trên một giả định về tương lai: nhu cầu về token AI sẽ tiếp tục tăng nhanh, và Thung lũng Silicon cùng Phố Wall đang đặt cược vào tương lai của Trí tuệ Nhân tạo Tổng quát (AGI). Tuy nhiên, trước khi tương lai đó đến, liệu những rủi ro có thực sự được kiểm soát? Liệu khoản nợ trung tâm dữ liệu, mà các vị khách cho rằng "vẫn còn nhỏ", có thực sự không có rủi ro? Bong bóng ở đâu trong thị trường này, và khi nào chúng sẽ vỡ? Những câu hỏi này cần được đặt ra khi thị trường vốn đang phát cuồng vì AI, và chúng tôi sẽ tiếp tục theo dõi chúng.
(Nguồn: TMTPost)