


Sober期权工作室 × Derive.XYZ hợp tác sản xuất
Viết bởi nhà phân tích Jenna của Sober期权工作室 @Jenna_w5
Một, Toàn cảnh vĩ mô: Dự đoán thay đổi người lãnh đạo Fed dưới “giao dịch niềm tin tiền tệ” đảo chiều
1.1 Định giá lại tài sản trong một ngày: Kim loại quý gặp phải thời điểm “giảm đòn bẩy” lịch sử
Thứ Sáu tuần trước, các tài sản vĩ mô toàn cầu đã trải qua một đợt định giá lại cực kỳ không đối xứng. Giá bạc giao ngay (XAGUSD) đã một thời điểm giảm mạnh hơn 35%, xác lập mức giảm trong ngày lớn nhất kể từ khi có số liệu thống kê; vàng (XAUUSD) đã giảm 11%, là ngày tồi tệ nhất kể từ tháng 1 năm 1980. Ngược lại, chỉ số đô la Mỹ (DXY) đã tăng 0,9% trong một ngày, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã nhanh chóng tăng lên 4,24%, trong khi chỉ số S&P 500 chỉ giảm nhẹ 0,4%.
Đây không phải là một đợt 'bán tháo tài sản rủi ro' điển hình, mà giống như một cuộc điều chỉnh cấu trúc xung quanh 'niềm tin vào tiền tệ'. Từ góc độ mặt cắt ngang, tiền không hề rút khỏi tài sản rủi ro: Thị trường chứng khoán Mỹ giảm nhẹ, thị trường tín dụng không xuất hiện áp lực hệ thống, điều thực sự bị bán tháo tập trung là kim loại quý trước đây được coi là 'công cụ phòng ngừa niềm tin vào tiền tệ'. Nói cách khác, cú sốc này không phải là sự sụp đổ của khẩu vị rủi ro, mà là sự điều chỉnh tiêu cực đối với câu chuyện giao dịch vĩ mô hiện có.
1.2 Hiệu ứng Warsh: Có vẻ mâu thuẫn nhưng thực sự đã thay đổi logic định giá đô la Mỹ
Chất xúc tác trực tiếp cho tất cả điều này là sự định giá lại lập trường chính sách của người có khả năng trở thành chủ tịch Cục Dự trữ Liên bang mới — Kevin Warsh.
Vấn đề cốt lõi của Warsh là: sự kết hợp chính sách của ông cùng lúc hướng tới hai phía. Một mặt, ông đã công khai thể hiện sự ủng hộ cho 'con đường giảm lãi suất nhanh hơn'; mặt khác, ông lại nhấn mạnh rõ ràng rằng phải tăng tốc giảm bảng cân đối kế toán của Cục Dự trữ Liên bang (Quantitative Tightening, QT) để tái xây dựng kỷ luật tiền tệ. Tập hợp lập trường này trong kinh tế học vĩ mô không hề mâu thuẫn, nhưng trong khía cạnh giao dịch, lại hoàn toàn phá vỡ giả thuyết logic mà thị trường trước đây đã đông đảo ủng hộ.
Trong năm qua, mức cao kỷ lục của vàng và bạc về bản chất là định giá chung cho ba điều:
Nghi ngờ về sức mua dài hạn của đồng đô la
Lo ngại về việc giảm sút độc lập chính trị của Cục Dự trữ Liên bang
Đánh cược vào con đường chính sách 'giảm lãi suất danh nghĩa + nới lỏng ngầm'
Và sự xuất hiện của Warsh đã khiến thị trường lần đầu tiên bắt đầu suy nghĩ nghiêm túc: Nếu giảm lãi suất là phải trả giá bằng 'việc thu hẹp bảng cân đối kế toán nhanh hơn', thì liệu đồng đô la có thực sự mất giá hệ thống? Sự phục hồi mạnh mẽ của đồng đô la vào thứ Sáu tuần trước, cùng với sự sụp đổ đồng bộ của kim loại quý, chính là câu trả lời trực tiếp cho câu hỏi này — thị trường đã bắt đầu thu hồi lá phiếu trước đây đã bỏ cho 'niềm tin vào tiền tệ'.
1.3 Từ góc độ quyền chọn và nhà tạo lập thị trường: Đây là một cuộc bán tháo bị 'gamma' phóng đại
Nếu chỉ dùng logic vĩ mô để giải thích sự sụt giảm mạnh của vàng và bạc, thì là không đầy đủ. Điều thực sự khiến mức giảm trở thành 'cấp độ lịch sử' là cơ chế khuếch đại cơ học của thị trường phái sinh. Trước đó, thị trường quyền chọn kim loại quý đã trải qua một làn sóng mua vào quyền chọn tăng giá (Call Option) với số lượng kỷ lục.
Goldman Sachs trong nghiên cứu mới nhất đã chỉ ra rằng cấu trúc một chiều này thông qua hành vi Delta Hedging của các nhà tạo lập thị trường, đã hình thành một vòng lặp phản hồi tích cực 'tăng — phòng ngừa — lại tăng': 1) Nhà đầu tư mua Call; 2) Bên bán quyền chọn buộc phải mua hợp đồng tương lai hoặc hàng hóa để phòng ngừa Delta; 3) Giá tăng thêm kích thích nhiều mua Call hơn.
Nhưng khi hướng đi đảo ngược, cơ chế này sẽ hoạt động hoàn toàn theo chiều ngược lại. Trong giai đoạn đầu khi giá vàng và bạc bắt đầu giảm, nhu cầu phòng ngừa của bên bán quyền chọn nhanh chóng chuyển từ 'mua tài sản' sang 'bán tài sản', và trong khu vực Gamma cao, hành vi phòng ngừa này thể hiện rõ đặc tính phi tuyến. Kết quả là: giá giảm → tăng lệnh bán phòng ngừa → Gamma tăng tốc giải phóng → mức giảm bị khuếch đại.
Đây chính là phiên bản ngược lại điển hình của Gamma Squeeze (ép Gamma).
1.4 Sự cộng hưởng của hệ thống đòn bẩy: Tăng ký quỹ và vòng luẩn quẩn thanh lý thụ động
Ngoài cấu trúc phái sinh, điều chỉnh quản lý rủi ro ở cấp độ sàn giao dịch càng làm gia tăng sự biến động. Gần đây, bao gồm CME, Sàn giao dịch kỳ hạn Thượng Hải, Sàn giao dịch vàng Thượng Hải và các sàn giao dịch kim loại quý chính khác, đã lần lượt tăng tỷ lệ ký quỹ cho hợp đồng vàng và bạc. Hành động này ảnh hưởng hạn chế trong giai đoạn giá tăng, nhưng trong quá trình giảm, lại tạo áp lực chết người cho các tài khoản có đòn bẩy cao. Khi giá giảm nhanh chóng, thị trường xuất hiện phản ứng dây chuyền điển hình:
Giá giảm kích hoạt lệnh dừng lỗ
Thiếu hụt ký quỹ gây ra việc thanh lý cưỡng chế
Việc bán tháo thụ động càng làm giảm giá hơn
Giao dịch lập trình và chiến lược CTA đồng bộ theo dõi
Điều này khiến cho thị trường vốn nên là 'sự điều chỉnh xu hướng', nhanh chóng biến thành sự bán tháo do thanh khoản thúc đẩy.
1.5 Triển vọng: Warsh vẫn chưa nhậm chức, nhưng 'quản lý kỳ vọng' đã bắt đầu phát huy tác dụng
Cần nhấn mạnh rằng, Powell sớm nhất cũng phải đến tháng 5 mới chính thức từ chức, liệu Warsh có cuối cùng nắm quyền Cục Dự trữ Liên bang hay không vẫn còn nhiều biến số. Nhưng trong môi trường hiện tại này, sự trống rỗng dữ liệu + sự không chắc chắn cao về chính sách, thì chính kỳ vọng bản thân là biến số thị trường mạnh nhất.
So với các ứng cử viên tiềm năng khác, lập trường chính sách của Warsh không hề cực đoan:
Ông không phủ nhận sự cần thiết phải giảm lãi suất
Nhưng nhấn mạnh hơn vào việc tiến hành đồng bộ với việc thu hẹp bảng cân đối kế toán
Cố gắng đạt được sự cân bằng giữa quản lý thanh khoản và kiểm soát lạm phát
Điều này có nghĩa là, ngay cả khi trong tương lai phát tín hiệu giảm lãi suất, nhịp điệu và cường độ cũng có thể thấp hơn nhiều so với những gì thị trường trước đó tưởng tượng về sự nới lỏng. Và diễn biến tài sản vào thứ Sáu tuần trước đã báo hiệu trước cho chúng ta: Thị trường đang tái định giá cho 'chức năng chính sách phức tạp hơn' này.
Hai, Phân tích sâu về dữ liệu thị trường quyền chọn BTC & ETH
Kết hợp dữ liệu biểu đồ do Amberdata&Derive.XYZ cung cấp, trong bối cảnh dự đoán thay đổi lãnh đạo Cục Dự trữ Liên bang, tài sản điện tử không thoát ra khỏi hệ thống định giá tài sản toàn cầu, biên độ rủi ro chính chủ yếu được giải phóng qua thị trường quyền chọn chứ không phải tỷ lệ giá hàng hóa. Từ ba khía cạnh Skew, cấu trúc thời hạn và biên độ rủi ro biến động (VRP), bề mặt quyền chọn BTC và ETH tuần này đã thể hiện các đặc điểm cực kỳ đồng nhất.
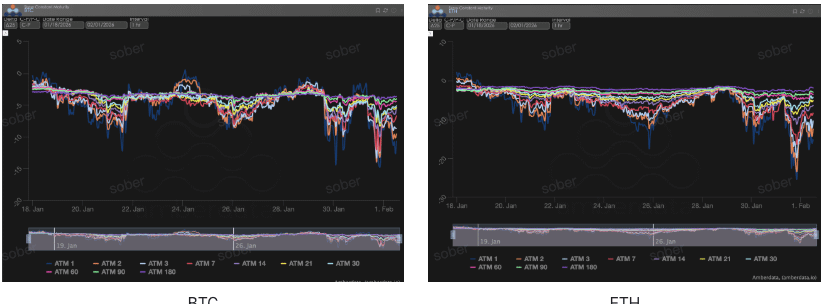
Độ lệch (Skew): Bóng ma tâm lý ngắn hạn đã phần nào giảm bớt
Qua Delta 25 Skew (biến động ngụ ý IV của quyền chọn tăng giá - IV của quyền chọn giảm giá), chỉ số này phản ánh mức độ âm của nhu cầu phòng ngừa rủi ro đuôi xuống.
Quan sát Skew: Skew gần hạn của BTC và ETH đã xuất hiện sự phục hồi biên. Tuần này, ATM Skew 1–7 DTE đã rõ rệt nâng lên so với tuần trước, độ âm đã hội tụ, cho thấy nhu cầu phòng ngừa rủi ro đuôi xuống cực đoan đã giảm bớt trong thời gian ngắn.
Phân tích sâu: Sự thay đổi này không có nghĩa là thị trường chuyển sang lạc quan, mà có thể phản ánh hai ràng buộc thực tế: Đầu tiên, trong bối cảnh giảm giá nhanh chóng trước đó và môi trường IV cao, một số Put ngắn hạn đã được phân bổ đủ; Thứ hai, một số vốn giao dịch bắt đầu phòng ngừa rủi ro phục hồi do 'kỳ vọng chính sách không ổn định' bằng cách sử dụng Call hoặc Call Spread.
BTCÐ
Cấu trúc thời hạn (Term Structure): Hình thái đảo ngược liên tục
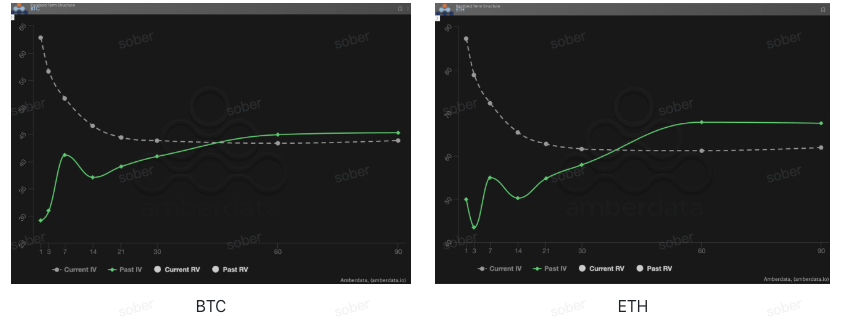
Cấu trúc Thời hạn (Term Structure) thể hiện sự phân bố Implied Volatility (IV) của các thời gian đáo hạn khác nhau.
Hình thái biến động: Hiện tại đường cong IV của BTC và ETH đều thể hiện hình thái đảo ngược rõ rệt, tức là biên độ biến động ngụ ý gần hạn cao hơn rõ rệt so với trung-dài hạn, không thể quay trở lại cấu trúc Contango (gần thấp xa cao) điển hình. So với tuần trước, IV gần hạn một lần nữa tăng lên, trong khi IV trung-dài hạn chỉ tăng nhẹ, dẫn đến mức độ đảo ngược tổng thể không được cải thiện, thậm chí còn sâu hơn trong một số khoảng thời gian.
Phân tích sâu: Phương pháp định giá cấu trúc đảo ngược có thời hạn phù hợp cao với môi trường hiện tại: Dự đoán nhân sự của Cục Dự trữ Liên bang, quyết định thuế, tác động của các cơ quan hành chính đối với độc lập của ngân hàng trung ương, đều thuộc về những rủi ro sự kiện “thời điểm rõ ràng nhưng kết quả rất không chắc chắn”. Thị trường quyền chọn do đó chọn tập trung thanh toán phí bảo hiểm trong thời gian ngắn hạn, thay vì định giá cho sự biến động cấu trúc dài hạn.
Biên độ rủi ro biến động (VRP): Sự thu hẹp không gian lợi nhuận của bên bán
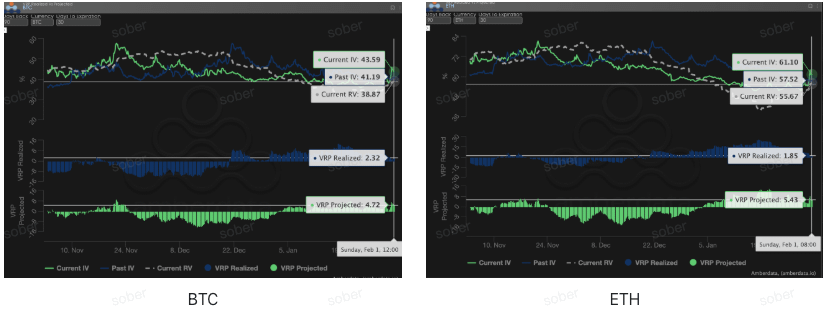
VRP (biên độ rủi ro biến động = IV - biến động thực tế RV) là một chỉ số quan trọng để đo lường xem việc định giá quyền chọn có hợp lý hay không. Thị trường hiện đang trong giai đoạn điều chỉnh.
Xu hướng động: Tuần này, IV của BTC và ETH cùng RV đều đồng thời tăng lên, nhưng tốc độ tăng của RV nhanh hơn, dẫn đến VRP thực tế và VRP dự đoán đều bị thu hẹp về khoảng đơn vị. So với tuần trước, vùng đệm 'IV cao - RV thấp' mà bên bán trước đây dựa vào đã rõ rệt thu hẹp, việc định giá quyền chọn đang trở lại gần trạng thái biến động công bằng hơn.
Phân tích sâu: Hiện tượng này không phải là hiếm trong những thị trường được điều động bởi sự kiện vĩ mô. Dự đoán về việc thay đổi lãnh đạo Cục Dự trữ Liên bang không phải là cú sốc một lần mà có thể sẽ diễn ra nhiều lần trong vài tuần tới, khiến biến động thực tế (Realized Volatility) duy trì ở mức cao. Trong khi đó, mặc dù biến động ngụ ý vẫn cao, nhưng đã khó có thể tiếp tục điều chỉnh lớn, gây ra việc thu hẹp không gian VRP. Môi trường này cực kỳ bất lợi cho bên bán quyền chọn đơn giản: Quyền phí danh nghĩa có vẻ dồi dào, nhưng một khi giá xuất hiện biến động liên tiếp, rủi ro Gamma và Vega sẽ nhanh chóng xói mòn lợi nhuận.
Dữ liệu quyền chọn: 'Đôi mắt thứ ba' của nhà giao dịch và quyền năng định giá đa chiều
Trong môi trường vĩ mô phức tạp của năm 2026, sự biến động giá đơn thuần (Spot Price) thường là chậm trễ, trong khi dữ liệu quyền chọn là 'đôi mắt thứ ba' của các nhà giao dịch, có thể xuyên thấu bề mặt để nhìn thấy ranh giới phòng ngừa thực sự của vốn.
Đối với các phong cách giao dịch khác nhau, các chiều dữ liệu nên có sự khác biệt rõ rệt:
Nhà giao dịch ngắn hạn/ngày (Gamma Scalpers): Nên chủ yếu theo dõi phân bố Gamma Exposure (GEX) 1-3 dte. Như trong giai đoạn biến động khi Cục Dự trữ Liên bang thay đổi lãnh đạo vào ngày 30 tháng 1, mức giá thực hiện GEX tập trung tạo ra sự hỗ trợ và áp lực vật lý cực mạnh, có thể giúp vốn ngắn hạn rút lui chính xác trước khi thanh khoản cạn kiệt.
Nhà giao dịch xu hướng/đợt (Swing Traders): Nên tập trung vào Delta Skew 25 và VRP Dự đoán. Khi Skew tiếp tục ở mức âm thấp và VRP duy trì ở mức cao, thường ngụ ý thị trường đang quá sợ hãi, là tín hiệu 'mua đáy ngược lại' điển hình.
Các tổ chức/người bảo hiểm dài hạn (Hedgers): Cần xuyên thấu Cấu trúc Thời hạn để quan sát sự thay đổi của Vega xa hạn. Ví dụ, thông qua so sánh độ lệch của IV hiện tại và trung bình 90 ngày, có thể xác định 'bảo hiểm' hiện tại có quá đắt hay không, từ đó quyết định là mua Put trực tiếp hay xây dựng chiến lược kết hợp phức tạp hơn.
Dữ liệu quyền chọn cung cấp hai chiều 'xác suất' và 'chi phí'. Để giúp các nhà đầu tư nắm bắt tốt hơn những cơ hội không đối xứng này, Sober Options Studio hiện cung cấp dịch vụ 【theo dõi dữ liệu quyền chọn tùy chỉnh】, chuyên sâu cho vị thế và sở thích rủi ro cụ thể của bạn, vui lòng liên hệ để tư vấn.
Ba, Đề xuất chiến lược quyền chọn: Chiến lược chênh lệch giá giảm để khóa rủi ro đi xuống (Bear Put Spread)
Đối với môi trường định giá 'sự hoảng loạn cực độ gần hạn, tương đối bình tĩnh xa hạn' vào tháng 1 năm 2026, chúng tôi không khuyến nghị các nhà đầu tư mua quyền chọn giảm giá (Long Put) trực tiếp, vì việc IV gần hạn nhảy vọt hiện tại có nghĩa là 'phí bảo hiểm' đang ở mức cao giai đoạn. Lúc này, chiến lược chênh lệch giá giảm (Bear Put Spread) là công cụ phòng ngừa có hiệu quả nhất.
3.1 Xây dựng chiến lược (lấy BTC làm ví dụ)
Mua quyền chọn giảm giá (Long Put): Mua 1 quyền chọn Put OTM gần hạn có Delta khoảng -0.4 (ví dụ: mức thực hiện hơi thấp hơn giá hiện tại 5%-8%).
Bán quyền chọn giảm giá (Short Put): Đồng thời bán 1 quyền chọn Put OTM sâu với ngày đáo hạn tương tự, Delta khoảng -0.2 (ví dụ: mức thực hiện thấp hơn giá hiện tại 15%-20%).
3.2 Logic đề xuất: Sử dụng 'đảo ngược biến động' để giảm chi phí và tăng hiệu quả
Bù đắp tổn thất Theta đắt đỏ: Như phần dữ liệu thứ hai đã chỉ ra, IV gần hạn hiện đang cực cao, có nghĩa là giá trị thời gian của quyền chọn (Theta Decay) mất đi rất nhanh. Bằng cách bán Put sâu hơn, chúng ta có thể thu hồi một phần phí quyền chọn, từ đó giảm đáng kể chi phí nắm giữ vị thế phòng ngừa.
Tránh rủi ro giảm IV: Hiện tại không gian VRP đang thu hẹp, một khi quyết định thuế được công bố hoặc tâm lý vĩ mô ổn định trở lại, IV có thể xuất hiện hiện tượng Volatility Crush (sụp đổ biến động). Chênh lệch giá giảm thông qua một mua một bán, tận dụng sự thay đổi tương đối giữa hai mức thực hiện IV, có thể hiệu quả chống lại tổn thương do sự giảm sút tập thể ở khía cạnh Vega gây ra cho vị thế.
Bảo vệ chính xác 'khoảng đen': Xem xét BTC như một tài sản rủi ro có độ trễ trong giai đoạn phòng ngừa đầu tiên, chiến lược này có thể cung cấp cho tài khoản một lớp đệm an toàn rõ ràng. Ngay cả khi xảy ra sự thanh lý hệ thống do việc thay đổi lãnh đạo Cục Dự trữ Liên bang, chiến lược này vẫn có thể cung cấp khoản bồi thường vững chắc trong khoảng giá đã khóa.
3.3 Nhắc nhở thực chiến
So với việc đơn thuần giữ tiền, chênh lệch giá giảm thể hiện tốt trong điều kiện thị trường giảm giá và dao động. Nếu giá BTC vẫn duy trì dao động vào cuối tháng 2 (trước khi các vấn đề trong cuộc bầu cử giữa kỳ diễn ra), thì tổn thất lớn nhất của chiến lược này chỉ giới hạn ở phí quyền chọn thanh toán ròng. Và một khi sự kiện 'thiên nga đen' kích hoạt sự điều chỉnh sâu, chiến lược này sẽ cung cấp bảo vệ thanh khoản quý giá cho vị thế hàng hóa.
Bốn, Thông báo miễn trừ trách nhiệm
Báo cáo này được viết dựa trên dữ liệu thị trường công khai và mô hình lý thuyết quyền chọn, nhằm cung cấp thông tin thị trường và góc nhìn phân tích chuyên nghiệp cho các nhà đầu tư, tất cả nội dung chỉ để tham khảo và trao đổi, không cấu thành bất kỳ hình thức tư vấn đầu tư nào. Giao dịch tiền điện tử và quyền chọn có tính biến động và rủi ro rất cao, có thể dẫn đến việc mất toàn bộ vốn gốc. Trước khi thực hiện bất kỳ chiến lược giao dịch nào, các nhà đầu tư phải hiểu rõ đặc điểm, thuộc tính rủi ro của sản phẩm quyền chọn cũng như khả năng chịu đựng rủi ro của bản thân, và nhất định phải tham khảo ý kiến của cố vấn tài chính chuyên nghiệp. Các nhà phân tích của báo cáo này không chịu trách nhiệm đối với bất kỳ tổn thất trực tiếp hay gián tiếp nào phát sinh từ việc sử dụng nội dung của báo cáo này. Hiệu suất thị trường trong quá khứ không dự đoán kết quả tương lai, xin hãy đưa ra quyết định một cách hợp lý.
Hợp tác sản xuất: Sober Options Studio × Derive.XYZ