Gần đây giá Bitcoin tăng bùng nổ, nhiều người đều phân tích rằng nguyên nhân đằng sau có thể là việc nợ công Mỹ đã không còn bền vững.
Về vấn đề này, ông chủ quỹ Bridgewater (quỹ phòng hộ lớn nhất toàn cầu) — người sáng lập Ray Dalio (tương đương với Trung Quốc là Trương Lỗi của Gaoling + Gao Shangen) hôm qua đã viết riêng một bài phân tích về logic đằng sau điều đó.
Dưới đây là phần tổng hợp và diễn giải mang màu sắc cá nhân; tin rằng sẽ dễ hiểu hơn so với nguyên văn~
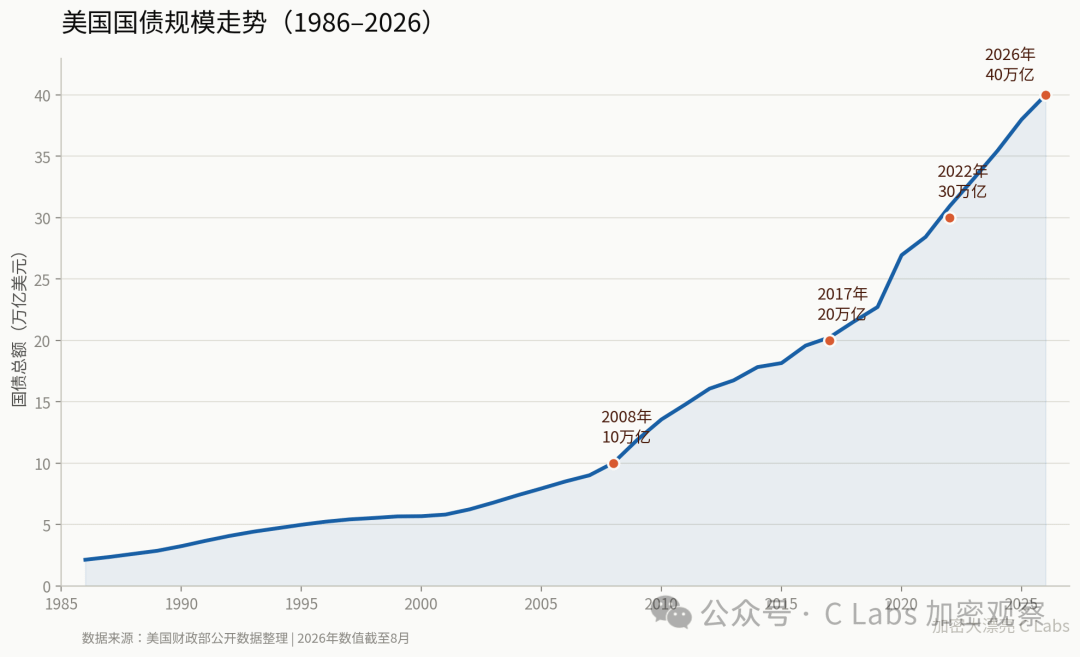
Tháng 8 năm 2026, trái phiếu chính phủ Mỹ chính thức vượt mốc 40 nghìn tỷ đô la.
Tốc độ này cũng đáng được nói thêm: từ khi thành lập đất nước cho đến khi lần đầu tiên vượt 1 nghìn tỷ phải mất khoảng 200 năm; từ 10 nghìn tỷ lên 20 nghìn tỷ mất 13 năm; từ 20 nghìn tỷ lên 30 nghìn tỷ mất 5 năm; từ 30 nghìn tỷ lên 40 nghìn tỷ chỉ mất 4 năm, và 10 nghìn tỷ cuối cùng là tăng vọt trong 150 ngày.
Và trong tuần này, ba việc đã đụng vào nhau:
1. Chính phủ Nhật Bản bán lượng trái phiếu Mỹ đang nắm giữ, đổi lấy tiền về yen, với mục tiêu ổn định tỷ giá yen, hỗ trợ thị trường vốn trong nước, đồng thời lại không muốn nâng lãi suất cao hơn mức mà họ mong muốn chỉ để giữ giá.
2. Lợi suất trái phiếu Mỹ đang tăng, trong đó kỳ hạn dài tăng mạnh nhất; kỳ hạn 30 năm có lúc chạm 5,31%, đồng thời đồng USD suy yếu.
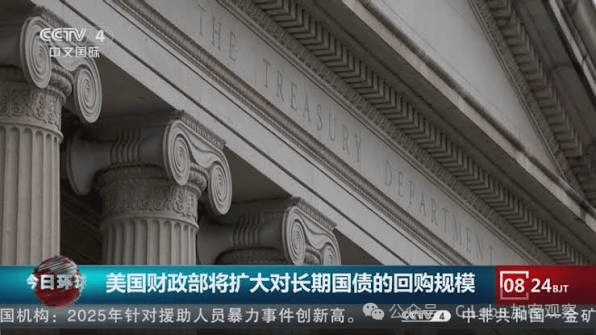
3. Bộ trưởng Tài chính Mỹ Besonnet công bố rằng Bộ Tài chính sẽ tự đứng ra mua lại trái phiếu dài hạn, nhưng quy mô tiền có thể huy động là có hạn—tối thiểu 4 tỷ USD trong mỗi chu kỳ hai tuần. Thực hiện từ ngày 9/9 đến 4/11.
Và phán đoán của Ray Dalio là: nếu hiện nay không đổi lộ trình, khủng hoảng nợ của Mỹ nhiều khả năng sẽ đến trong khoảng 3 năm (dao động trong khoảng ±2 năm).
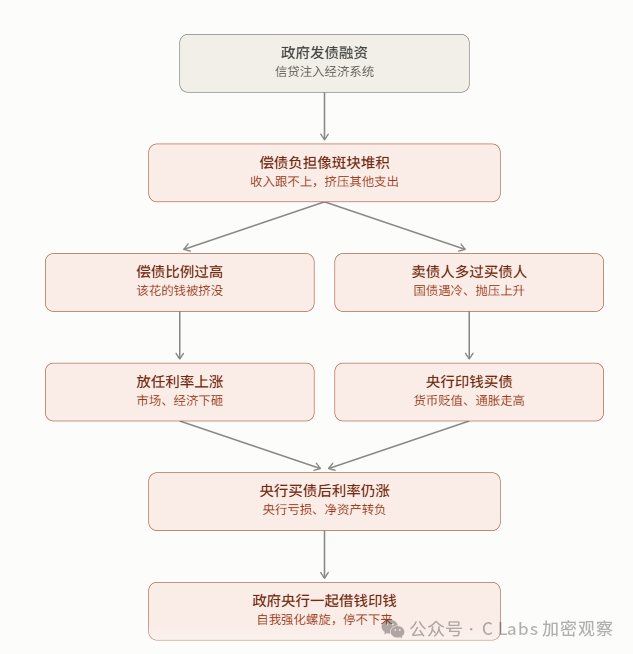
Hệ thống nợ của một quốc gia có thể ví như vòng tuần hoàn máu của cơ thể con người. Tín dụng chính là “máu”, nuôi dưỡng các bộ phận khác nhau của nền kinh tế.
Nếu dùng tốt, có thể tạo ra đủ sản lượng và thu nhập, mang đi trả nợ gốc và lãi thì hệ thống sẽ khỏe mạnh.
Nếu dùng không tốt, không chuyển hóa thành đủ thu nhập, thì phần trả nợ gốc và lãi sẽ giống như các mảng bám trong mạch máu: càng tích tụ càng nhiều, chèn ép các khoản tiền đáng ra phải chi cho những việc khác.
Khi các mảng bám tích tụ đến một mức độ nhất định, sẽ cùng lúc xuất hiện hai vấn đề:
Thứ nhất là “tỷ lệ gánh nặng trả nợ trên thu ngân sách” cao đến mức bất thường, khiến tiền đáng ra phải chi bị bóp nghẹt mất.
Thứ hai là “người muốn bán trái phiếu nhiều hơn người muốn mua trái phiếu”; trong tình huống này, hoặc là để lãi suất tăng (thị trường và nền kinh tế theo đó bị đập xuống), hoặc là ngân hàng trung ương tự in tiền bước vào mua trái phiếu (tiền tệ mất giá, lạm phát cao hơn mức đáng ra phải ở).
Cả hai hướng này đều rất khó chịu. Hơn nữa, một khi ngân hàng trung ương mua một lượng lớn trái phiếu mà lãi suất vẫn tăng, thì ngân hàng trung ương cũng sẽ lỗ. Lỗ quá nhiều khiến vốn chủ sở hữu rơi vào âm, cuối cùng chính phủ và ngân hàng trung ương cùng đi vay, cùng in tiền để trám lỗ thủng, rồi cuộn thành một vòng xoáy “tử vong” tự củng cố, không thể tự dừng lại.
Vòng lặp này đi đến giai đoạn cuối, thị trường trước tiên sẽ thấy lãi suất kỳ hạn dài dẫn đầu đi lên; đồng thời tiền tệ so với vàng sẽ mất giá; Bộ Tài chính vì trái phiếu dài không bán được nên chỉ có thể phát hành thêm trái phiếu ngắn để bù đắp. Nếu tình hình xấu đi hơn nữa, trong lịch sử một số quốc gia sẽ rơi vào kiểm soát vốn, buộc các chủ nợ chỉ có thể mua mà không thể bán.
Nhật Bản chính là bài học đi trước:
Trước năm 2013, trái phiếu chính phủ Nhật Bản chủ yếu do các tổ chức tư nhân mua; từ năm 2013, người mua tư nhân không theo kịp, Ngân hàng Trung ương Nhật Bản chỉ có thể tự đứng ra in tiền để “tiếp sắm”. Tỷ lệ nắm giữ tăng từ 11,6% lên 53,3% liên tục.
Chi phí là do người nắm giữ gánh chịu: trong mấy chục năm này, trái phiếu chính phủ Nhật Bản khi quy đổi theo USD đã mất giá 51%; khi quy đổi theo vàng mất giá 76%. Tiền lương của công nhân Nhật Bản phổ thông, nếu quy đổi theo cùng loại tiền tệ, trong mấy chục năm qua đã giảm 55% so với công nhân Mỹ.
Đối với Mỹ, trên bàn hiện có cơ bản ba con đường: in tiền để pha loãng, chỉnh đốn tài khóa, và tái cơ cấu theo hướng vỡ nợ đối với nợ.
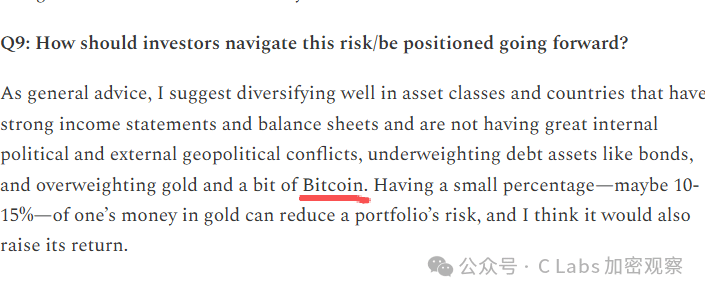
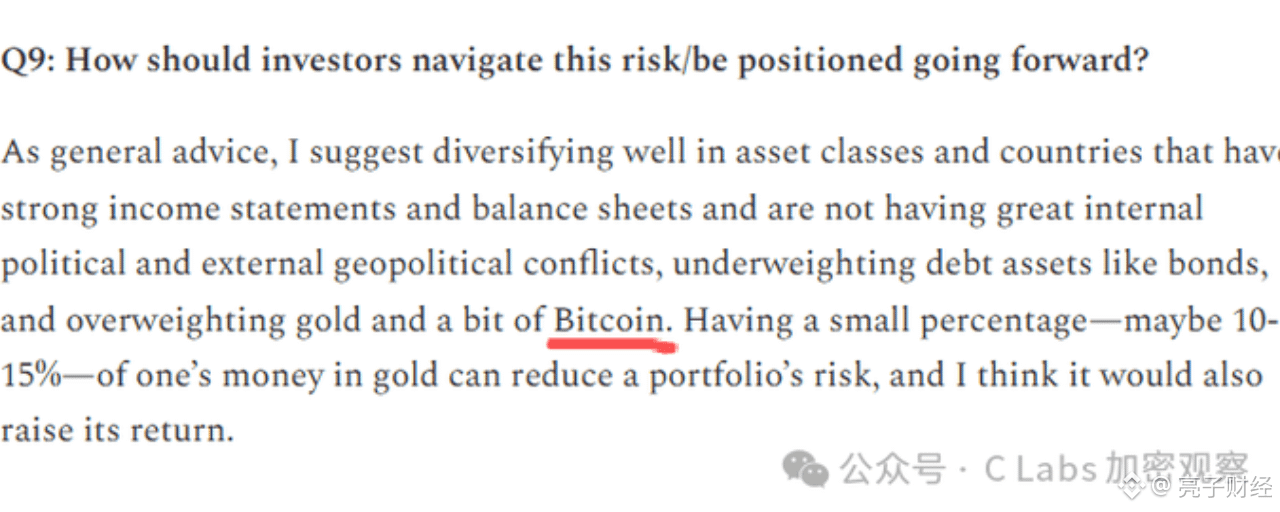
Anh, Liên minh châu Âu và cả Trung Quốc cũng đều có các vấn đề tương tự về nợ và thâm hụt, nên ông ấy kỳ vọng việc điều chỉnh kiểu tương tự về nợ và mất giá tiền tệ sẽ diễn ra đồng bộ trên nhiều nền kinh tế. Đây cũng là lý do Ray Dalio đề xuất phân bổ vàng và bitcoin: hai thứ này không thể bị chính phủ in ra.
Phương án Ray Dalio đưa ra là để Mỹ đưa thâm hụt ngân sách về 3% GDP; cắt giảm chi tiêu và tăng thuế, mỗi bên giảm khoảng 5% (so với kế hoạch hiện tại). Đồng thời để lãi suất tự hạ xuống 1% đến 1,5%. Ba chân cùng đi một lúc; ai cũng không được dùng lực quá mạnh, nếu không việc điều chỉnh sẽ rất kịch liệt.
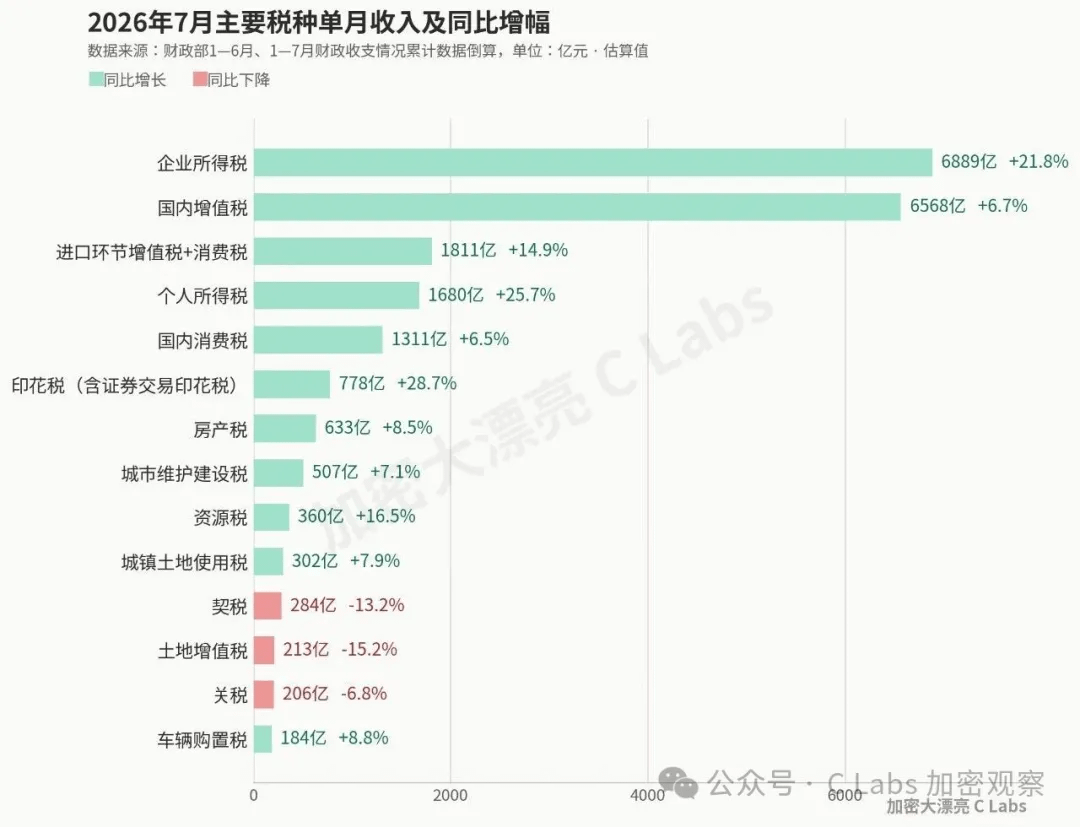
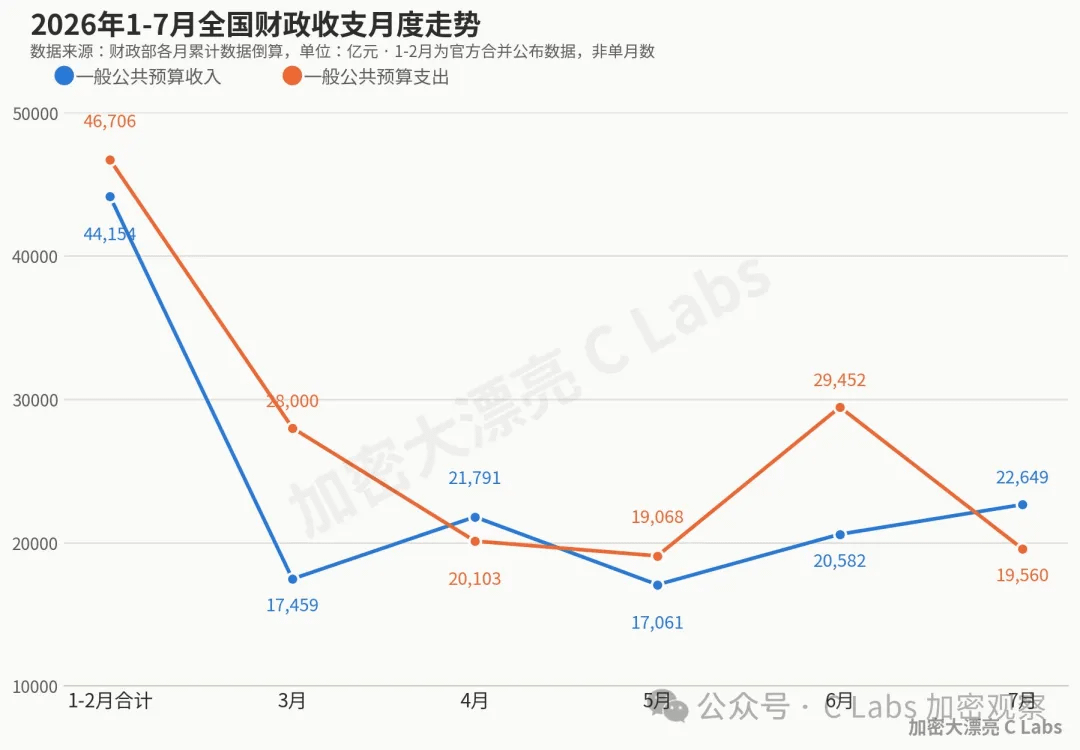
Tuy nhiên, hiện nay Trung Quốc đang đi theo hướng này: ra sức tăng thu nhập đồng thời cắt giảm chi tiêu.
Tháng 7 năm nay, thu ngân sách của Trung Quốc tăng vọt 12% so với cùng kỳ năm trước; chỉ trong một tháng đã đạt lợi nhuận.