


Tin tức quản lý tôi thường lướt qua thôi, vì đa phần không liên quan gì nhiều tới người nắm giữ thông thường. Lần này, tôi đọc xong bộ quy tắc của Vương quốc Anh thì lại đổi quan điểm, vì nó có một cơ chế không quá dễ nhận ra—nhưng sẽ ảnh hưởng thật sự tới việc các tổ chức trong tương lai sẽ chọn dùng chuỗi nào.
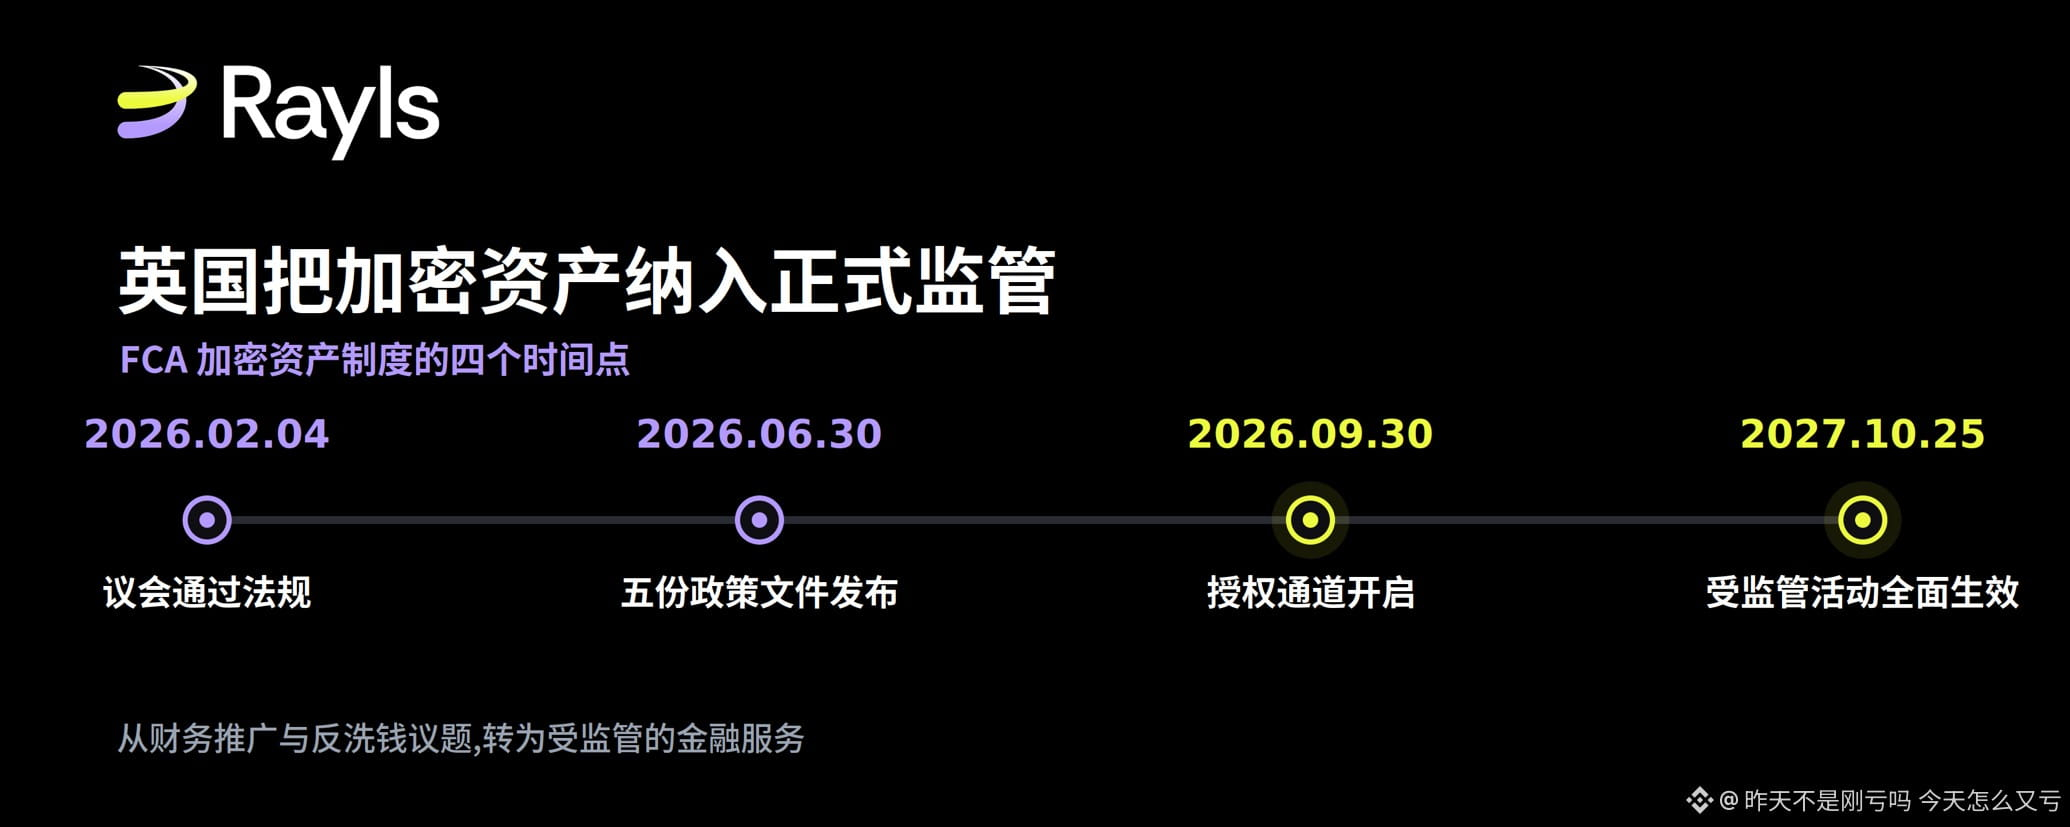
Đầu tiên, cứ sắp xếp rõ dòng thời gian, vì điều đó quyết định mức độ gấp rút.
Ngày 4/2/2026, Quốc hội Vương quốc Anh đã thông qua các quy định liên quan; ngày 30/6, FCA công bố nội dung cốt lõi của chế độ này, gồm tổng cộng năm tài liệu chính sách. Kênh ủy quyền sẽ mở vào ngày 30/9, trong khi phạm vi đầy đủ của các hoạt động được quản lý phải đến ngày 25/10/2027 mới có hiệu lực hoàn toàn.
Tính từ bây giờ, “kênh ủy quyền” sẽ mở sau hơn một tháng, và hiệu lực toàn diện còn khoảng mười bốn tháng nữa. Với các tổ chức cần phải lắp lại kiến trúc tuân thủ, khoảng thời gian này không hề rộng rãi.
Thay đổi thực sự của bộ quy tắc nằm ở phần định tính. Trước đây, Vương quốc Anh chủ yếu xem các tài sản crypto như một vấn đề liên quan đến quảng bá tài chính và phòng chống rửa tiền; giờ họ coi nó như một dịch vụ tài chính được quản lý. Trách nhiệm của người tiêu dùng, trách nhiệm giải trình của ban lãnh đạo, độ bền vận hành, việc lưu ký tài sản khách hàng, và cả một khung thận trọng riêng—tất cả đều được gắn kèm theo.
Đáng chú ý nhất, ẩn trong cụm từ “độ bền vận hành”
Trong năm tài liệu có rất nhiều nội dung, nhưng tôi cho rằng thứ có tác động lớn nhất tới ngành blockchain chính là phần về độ bền vận hành.
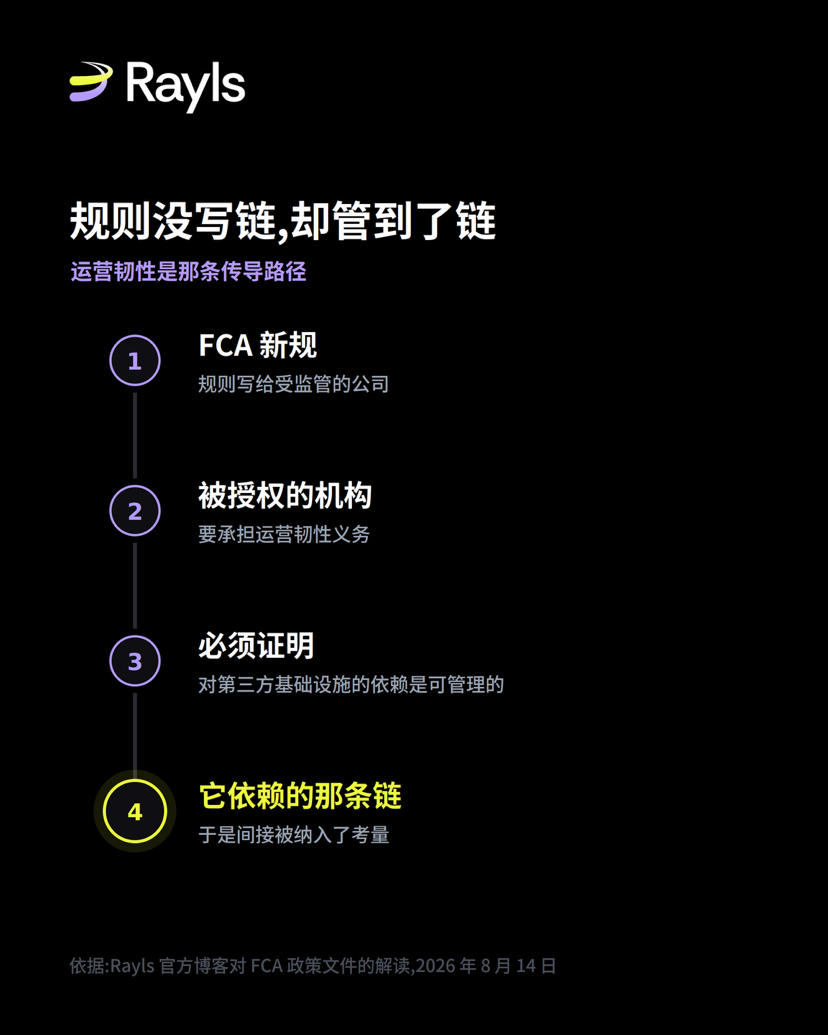
Bản thân quy tắc không hề đưa ra yêu cầu gì đối với blockchain. Nó không nêu đích danh trình xác thực, cũng không quy định một công chuỗi công khai phải vận hành cơ chế đồng thuận như thế nào.
Nhưng nó yêu cầu các tổ chức được ủy quyền phải quản lý và chứng minh rằng mình kiểm soát được hạ tầng mà họ dựa vào, bao gồm rủi ro bên thứ ba và rủi ro kỹ thuật. Câu này nhìn thì bình thường, nhưng thực chất là một “đường dẫn” truyền tác động: quy tắc nhắm vào tổ chức, tổ chức phải chịu trách nhiệm đối với chuỗi mà mình dùng, và vì thế bản thân chuỗi cũng gián tiếp trở thành một yếu tố để cân nhắc.
Cộng thêm một đặc điểm khác: chế độ này dồn các nghĩa vụ vào các chủ thể có thể nhận diện và có thể chịu trách nhiệm. Dù là tài chính phi tập trung, điểm vào cũng là việc có hay không có một bên kiểm soát có thể nhận diện. Nhìn cùng nhau, hướng đi sẽ khá rõ ràng: các hoạt động được quản lý sẽ có xu hướng chảy về những mạng mà bên vận hành có thể nhận diện và các cơ chế kiểm soát tuân thủ có thể được giám sát.
Staking được chính thức đưa vào phạm vi quản lý
Điểm này vừa khớp với hai bài viết trước của tôi về việc thế chấp.
Theo các quy định mới, staking trở thành một hoạt động được quản lý, kèm theo các nghĩa vụ về công bố thông tin, sự đồng ý của khách hàng và lưu giữ hồ sơ; đồng thời dành chỗ hợp lý cho staking tự động. Về lưu ký: tài sản crypto của khách hàng áp dụng các quy tắc lưu ký mới theo CASS 17, với quan điểm trung lập về mặt công nghệ đối với việc quản lý khóa riêng; còn việc lưu ký chứng khoán được token hóa vẫn theo các quy tắc CASS 6 hiện hành.
Còn một chi tiết đáng để người tham gia staking chú ý: các tổ chức cần trích lập vốn cho tổn thất khi staking (ví dụ như bị tịch thu). “Bị tịch thu” chính là rủi ro mà tôi đã nói ở bài trước: khi người xác thực làm sai hoặc mất kết nối trong thời gian dài, sẽ bị trừ đi một phần số coin đang thế chấp. Giờ đây, cơ quan quản lý coi đó là một rủi ro thực sự cần được vốn bù đắp.
Stablecoin đã được cấp tư cách là tài sản dùng để thanh toán
Đây là một tin tốt thiết thực nhất mà tôi thấy cho ngành.
Sau khi cập nhật hướng dẫn cho sandbox chứng khoán số, các stablecoin đủ điều kiện có thể được dùng làm tài sản thanh toán. Đồng thời, việc xử lý thận trọng đối với việc phát hành stablecoin được nới lỏng: hệ số vốn liên quan giảm từ 2% xuống còn 1%.
Phản hồi của giới đối với điểm này là rõ ràng và tích cực. Hiệp hội thanh toán cho rằng việc giảm một nửa hệ số vốn là một chiến thắng theo nguyên tắc tỷ lệ, và họ cho rằng toàn bộ điều chỉnh đã thay thế sự phức tạp cứng nhắc bằng các quy tắc có thể vận hành được về mặt thương mại.
Phần vẫn chưa được chốt cần phải nói rõ
Tôi không muốn viết bài này thành một tin tốt theo một chiều, nên phần này có thể quan trọng hơn các phần phía trên.
FCA tự nêu rõ những phần chưa hoàn tất: tài chính phi tập trung, công nghệ sổ cái phân tán, phái sinh tài sản crypto, chính sách stablecoin trong thời gian tới, yêu cầu kiểm toán và các điều khoản chuyển tiếp—tất cả sẽ được xử lý trong việc xây dựng chính sách và các cuộc tham vấn tiếp theo.
Cụ thể là vài điểm then chốt. Ở mảng thận trọng, các chi tiết vẫn đang được tham vấn, hạn chót nhận phản hồi tới ngày 30/7/2026, nên các tổ chức hiện chưa thể tính toán chính xác mức vốn mình phải sử dụng. Tài chính phi tập trung đã bị đẩy lùi; tiêu chí “kiểm soát có thể nhận diện” cho một mốc ranh giới, nhưng các chỉ số khách quan để đánh giá phi tập trung vẫn cần một cuộc tham vấn riêng—điều này có nghĩa là ranh giới gây tranh cãi nhất trong toàn bộ chế độ tạm thời vẫn treo. Phạm vi áp dụng của stablecoin cũng vẫn đang thay đổi: một dự thảo quy định vào tháng 4 đề xuất đưa các stablecoin đủ điều kiện do Vương quốc Anh phát hành ra khỏi một số nhóm hoạt động nhất định và đưa vào cơ chế thanh toán trong tương lai; đồng thời chính phủ cũng đề xuất sáp nhập cơ quan quản lý hệ thống thanh toán vào FCA.
Ngoài ra, chi phí tuân thủ là hoàn toàn có thật. Trong tình huống chịu áp lực, việc chứng minh có thể được mua lại theo mệnh giá, trích lập vốn cho tổn thất khi staking, và các bằng chứng về độ bền vận hành cần cung cấp khi phụ thuộc vào hạ tầng của bên thứ ba—những yêu cầu này không hề rẻ. Quy tắc hợp lý hay không là một chuyện; khi cơ quan quản lý thực thi có áp dụng nguyên tắc tỷ lệ hay không lại là chuyện khác.
Rayls có nghĩa là gì, và cần kiềm chế ở điểm nào
Cách hiểu chính thức của Rayls là: hướng đi của bộ thể chế này trùng khớp với mục tiêu thiết kế của nó—chuỗi công sử dụng một tập hợp các trình xác thực được cấp phép và có thể nhận diện, không phải tập hợp mở ẩn danh; tuân thủ được cài sẵn ở lớp mạng và tiêu chuẩn token, chứ không phải gắn thêm kiểm tra sau; Enygma vừa cung cấp quyền riêng tư cho giao dịch vừa giữ lại khả năng kiểm toán; và sau khi stablecoin có thể dùng làm tài sản thanh toán, các tổ chức ở cấp độ L1 hỗ trợ công cụ thanh toán được quản lý sẽ phù hợp hơn với hướng đi đó.
Nhưng tôi nghĩ phải giữ nguyên một mức độ “chừng mực” ở đây, vì đó chính là chỗ đáng tin nhất của bài blog chính thức. Bản thân blog cũng viết rõ: FCA không hề đặt ra yêu cầu bắt buộc mô hình cấp phép đối với các trình xác thực, và cũng không nêu ra bất kỳ quy định nào thiên vị cho một kiến trúc mạng cụ thể. Họ chỉ đặt mức ngưỡng là tính nhận diện, tính chịu trách nhiệm và độ bền vận hành cho việc thực hiện hoạt động kinh doanh được quản lý.
Sự khác biệt giữa hai câu này rất lớn. Câu trước là “cơ quan quản lý đứng về phía tôi”, câu sau là “ngưỡng của quy định và thiết kế của tôi vừa khớp với nhau”. Cơ quan chính thức chọn phương án sau; sự kiềm chế như vậy lại khiến lập luận đứng vững hơn.
Quan điểm của tôi
Tác động trực tiếp của bộ quy tắc này lên các chủ sở hữu thông thường là không lớn, nhưng nó có thể thay đổi logic lựa chọn của các tổ chức.
Trước đó, khi lựa chọn chuỗi, các tổ chức chủ yếu cân nhắc hiệu năng, chi phí và hệ sinh thái. Về sau, nếu họ buộc phải chứng minh với cơ quan quản lý rằng sự phụ thuộc của mình vào hạ tầng là có thể quản lý, thì “ai vận hành chuỗi đó, gặp sự cố thì tìm ai, và có thể bị giám sát hay không” sẽ trở thành một câu hỏi cứng. Một tập hợp trình xác thực ẩn danh rất khó trả lời cho vấn đề này.
Điều đáng chú ý là một vài cuộc tham vấn sắp tới—đặc biệt là các tiêu chí xác định phi tập trung của tài chính phi tập trung (DeFi) và hướng dẫn về độ bền vận hành của sổ cái phân tán; đó mới là phần thực sự ảnh hưởng tới việc lựa chọn hạ tầng.
Nguồn tham khảo: blog chính thức của Rayls (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, ngày 14 tháng 8 năm 2026); liên kết tới phần tổng quan tài liệu chính sách của FCA được trích dẫn trong bài và phản ứng của giới cũng được dẫn ở nguyên văn