Có một sự khác biệt giữa việc chỉ nhìn vào các con số và thực sự cố gắng hiểu những con số đó đang nói với chúng ta điều gì. Nghiên cứu Binance mới nhất về Thế hệ Z thật sự thú vị vì đúng lý do đó. Bề ngoài, chúng ta thấy tần suất giao dịch thấp hơn, tích lũy mạnh hơn, mức sử dụng đòn bẩy hạn chế và sự tham gia ETF đang tăng lên. Nhưng khi kết nối những phát hiện này lại với nhau, một câu hỏi lớn hơn nhiều xuất hiện: liệu chúng ta đang chứng kiến Thế hệ Z phát triển một mối quan hệ cơ bản khác với việc đầu tư hay không? Tôi không nghĩ câu trả lời lại đơn giản như “Thế hệ Z đang trở nên thận trọng hơn.” Có nhiều lớp đằng sau những gì đang diễn ra ở đây.
Từ nhà giao dịch đến nhà phân bổ
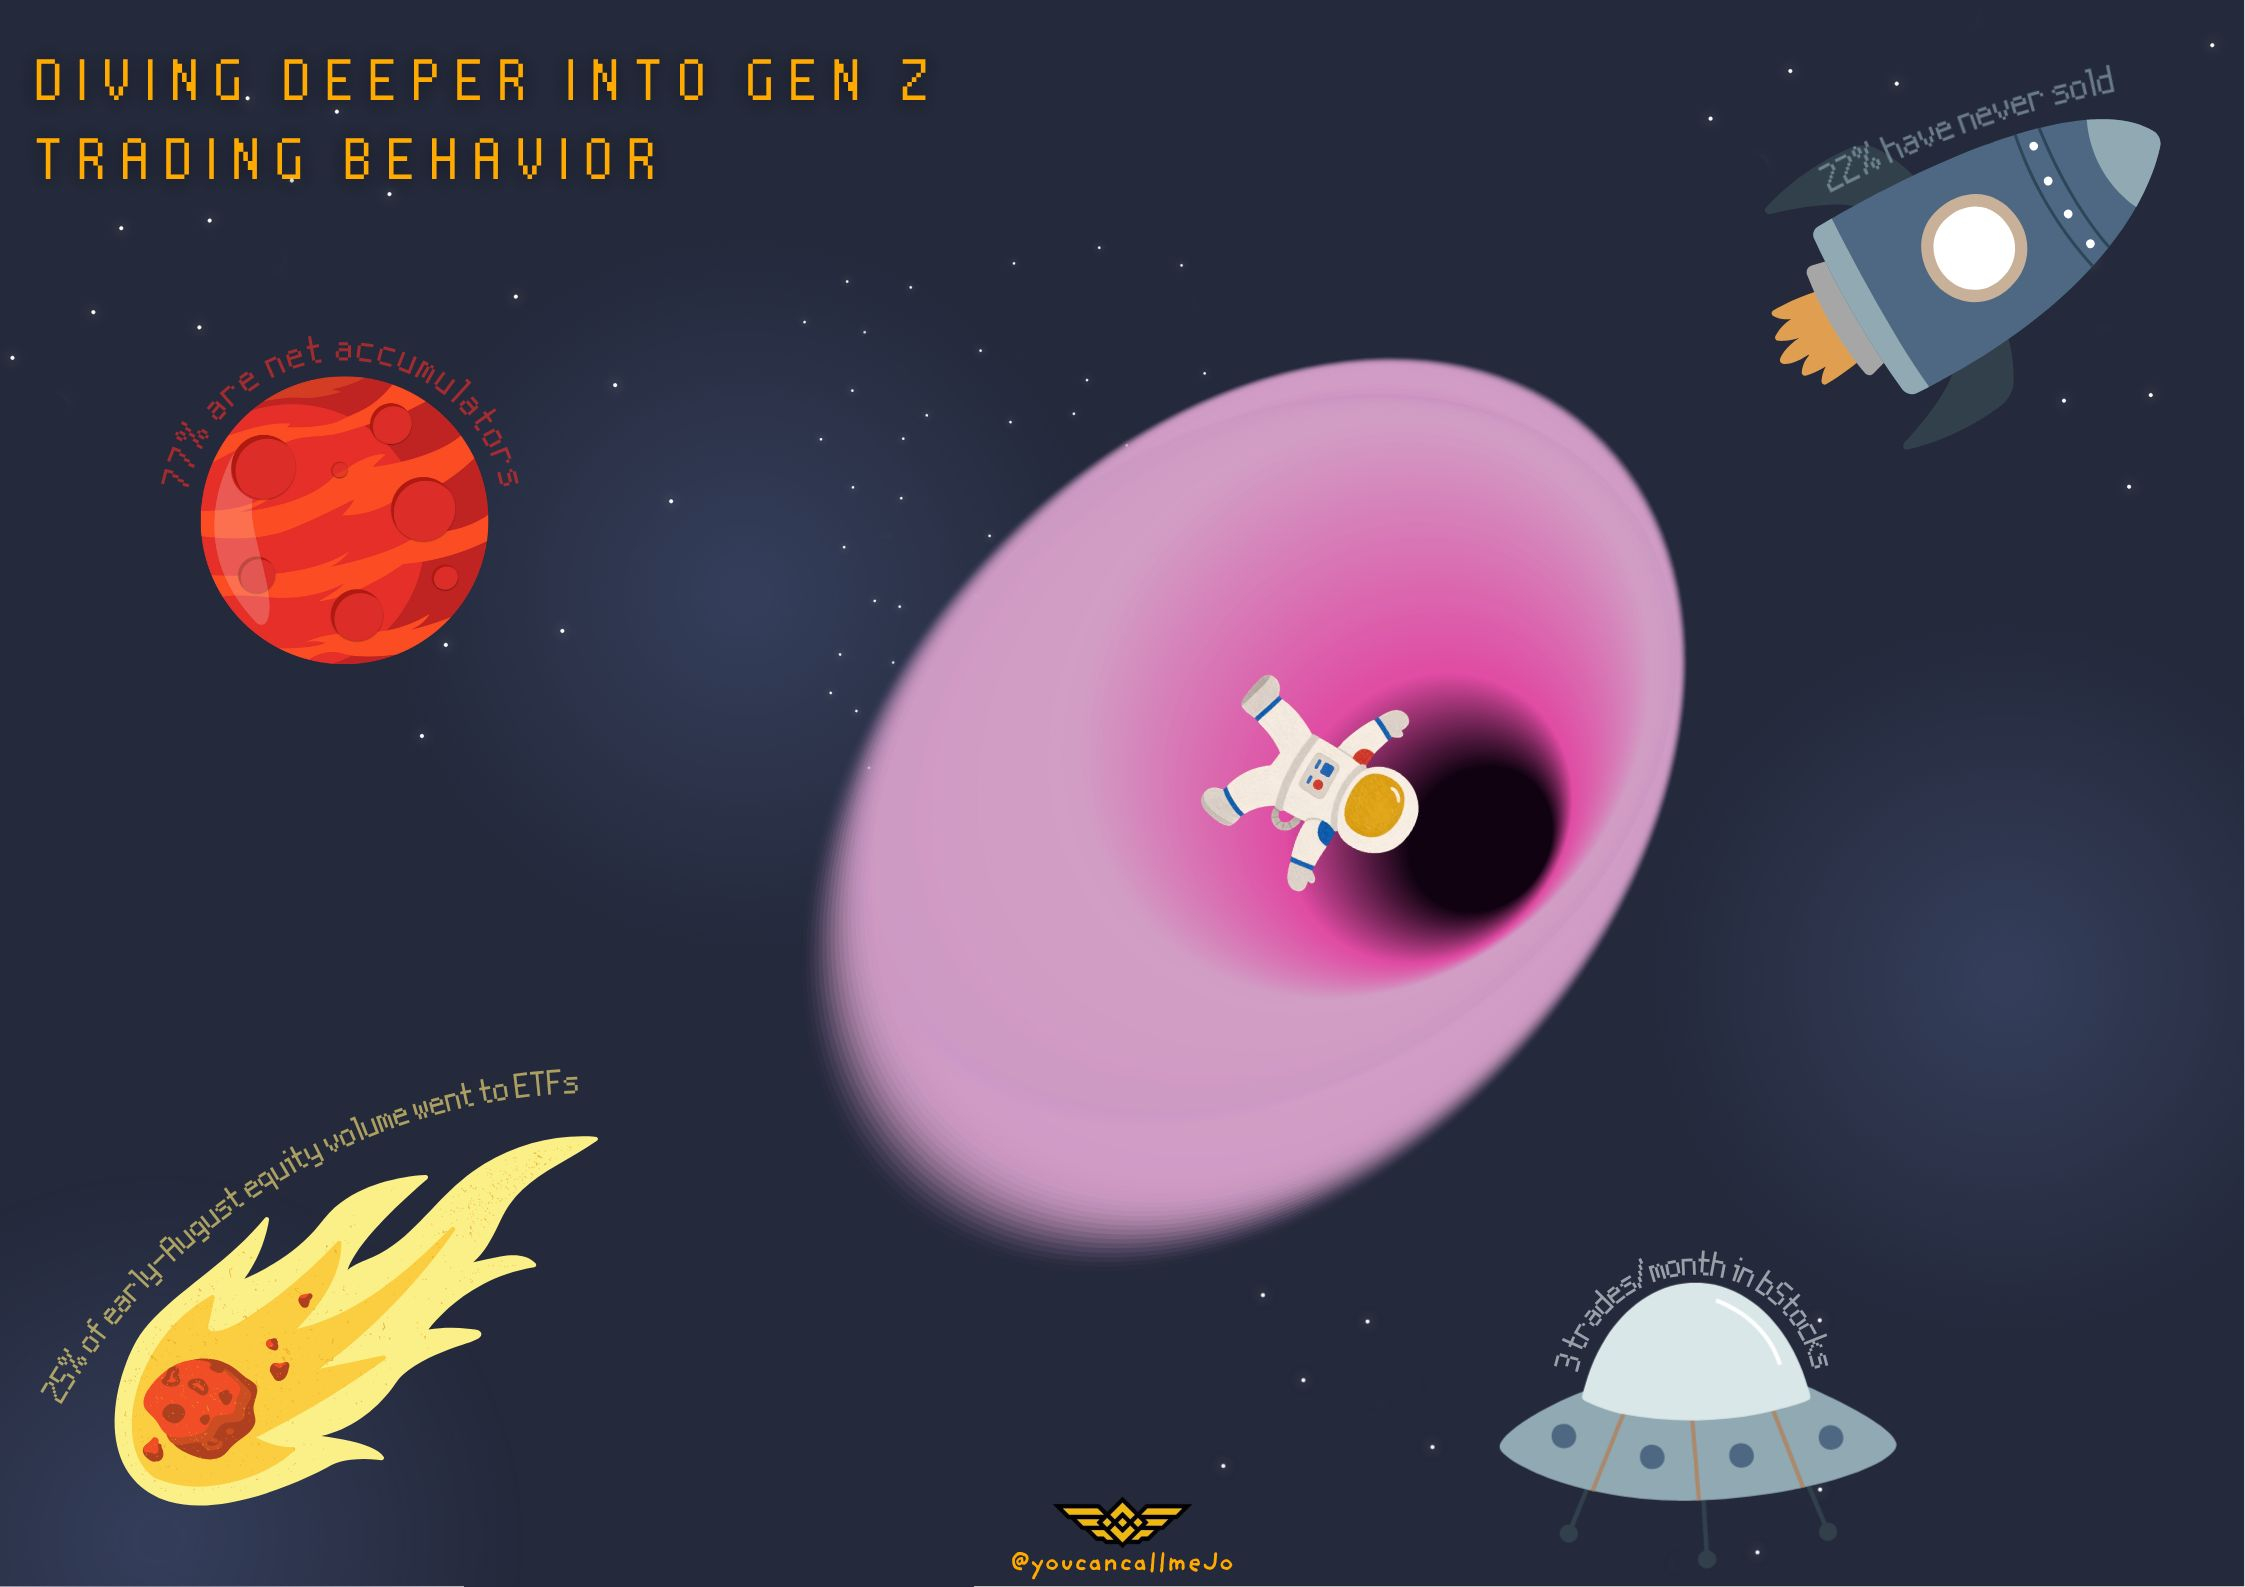
Mẫu hình đầu tiên mà tôi muốn chú ý là sự khác biệt giữa “giao dịch” và “phân bổ”. Nghiên cứu của Binance cho thấy 22% tài khoản cổ phiếu trực tiếp của Gen Z chưa từng đặt lệnh bán, trong khi 77% là những người tích lũy ròng. Trong bStocks, 76% là những người tích lũy ròng. Đồng thời, Gen Z có tần suất giao dịch thấp nhất trong nhóm tuổi đang đi làm được nghiên cứu.
Sự kết hợp đó rất quan trọng. Giao dịch đặt ra một câu hỏi kiểu như: “Từ biến động giá này, tôi có thể kiếm tiền ở đâu?” Còn phân bổ đặt ra câu hỏi khác: “Tôi muốn vốn của mình nằm ở đâu?” Một người mua Bitcoin, mua ETF hoặc mua một cổ phiếu mỗi tháng rồi nắm giữ là đang hành xử rất khác so với người liên tục mở và đóng vị thế dựa trên biến động giá ngắn hạn.
Tất nhiên, chúng ta không nên tự động gán nhãn mọi người tích lũy của Gen Z là nhà đầu tư dài hạn. Một người có thể mua nhiều hơn họ bán chỉ vì tài khoản của họ mới, vì họ đang chờ một mức giá mục tiêu, hoặc vì họ chưa quyết định rời khỏi thị trường. Nhưng nếu vòng quay thấp và việc tích lũy bền bỉ tiếp tục diễn ra khi những nhà đầu tư này có thêm thu nhập và vốn, thì điều đó có thể cho thấy một quá trình chuyển đổi dần dần từ việc trở thành người giao dịch trên thị trường sang trở thành người phân bổ vốn.
Nghịch lý của nhà đầu tư trên mạng xã hội
Đây là lúc mọi thứ trở nên thực sự thú vị. Gen Z có lẽ là thế hệ đầu tiên lớn lên với thông tin tài chính xuất hiện trực tiếp trong các nguồn cấp mạng xã hội của họ. Các câu chuyện về crypto, các lựa chọn cổ phiếu, bình luận thị trường, các chuyên gia/nhà ảnh hưởng tài chính và những video “tôi kiếm được 10.000$ từ thương vụ này” xuất hiện ở khắp mọi nơi. Các nghiên cứu trước đây từ CFA Institute và FINRA đã từng chỉ ra rằng mạng xã hội là một trong những nguồn chính mà các nhà đầu tư Gen Z sử dụng để học về đầu tư, trong khi nghiên cứu CFA Institute gần đây hơn cho thấy các nhà đầu tư trẻ vẫn tiếp tục kỳ vọng những hướng dẫn tài chính mang tính số hóa cao và cá nhân hóa cao.
Tuy nhiên, dữ liệu của Binance không cho thấy việc thế hệ này liên tục giao dịch hết mọi thứ nó thấy trên mạng. Đây là điều nghịch lý mà tôi thấy thú vị nhất. Việc bị phơi nhiễm trước nhiễu thông tin tài chính không nhất thiết đồng nghĩa với việc hành động trên mọi mẩu nhiễu đó. Vẫn có FOMO, vẫn có sự tự tin thái quá và hành vi bầy đàn ở các nhà đầu tư trẻ, và nghiên cứu của CFA Institute đã ghi nhận các rủi ro này. Nhưng phơi nhiễm và hành vi là hai chuyện khác nhau. Một người có thể xem mười video về thị trường mỗi ngày mà vẫn chỉ thực hiện vài lệnh giao dịch mỗi tháng.
Sự phân biệt này quan trọng vì mạng xã hội có xu hướng khuếch đại những ví dụ cực đoan nhất. Người thực hiện một lệnh giao dịch và lặng lẽ nắm giữ nó trong sáu tháng không tạo ra lượng nội dung nhiều như người đăng hai chục ảnh chụp màn hình giao dịch trong cùng một buổi chiều.
Điều gì xảy ra khi Gen Z lớn lên và trở nên giàu có hơn?
Bây giờ hãy chuyển từ những con số của hôm nay sang câu hỏi mà tôi thực sự muốn khám phá: điều gì xảy ra nếu những hành vi này tồn tại ngay cả khi họ chuyển sang thu nhập cao hơn và của cải lớn hơn?
Thế hệ Gen Z nhìn chung vẫn còn khá sớm trong “cuộc đời tài chính”. Nhiều người đang bước vào thị trường lao động, xây dựng khoản tiết kiệm, trả tiền thuê nhà, mua căn nhà đầu tiên, hoặc đối mặt với các chi phí cho việc học và chi tiêu tiêu dùng. Số dư đầu tư hiện tại của họ không nhất thiết phản ánh điều mà họ rốt cuộc sẽ kiểm soát về sau.
Nhưng hãy tưởng tượng cùng thế hệ đó mười hoặc hai mươi năm sau, với mức lương cao hơn đáng kể, tài khoản hưu trí, doanh nghiệp, của cải thừa kế và các khoản đầu tư đã tích lũy. Nếu sở thích đối với vòng quay thấp hơn, tích lũy nhiều hơn và các sản phẩm đa dạng vẫn còn, thì tác động có thể còn lớn hơn rất nhiều.
Đây là một lý do khiến hành vi hiện tại đáng để theo dõi, ngay cả khi mẫu vẫn còn khá trẻ. Câu hỏi quan trọng không nhất thiết là “Gen Z đang mua gì hôm nay?” mà là “Những thói quen tài chính nào họ đang hình thành hôm nay và có thể theo họ trong nhiều thập kỷ?” Và điều đó có thể tác động đến toàn bộ ngành đầu tư.
Crypto và TradFi có thể sẽ trở nên kém quan trọng hơn
Một điều khác tôi thấy rất hấp dẫn là Gen Z có thể không nghĩ về việc đầu tư theo những “nhóm danh mục” truyền thống mà các thế hệ lớn tuổi hơn đã lớn lên cùng. Với một người bước vào lĩnh vực tài chính ngày nay, việc mua Bitcoin, mua ETF, mua cổ phiếu, nắm giữ stablecoin, khám phá các sản phẩm được token hóa hoặc sử dụng nền tảng đầu tư trên điện thoại di động đều có thể diễn ra trong cùng một môi trường số. Vì vậy, ranh giới giữa “nhà đầu tư crypto” và “nhà đầu tư cổ phiếu” có thể trở nên kém ý nghĩa hơn. Thay vì nói: “Tôi là một nhà đầu tư crypto”, ai đó có thể chỉ đơn giản nghĩ: “Tôi có 1.000$ sẵn có. Tôi muốn phân bổ nó như thế nào?” Đó là một bước chuyển biến mang tính khái niệm lớn. Nó cũng giải thích vì sao các nền tảng mang nhiều sản phẩm tài chính khác nhau vào cùng một hệ sinh thái số có thể ngày càng trở nên quan trọng. Nhà đầu tư tương lai có thể quan tâm ít hơn đến việc một tài sản thuộc danh mục tài chính nào, và quan tâm nhiều hơn đến vai trò của nó trong tổng thể danh mục của họ.
Rủi ro lớn nhất có lẽ không phải là đòn bẩy
Câu chuyện này còn có một khía cạnh khác mà chúng ta không nên bỏ qua. Ít đòn bẩy và ít giao dịch nghe có vẻ tích cực, nhưng việc vòng quay thấp không tự động đồng nghĩa với đầu tư tốt.
Bạn có thể mất tiền mà không bao giờ dùng đòn bẩy. Bạn có thể nắm giữ một tài sản trong năm năm và vẫn đưa ra một quyết định tệ. Bạn có thể xây dựng một “danh mục dài hạn” nhưng thực ra lại tập trung gần như hoàn toàn vào một công ty, một lĩnh vực, một câu chuyện, hoặc một kiểu tài sản.
Ví dụ, một nhà đầu tư có thể tự hào nói: “Tôi không bao giờ bán”, trong khi nắm 90% danh mục của họ vào một cổ phiếu công nghệ duy nhất. Về mặt kỹ thuật, đó là đầu tư dài hạn, nhưng vẫn thiếu đa dạng hóa và quản lý rủi ro. Vì vậy, nếu Gen Z thật sự đang chuyển sang tư duy của người phân bổ, thì thách thức tiếp theo không chỉ là dạy họ giao dịch ít hơn. Mà là dạy họ cách phân bổ tốt hơn. Điều đó có nghĩa là hiểu đa dạng hóa, định giá, biến động, mức độ chịu rủi ro, tính thanh khoản, các khung thời gian và sự khác biệt giữa niềm tin mãnh liệt và sự tập trung.
Nhà đầu tư tương lai có thể sẽ muốn cả công nghệ lẫn sự hướng dẫn
Đây là lúc các nghiên cứu rộng hơn trở nên đặc biệt liên quan. Nghiên cứu năm 2026 của CFA Institute phát hiện rằng các nhà đầu tư trẻ, có thu nhập cao không hề từ chối lời khuyên tài chính chuyên nghiệp; thay vào đó, họ muốn lời khuyên được cung cấp qua một trải nghiệm số hơn, cá nhân hóa hơn và mang tính hợp tác hơn. Hơn 90% các nhà đầu tư trẻ, có thu nhập cao được khảo sát cho biết họ sử dụng một hình thức tư vấn tài chính có trả phí, trong khi Gen Z thể hiện mức sử dụng các giải pháp robo-advisory đặc biệt mạnh.
Điều đó cho tôi thấy tương lai có lẽ không phải là “lời khuyên của con người” đối lập với “công nghệ”. Đó là “phán đoán của con người + công nghệ”. Gen Z có thể nghiên cứu một tài sản trên điện thoại, so sánh dữ liệu, xem một nhà phân tích giải thích, đặt câu hỏi cho AI, kiểm tra một sàn giao dịch, và vẫn quyết định rằng họ muốn được hướng dẫn chuyên nghiệp trước khi cam kết một lượng vốn nghiêm túc. Những nền tảng hiểu được điều này sẽ không chỉ đơn giản là đưa cho người dùng thêm nhiều nút để bấm. Họ sẽ cung cấp cho người dùng các công cụ tốt hơn để hiểu những nút đó thực sự có ý nghĩa gì.
Vậy tất cả điều này nói với chúng ta điều gì?
Nếu tôi ghép các phát hiện của Binance Research lại với nhau, tôi không thấy một thế hệ chỉ đơn giản là trở nên thận trọng hơn. Cũng không thấy một thế hệ đang từ bỏ rủi ro. Tôi thấy một thế hệ đang thử nghiệm việc đầu tư đồng thời dần dần phát triển hành vi tài chính riêng.
Vẫn còn FOMO. Vẫn còn đầu cơ. Vẫn còn sự hứng thú với crypto. Vẫn có những nhà đầu tư đuổi theo xu hướng. Nhưng bên cạnh đó, chúng ta đang chứng kiến vòng quay thấp hơn, tích lũy mạnh hơn, mức tham gia đòn bẩy hạn chế và sự quan tâm ngày càng tăng đối với các ETF không sử dụng đòn bẩy.
Và có lẽ tác động dài hạn lớn nhất sẽ không đến từ việc Gen Z đang giao dịch gì ngày hôm nay. Nó sẽ đến từ việc xảy ra khi nhà đầu tư trẻ của hôm nay trở thành nhà chuyên nghiệp thu nhập cao của ngày mai, chủ doanh nghiệp, nhà đầu tư và người nắm giữ tài sản giàu có. Nếu các hành vi này vẫn tiếp diễn, ngành có thể cuối cùng phải dừng việc thiết kế sản phẩm dựa trên giả định rằng nhà đầu tư trẻ muốn giao dịch nhiều hơn. Có thể họ sẽ muốn hiểu nhiều hơn, cá nhân hóa nhiều hơn, đa dạng hóa nhiều hơn và phân bổ hiệu quả hơn. Và đó có thể là thay đổi lớn nhất trong tất cả.
Gen Z có thể không thay đổi việc đầu tư vì họ giao dịch theo cách khác. Có thể họ đang thay đổi việc đầu tư vì họ đang định nghĩa lại ý nghĩa thực sự của việc “là một nhà đầu tư”.
#GenZInvesting #FutureOfInvesting #InvestmentTrends #wealthbuilding #InvestorBehavior