

#termmax TMX
Phân tích sản phẩm + công nghệ + đội ngũ + việc sử dụng thực tế rõ ràng quan trọng hơn nhiều so với nến TGE.
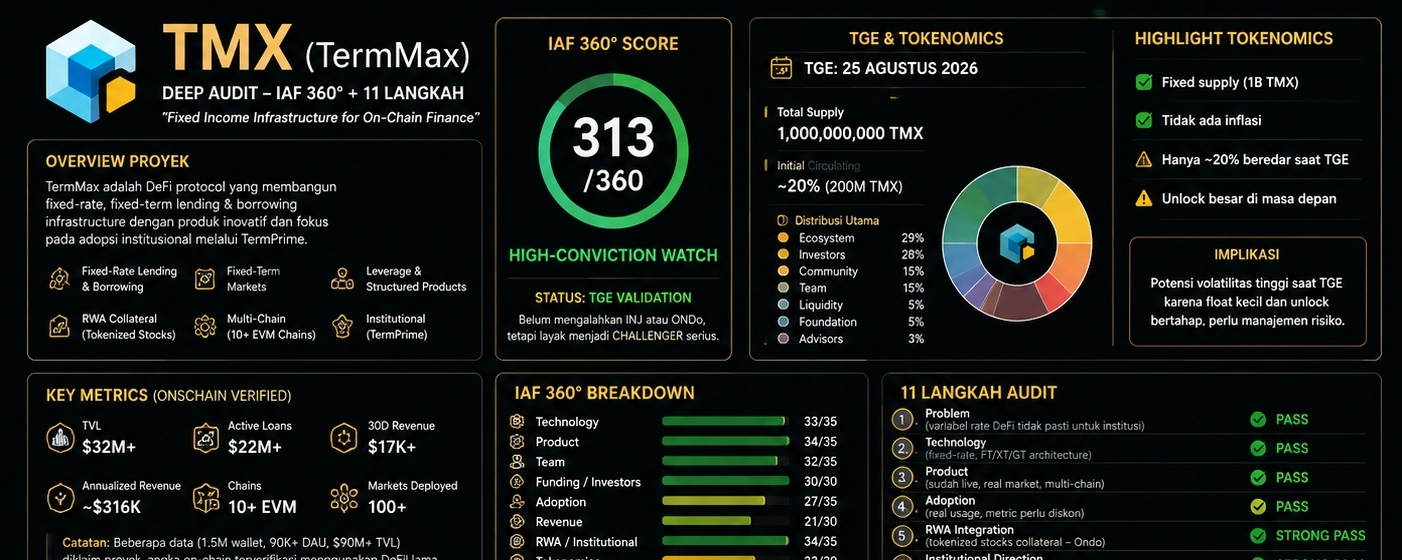
🔬 TMX — KIỂM TRA SÂU IAF 360° + 11 BƯỚC
Kết luận
TMX của tôi nâng lên thành 313/360
🟢 THEO DÕI VỚI MỨC ĐỘ TIN CAO / XÁC THỰC TGE
tôi có niềm tin lớn hơn rằng đây là một sản phẩm thực sự đã được xây dựng và sử dụng, chứ không phải một dự án mới chỉ tạo token rồi bán câu chuyện.
Điều khiến tôi quan tâm nhất:
TermMax đã xây dựng hạ tầng tài chính cố định-rate trước khi TMX TGE.
Itu sangat berbeda dengan banyak proyek token launch.
1. PRODUK — 🟢 34/35
Ini bagian terkuat.
TermMax bukan sekadar "yield farming".
Produk intinya adalah fixed-rate, fixed-term borrowing/lending.
Mereka memecah pinjaman menjadi:
FT — Fixed-rate Token
XT — Yield Token
GT — Gearing Token
sehingga lender bisa memperoleh fixed yield sampai jatuh tempo, sementara borrower bisa mengunci biaya pinjaman. (dokumen termmax)
Ini menyelesaikan masalah nyata:
variable interest rate DeFi terlalu tidak pasti untuk modal institusional.
Dan produknya bukan teori.
TermMax sudah live sejak 2025 dan telah memiliki 100+ deployed markets pada Maret 2026. (termmax blog)
Yang lebih menarik:
Mereka kemudian membangun:
App V2
→ unified multi-chain orders
→ centralized position management
→ lending limit orders
→ automated vault
→ leverage
→ options
→ jaminan ekuitas yang ditokenkan.
Jadi produk terus berevolusi.
PASS sangat kuat.
2. TEKNOLOGI — 🟢 33/35
Di sini saya semakin bullish.
TermMax V2 bukan sekadar upgrade UI.
Mereka mengubah arsitektur:
Model V1 LP
↓
Arsitektur kontrak V2 Order
Setiap order dapat memiliki trading curve-nya sendiri.
Kemudian mereka menambahkan:
ERC-4626 Vault
dengan:
supply queue
withdrawal queue
market whitelist
penanganan bad debt
dynamic interest
curator controls
timelock
manajemen portofolio otomatis. (github.com)
Ini menunjukkan kedalaman financial-engineering.
Dan repo smart contract V2 bukan repo kosong:
1.770 commits
dan automated CI memiliki sekitar 190 workflow runs. (github.com)
Saya sangat menyukai ini sebagai indikator:
tim benar-benar engineering, bukan hanya marketing.
3. TIM — 🟢 32/35
Ini salah satu bagian yang membuat saya lebih yakin.
Jerry Li
CEO & Co-Founder
Sebelumnya:
Managing Director — Head of Global Emerging Markets, Greater China, Deutsche Bank
dan anggota executive committee Global Emerging Markets.
Latar belakang:
Cornell — Financial Engineering + Mechanical Engineering. (ts.finance)
Vincent Li
CTO & Co-Founder
Serial entrepreneur.
Co-founder/CTO Termsoup dan Co-founder/GM Enlightouch.
Jadi kombinasi:
keuangan institusional + engineering/product entrepreneurship.
Ini sangat cocok dengan masalah yang sedang mereka pecahkan.
Bukan:
"crypto founder mencari use case."
Lebih seperti:
"orang-orang pasar keuangan mencoba membangun financial infrastructure di chain."
Advisors juga menarik:
GH Hwang — profesor CSIE NTNU
NIC Lin — senior blockchain engineer imToken
Ethan Yang — Direktur & Head of Matrixport Taiwan
Luphia Chang — CTO TideBit/Boltchain. (ts.finance)
🟢 Tim PASS.
4. FUNDING / SMART MONEY — 🟢 30/30
Term Structure sebelumnya memperoleh $4.25M seed round yang dipimpin Cumberland DRW, dengan partisipasi:
HashKey Capital
Decima Fund
Longling Capital
MZ Web3 Fund
dan total funding saat itu sudah >$8M. (PR Newswire)
Menurut saya Cumberland DRW sangat relevan.
Karena mereka bukan VC yang hanya mengejar social narrative.
Mereka adalah pemain institutional liquidity/market-making.
Untuk proyek yang membangun fixed-income infrastructure, investor seperti itu sangat masuk akal.
5. ADOPTION — 🟢/🟡 27/35
TermMax mengatakan sekarang:
$90M+ TVL
1.5M+ registered wallets
90K+ DAU
10 EVM chains. (pengumuman TermMax)
Itu sangat besar.
Terlalu besar untuk langsung kita telan mentah-mentah.
Kenapa?
Karena data independen dari DeFiLlama saat ini menunjukkan
TVL sekitar $32M
Pinjaman aktif sekitar $22M
Pendapatan 30 hari sekitar $17K
pendapatan tahunan (annualized) sekitar $316K. (DeFiLlama)
Ini tidak berarti TermMax berbohong.
Kemungkinan ada perbedaan definisi:
protokol TVL vs ekosistem/deposits yang lebih luas
atau
different snapshot / campaign balances / leveraged positions.
Tetapi untuk investasi, saya akan menggunakan:
$32M verified on-chain TVL sebagai baseline yang konservatif.
Dan itu sebenarnya masih bagus.
$32M verified TVL
untuk protokol yang baru berkembang
dengan
$22M active loans
adalah aktivitas ekonomi yang nyata.
Jadi saya tidak membutuhkan angka $90M untuk tetap bullish.
6. REVENUE — 🟡 21/30
Ini titik yang menahan TMX dari skor 330+.
DeFiLlama saat ini menunjukkan:
Pendapatan 30 hari ~$17K
dan annualized sekitar $316K. (DeFiLlama)
Kalau dibandingkan:
$32M TVL → ~$316K pendapatan tahunan (annualized)
maka monetization masih relatif kecil.
Artinya:
Product-market fit = mulai terbukti
tetapi
Skala business model = BELUM terbukti.
Ini harus kita lihat sampai tahun 2027.
7. RWA / INSTITUTIONAL — 🟢 34/35
Ini mungkin bagian paling seksi dari tesis TMX.
TermMax sudah membuat fixed-rate borrowing market menggunakan tokenized stocks dari Ondo sebagai jaminan. (The Block)
Sekarang mereka juga masuk:
Canton Network
melalui TermPrime.
Dan mereka menjadi validator node di Canton. (pengumuman TermMax)
Kemudian:
Robinhood Chain
membawa tokenized equities seperti QQQ/SPY/NVDA sebagai jaminan untuk fixed-rate borrowing. (OKX Orbit)
Ini bukan lagi:
"DeFi lending."
Ini mulai menjadi:
Infrastruktur on-chain fixed-income / structured-finance.
8. COMPETITIVE MOAT — 🟢 28/35
TermMax punya keunggulan:
arsitektur native fixed-rate
custom Range Order AMM
Arsitektur FT/XT/GT
model kurator
Jaminan RWA
TermPrime institusional
Tapi saya belum memberi 35.
Karena kompetitor seperti:
Aave
Morpho
Euler
Pendle
Maple
Fluid
juga memiliki financial infrastructure yang kuat.
DeFiLlama menempatkan TermMax masih jauh di bawah Aave/Morpho dalam TVL. (DeFiLlama)
Jadi:
Technology moat = kuat.
Network-effect moat = belum terbukti.
9. KEAMANAN — 🟢 27/30
Di sini saya menemukan sesuatu yang cukup meyakinkan.
TermMax mendapat:
DeFiSafety PQR 93%
dengan:
Code & Team 100%
Testing 89%
Security 94%
Admin Controls 97%
Oracles 100%. (TermMax)
Mereka juga memiliki:
audit reports
Immunefi bug bounty
security monitoring
extensive testing.
Dan repository V2 menunjukkan bahwa mereka memang memperbaiki berbagai issue hasil audit, termasuk Cetina, Spearbit dan audit lainnya. (GitHub)
Ini sangat positif.
Tetapi:
DeFi tidak pernah zero-risk.
Jadi tetap saya tahan di 27/30.
10. TOKENOMICS — 🟡 23/30
Ini kelemahan besar.
Total:
1B TMX
20% initial circulating
80% masih locked.
Alokasi:
Komunitas 15%
Ecosystem 29%
Likuiditas 5%
Foundation 5%
Advisors 3%
Tim 15%
Investor 28%. (TermMax whitepaper)
TMX:
20% beredar (circulating).
Ini berarti kita harus mengawasi:
unlock ke depan → tekanan jual → ekspansi FDV.
11. VALUE ACCRUAL — 🟢 27/30
TMX bukan token kosong.
TMX memiliki:
governance
staking
utilitas pasar
dan pendapatan treasury/protokol bisa berasal dari:
trading fees
borrowing fees
liquidation fees
dan sumber lainnya. (TermMax whitepaper)
Tetapi saya belum memberi 30/30 karena:
belum ada track record panjang bahwa pendapatan protokol benar-benar diterjemahkan menjadi sustainable token value.
Itu baru harus kita buktikan setelah TGE.
🔥 HASIL AUDIT
Sekarang saya mendapatkan:
313 / 360
Kategori:
🟢 HIGH-CONVICTION TECHNOLOGY WATCH
Dan saya menaikkan keyakinan terhadap PRODUCT/TEAM, tetapi tidak menaikkan secara berlebihan pada TOKEN.
Ini perbedaan penting.
🧠 Tesis TMX sebenarnya apa?
Setelah menggali lebih dalam, saya tidak lagi mendefinisikan TMX sebagai "DeFi yield farming."
Tesis saya sekarang:
TermMax sedang mencoba membangun fixed-income operating layer untuk on-chain finance.
Bayangkan:
Aave
→ variable-rate lending
Pendle
→ yield separation
Ondo
→ tokenized RWA
TermMax
→ fixed-rate financing + leverage + structured products
Dan kemudian:
TermPrime
→ versi institusional.
Ini jauh lebih besar daripada yield farming.
🔥 Dan ada satu sinyal yang menurut saya sangat penting
Lihat urutan pembangunan TermMax:
2024–25
→ protokol fixed-rate
↓
V2
→ arsitektur pasar yang lebih baik
↓
Vault
→ manajemen modal otomatis
↓
Jaminan RWA
→ saham tokenized
↓
Robinhood Chain
↓
Canton
↓
TermPrime
↓
TMX
Ini urutan yang sehat.
Mereka tidak mulai dengan:
token → hype → cari produk.
Mereka memulai dengan:
produk → pengguna → pasar → integrasi institusional → token.
Saya jauh lebih menyukai urutan ini.
⚠️ Tapi saya menemukan "red flag" yang harus kita jaga
Kualitas adopsi.
1.5M wallet dan 90K DAU terdengar luar biasa.
Tetapi verified TVL ~$32M dan revenue ~$17K/30d menunjukkan bahwa economic monetization belum sebesar headline metrik pengguna. (DeFiLlama)
Jadi saya ingin kita membedakan:
🟢 Penggunaan produk
YA
🟢 Real markets
YA
🟢 Real loans
YA
🟡 Monetanisasi ekonomi skala besar
BELUM
🟡 Skala institusional
EARLY
🟡 Token value capture
BELUM TERBUKTI
🎯 Jadi apakah saya akan mengubah portofolio karena TMX?
Belum.
Tetapi sekarang saya akan mengatakan sesuatu yang lebih kuat daripada analisis pertama:
TMX pantas menjadi Challenger resmi dalam portofolio.
Bukan sekadar Alpha Radar.
Kita akan bandingkan langsung dengan:
INJ
ONDO
SXT
ZAMA
Dan aturan kita tetap:
TMX hanya masuk jika setelah TGE, data aktual membuktikan bahwa risk/reward-nya lebih baik daripada salah satu existing holding.
🥇 Yang harus kita lihat 25 Agustus–September
Saya tidak peduli apakah TMX:
+100%
atau
-50%
pada hari pertama.
Saya ingin 8 data:
① Verified TVL
Apakah tetap >$30M atau naik?
② Pinjaman aktif
Apakah $22M bertumbuh?
③ Revenue
Apakah ~$17K/30d menjadi $30K → $50K → $100K?
④ DAU
Apakah tetap tinggi setelah TGE/airdrop?
⑤ Volume RWA
Apakah pembiayaan saham ter-token benar-benar digunakan?
⑥ Institusional
Apakah TermPrime/Canton menghasilkan transaksi nyata?
⑦ Token unlock absorption
Apakah pasar mampu menyerap supply baru?
⑧ TMX value capture
Apakah staking/governance/treasury benar-benar mengikat token dengan pertumbuhan economic?
🏁 Keputusan akhir saya
PRODUK: ⭐⭐⭐⭐⭐
TEKNOLOGI: ⭐⭐⭐⭐⭐
TIM: ⭐⭐⭐⭐⭐
PENDANAAN: ⭐⭐⭐⭐⭐
ADOPSI: ⭐⭐⭐⭐
RWA: ⭐⭐⭐⭐⭐
KEAMANAN: ⭐⭐⭐⭐½
TOKENOMICS: ⭐⭐⭐
PENDAPATAN: ⭐⭐⭐
POTENSI 2027: ⭐⭐⭐⭐⭐
IAF 360° = 313/360
Dan saya akan memberi label:
🟢 TMX = SERIOUS CHALLENGER
Bukan hype coin.
Bukan sekadar farming project.
Produk nyata: YES.
Teknologi nyata: YES.
Tim kredibel: YES.
Pendanaan berkualitas: YES.
Adopsi nyata: YES, tetapi headline perlu didiskon.
Arah institusional: YES, masih early.
Skala pendapatan: BELUM.
Token economics: RISIKO.
Dan justru kombinasi inilah yang membuat saya ingin melihat TMX setelah TGE.
Karena kalau TVL, loans, revenue, pembiayaan RWA, dan aktivitas institusional tetap tumbuh setelah token launch, maka kita tidak lagi melihat "koin baru".
Kita mungkin sedang melihat financial infrastructure yang baru mulai memasuki fase tokenization.