#termmax @TermMax Đây là một pha “đỉnh điểm” đúng chất Trung-Mao, cũng khá đấy
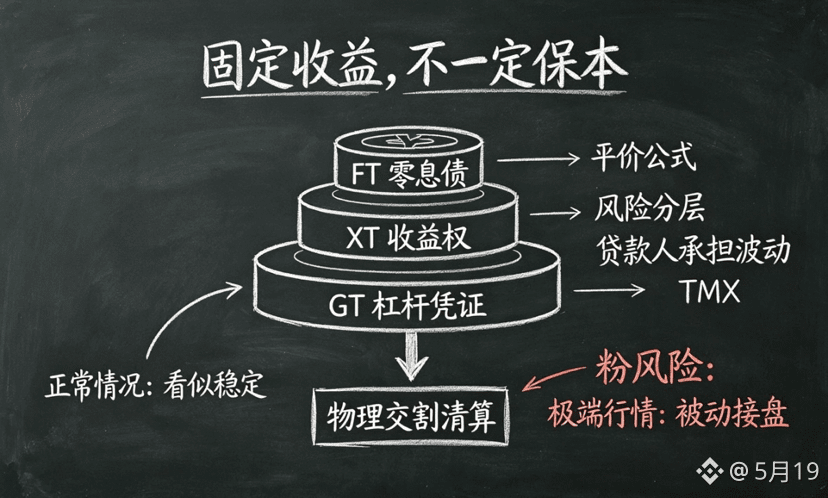
TermMax dùng cơ chế vay mượn tách FT/XT/GT với lãi suất cố định, nghe thì ổn và vững, nhưng khi giao nhận/thanh lý trên thực tế thì bên cho vay nhận được thứ bị “cắt đôi” giả lập, không phải U. Lãi suất “đông cứng” ≠ an toàn cho gốc. Đừng để bị tẩy não bởi câu chuyện.
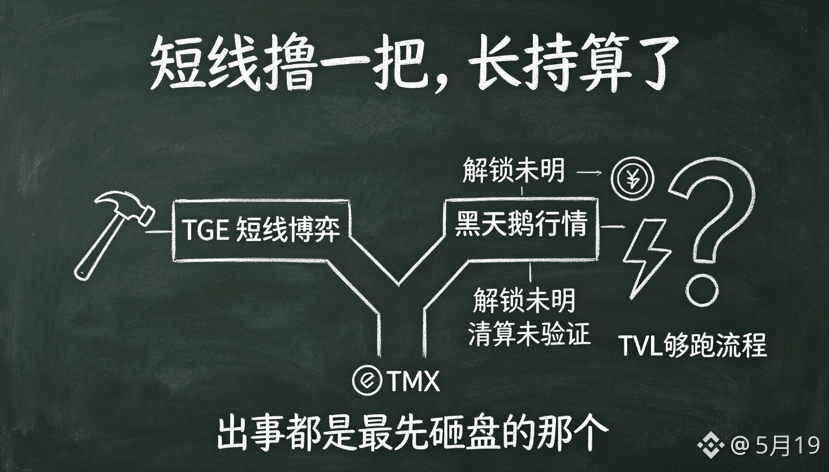
TVL 90M, DAU hơn 90 nghìn+, phủ 10 chain, dữ liệu khá “hù dọa”. Nhưng đánh giá Hindenrank là C+ (40/100); Aave V3 thì điểm an toàn 93%; Pendle đã chạy được mấy năm rồi? Còn bạn—một giao thức mới ra mắt được 1 năm—dám gọi chiến? Tổng cung TMX 1 tỷ, chi tiết giải khóa đến nay vẫn giấu kỹ, định giá hoàn toàn dựa vào kỳ vọng, cảm giác bong bóng tăng vọt.
Ba mảng rủi ro lỗi: trong tình huống biến động cực đoan, rủi ro thanh khoản lại đổ hết cho bên cho vay; Idle Fund có rút về kịp thời không? Công thức “FT + XT = 1” theo giá ngang có neo được khi thanh lý quy mô lớn không? Chưa ai xác thực. Aave bị thanh lý thì ra U, TermMax thanh lý thì ra token bị rớt giá—đấy gọi là “lợi suất cố định” ư? Chỉ là bị động làm người hứng hàng.
Thiết kế phân tầng ba token ban đầu là để cách ly rủi ro, nhưng liệu tổn thất có thật sự nằm đúng tầng cần nằm? Tôi thì nghi là không.
Nhóm có Cumberland và HashKey đứng sau chứng thực, phong cách thiên về “chà nhẵn/hoàn thiện”, không phải kiểu nói là làm ngay. TGE ngày 25/8, TVL đủ để chạy quy trình, nhưng khi thiên nga đen ập tới thì liệu mô hình này có gồng nổi không? Không ai trả lời được cho kịch bản cực đoan.
Theo tôi, dữ liệu thì đẹp, nhưng rủi ro thì cứng. Tôi sẽ chốt một nhát ngắn hạn rồi rời đi; còn dài hạn thì thôi. Những dự án làm thật thì lại không thành thần thoại, còn chuyện xảy ra thì người bị đập đầu tiên chính là kẻ xếp hàng mua theo—đây là điều tôi thấy rõ.