Dạo gần đây tôi đã theo dõi TermMax sát hơn, đặc biệt vì dự án đang đi qua giai đoạn “một primitive DeFi thú vị” và bước vào một giai đoạn quan trọng hơn nhiều.
Ý tưởng cốt lõi vẫn còn hợp lý: thay vì chấp nhận bất kỳ lãi suất thả nổi nào mà thị trường đưa cho, TermMax cho phép người dùng khóa các điều khoản vay hoặc cho vay theo một kỳ hạn đã xác định. Ở phía sau, các token lãi suất cố định tách riêng phần gốc và phần lãi, trong khi các lệnh giới hạn (range orders) tạo thành đường cong định giá cho từng thị trường. Nghe có vẻ đơn giản ở bề mặt, nhưng nó thay đổi cách thanh khoản phải hoạt động. Vốn có thể nằm đó không được sử dụng, lãi suất có thể bị định giá sai, và các nhà cung cấp thanh khoản cuối cùng lại chính là những người phải trả giá vì quá lạc quan. TermMax công khai liệt kê các rủi ro đó thay vì giả vờ rằng DeFi lãi suất cố định loại bỏ chúng.
Điều thu hút tôi gần đây hơn là tốc độ sản phẩm đang mở rộng. V2 hiện đã đưa các thị trường và lệnh trên nhiều chuỗi về chung một giao diện, trong khi TermMax đang đẩy mạnh sang token hóa cổ phiếu (tokenized equities), tài sản thế chấp RWA, các sản phẩm kiểu quyền chọn và hạ tầng lãi suất cố định cho tổ chức thông qua TermPrime.
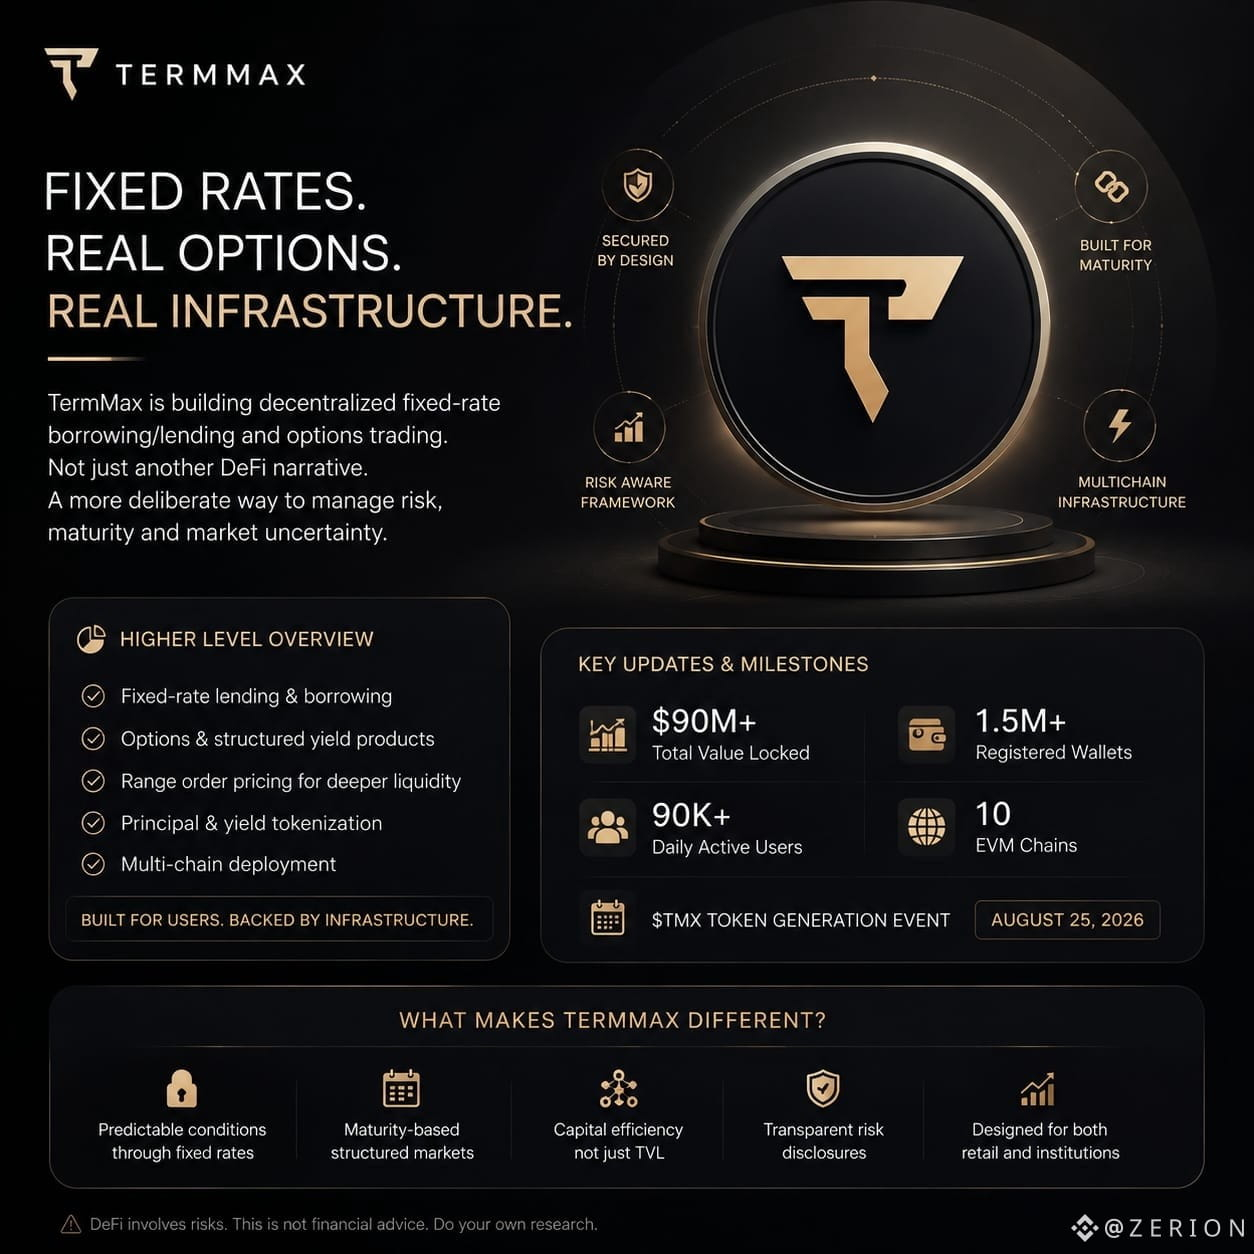
Và rồi còn $TMX. Nhóm đã công bố ngày 25/08/2026 là TGE, với thông báo gần nhất cho biết $90M+ TVL, 1.5M+ ví đã đăng ký, 90K+ người dùng hoạt động hằng ngày và triển khai trên 10 chuỗi EVM.
Đó là phần mà tôi đang theo dõi sát.
Crypto đã dạy tôi rằng tăng trưởng ngay trước khi một token ra mắt có thể trông rất khác so với nhu cầu bền vững sau đó. Tôi hôm nay ít quan tâm đến các con số hơn là điều gì còn tồn tại khi ưu đãi trở nên ít hào phóng hơn.
TermMax có vẻ trưởng thành hơn nhiều câu chuyện “fixed yield” bị làm lại mà tôi đã thấy, nhưng sự trưởng thành vẫn cần được chứng minh trong trạng thái chịu áp lực.
Đó là nơi tôi sẽ chú ý
#termmax @TermMax
Ý tưởng cốt lõi vẫn còn hợp lý: thay vì chấp nhận bất kỳ lãi suất thả nổi nào mà thị trường đưa cho, TermMax cho phép người dùng khóa các điều khoản vay hoặc cho vay theo một kỳ hạn đã xác định. Ở phía sau, các token lãi suất cố định tách riêng phần gốc và phần lãi, trong khi các lệnh giới hạn (range orders) tạo thành đường cong định giá cho từng thị trường. Nghe có vẻ đơn giản ở bề mặt, nhưng nó thay đổi cách thanh khoản phải hoạt động. Vốn có thể nằm đó không được sử dụng, lãi suất có thể bị định giá sai, và các nhà cung cấp thanh khoản cuối cùng lại chính là những người phải trả giá vì quá lạc quan. TermMax công khai liệt kê các rủi ro đó thay vì giả vờ rằng DeFi lãi suất cố định loại bỏ chúng.
Điều thu hút tôi gần đây hơn là tốc độ sản phẩm đang mở rộng. V2 hiện đã đưa các thị trường và lệnh trên nhiều chuỗi về chung một giao diện, trong khi TermMax đang đẩy mạnh sang token hóa cổ phiếu (tokenized equities), tài sản thế chấp RWA, các sản phẩm kiểu quyền chọn và hạ tầng lãi suất cố định cho tổ chức thông qua TermPrime.
Và rồi còn $TMX. Nhóm đã công bố ngày 25/08/2026 là TGE, với thông báo gần nhất cho biết $90M+ TVL, 1.5M+ ví đã đăng ký, 90K+ người dùng hoạt động hằng ngày và triển khai trên 10 chuỗi EVM.
Đó là phần mà tôi đang theo dõi sát.
Crypto đã dạy tôi rằng tăng trưởng ngay trước khi một token ra mắt có thể trông rất khác so với nhu cầu bền vững sau đó. Tôi hôm nay ít quan tâm đến các con số hơn là điều gì còn tồn tại khi ưu đãi trở nên ít hào phóng hơn.
TermMax có vẻ trưởng thành hơn nhiều câu chuyện “fixed yield” bị làm lại mà tôi đã thấy, nhưng sự trưởng thành vẫn cần được chứng minh trong trạng thái chịu áp lực.
Đó là nơi tôi sẽ chú ý
#termmax @TermMax