#termmax @TermMax
Phần của DeFi lãi suất cố định mà tôi thấy khó nhất để phớt lờ là chuyện gì xảy ra khi kế hoạch thay đổi.
Mở một vị thế thì dễ khi mọi thứ diễn ra đúng như kế hoạch.
Bạn chọn một mức lãi suất.
Bạn chọn một kỳ hạn.
Bạn phân bổ vốn.
Nhưng thị trường hiếm khi quan tâm đến kế hoạch ban đầu của bạn.
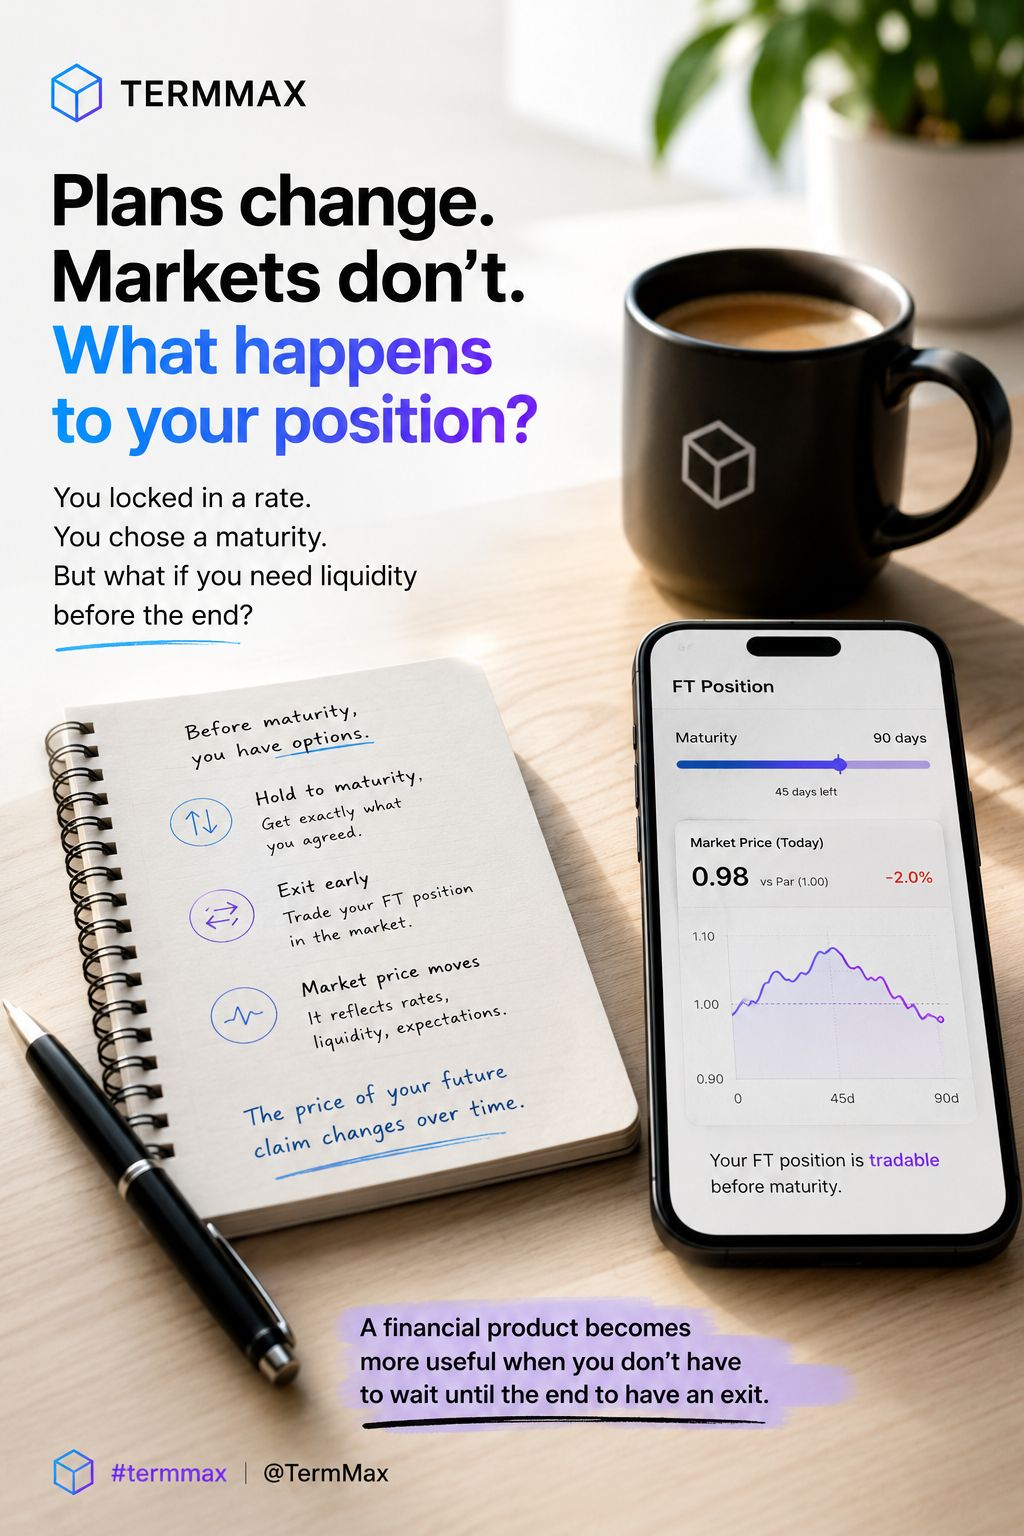
Nếu đột nhiên bạn cần thanh khoản ba tuần trước khi đáo hạn thì sao?
Đó là nơi tôi nghĩ bài kiểm tra thực sự cho TermMax bắt đầu.
Một vị thế kỳ hạn cố định không chỉ nên hấp dẫn khi bạn giữ đến tận cuối.
Cần có một thị trường có ý nghĩa dành cho chính vị thế đó.
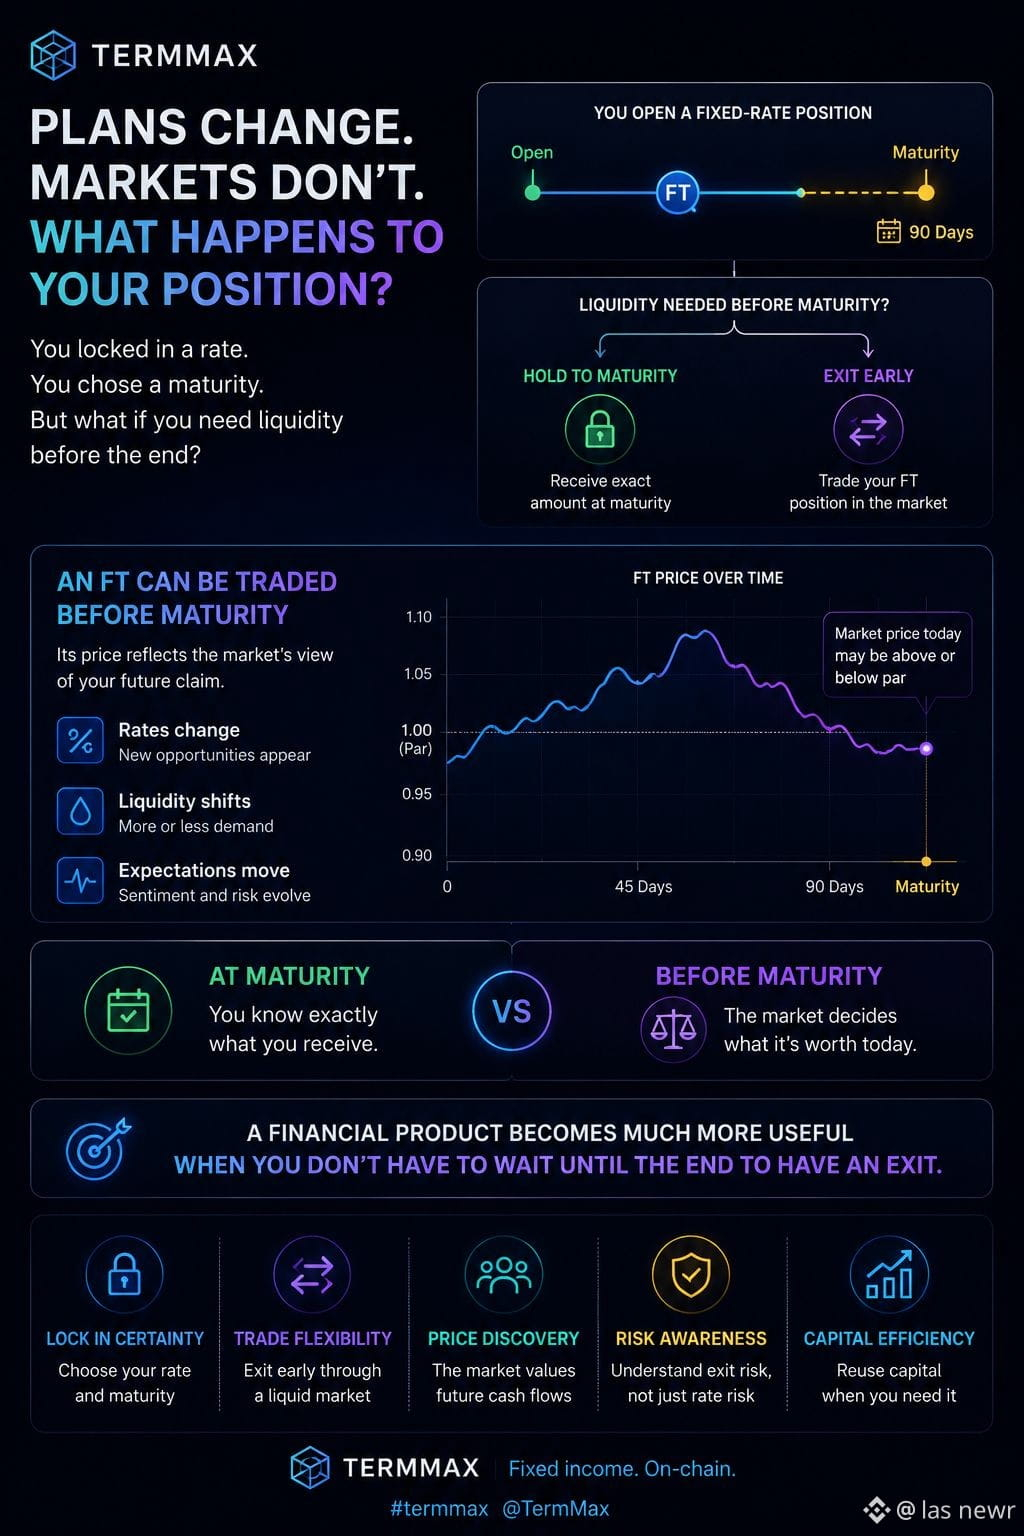
Bởi vì một khi FT có thể được giao dịch trước khi đáo hạn, giá của nó bắt đầu kể một câu chuyện.
Thị trường liên tục đặt câu hỏi:
Giá trị của quyền yêu cầu trong tương lai này hôm nay là bao nhiêu?
Và giá đó có thể biến động.
Lãi suất có thể thay đổi.
Thanh khoản có thể biến mất.
Kỳ vọng có thể dịch chuyển.
Vì vậy, FT trở nên hơn cả một cách khóa lợi suất.
Nó trở thành một thứ mà giá trị của nó có thể được khám phá trên thị trường trước khi được thanh toán cuối cùng.
Đó là một thiết kế thú vị hơn nhiều đối với tôi.
Nó đưa thêm một lớp rủi ro thứ hai mà không thể nhìn thấy rõ từ tiêu đề APR:
rủi ro thoát (exit risk).
Bạn có thể biết chính xác bạn sẽ nhận được gì khi đáo hạn.
Nhưng bạn có biết ngày mai liệu có ai đó sẵn sàng trả bao nhiêu để mua vị thế của bạn không?
Đó là nơi tôi nghĩ DeFi thu nhập cố định trở nên thực sự thú vị.
Câu hỏi tiếp theo không chỉ là liệu TermMax có thể tạo ra các sản phẩm lãi suất cố định hay không.
Mà là liệu một thị trường giao dịch thứ cấp lành mạnh có hình thành xung quanh chúng hay không.
Bởi vì một sản phẩm tài chính sẽ trở nên hữu ích hơn rất nhiều khi bạn không phải chờ đến tận cuối mới có thể thoát ra.
Phần của DeFi lãi suất cố định mà tôi thấy khó nhất để phớt lờ là chuyện gì xảy ra khi kế hoạch thay đổi.
Mở một vị thế thì dễ khi mọi thứ diễn ra đúng như kế hoạch.
Bạn chọn một mức lãi suất.
Bạn chọn một kỳ hạn.
Bạn phân bổ vốn.
Nhưng thị trường hiếm khi quan tâm đến kế hoạch ban đầu của bạn.
Nếu đột nhiên bạn cần thanh khoản ba tuần trước khi đáo hạn thì sao?
Đó là nơi tôi nghĩ bài kiểm tra thực sự cho TermMax bắt đầu.
Một vị thế kỳ hạn cố định không chỉ nên hấp dẫn khi bạn giữ đến tận cuối.
Cần có một thị trường có ý nghĩa dành cho chính vị thế đó.
Bởi vì một khi FT có thể được giao dịch trước khi đáo hạn, giá của nó bắt đầu kể một câu chuyện.
Thị trường liên tục đặt câu hỏi:
Giá trị của quyền yêu cầu trong tương lai này hôm nay là bao nhiêu?
Và giá đó có thể biến động.
Lãi suất có thể thay đổi.
Thanh khoản có thể biến mất.
Kỳ vọng có thể dịch chuyển.
Vì vậy, FT trở nên hơn cả một cách khóa lợi suất.
Nó trở thành một thứ mà giá trị của nó có thể được khám phá trên thị trường trước khi được thanh toán cuối cùng.
Đó là một thiết kế thú vị hơn nhiều đối với tôi.
Nó đưa thêm một lớp rủi ro thứ hai mà không thể nhìn thấy rõ từ tiêu đề APR:
rủi ro thoát (exit risk).
Bạn có thể biết chính xác bạn sẽ nhận được gì khi đáo hạn.
Nhưng bạn có biết ngày mai liệu có ai đó sẵn sàng trả bao nhiêu để mua vị thế của bạn không?
Đó là nơi tôi nghĩ DeFi thu nhập cố định trở nên thực sự thú vị.
Câu hỏi tiếp theo không chỉ là liệu TermMax có thể tạo ra các sản phẩm lãi suất cố định hay không.
Mà là liệu một thị trường giao dịch thứ cấp lành mạnh có hình thành xung quanh chúng hay không.
Bởi vì một sản phẩm tài chính sẽ trở nên hữu ích hơn rất nhiều khi bạn không phải chờ đến tận cuối mới có thể thoát ra.