Cổ phiếu token hóa? Dùng mấy thứ này làm tài sản thế chấp á? Phản ứng đầu tiên của tôi là — ai lại đem cổ phiếu Tesla đi thế để vay USDC?
Tôi lật lại whitepaper TermMax mới phát hiện ra: tôi đã nghĩ sai. Thứ này không phải dành cho nhà đầu tư lẻ.
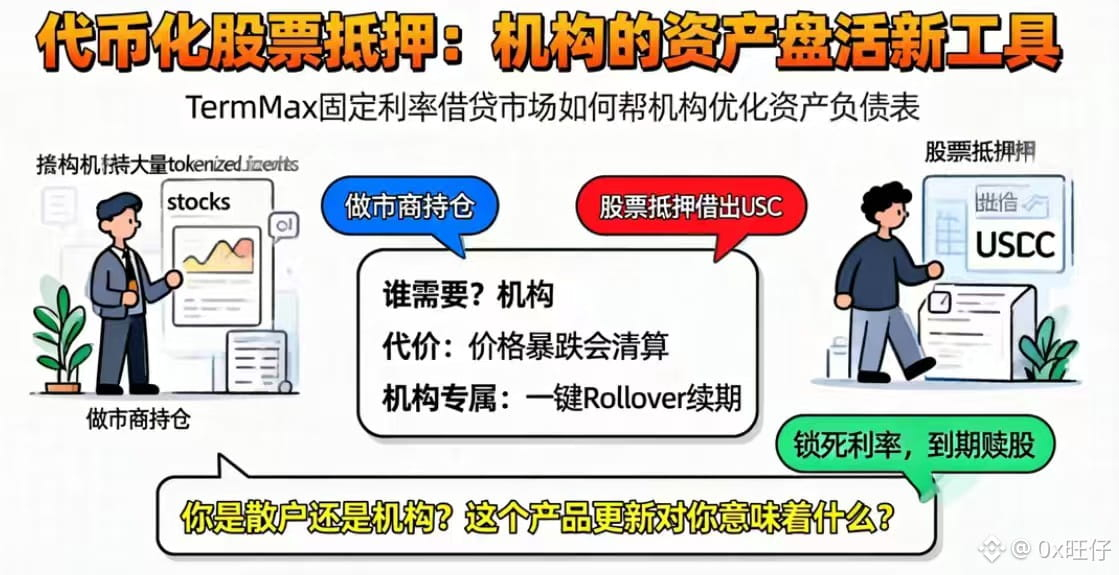
Cổ phiếu token hóa của Ondo đã được niêm yết trên thị trường vay/lending lãi suất cố định của TermMax. Người nắm giữ không cần bán cổ phiếu vẫn có thể vay stablecoin, lãi suất được khóa cứng; đến kỳ hạn thì hoàn tiền và chuộc lại cổ phiếu.
Vậy ai cần nó?
Tổ chức.
Nhà tạo lập thị trường đang nắm một lượng lớn cổ phiếu token hóa. Nếu bán đi thì sẽ bỏ lỡ đợt tăng giá; còn không bán thì thanh khoản bị “khóa cứng”. TermMax đưa ra lựa chọn thứ ba — đem đi thế để vay tiền, chi phí cố định, không cần đoán lãi suất lên xuống.
Nó trông giống logic nhà đầu tư lẻ dùng BTC thế chấp để vay U, nhưng lớp nền hoàn toàn khác.
Nhà đầu tư lẻ vay U là để gia tăng vị thế hoặc xoay vòng. Còn tổ chức vay U để không phải bán lượng nắm giữ nhưng vẫn lấy được thanh khoản — đây là cách “đánh thức” bảng cân đối kế toán, không phải đặt cược vào hướng đi.
Chi phí là gì?
Nếu giá cổ phiếu token hóa sụt mạnh, tỷ lệ thế chấp không đủ, vị thế của bạn sẽ bị thanh lý — giao thẳng cổ phiếu, cũng là quy tắc giống hệt với vay thế chấp BTC.
Nhưng có một lớp chuyện mà nhà đầu tư lẻ không cần phải lo: TermMax hỗ trợ Rollover một chạm để gia hạn. Tổ chức có thể cuộn (roll) vị thế, không cần đến hạn lại đi qua toàn bộ quy trình từ đầu. Đây là hạ tầng cấp tổ chức, không phải để người bình thường dùng.
Vì vậy, ngay từ đầu, “thế chấp cổ phiếu token hóa” không được thiết kế cho tôi.
Nhưng tôi lại nghĩ đến một câu hỏi — việc TermMax nhét RWA vào khung vay lãi suất cố định về bản chất là đang bán “tính dự đoán được của lãi suất” trong DeFi cho những người chơi tài chính truyền thống. Nhà đầu tư lẻ quan tâm là “mình vay U tốn bao nhiêu chi phí”; còn tổ chức quan tâm là “mình tối ưu bảng cân đối kế toán như thế nào”.
Bạn là nhà đầu tư lẻ hay tổ chức? Bản cập nhật sản phẩm này có ý nghĩa gì với bạn? Bình luận ở dưới nhé.@TermMax #termmax
Tôi lật lại whitepaper TermMax mới phát hiện ra: tôi đã nghĩ sai. Thứ này không phải dành cho nhà đầu tư lẻ.
Cổ phiếu token hóa của Ondo đã được niêm yết trên thị trường vay/lending lãi suất cố định của TermMax. Người nắm giữ không cần bán cổ phiếu vẫn có thể vay stablecoin, lãi suất được khóa cứng; đến kỳ hạn thì hoàn tiền và chuộc lại cổ phiếu.
Vậy ai cần nó?
Tổ chức.
Nhà tạo lập thị trường đang nắm một lượng lớn cổ phiếu token hóa. Nếu bán đi thì sẽ bỏ lỡ đợt tăng giá; còn không bán thì thanh khoản bị “khóa cứng”. TermMax đưa ra lựa chọn thứ ba — đem đi thế để vay tiền, chi phí cố định, không cần đoán lãi suất lên xuống.
Nó trông giống logic nhà đầu tư lẻ dùng BTC thế chấp để vay U, nhưng lớp nền hoàn toàn khác.
Nhà đầu tư lẻ vay U là để gia tăng vị thế hoặc xoay vòng. Còn tổ chức vay U để không phải bán lượng nắm giữ nhưng vẫn lấy được thanh khoản — đây là cách “đánh thức” bảng cân đối kế toán, không phải đặt cược vào hướng đi.
Chi phí là gì?
Nếu giá cổ phiếu token hóa sụt mạnh, tỷ lệ thế chấp không đủ, vị thế của bạn sẽ bị thanh lý — giao thẳng cổ phiếu, cũng là quy tắc giống hệt với vay thế chấp BTC.
Nhưng có một lớp chuyện mà nhà đầu tư lẻ không cần phải lo: TermMax hỗ trợ Rollover một chạm để gia hạn. Tổ chức có thể cuộn (roll) vị thế, không cần đến hạn lại đi qua toàn bộ quy trình từ đầu. Đây là hạ tầng cấp tổ chức, không phải để người bình thường dùng.
Vì vậy, ngay từ đầu, “thế chấp cổ phiếu token hóa” không được thiết kế cho tôi.
Nhưng tôi lại nghĩ đến một câu hỏi — việc TermMax nhét RWA vào khung vay lãi suất cố định về bản chất là đang bán “tính dự đoán được của lãi suất” trong DeFi cho những người chơi tài chính truyền thống. Nhà đầu tư lẻ quan tâm là “mình vay U tốn bao nhiêu chi phí”; còn tổ chức quan tâm là “mình tối ưu bảng cân đối kế toán như thế nào”.
Bạn là nhà đầu tư lẻ hay tổ chức? Bản cập nhật sản phẩm này có ý nghĩa gì với bạn? Bình luận ở dưới nhé.@TermMax #termmax