#termmax @TermMax
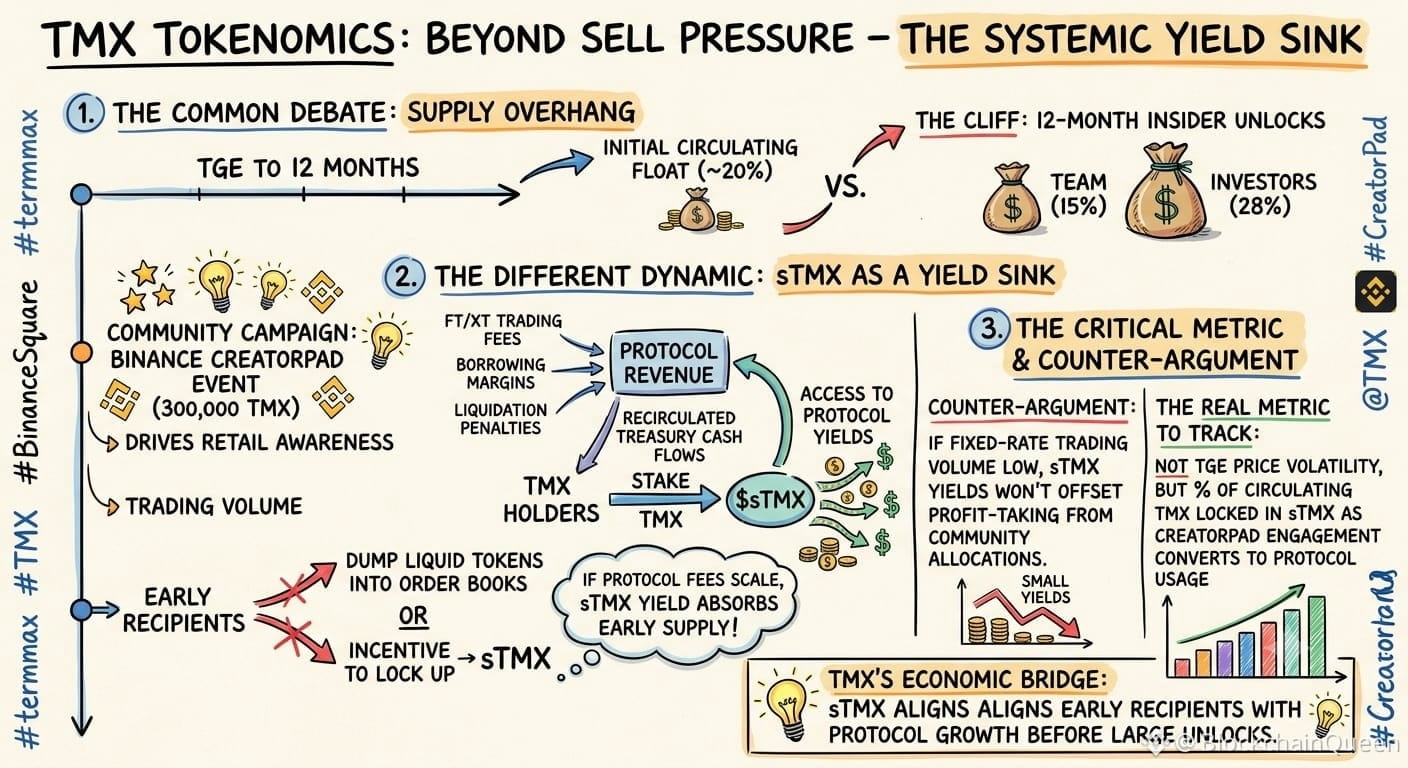
Phần lớn các cuộc thảo luận về tokenomics của TMX chỉ tập trung thuần túy vào áp lực bán từ phần lưu hành ban đầu khoảng ~20\% so với mốc 12 tháng “insider cliff” (khóa/xuất hiện sau thời gian khóa) của Team (15\%) và Investors (28\%). Nhưng nếu nhìn token dưới góc độ dòng tiền (cash-flow) thì sẽ thấy một động lực khác: vai trò của sTMX như một “cái bẫy tạo lợi suất” mang tính hệ thống.
Không giống các token quản trị thuần túy, $TMX thu về doanh thu giao thức từ phí giao dịch FT/XT, chênh lệch khi vay (borrowing margins) và các khoản phạt thanh lý. Khi người dùng stake (gửi khóa) TMX vào sTMX, họ sẽ được tiếp cận các dòng tiền kho bạc (treasury) đã được luân chuyển lại.
Điều này tạo nên một “cầu nối kinh tế” trực tiếp tới các chiến dịch cộng đồng như sự kiện 300,000 $TMX Binance CreatorPad trên Binance Square. Trong khi CreatorPad thúc đẩy nhận biết ban đầu của người dùng lẻ và khối lượng giao dịch, cơ chế staking sTMX lại tạo động lực để những người nhận sớm khóa token thanh khoản của mình thay vì đổ chúng vào các sổ lệnh ban đầu. Nếu phí giao thức tăng theo tỷ lệ, lợi suất sTMX có thể hấp thụ lượng cung lưu hành sớm trong khung 12 tháng trước khi các đợt mở khóa bắt đầu với team và nhà đầu tư.
Phản biện: Nếu khối lượng giao dịch theo lãi suất cố định (fixed-rate trading volume) vẫn thấp trong năm đầu tiên, lợi suất sTMX sẽ không đủ để bù đắp việc chốt lời sớm từ các phân bổ cộng đồng đã được mở khóa.
Chỉ số thực sự cần theo dõi không chỉ là biến động giá ở TGE, mà là tỷ lệ phần trăm lượng TMX đang lưu hành được khóa trong sTMX, khi mức độ tham gia của CreatorPad chuyển hóa thành việc sử dụng giao thức một cách chủ động.
#termmax #TMX #BinanceSquare #creatorpad