Đã dành vài ngày gần đây để bấm qua các trang khác nhau của TermMax, và điều khiến tôi bận tâm không phải là mức lãi suất, mà là liệu một người dùng lần đầu có thực sự hiểu mình đang đăng ký vào điều gì khi họ nhấn nút nạp tiền.
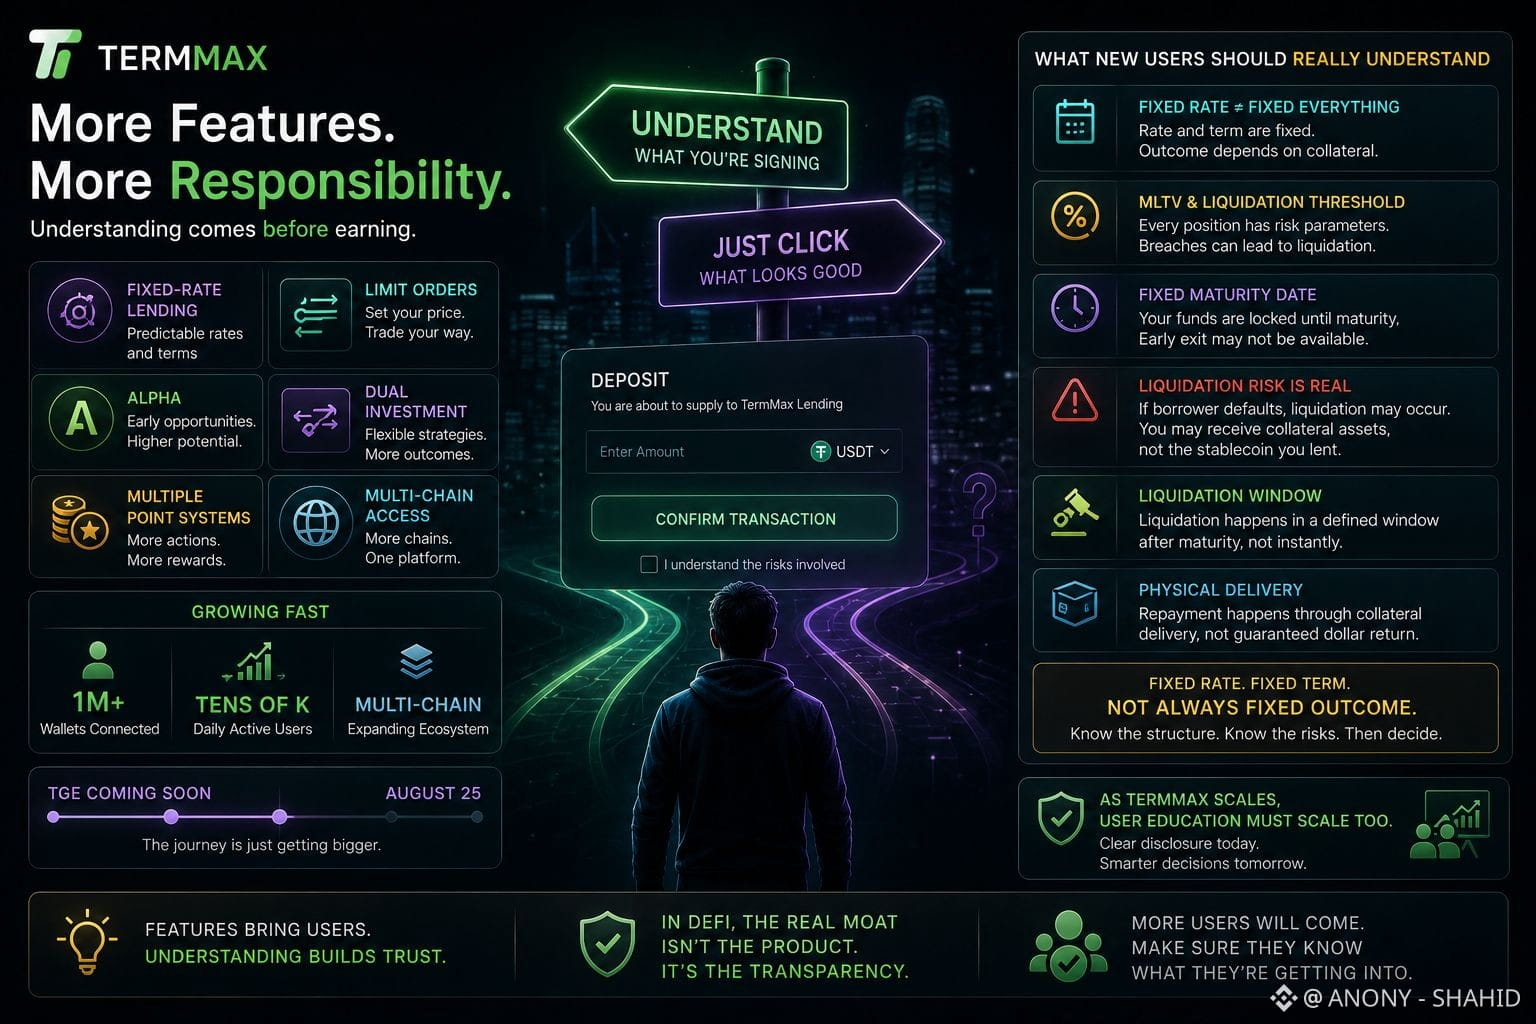
Trang chủ hiện nay xếp chồng cho cùng một màn hình: cho vay lãi suất cố định, lệnh giới hạn, Alpha, đầu tư kép, nhiều hệ thống điểm, và chuyển đổi đa chuỗi. Người dùng DeFi có kinh nghiệm có thể phân tích điều đó khá ổn. Còn một khách ghé lần đầu thì có nhiều khả năng sẽ chỉ bấm bất kỳ con số nào có vẻ lớn nhất.
Một chi tiết cụ thể cần được chú ý nhiều hơn so với những gì nó đang nhận được. Cho vay của TermMax không đơn giản là “nạp tiền rồi thu về khi đáo hạn”. Bên dưới đó có MLTV (tỷ lệ cho vay trên giá trị), ngưỡng thanh lý và một ngày đáo hạn cố định đang chạy xuyên suốt.
Nếu người vay không trả được và vị thế bị đưa qua thanh lý, tài liệu nêu rõ rằng bên cho vay có thể phải cuối cùng nắm giữ các tài sản dùng làm tài sản thế chấp, chứ không phải stablecoin mà họ đã cho vay ban đầu. Việc thanh lý diễn ra trong một khoảng thời gian được xác định sau ngày đáo hạn, và được thực hiện theo hình thức giao nhận thực tế (physical delivery), nghĩa là thứ “trả về” cho bạn phụ thuộc vào hành vi của tài sản thế chấp, chứ không phải một con số đô la được đảm bảo.
Điều này đáng để dừng lại suy nghĩ, vì “lãi suất cố định” và “kỳ hạn cố định” một cách tự nhiên sẽ được một người mới hiểu là “mọi thứ đều cố định”. Thực tế chỉ cố định là lãi suất và mốc thời gian, chứ không nhất thiết là hình thức mà vốn gốc của bạn được hoàn về trong mọi kịch bản.
Với @TermMax scaling fast, kết nối ví tăng dần, hoạt động trải rộng qua nhiều chuỗi, TGE đang đến gần, thì lượng người dùng sẽ chỉ tiếp tục tăng từ đây. Việc công bố rủi ro, nhắc nhở về thời hạn đáo hạn và giải thích bằng ngôn ngữ dễ hiểu về các kết cục dạng “edge-case” cần phải mở rộng nhanh tương tự như danh sách tính năng.
“Lõi moat” sản phẩm thật sự trong DeFi trước nay không chỉ là xây thêm nhiều lựa chọn giao dịch. Mấu chốt là liệu người dùng có hiểu các chế độ thất bại trước khi họ rơi vào một tình huống như vậy hay không.
#termmax #Binance
Trang chủ hiện nay xếp chồng cho cùng một màn hình: cho vay lãi suất cố định, lệnh giới hạn, Alpha, đầu tư kép, nhiều hệ thống điểm, và chuyển đổi đa chuỗi. Người dùng DeFi có kinh nghiệm có thể phân tích điều đó khá ổn. Còn một khách ghé lần đầu thì có nhiều khả năng sẽ chỉ bấm bất kỳ con số nào có vẻ lớn nhất.
Một chi tiết cụ thể cần được chú ý nhiều hơn so với những gì nó đang nhận được. Cho vay của TermMax không đơn giản là “nạp tiền rồi thu về khi đáo hạn”. Bên dưới đó có MLTV (tỷ lệ cho vay trên giá trị), ngưỡng thanh lý và một ngày đáo hạn cố định đang chạy xuyên suốt.
Nếu người vay không trả được và vị thế bị đưa qua thanh lý, tài liệu nêu rõ rằng bên cho vay có thể phải cuối cùng nắm giữ các tài sản dùng làm tài sản thế chấp, chứ không phải stablecoin mà họ đã cho vay ban đầu. Việc thanh lý diễn ra trong một khoảng thời gian được xác định sau ngày đáo hạn, và được thực hiện theo hình thức giao nhận thực tế (physical delivery), nghĩa là thứ “trả về” cho bạn phụ thuộc vào hành vi của tài sản thế chấp, chứ không phải một con số đô la được đảm bảo.
Điều này đáng để dừng lại suy nghĩ, vì “lãi suất cố định” và “kỳ hạn cố định” một cách tự nhiên sẽ được một người mới hiểu là “mọi thứ đều cố định”. Thực tế chỉ cố định là lãi suất và mốc thời gian, chứ không nhất thiết là hình thức mà vốn gốc của bạn được hoàn về trong mọi kịch bản.
Với @TermMax scaling fast, kết nối ví tăng dần, hoạt động trải rộng qua nhiều chuỗi, TGE đang đến gần, thì lượng người dùng sẽ chỉ tiếp tục tăng từ đây. Việc công bố rủi ro, nhắc nhở về thời hạn đáo hạn và giải thích bằng ngôn ngữ dễ hiểu về các kết cục dạng “edge-case” cần phải mở rộng nhanh tương tự như danh sách tính năng.
“Lõi moat” sản phẩm thật sự trong DeFi trước nay không chỉ là xây thêm nhiều lựa chọn giao dịch. Mấu chốt là liệu người dùng có hiểu các chế độ thất bại trước khi họ rơi vào một tình huống như vậy hay không.
#termmax #Binance