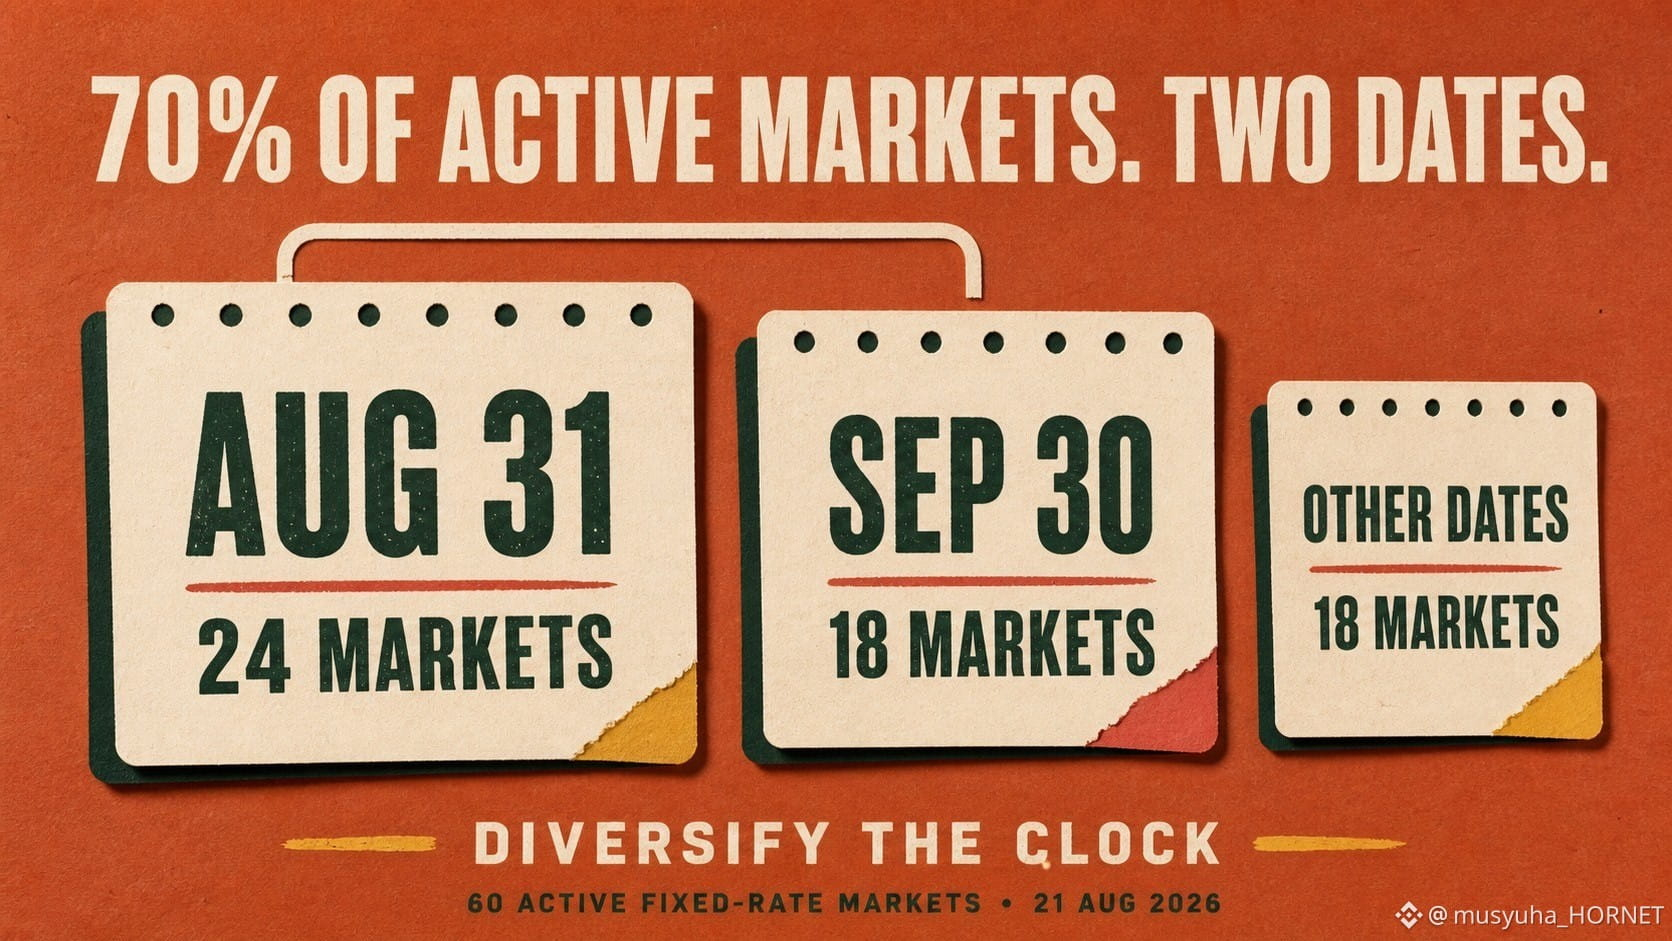
70% thị trường lãi suất cố định đang hoạt động của TermMax chỉ có hai kỳ hạn duy nhất.
Tôi đã nhóm toàn bộ các thị trường lãi suất cố định đang hoạt động không thuộc nhóm Alpha trong API công khai của TermMax theo kỳ hạn, thay vì so sánh từng hàng APR một cách lần lượt.
Ảnh chụp: 21 tháng 8 năm 2026, 07:48 UTC
• 31 tháng 8: 24 thị trường
• 30 tháng 9: 18 thị trường
• 30 tháng 8: 6 thị trường
• Tất cả các ngày khác: 12 thị trường trên 11 ngày
Vậy 42 trên 60 thị trường—70%—đáo hạn chỉ vào hai ngày. Bao gồm 30 tháng 8 và 80% còn lại rơi vào ba ngày.
Nhưng bản đồ năng lực lại kể một câu chuyện khác.
Hai mươi hai? Không—chính xác: 42 thị trường đáo hạn vào 31 tháng 8 và 30 tháng 9 cho thấy tổng cộng xấp xỉ 4,99 triệu USD năng lực vay “nhìn thấy” (visible borrow capacity).
Chỉ hai thị trường đáo hạn vào 16 tháng 10 cho thấy xấp xỉ 6,69 triệu USD.
Nhiều thị trường hơn không có nghĩa là năng lực lớn hơn.
Điều này quan trọng vì kỳ hạn là hạn thanh toán cuối cùng của người vay và cũng là điểm mua lại (redeemption) của nhà đầu tư/lender. Một danh mục có thể chứa nhiều thị trường riêng lẻ nhưng lại dồn các sự kiện này vào cùng một vài ngày.
Đây không phải là dự đoán về mức độ căng thẳng của thị trường. Đây là phép đo tại một thời điểm về mức độ tập trung theo lịch.
Danh sách kiểm tra của tôi:
1. Nhóm rủi ro theo kỳ hạn—không chỉ theo tài sản.
2. So sánh số lượng thị trường với năng lực có thể nhìn thấy.
3. Xác định các ngày đáo hạn và mua lại (repayment và redemption) bị dồn cụm.
4. Kiểm tra lại báo giá trực tiếp trước khi thực thi.
Quy tắc của tôi: đa dạng hóa “cái đồng hồ”, không chỉ đa dạng hóa tài sản thế chấp.
Ảnh chụp API công khai; năng lực nhìn thấy có thể thay đổi và không đảm bảo việc thực thi quy mô đầy đủ ở cùng một mức lãi suất.
Nguồn đã kiểm tra: API công khai thị trường của TermMax và tài liệu chính thức về Market và Range Order.
@TermMax #TermMax
Tôi đã nhóm toàn bộ các thị trường lãi suất cố định đang hoạt động không thuộc nhóm Alpha trong API công khai của TermMax theo kỳ hạn, thay vì so sánh từng hàng APR một cách lần lượt.
Ảnh chụp: 21 tháng 8 năm 2026, 07:48 UTC
• 31 tháng 8: 24 thị trường
• 30 tháng 9: 18 thị trường
• 30 tháng 8: 6 thị trường
• Tất cả các ngày khác: 12 thị trường trên 11 ngày
Vậy 42 trên 60 thị trường—70%—đáo hạn chỉ vào hai ngày. Bao gồm 30 tháng 8 và 80% còn lại rơi vào ba ngày.
Nhưng bản đồ năng lực lại kể một câu chuyện khác.
Hai mươi hai? Không—chính xác: 42 thị trường đáo hạn vào 31 tháng 8 và 30 tháng 9 cho thấy tổng cộng xấp xỉ 4,99 triệu USD năng lực vay “nhìn thấy” (visible borrow capacity).
Chỉ hai thị trường đáo hạn vào 16 tháng 10 cho thấy xấp xỉ 6,69 triệu USD.
Nhiều thị trường hơn không có nghĩa là năng lực lớn hơn.
Điều này quan trọng vì kỳ hạn là hạn thanh toán cuối cùng của người vay và cũng là điểm mua lại (redeemption) của nhà đầu tư/lender. Một danh mục có thể chứa nhiều thị trường riêng lẻ nhưng lại dồn các sự kiện này vào cùng một vài ngày.
Đây không phải là dự đoán về mức độ căng thẳng của thị trường. Đây là phép đo tại một thời điểm về mức độ tập trung theo lịch.
Danh sách kiểm tra của tôi:
1. Nhóm rủi ro theo kỳ hạn—không chỉ theo tài sản.
2. So sánh số lượng thị trường với năng lực có thể nhìn thấy.
3. Xác định các ngày đáo hạn và mua lại (repayment và redemption) bị dồn cụm.
4. Kiểm tra lại báo giá trực tiếp trước khi thực thi.
Quy tắc của tôi: đa dạng hóa “cái đồng hồ”, không chỉ đa dạng hóa tài sản thế chấp.
Ảnh chụp API công khai; năng lực nhìn thấy có thể thay đổi và không đảm bảo việc thực thi quy mô đầy đủ ở cùng một mức lãi suất.
Nguồn đã kiểm tra: API công khai thị trường của TermMax và tài liệu chính thức về Market và Range Order.
@TermMax #TermMax